
Câu chuyện "ma quái" trên thị trường chứng khoán Mỹ: Giao dịch "short volatility" với quy mô lớn, đã thống trị thị trường suốt nhiều năm, liệu có đảo ngược?

Cổ phiếu động lượng sụp đổ chỉ là phần nổi của tảng băng chìm. Bên dưới bề mặt yên bình của thị trường, một vòng lặp "bán khống biến động" do bảng cân đối kế toán của các nhà giao dịch duy trì đang lặng lẽ tích tụ, trở thành điểm thất bại đơn lẻ nguy hiểm nhất của thị trường chứng khoán Mỹ.
Tuần này, nhân tố động lượng của chứng khoán Mỹ đã lao dốc hơn 20% chỉ trong năm phiên giao dịch, mức giảm mạnh nhất kể từ cú sốc Covid tháng 11/2020 và chạm đường trung bình động 200 ngày, đây cũng là mức điều chỉnh sâu nhất kể từ tháng 2/2023. Ngòi nổ là sự cố tàu chở dầu ở eo biển Hormuz, giá dầu tăng vọt, báo cáo tài chính của Samsung dù vượt kỳ vọng nhưng vẫn bị bán tháo, khiến ngành bán dẫn và chip nhớ chịu áp lực nặng nề.
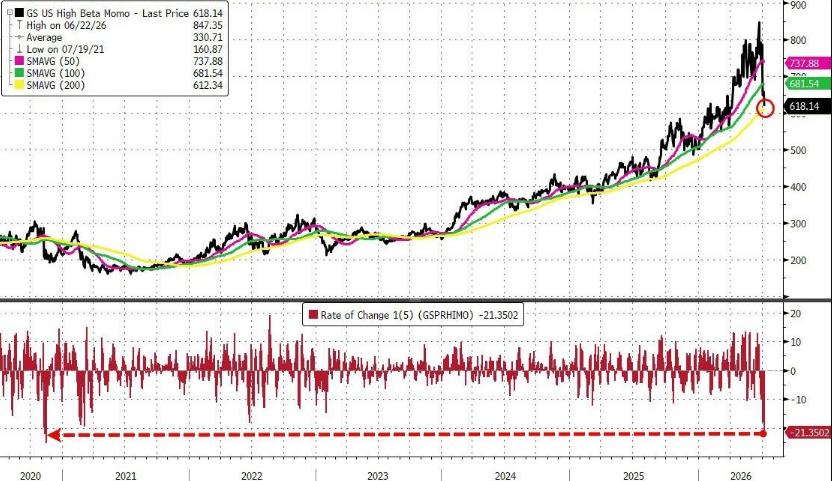
Tuy nhiên, theo phân tích của chiến lược gia vĩ mô Bloomberg Simon White, biến động mạnh của cổ phiếu động lượng không phải là sự kiện đơn lẻ, mà là biểu lộ rõ ràng của một rủi ro cấu trúc sâu hơn—Các nhà giao dịch liên tục hấp thụ rủi ro thị trường để nén biến động, từ đó hình thành một vòng lặp phản hồi tích cực đã khiến toàn bộ thị trường cổ phiếu bị phơi bày trước rủi ro tập trung của giao dịch "bán khống biến động". Một khi các ngân hàng bắt đầu giảm đòn bẩy, vòng lặp này có thể đột ngột đảo chiều.
Cổ phiếu động lượng sụp đổ: Tín hiệu cảnh báo về sự mong manh của thị trường
Biến động của thị trường tuần này là kết quả của nhiều cú sốc cộng hưởng. Tàu chở dầu bị tấn công ở eo biển Hormuz, biện pháp miễn trừng phạt Iran bị rút lại, khiến giá dầu leo thang; cùng lúc đó, dù Samsung công bố báo cáo lợi nhuận vượt kỳ vọng nhưng giá cổ phiếu vẫn bị bán tháo, kéo theo ngành bán dẫn và chip nhớ sụt giảm mạnh. Lợi suất trái phiếu tăng, kỳ vọng lạm phát của Cục Dự trữ Liên bang New York cũng tăng, thị trường chứng khoán chịu áp lực, đồng USD mạnh lên, vàng giảm giá, bitcoin xóa sạch đà tăng đầu phiên.
Nhân tố động lượng trở thành tâm điểm của cơn bão. Mức giảm hơn 20% trong 5 ngày không chỉ là điều chỉnh kỹ thuật mạnh mà còn là đợt rút lui lớn nhất kể từ tháng 2/2023. Nhóm cổ phiếu bán dẫn và chip nhớ là trung tâm của làn sóng giảm giá lần này.
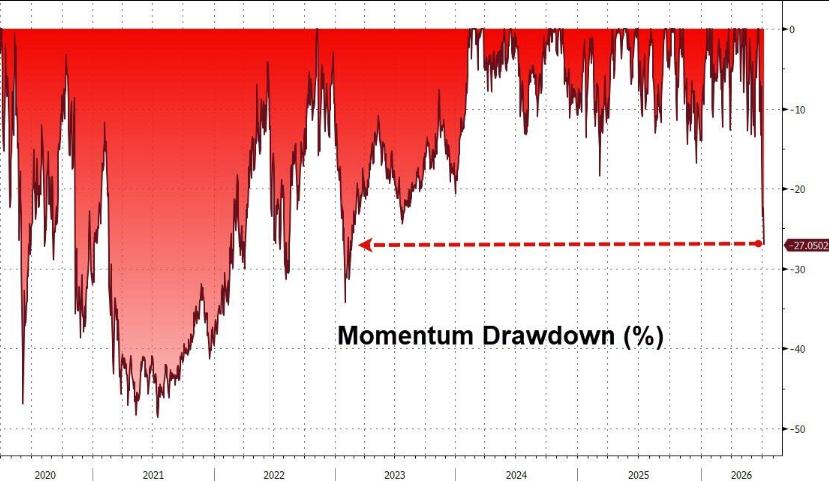
Simon White chỉ ra, việc hành vi "bầy đàn" tập trung sụp đổ như vậy chính là kết quả tất yếu khi giao dịch bán khống biến động thống trị thị trường.
Vòng lặp bán khống biến động: Các nhà giao dịch đã "tạo ra" sự bình yên như thế nào
Trong vài năm qua, các nhà giao dịch (chủ yếu là các ngân hàng lớn và nhà tạo lập thị trường) đã đưa một lượng lớn cổ phiếu và trái phiếu vào bảng cân đối kế toán của mình, liên tục hấp thụ rủi ro thị trường, nhờ đó hạ thấp biến động. Cơ chế này tạo ra một chuỗi phản hồi tích cực tự củng cố: biến động thấp khuyến khích chịu rủi ro nhiều hơn, còn càng chịu rủi ro lại càng làm biến động thấp đi.
Mắt xích truyền dẫn then chốt trong vòng lặp này là biến động trái phiếu. Sự bất ổn về lãi suất thường là động lực chính thúc đẩy sự tương quan tăng cao giữa các cổ phiếu—khi biến động trái phiếu giảm, độ tương quan ngầm giữa các cổ phiếu cũng giảm theo. Hiện tại, mức độ tương quan ẩn và thực tế của chỉ số S&P 500 đều ở sát mức thấp nhất lịch sử, khớp hoàn toàn với diễn biến giảm của biến động trái phiếu.
Độ tương quan thấp lại tiếp tục kìm hãm chỉ số VIX. Khi VIX bị nén, chênh lệch tín dụng thu hẹp, biến động kinh tế giảm xuống, toàn bộ chuỗi ngành "bán khống biến động"—từ chiến lược bán quyền chọn vượt mức, quỹ cân bằng rủi ro, đến các nhà bán biến động hệ thống và nhóm nhà đầu tư mua vào khi giá giảm—đều vận hành hết tốc lực.
Tuy nhiên, Simon White cảnh báo, sự yên bình trên bề mặt này rất dễ đánh lừa. Độ tương quan thấp ở cấp chỉ số đang che giấu sự leo thang rủi ro thực:Độ biến động trung bình của từng cổ phiếu thực ra đang tăng lên, độ phân tán (chênh lệch giữa biến động từng cổ phiếu với toàn chỉ số) đã lên gần mức cao nhất lịch sử.Rủi ro không biến mất mà chỉ đang ở trạng thái ngủ đông.
Độ tập trung thị trường: Sợi dây kích nổ tiềm ẩn khác
Đồng thời, sự tập trung cao độ của thị trường chứng khoán càng làm méo mó hình thái rủi ro. Hiện tại, 10 công ty vốn hóa lớn nhất trên chỉ số S&P 500 chiếm tới 43% tổng vốn hóa của chỉ số—đạt sát mức đỉnh lịch sử; trong khi đó, phần đóng góp của 250 công ty nhỏ nhất chỉ còn 8%. Lợi nhuận cũng phân bổ cực kỳ nghiêng về một số ít cổ phiếu lớn.
Bản thân sự tập trung này cũng kéo giảm độ tương quan. Khi chỉ một số cổ phiếu vốn hóa khổng lồ dẫn dắt hiệu quả chỉ số, các cổ phiếu còn lại tăng giảm trái chiều, khiến các chỉ số tính tương quan theo trọng số đồng đều bị hạ thấp một cách nhân tạo. Độ tương quan giữa chỉ số S&P 500 và phiên bản tính theo trọng số đều hiện đã rơi xuống mức thấp kỷ lục trong 25 năm qua.
Simon White chỉ ra, ở mọi cấp độ—cổ phiếu đơn lẻ, ngành nghề, nhân tố—độ tương quan hiện đều ở vùng thấp lịch sử, thậm chí thấp hơn cả giai đoạn trước sự kiện "Volmageddon" năm 2018.Thời điểm đó, hàng loạt giao dịch bán khống biến động sụp đổ đồng loạt, khiến mức biến động tăng vọt và chỉ số S&P 500 lao dốc gần 12% từ đỉnh xuống đáy.
Ba tác nhân kích hoạt: Điểm kích nổ tiềm ẩn của giảm đòn bẩy
Simon White xác định ra ba kịch bản rủi ro có thể khiến các ngân hàng phải giảm đòn bẩy, phá vỡ thế cân bằng hiện tại.
Cú sốc VaR:Trong bối cảnh thị trường tập trung cực đoan, vị thế nắm giữ giống nhau, một cú điều chỉnh mạnh rất dễ kích hoạt rút ngắn hạn mức rủi ro và một hiệu ứng dây chuyền giảm đòn bẩy. Các ngân hàng hiện tại đang cung cấp lượng đòn bẩy cổ phiếu kỷ lục cho thị trường (bao gồm cả ETF đòn bẩy), nếu quay đầu rút lại sẽ là yếu tố gia tốc cho đà giảm của thị trường.
Tắc nghẽn bảng cân đối các nhà giao dịch:Hàng tồn kho trên bảng cân đối của các ngân hàng đã ở mức rất cao lịch sử, động lực chủ động thu hẹp vị thế rủi ro cũng tăng lên. Nếu các ngân hàng giảm repo trái phiếu để chuyển sang cấp đòn bẩy cổ phiếu, lãi suất tài trợ có thể tăng lệch, kích hoạt hiệu ứng giảm rủi ro hệ thống. Các quỹ phòng hộ giao dịch arbitrage và các ngân hàng cùng lúc trở thành gia tốc. Lãi suất tài trợ cổ phiếu và mức chênh lệch hoán đổi là hai chỉ báo then chốt để giám sát tình trạng tắc nghẽn bảng cân đối ngân hàng.
Fed thu hẹp bảng cân đối kế toán:Tân Chủ tịch Fed Walsh đã công khai đề cập đến việc thu hẹp quy mô bảng cân đối ngân hàng trung ương, lập trường này trùng với quan điểm của Bộ trưởng Tài chính. Dù tuyên bố gần đây cho rằng chưa cấp bách, nhưng nếu thị trường dự báo sẽ có lượng lớn cung trái phiếu và MBS, các nhà giao dịch có thể chủ động giải phóng bảng cân đối, đẩy rủi ro về lại thị trường.
Sự bình yên mong manh, chỉ chờ một kẽ hở
Tổng thể mà nói, môi trường biến động thấp hiện tại của chứng khoán Mỹ không phải là hết rủi ro, mà là rủi ro đã tích tụ và dịch chuyển—từ thị trường sang bảng cân đối của các nhà giao dịch, từ công khai sang ẩn giấu. Cơn sốc cổ phiếu động lượng là minh họa sống động cho sự mong manh này.
Simon White kết luận, các ngân hàng từng thống trị thị trường trước khi các ông lớn công nghệ trỗi dậy. Nhà đầu tư công nghệ rất có thể sắp nhận ra rằng các ngân hàng vẫn có thể "gió bão xoay chuyển".
~~~~~~~~~~~~~~~~~~~~~~~~
Nội dung xuất sắc ở trên đến từ Giao Dịch Đuổi Gió.
Để nhận được phân tích chi tiết hơn, bao gồm giải thích theo thời gian thực và nghiên cứu tuyến đầu, vui lòng tham gia【Giao Dịch Đuổi Gió▪Hội viên Năm】
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nomura cảnh báo: Chỉ số chứng khoán Mỹ "bị bóp méo nghiêm trọng", mười cổ phiếu đóng góp 70% mức tăng của S&P, cảnh giác tác động mới từ dầu diesel
McElligott cho rằng S&P 500 đang rơi vào tình trạng "thịnh vượng ảo": 85% cổ phiếu thành phần đã điều chỉnh (1/6 đã giảm một nửa). Nguy hiểm hơn, mức độ tương quan thị trường hiện nay rất thấp, trong lịch sử chỉ xuất hiện trước khủng hoảng tài chính năm 2007 và "Ngày tận thế của độ biến động" năm 2018. Thị trường đang đối mặt với hai rủi ro lớn: Thứ nhất, doanh thu của OpenAI thấp hơn kỳ vọng (chỉ đạt 30%), làm lung lay nền tảng câu chuyện về AI; Thứ hai, thiếu hụt cấu trúc trong ngành lọc dầu khiến "chênh lệch giá diesel = độ biến động lãi suất", trở thành quả bom tiềm ẩn.

Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tiến sát 5,4%, hào quang AI khó che lấp lo ngại "phình to ảo" của S&P 500
Chỉ số S&P 500 đạt mức cao lịch sử mới, nhưng chỉ 30% cổ phiếu thành phần đứng trên đường trung bình 50 ngày, đánh dấu mức thấp kỷ lục về độ rộng thị trường khi lập đỉnh kể từ năm 1990. Chỉ số Russell 2000 giảm liền năm tuần, lợi suất trái phiếu rác tăng vọt lên 15%. Ngân hàng Société Générale cảnh báo: nếu lợi suất trái phiếu kho bạc Mỹ tăng lên 6% và giá dầu đạt 150 USD, S&P 500 có thể giảm hơn 20% vào năm tới. Ngoài ra, đã có nhà quản lý quỹ xuất sắc bán sạch cổ phiếu AI và chuyển sang năng lượng, cho rằng cạn nguồn vốn là "kết thúc cuộc chơi".
Cước phí vận chuyển dầu thô bằng tàu đạt mức cao nhất trong sáu mươi năm: Vận chuyển một tàu dầu từ Mỹ sang Trung Quốc còn đắt hơn cả phóng tên lửa!
Cước phí vận chuyển mỗi thùng dầu thô đã tăng vọt lên 41 USD, gần bằng một nửa giá dầu, thậm chí chi phí cho một chuyến vận chuyển đủ để mua một tàu dầu mới. Khủng hoảng ở Trung Đông đã gây ra tình trạng thiếu hụt cấu trúc vận tải qua eo biển Hormuz, kết hợp với việc chuyển tải từ tàu này sang tàu khác làm kéo dài chu kỳ vận chuyển. Giá cước vận chuyển VLCC đã tăng từ mức trung bình hàng năm 9,2 triệu USD lên tới 77 triệu USD, tăng hơn 8 lần. Lợi nhuận của các nhà máy lọc dầu bị ăn mòn nhanh chóng, giá trung bình tàu dầu cũ đạt kỷ lục lịch sử, hiếm khi vượt qua giá tàu mới.

Chỉ theo đà giảm, không theo đà tăng! Bạc đang rơi vào khủng hoảng
Logic nhu cầu AI và năng lượng mặt trời tiếp tục được xác nhận, nhưng giá lại giảm ngược xu hướng — sức mạnh vĩ mô từ đồng USD mạnh lên và lãi suất thực tế tăng đã hoàn toàn lấn át các yếu tố cơ bản. Dòng tiền đầu cơ bán ra 1,6 tỷ USD chỉ trong một tuần, đạt mức cao nhất trong năm nay; vị thế ròng bán khống của CTA cũng đảo chiều thêm 2,6 tỷ USD, lên mức cao nhất trong năm. Tuy nhiên, các nhà phân tích của Goldman Sachs cho rằng, vị thế bán khống cực đoan này đang tích lũy động lực đảo chiều, sự bất cân xứng trở nên rõ rệt, và chỉ cần gió ngược vĩ mô tạm lắng, rất dễ kích hoạt một đợt phục hồi mạnh mẽ: lần rửa sàn tương tự trước đó, giá bạc đã tăng 15% chỉ trong sáu tuần.
Giá tiền điện tử
Thêm


