
Rupiah Indonesia trong vũng lầy

Indonesia, nền kinh tế lớn nhất Đông Nam Á, chỉ số tổng hợp Jakarta đã giảm tổng cộng 29% kể từ đầu năm, đồng Rupiah Indonesia đã mất giá hơn 6% so với đô la Mỹ. Trong nửa năm qua, Indonesia đã nhiều lần đối diện với tình trạng “ba thị trường: cổ phiếu, trái phiếu và ngoại hối cùng giảm mạnh”, trải qua một làn sóng phòng thủ vị trí “thị trường mới nổi”. Tháng 1 năm nay, MSCI tuyên bố đóng băng toàn bộ điều chỉnh danh mục chỉ số Indonesia, không bổ sung cổ phiếu Indonesia vào chỉ số thị trường mới nổi, đồng thời phát ra cảnh báo mạnh: Thị trường Indonesia tồn tại những khuyết điểm cơ bản về khả năng đầu tư; nếu không cải thiện kịp thời, Indonesia sẽ bị hạ từ thị trường mới nổi xuống thị trường cận biên.
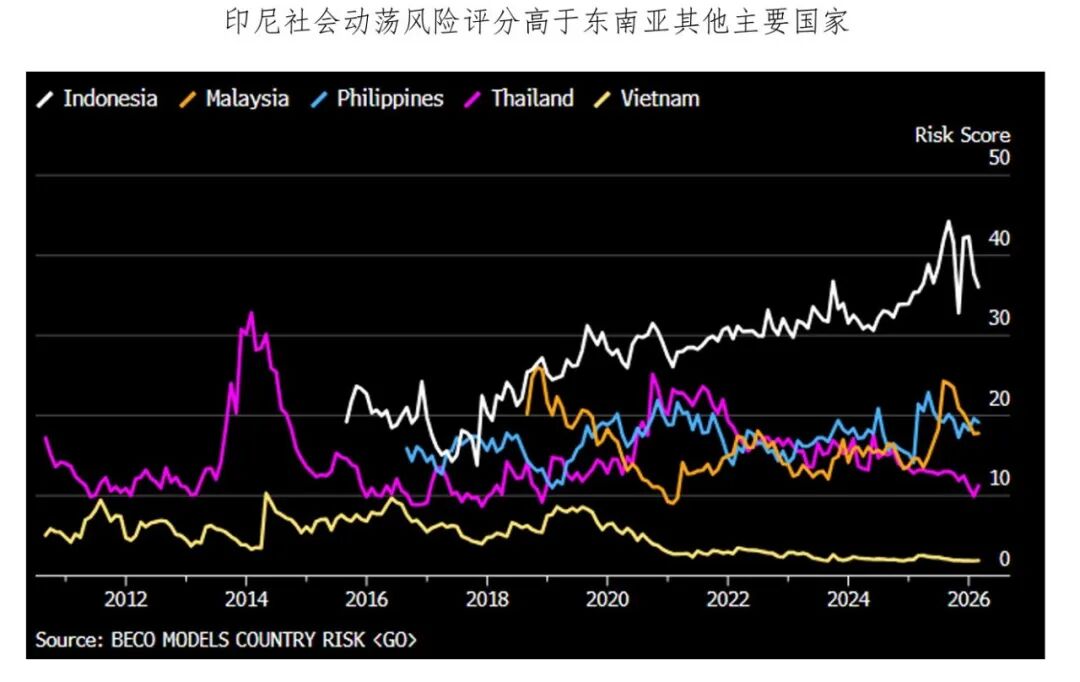
Tuần trước, quyết định cuối cùng của MSCI là giữ nguyên xếp hạng, nhưng hạng mục “dòng thông tin” bị hạ xuống mức tiêu cực. Trong vòng chưa đầy một tháng, ngân hàng trung ương Indonesia đã tăng lãi suất 100 điểm cơ bản khiến đồng Rupiah phục hồi khỏi mức thấp lịch sử, liệu khủng hoảng thực sự đã được giải quyết chưa?
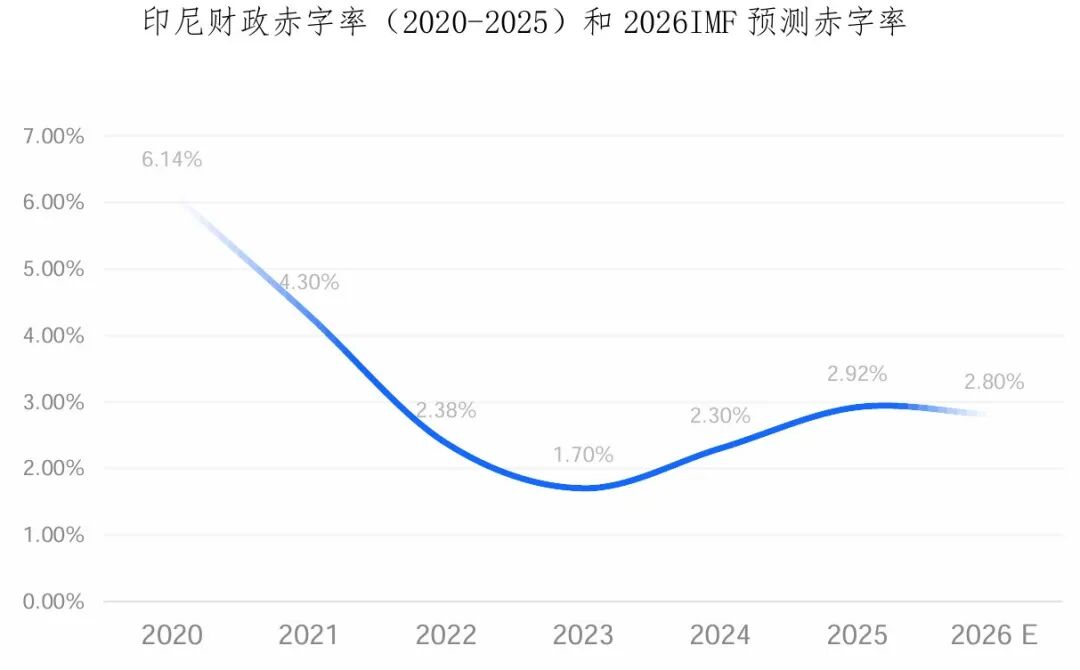
Thâm hụt ngân sách cao, tỷ giá hối đoái chịu áp lực.Luật Ngân sách Nhà nước Indonesia quy định nghiêm ngặt mức trần tỷ lệ thâm hụt ngân sách là 3%, trần nợ công là 60%. Năm 2025, tỷ lệ thâm hụt ngân sách của Indonesia tăng lên mức cao nhất kể từ sau đại dịch (trong đại dịch, giới hạn này được tạm thời nới lỏng), từ khi căng thẳng Mỹ-Iran bùng nổ, giá dầu quốc tế tăng buộc phải tăng trợ cấp nhiên liệu và đồng thời triển khai chương trình dinh dưỡng toàn dân cùng hạ tầng. Trước chi tiêu ngân sách cao liên tục, thu ngân sách tăng chậm, thị trường nghi ngờ về khả năng cân bằng và bền vững ngân sách hiện tại của Indonesia.
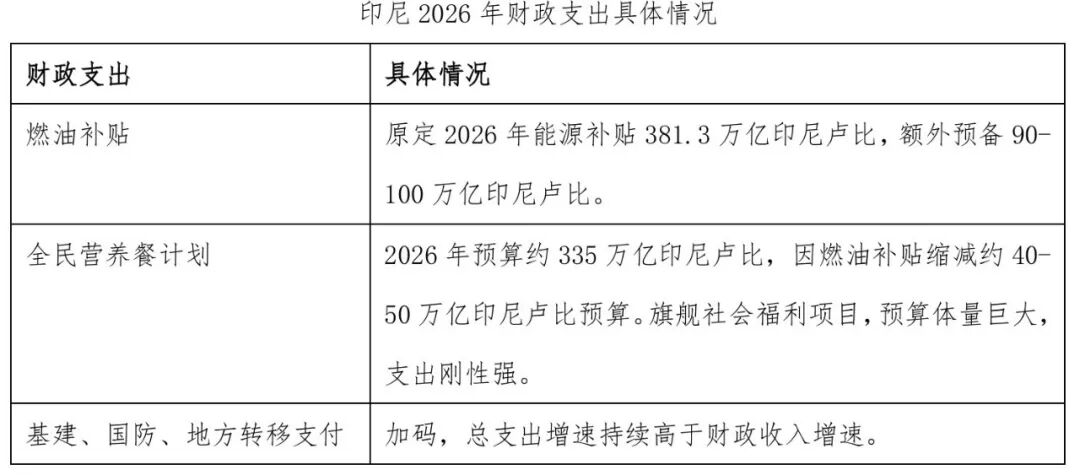
Nhập khẩu ròng dầu khí trở thành gánh nặng tỷ giá kể từ khi xảy ra xung đột Mỹ-Iran.So sánh giữa Brazil và Indonesia, hai quốc gia đều là nền kinh tế mới nổi xuất khẩu hàng hóa lớn, nhưng diễn biến tiền tệ lại trái ngược nhau. Khi xem xét cơ cấu thương mại của hai nước, Brazil lợi thế nhờ công nghệ khai thác dầu biển sâu nên trở thành nước xuất khẩu ròng dầu mỏ, trong khi Indonesia có thặng dư thương mại hàng hóa (chủ yếu là than, dầu cọ và hợp kim chứa niken), nhưng lại là nhập siêu tự nhiên ở mảng dầu khí, nguồn năng lượng chủ yếu nhập khẩu. Kể từ khi bùng phát xung đột Mỹ-Iran, giá dầu tăng càng làm hai đồng tiền này phân hóa mạnh mẽ hơn.
Trong bài viết Cuộc chiến phòng thủ tiền tệ châu Á chúng tôi đã giới thiệu từ đầu năm đến nay ngân hàng trung ương Indonesia đã trực tiếp can thiệp bằng cách sử dụng dự trữ ngoại hối, đồng thời ban hành một số biện pháp kiểm soát vĩ mô thận trọng và kiểm soát vốn, cộng với chuỗi nâng lãi suất kể từ tháng 5, tuy đã giúp đồng Rupiah Indonesia phần nào giảm áp lực, nhưng nguyên nhân cơ bản của sự suy yếu vẫn không thay đổi:
(1) Thâm hụt ngân sách mở rộng và tỷ lệ thâm hụt duy trì ở mức cao, tăng lãi suất và đồng tiền mất giá dự kiến sẽ tiếp tục làm tăng áp lực lên tài khóa;
(2) Các chính sách doanh nghiệp nhà nước độc quyền xuất khẩu tài nguyên chiến lược mới nhất (kiểm soát xuất khẩu than đá, dầu cọ, hợp kim titan, v.v. thông qua các công ty thuộc quỹ đầu tư quốc gia làm đầu mối trung gian pháp lý duy nhất với người mua nước ngoài) vốn mong muốn tăng thu ngân sách nhưng gây nhiều tranh cãi trên thị trường, nguy cơ ảnh hưởng đến xuất khẩu cộng thêm nhập khẩu ròng năng lượng kéo dài nhiều năm, sự bất định trong thương mại tăng cao.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nomura cảnh báo: Chỉ số chứng khoán Mỹ "bị bóp méo nghiêm trọng", mười cổ phiếu đóng góp 70% mức tăng của S&P, cảnh giác tác động mới từ dầu diesel
McElligott cho rằng S&P 500 đang rơi vào tình trạng "thịnh vượng ảo": 85% cổ phiếu thành phần đã điều chỉnh (1/6 đã giảm một nửa). Nguy hiểm hơn, mức độ tương quan thị trường hiện nay rất thấp, trong lịch sử chỉ xuất hiện trước khủng hoảng tài chính năm 2007 và "Ngày tận thế của độ biến động" năm 2018. Thị trường đang đối mặt với hai rủi ro lớn: Thứ nhất, doanh thu của OpenAI thấp hơn kỳ vọng (chỉ đạt 30%), làm lung lay nền tảng câu chuyện về AI; Thứ hai, thiếu hụt cấu trúc trong ngành lọc dầu khiến "chênh lệch giá diesel = độ biến động lãi suất", trở thành quả bom tiềm ẩn.

Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tiến sát 5,4%, hào quang AI khó che lấp lo ngại "phình to ảo" của S&P 500
Chỉ số S&P 500 đạt mức cao lịch sử mới, nhưng chỉ 30% cổ phiếu thành phần đứng trên đường trung bình 50 ngày, đánh dấu mức thấp kỷ lục về độ rộng thị trường khi lập đỉnh kể từ năm 1990. Chỉ số Russell 2000 giảm liền năm tuần, lợi suất trái phiếu rác tăng vọt lên 15%. Ngân hàng Société Générale cảnh báo: nếu lợi suất trái phiếu kho bạc Mỹ tăng lên 6% và giá dầu đạt 150 USD, S&P 500 có thể giảm hơn 20% vào năm tới. Ngoài ra, đã có nhà quản lý quỹ xuất sắc bán sạch cổ phiếu AI và chuyển sang năng lượng, cho rằng cạn nguồn vốn là "kết thúc cuộc chơi".
Cước phí vận chuyển dầu thô bằng tàu đạt mức cao nhất trong sáu mươi năm: Vận chuyển một tàu dầu từ Mỹ sang Trung Quốc còn đắt hơn cả phóng tên lửa!
Cước phí vận chuyển mỗi thùng dầu thô đã tăng vọt lên 41 USD, gần bằng một nửa giá dầu, thậm chí chi phí cho một chuyến vận chuyển đủ để mua một tàu dầu mới. Khủng hoảng ở Trung Đông đã gây ra tình trạng thiếu hụt cấu trúc vận tải qua eo biển Hormuz, kết hợp với việc chuyển tải từ tàu này sang tàu khác làm kéo dài chu kỳ vận chuyển. Giá cước vận chuyển VLCC đã tăng từ mức trung bình hàng năm 9,2 triệu USD lên tới 77 triệu USD, tăng hơn 8 lần. Lợi nhuận của các nhà máy lọc dầu bị ăn mòn nhanh chóng, giá trung bình tàu dầu cũ đạt kỷ lục lịch sử, hiếm khi vượt qua giá tàu mới.

Chỉ theo đà giảm, không theo đà tăng! Bạc đang rơi vào khủng hoảng
Logic nhu cầu AI và năng lượng mặt trời tiếp tục được xác nhận, nhưng giá lại giảm ngược xu hướng — sức mạnh vĩ mô từ đồng USD mạnh lên và lãi suất thực tế tăng đã hoàn toàn lấn át các yếu tố cơ bản. Dòng tiền đầu cơ bán ra 1,6 tỷ USD chỉ trong một tuần, đạt mức cao nhất trong năm nay; vị thế ròng bán khống của CTA cũng đảo chiều thêm 2,6 tỷ USD, lên mức cao nhất trong năm. Tuy nhiên, các nhà phân tích của Goldman Sachs cho rằng, vị thế bán khống cực đoan này đang tích lũy động lực đảo chiều, sự bất cân xứng trở nên rõ rệt, và chỉ cần gió ngược vĩ mô tạm lắng, rất dễ kích hoạt một đợt phục hồi mạnh mẽ: lần rửa sàn tương tự trước đó, giá bạc đã tăng 15% chỉ trong sáu tuần.
Giá tiền điện tử
Thêm


