
Nakamoto giảm mạnh 96%, câu chuyện về bitcoin DATs không còn hấp dẫn nữa?

Chỉ trong vài tháng ngắn ngủi, từ doanh nghiệp y tế KindlyMD chuyển mình thành “kho bạc tài sản số Bitcoin” (DAT), Nakamoto Holdings đã trải qua những biến động như tàu lượn siêu tốc trên thị trường vốn.
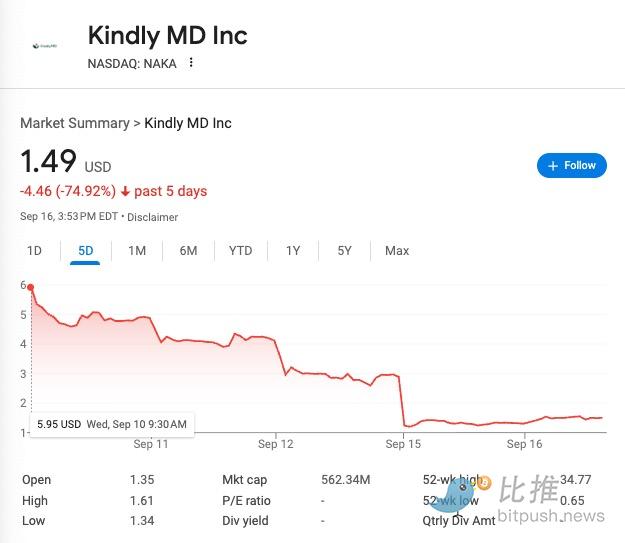
Đầu tuần này, việc cổ phiếu PIPE được giải phóng đã dẫn đến áp lực bán tập trung, giá cổ phiếu KindlyMD trong một ngày giảm hơn 50%, tính từ đỉnh tháng 5 đã giảm tổng cộng 96%, hiện chỉ còn chưa đến 1,50 USD.
Từ công ty y tế đến “kho bạc Bitcoin”: Câu chuyện vốn thay đổi nhanh chóng
Tháng 8 năm 2025, công ty y tế KindlyMD hoàn tất sáp nhập với Nakamoto Holdings, thực thể niêm yết chính thức đổi tên (đọc thêm: 680 millions USD “bắt đáy” BTC, lỗ hàng chục triệu, màn ra mắt “cá voi” của cố vấn crypto cho Trump).
Sau chuyển đổi, công ty công bố chiến lược cốt lõi là “kho bạc Bitcoin trên thị trường công khai”, nhanh chóng huy động khoảng 2 billions USD thông qua PIPE (phát hành riêng lẻ) và trái phiếu chuyển đổi để mua vào hàng nghìn BTC.
Đáng chú ý, 5.765 BTC theo tiêu chuẩn nắm giữ kho bạc của công ty hiện nay không phải là quy mô lớn, nhưng cũng không hề nhỏ. Với giá Bitcoin là $114,500, giá trị số BTC này vào khoảng 660 millions USD.
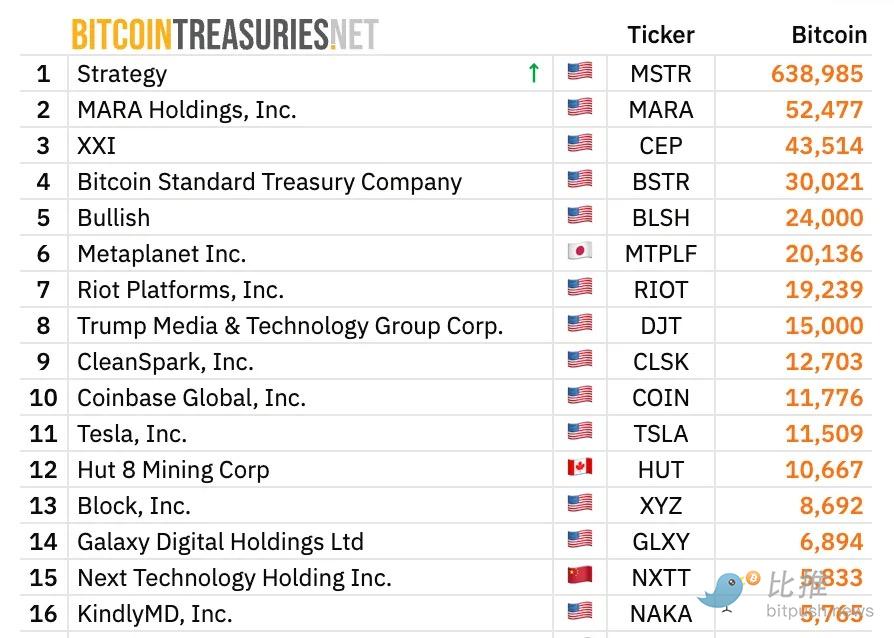
Mô hình chuyển đổi này không phải là trường hợp cá biệt. Trước đó, các doanh nghiệp như Metaplanet – từng là nhà điều hành khách sạn kinh tế tại Nhật Bản – cũng lần lượt tuyên bố chuyển một phần vốn sang Bitcoin, nhằm tái định hình không gian tưởng tượng của thị trường vốn.
PIPE được giải phóng: Ngòi nổ cho cú sập giá
Bước ngoặt của câu chuyện xảy ra vào ngày 12 tháng 9.
Vào ngày này, công ty đã nộp hồ sơ đăng ký Form S-3 lên SEC, cho phép chuyển đổi cổ phiếu hạn chế mà các nhà đầu tư PIPE nắm giữ thành cổ phiếu tự do giao dịch trên thị trường thứ cấp. Điều này đồng nghĩa với việc lượng lớn cổ phiếu từng bị “khóa” nay có thể được bán ra chỉ sau một đêm.
Chỉ một phiên giao dịch sau đó, ngày 15 tháng 9 (thứ Hai), thị trường đã chứng kiến một cảnh tượng tàn khốc: giá cổ phiếu Nakamoto Holdings giảm 54% trong một ngày, chạm đáy 1,26 USD. Tính từ đỉnh tháng 5, giá cổ phiếu công ty đã giảm tổng cộng 96%, mức giảm vượt xa dự đoán của đa số.
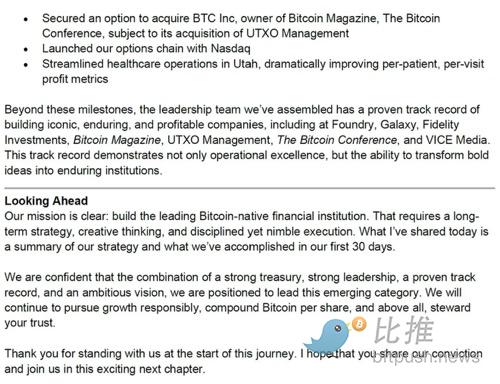
CEO David Bailey trong thư gửi cổ đông lúc nửa đêm đã ám chỉ: “Nếu bạn đến để giao dịch ngắn hạn, tôi khuyên bạn nên rút lui.”
Tuy nhiên, lời “khuyên rút lui” này không làm ổn định tâm lý nhà đầu tư, ngược lại còn khiến sự bất mãn gia tăng. Nhà giao dịch crypto nổi tiếng Scott Melker thẳng thắn trong bản tin:
“Câu chuyện kho bạc crypto đã hoàn toàn sụp đổ… Biến động cực đoan của tài sản NAKA là bất thường, lời nói về 'xây dựng nền tảng cổ đông' chỉ là che đậy cho việc người trong nội bộ bán ra ở giá cao, chuyển rủi ro cho nhà đầu tư nhỏ lẻ.”
Hiện tại, vốn hóa của NAKA đã từng thấp hơn giá trị danh nghĩa số BTC mà họ nắm giữ, về lý thuyết mức “chiết khấu” này nên thu hút dòng tiền arbitrage, nhưng khi áp lực bán từ PIPE chưa được giải tỏa hết, tâm lý thị trường vẫn nghiêng về “bẫy giá trị”.
Logic đằng sau đà giảm giá
1. Cú sốc cung: Việc giải phóng S-3 đã trực tiếp mở rộng lượng cổ phiếu lưu hành, trong ngắn hạn lượng lớn cổ phiếu có thể bán tràn vào thị trường, gây ra hiệu ứng “nguồn cung tăng đột biến – giá bị đè xuống”.
2. Hiện thực hóa arbitrage: Nhà đầu tư PIPE thường mua vào với giá chiết khấu, chi phí thấp. Khi được giải phóng, việc bán ra ở giá cao là lựa chọn hợp lý nhất.
3. Sự bất định của chiến lược chuyển đổi: KindlyMD vốn là một doanh nghiệp y tế nhỏ, nhưng chỉ trong vài tháng đã cố gắng chuyển hướng sang tích trữ Bitcoin bằng cách huy động vốn quy mô lớn. Mô hình “thiếu hỗ trợ lợi nhuận nội sinh” này khiến thị trường nghi ngờ về tính bền vững.
4. Hiệu ứng chiết khấu tài sản: Sau cú sập giá, vốn hóa công ty thấp hơn số BTC nắm giữ, nghĩa là nhà đầu tư không đơn giản coi đây là cơ hội “mua Bitcoin giá chiết khấu”, mà vẫn cảnh giác với năng lực điều hành, cấu trúc huy động vốn và rủi ro pha loãng tiềm ẩn của ban lãnh đạo.
Kết luận
Thực tế, các nhà phân tích từ lâu đã nghi ngờ mô hình này – “công ty y tế mua Bitcoin, giá cổ phiếu tăng vọt” về cơ bản là thiếu tính bền vững. KindlyMD trong quý II năm 2025 có doanh thu chưa đến 10 millions USD, nhưng chỉ vài tháng sau đã huy động hàng billions để tích trữ coin; câu chuyện tương tự cũng xuất hiện ở các công ty như Metaplanet.
Chính vì vậy, những người nổi tiếng như Jim Chanos – người từng nổi danh nhờ dự đoán sự sụp đổ của Enron – đã cảnh báo từ tháng 7 rằng thị trường kho bạc Bitcoin đang lặp lại kịch bản bong bóng SPAC năm 2021. Quan điểm cốt lõi của ông là:
-
Định giá không hợp lý, premium quá cao: Nhà đầu tư mua cổ phiếu các công ty này thực chất là mua Bitcoin với giá cao hơn nhiều so với giá trị tài sản ròng (NAV) của Bitcoin. Trong khi nhà đầu tư có thể mua Bitcoin trực tiếp qua ETF hoặc thị trường giao ngay, thì không nên trả premium cho một “quỹ theo dõi” đắt đỏ và có thêm chi phí vận hành.
-
Rủi ro đòn bẩy cao: Các công ty này phát hành cổ phiếu và nợ để mua thêm Bitcoin (tăng đòn bẩy), mô hình này sẽ khuếch đại lợi nhuận trong thị trường tăng giá, nhưng khi thị trường giảm, sẽ đối mặt với rủi ro thanh lý hoặc pha loãng lớn, cuối cùng có thể buộc phải bán Bitcoin, gây áp lực lên toàn thị trường.
-
Thiếu nền tảng cơ bản: Đây không phải là hoạt động công nghệ hay kinh doanh thực sự, mà chỉ là một dạng kỹ thuật tài chính. Jim Chanos cho rằng thị trường cuối cùng sẽ điều chỉnh lại định giá sai lầm này, loại bỏ premium.
Đà lao dốc của Nakamoto Holdings sẽ không sớm kết thúc logic giao dịch DAT, nhưng với các nhà đầu tư nhỏ lẻ mua đuổi, cú sốc này đã đủ sâu sắc: không phải công ty nào cũng có thể trở thành MicroStrategy tiếp theo.
Tác giả: Boot.eth
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Báo cáo quý không đạt kỳ vọng, doanh thu không cải thiện! Nike thông báo một đợt sa thải mới, cổ phiếu năm nay "thảm hại nhất lịch sử" gần như giảm một nửa | Tin tức tài chính
Doanh thu quý này của Nike giảm 4% so với cùng kỳ năm trước, dự báo cả năm thấp hơn nhiều so với kỳ vọng, lợi nhuận trên mỗi cổ phiếu chỉ từ 1,15-1,35 USD, thấp hơn hẳn dự báo của các nhà phân tích là 1,68 USD. Kế hoạch cắt giảm nhân sự mới mang tên "Pace" nhằm mục tiêu tiết kiệm 2,5 tỷ USD trước năm 2031. Xếp hạng phố Wall giảm xuống mức thấp nhất trong 25 năm, mục tiêu giá của Bank of America chỉ còn 30 USD, kỳ vọng phục hồi doanh số bị trì hoãn đến năm 2028.
Chứng khoán Mỹ "bình yên bề ngoài": Chỉ số gần đạt mức cao mới, nhưng hầu hết các lĩnh vực đều bị ảnh hưởng nặng nề
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên mức 5,34%, đang âm thầm làm rạn nứt thị trường: chỉ số S&P 500 cách mức cao lịch sử chưa đến 2%, nhưng trong tháng qua, mức giảm trung vị của các cổ phiếu thành phần S&P 500 là 5%, chỉ số cân bằng liên tiếp bảy tuần đóng cửa giảm. Hơn 1/3 cổ phiếu vốn hóa nhỏ trở thành “doanh nghiệp zombie”, cổ phiếu ngân hàng giảm hơn 12% từ đỉnh, ngành tiện ích chỉ cách thị trường gấu một bước nữa. Điểm tựa duy nhất hiện tại là các ông lớn công nghệ AI — một khi kỳ vọng lợi nhuận từ AI bị phá vỡ, nguy cơ sụp đổ thị trường sẽ bùng phát ngay lập tức.

Lạm phát tại Tokyo vượt xa kỳ vọng! Cảnh báo "điều chỉnh quá mức" của Ngân hàng Trung ương Nhật Bản đã vang lên, liệu việc tăng lãi suất vào tháng 12 có chắc chắn không?
Khi các biện pháp tạm thời của chính phủ Nhật Bản dần hết hiệu lực, chỉ số lạm phát chủ chốt tại Tokyo đã tăng mạnh, giúp củng cố lập trường tiếp tục tăng lãi suất của Ngân hàng Trung ương Nhật Bản sau khi cơ quan này đẩy nhanh quá trình bình thường hóa chính sách.
Giá tiền điện tử
Thêm


