
Mis narxi "bo'shatildimi"? Ta'minot davrining saboqlari

Asosiy Qarashlar
Mis narxi markazining eng katta belgilovchi omili ta'minotdir. Har bir ta'minot siklining oxirgi bosqichida mis narxi markazi yuqoriga ko'tariladi. Ta'minot sikli — aynan ular mis narxida haqiqiy katta imkoniyatlarni o'z ichiga oladi.
Tarix ham bizga shuni ko‘rsatadiki, mis narxi markazining burilish nuqtasini aniqlashda, ta'minotdan tashqari yana uch omilga e'tibor qaratish kerak:① Zaxiralar va ishlatilmayotgan quvvat zaxirasining qisqarishi; ② Yuqori narxga befarq bo‘lgan yangi talablarning paydo bo‘lishi; ③ Keyingi mis konlarini qazib olish uchun ko‘proq kapital qo‘yilmasi va rag‘batlantiruvchi narxlar talab qilinadi.
Mana shu nuqtai nazardan, joriy mis narxining (2021-yildan hozirgacha) kuchli chiqishini tushuntirsak, yuqoridagi shartlarni to‘liq qondirganini ko‘ramiz. Demak, mis narxi markazi allaqachon yangi bosqichga ko‘tarildi.
An’anaviy talab zaifligi ilgari mis narxining tushishi uchun xavf sifatida noto‘g‘ri talqin qilingan edi, ammo real voqelik shuki, an’anaviy talab past bo‘lsa-da, yangi talab hamon yetarli darajada o‘rnini bosa olmagan, yangi mis konlari esa keng ko‘lamda oshib ketayotgani yo‘q, bu esa hozirgi mis narxining past elastik ta'minot bosqichiga kirib qolishiga olib keldi — aynan shu omil mazkur mis narxining eski trenddan chiqib ketishining asosiy sababi bo‘ldi.
Kelajakda mis narxi o‘zgaruvchan bo‘lishi mumkin, lekin yangi markaz allaqachon belgilangan.
Qisqacha mazmun
An’anaviy mis narxi tahlillari ko‘pincha global ishlab chiqarish, ko‘chmas mulk yoki zaxira sikllaridan boshlanadi. Bu doira mis narxining qisqa muddatli (3-5 yil) o‘zgarishini tushuntira oladi, biroq bir savolga aniq javob bera olmaydi: nima uchun bir xil talab o‘sish surati bo‘lsa-da, turli davrlarda mis narxi butunlay boshqacha bo‘ladi?
Biz uzoq muddatli kon investitsiyalari — quvvat sikllari orqali ta'minot egri chizig‘ining mis narxi markaziga ta’sirini tahlil qilib, nimaga ayni siklda mis narxi an’anaviy talab siklidan yuqorida, juda kuchli ko‘rsatkichni namoyon qilganini izohlashga harakat qildik.
I. Ikkinchi Jahon urushidan hozirgacha, mis konlari to‘rt marta ta'minot siklini boshdan kechirdi — mis narxi har safar yangi markaz atrofida o‘zgarib bordi
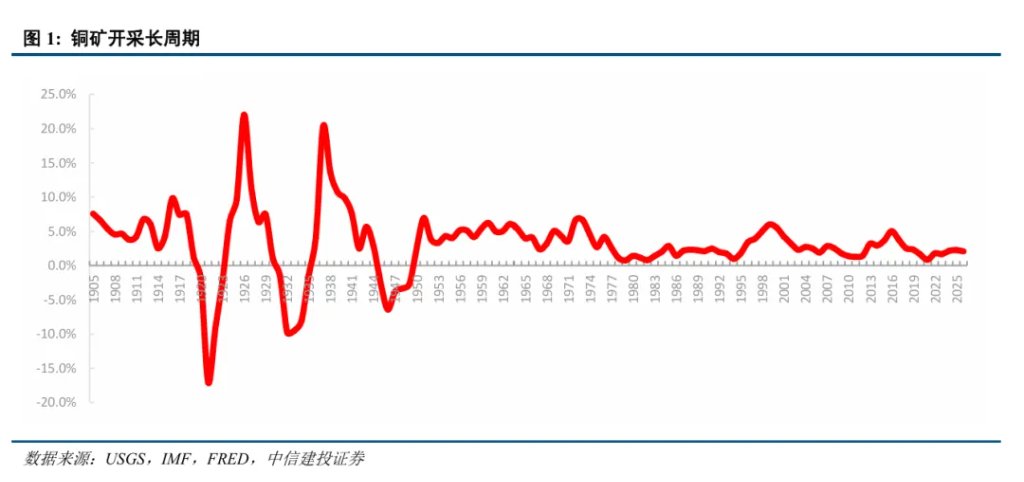
1900-yildan buyon mis konlaridagi o‘sishni ko‘radigan bo‘lsak, 1900-1950-yillar oralig‘ida global mis konlari ishlab chiqarish o‘sishi 1950 yildan keyingi davrga nisbatan ancha kuchli bo‘lgan. Ikkinchi Jahon urushidan so‘ng, mis konlarini qazib olish bosqichma-bosqich yuqori sifatli konlardan katta hajmdagi past sifatli porfir mis konlariga o‘tdi, kapital chuqurlashuvi ta'minot javob mexanizmini o‘zgartirdi.
Shu sababli, biz 1950 yilni zamonaviy mis ta'minot sikllarini o‘rganish uchun boshlanish nuqtasi sifatida tanladik. Bu oddiygina oldingi davrning juda keskin ta'minot o‘zgarishlaridan chetlashish uchun emas, balki 1950 yil oldi va keyingi mis konlari o‘sish sur’atlarining iqtisodiy ahamiyati farqli bo‘lgani uchun: undan oldinroq urush, inqiroz va mavjud quvvatning vaqtinchalik to‘xtatilishi sababli qisqa muddatli miqdoriy moslashuvlar ko‘rilsa, undan keyin esa yirik konchilik kapital chuqurlashuvi va global resurs markazlarining tarqalishi, mis konlari o‘sishini ilgari amalga oshirilgan narx va investitsiya qarorlarining kechikkan natijasiga aylantirdi.
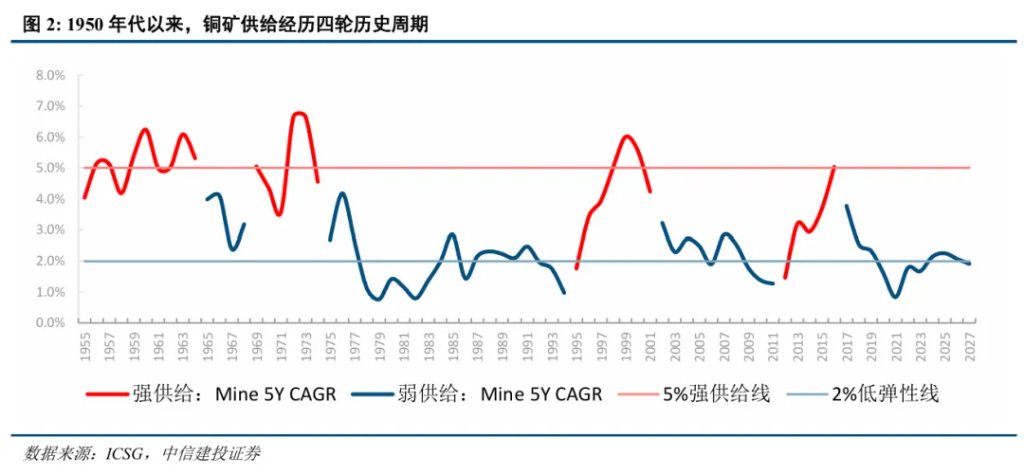
Global mis konlari ishlab chiqarishining yillik aralash o‘sish sur’ati bilan o‘lchansa, 1950-yildan loyiha yuklamalari chiqarilganda to‘rt marta quvvat bo‘shatish siklini ko‘rish mumkin.
Tarixan, besh yillik CAGR (Compound Annual Growth Rate) 4%—5% va undan ko‘proqga ko‘tarilib, bosqich davomida bir necha marta 5%dan yuqoriga chiqqan davrlar, odatda oldingi investitsiyalar natijasida yirik loyihalarning bir vaqtda natija bera boshlashiga mos keladi. Bular “kuchli ta'minot bo‘shatilish bosqichi” deb ataladi. Besh yillik CAGR yuqori bosqichdan tushib, 2% atrofida bo‘lsa, bu avvalgi loyihalar zaxirasining bosqichma-bosqich kamayganini va ta'minotning yana past elastiklik holatiga qaytganini anglatadi.
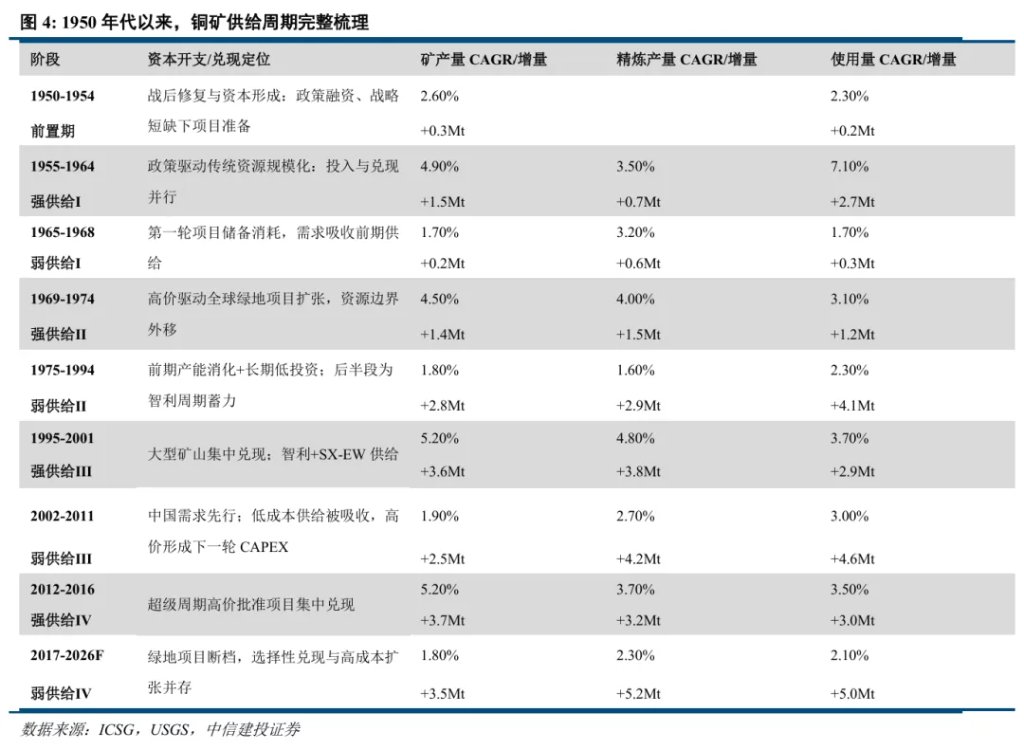
Birinchi ta'minot sikli 1955-1968 yillar (14 yil): 1955-1964 (10 yil) – kuchli ta'minot bosqichi, ishlab chiqarish CAGR 4.9%; 1965-1968 (4 yil) — zaif ta'minot, CAGR 1.7%.
Ikkinchi sikl 1969-1994 yillar (25 yil): 1969-1974 (5 yil) – kuchli ta'minot, CAGR 4.5%; 1975-1994 (20 yil) – zaif ta'minot, CAGR 1.8%.
Uchinchi sikl 1995-2011 yillar (17 yil): 1995-2001 (7 yil) – kuchli ta'minot, CAGR 5.2%; 2002-2011 (10 yil) – zaif ta'minot, CAGR 1.9%.
To‘rtinchi sikl 2012-yildan hozirgacha (15+ yil): 2012-2016 (5 yil) – kuchli ta'minot, CAGR 5.2%; 2017-2026F (9 yil) — zaif ta'minot, CAGR 1.8%.
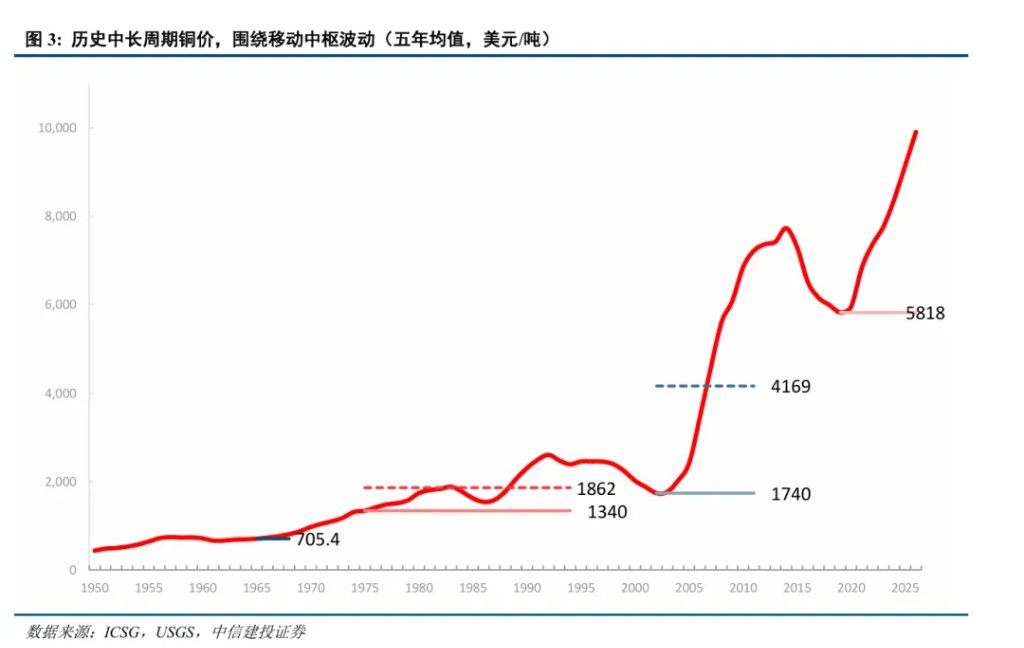
Narx dinamikasiga to‘g‘ri kelsak, mis narxi uzoq muddatda biror doimiy o‘rtachaga intilib tebranish o‘rniga, har safar ta'minot sikllari almashishida avvalgi platformani tark etib, yangi narx oraliqlarini shakllantirishni ko‘rsatadi.
Batafsil retrospektiv tahlil orqali, nima uchun har bir kuchli ta'minot sikli tugagach, navbatdagi mis narxi oddiygina avvalgi o‘rtacha qiymatga qaytmay, balki yuqoriroq yangi platformaga kirishini ajratib ko‘rsatamiz.
II. Birinchi ta'minot sikli: Siyosat tomonidan an’anaviy resurslarni ommaviy rivojlantirish (1955-1964)
Birinchi kuchli ta'minot emissiyasi faqat bozor narxlari tomonidan emas, balki AQSH hukumati strategik zaxira, moliyaviy yordam va xarid kafolati orqali mis resurslarini rivojlantirishning investitsiya va sotuv xavfini pasaytirish orqali boshqarildi.
Koreya urushi va sovuq urushning dastlabki sanoat safarbarligi AQSHning strategik resurs xavfsizligini yanada oshirdi. 1946 yildagi “Strategik va muhim materiallarni zaxiralash to‘g‘risidagi qonun” zaxira maqsadlari va davlat xaridlari asosini yaratdi; 1950 yildagi “Mudofaa ishlab chiqarish to‘g‘risida”gi qonun esa davlat kreditlari, uzoq muddatli kontrakt va soliq imtiyozlari orqali hozirgi va to‘xtatilgan yoki chegara konlar ishlab chiqarishi va quvvatini kengaytirishni qo‘llab-quvvatladi. Shu siyosatlar yordamida davlat xavfsizligi ehtiyojlari kon loyihalariga investitsiya uchun sharoit yaratdi.
1955-1964 yillardagi yangi mis konlarini rivojlantirish asosan an’anaviy kon mintaqalarida kengaytirish, qayta ishga tushirish va allaqachon ma’lum bo‘lgan konlarni rivojlantirishga urg‘u berdi. Mintaqaviy nuqtai nazardan, Janubiy va Markaziy Afrika mis kamari, Shimoliy Amerika va Chili–Peru And mis konlari uch asosiy o‘sish markazini tashkil qildi. Sovet Ittifoqi va Sharqiy Yevropa ham shu davrda muhim o‘sishga hissa qo‘shdi.
Dunyo mis konlari ishlab chiqarishi 1955-yildagi 2,9 million tonnadan 1964-yilda 4,443 million tonnagacha o‘sdi, jami o‘sish taxminan 1,54 million tonna. Shimoliy Amerika AQSH siyosatidan eng bevosita foyda ko‘rdi, davlat dastaklari chegara konlarga va past sifatli konlarga to‘g‘ridan-to‘g‘ri yordam berdi. Shimoliy Amerikadan tashqari, asosiy o‘sish Yevropa kon kapitali yordamida Zambiya-Kongo mis kamari hamda Chili va Perudagi yirik loyihalardan erishildi. Sovet Ittifoqi va Sharqiy Yevropa ham muhim kengayishga erishdi. 1955-1964 yillarda Sovet Ittifoqi va Sharqiy Yevropa 384 ming tonna ishlab chiqarishga hissa qo‘shdi, bu sotsialistik industrializatsiya doirasidagi mustaqil kengayishdir.
Ta'minot kengayishi narxlarni avval pasaytirdi, 1957-1958-yillardagi narx tushishi birinchi bosqichdagi quvvat bo‘shatilishi bilan mos keldi. Ta'minotning ijobiy effekti talab tomonidan so‘rib olinganda, mis narxining belgilanish markazi yangi ishlab chiqarishdan chegaradagi ta'minot o‘zgaruvchanligiga o‘tdi va narx markazi yuqoriga ko‘tarila boshladi.
1964-yilda, urushdan keyingi sanoatlashuv davom etar ekan, oldingi quvvat so‘rilib ketdi va mis narxi qayta oshirish shartlari vujudga keldi va yangi sikl boshlanishi yuz berdi.
Global mis konlari ishlab chiqarishi 1964-yildagi 4,443 mln tonnadan 1968-yilda 5,01 mln tonnagacha o‘sdi, CAGR 3% atrofida, 1955-1964 yillardagi 5,3%dan sekinlashdi; ta'minot o‘sishi pasayishi va ishlab chiqarish xarajatlarining oshishi mis narxining yanada pasayishiga cheklov qo‘ydi. Ta'minot sikli kuchlidan sustga almashgach, mis narxi narxlash asosi chegaradagi ta'minot o‘zgarishlariga o‘tdi va ish tashlash hamda transport xavfi natijalari bozorga kuchliroq ta'sir qildi, yuqori narx esa o‘z navbatida ishchi-xo‘jayin daromad taqsimoti va resurs davlatlarining manfaatini kuchaytirdi.
1965-yildan 1974-yilgacha o‘rtacha nominal narx 1,090 dollar/tonna bo‘lib, bu 1955-1964 yillardagi 683 dollardan ancha yuqori.
III. Ikkinchi ta'minot sikli: Yuqori narx va resurs xavfsizligi global kengayishni keltirib chiqardi (1969-1974)
Ikkinchi bosqich ta'minot kengayishi yuqori narx va resurs xavfsizligi natijasida yuzaga chiqdi: birinchi bosqich ortiqcha zaxira sanoat talab tomonidan o‘zlashtirilgach, zaxira buferlari qisqardi, bozor yangi resurslar va uzilishlar uchun yuqoriroq mukofot to‘lashga tayyor bo‘ldi.
1960-yillar oxirlarida energetika, avtomobil, qurilish, maishiy tehnika va sanoat uskunalari talabi davom etdi, oldingi ortiqcha ta'minot tezda qisqardi. AQSH ning strategik mis zaxirasi 1963 yil oxirida taxminan 1,036 mln tonnadan 1967-yilda taxminan 250 ming tonnaga tushdi, bu asosiy iste’molchi davlatlar uchun ta'minot buferining ancha kamayganini anglatadi.
1971 yil “Nixon to‘xtatuvi”dan so‘ng Bretton Woods tizimi deyarli tugatildi, 1973 yilda asosiy valyutalar o‘zgaruvchan kursga o‘tgandan keyin rasmiy tugatildi. Bu paytda dollar qadrsizlanishi, inflyatsiya va fizik aktivlarning moliyaviylashtirilgan inflyatsiyadan himoya qilish roli aktiv narxini tushunishda muhim asos bo‘ldi.
1969-1974-yillardagi yangi ta'minot global yashil maydonlar, past sifatli va katta tonnali resurslarga o‘tdi. Mintaqaviy jihatdan resurslar AQSH g‘arbiy hududlaridan Kanada, And tog‘lari (Janubiy Amerika), Janubi-Sharqiy Osiyo, Afrika va Okeaniyaga kengayib, kon, boyitish, qayta ishlash, energiya va transport infratuzilmasining birlashtirilgan holda qurilishini talab qildi.
Jahon mis konlari ishlab chiqarishi 1969-yildagi 5,682 ming tonnadan 1974-yilda 7,097 ming tonnagacha, besh yilda 1,415 ming tonnaga oshdi. Kanada g‘arbi va Tinch okeani atrofidagi yangi konlar bozor iqtisodiyotidagi asosiy o‘sish nuqtasi bo‘ldi. Chili (And tog‘lari) va Zair (bugungi Kongo Demokratik Respublikasi) esa an’anaviy hudud kengayishlarida o‘sish berdi. Sovet Ittifoqi va Polsha ham muhim hissa qo‘shdi, jami 310 ming tonna netto ishlab chiqarish o‘sishiga sabab bo‘ldi. 19 ming tonnaga yaqin Sovet Ittifoqi va 13,9 ming tonnaga Polsha hissa qo‘shdi.
1955-1964-yillar bilan solishtirganda, 1967-1974-yillarda mis konlarini rivojlantirish usuli an’anaviy hududlardagi kengaytirish, qayta ishga tushirish va oldindan ma’lum bo‘lgan konlardan, global yashil maydonlar, past sifatli va katta hajmdagi resurslarga ko‘chdi. Ta'minot sikli narx siklidan kechroq yakunlandi.
Inflyatsiya va pul omillari nominal narxlarni oshirdi, 1969-1974-yillar kuchli ta'minot bosqichlari ichida yagona davr bo‘lib, unda mis narxi sezilarli o‘sdi.
1973-1974 yillar mis mustaqil harakati emas edi, global xomashyo narxlari birgalikda ko‘tarildi: Bretton Woods tizimi buzilganidan so‘ng dollar qadrsizlandi, fizik aktivlar inflyatsiyadan himoyalanish uchun kuchli talabga ega bo‘ldi. Jahon banki 1974 yil boshida mis narxlari ishlab chiqarish ko‘paygan bo‘lsada oshishda davom etganini qayd qilib, bu bozor kutilmalari va spekulyativ kuchlarning roli bilan izohlanishini ta’kidladi.
Ikki marotaba talab pasayishi (1975, 1982) zaxiralarni yo‘q qilish davrini uzaytirdi, narx markazining ko‘tarilishi 1987-yildan keyin ro‘y berdi, chunki zaxiralar, ishlatilmayotgan quvvat va yangi loyiha buferlari bir paytda zaiflashdi.
1974 yildan so'ng ta'minot o‘sishi sustlashganda, mis narxlari zudlik bilan o‘sish trendiga kirmadi, lekin yangi nominal narx pastki darajasi aniqlandi. Jahon mis konlari ishlab chiqarishi 1974 yildagi 7,097 mln tonnadan 1986-yilda 8,319 mln tonnagacha, CAGR atigi 1,3%, 1969-1974 yillardagi 5,9%dan ancha past. Ta'minot o‘sishining pasayishi va ishlab chiqarish xarajatlarining oshishi mis narxining yanada pasayishiga yo‘l qo‘ymadi. Biroq, 1975 va 1982 yillardagi ikki martalik talab inqirozi zaxira qisqarishini kechiktirdi, mis narxi yangi past chegarada uzoq vaqt tebrandi.
1986 yil oxiriga kelib, zaxiralar 1983 yilgi maksimaldan yarmiga tushib qoldi. 1987 yilda jahon tijorat zaxiralari 890 ming tonnadan 520 ming tonnagacha qisqardi; shu davrda mis iste'moli 10,44 mln tonna bo‘lib, ishlab chiqarishdan (10,21 mln tonna) ko‘proq bo‘ldi va bozor zaxira ortig‘idan real resurs yetishmasligiga o‘tdi.
1987-1990 yillarda nominal mis narxi o‘rtacha 2,474 dollar/tonna bo‘lib, 1982-1986 yillardagi 1,448 dollardan taxminan 71%ga oshdi, 1991-1992 yillarda 2,450-2,550 dollar atrofida saqlanib qoldi. Shunday qilib, yangi nominal narx markazi tasdiqlandi.
IV. Uchinchi ta'minot sikli: Chili liderligi va SX-EW texnologiyasi
Uchinchi sikl globallashuv, resurs ochiqligi va texnologiyalar tarqalishi natijasida kuchli ishlab chiqarish bosqichini keltirib chiqardi — 1980-yillar oxiri va 1990-yillar boshlarida to‘plangan loyihalar 1995-2001-yillarda bir vaqtning o‘zida ishga tushdi va kengaytirildi.
1990-yillarda elektronika, elektr energetika, qurilish va ishlab chiqarish tarmoqlari Sharqiy Osiyoga ko‘chdi, Osiyo o‘z navbatida global tozalangan mis iste'molining muhim hududiga aylandi. 1990-yillar oxiriga kelib, Osiyo dunyo bo‘yicha tozalangan mis iste'molining uchdan bir qismini o‘zlashtirdi, talab kutilmalarida struktural o‘zgarish vujudga keldi.
Chilida konchilik ochiqligi va global kapital oqimi ushbu kengayish bosqichiga institutsional asos bo‘ldi.
Bu bosqichdagi yangi ta'minot asosan Chilining yirik porfir konlari tomonidan yetakchilik qilindi, Avstraliya, Indoneziya, Argentina va Perudagi yirik loyihalar esa uni to‘ldirdi; SX-EW texnologiyasi esa oksid konlari, past sifatli konlar va chiqindi jinslarni iqtisodiy jihatdan ishlash mumkin bo‘lgan resurslar ro‘yxatiga olib kirdi.
Jahon mis konlari ishlab chiqarishi 1995-yildagi 10,07 mln tonnadan 2001-yilda 13,636 mln tonnagacha, olti yilda 3,566 mln tonnaga, CAGR 5,2%ga oshdi — oldingi ikki sikldan keyingi eng katta o‘sish.
Janubiy Amerika And tog‘lari mutlaq asosiy hudud bo‘ldi, Chili jahon bo‘yicha sof o‘sishning olti qismini taqdim etdi. Loyihaviy nuqtayi nazardan, SX-EW ba'zi loyihalarning an’anaviy eritish–tozalash zanjiriga bog‘liqligini kamaytirdi, oksidli konlar va chiqindi jinslardan bevosita katod mis olish imkonini berdi va ayrim loyihalarni tezlashtirdi. Biroq, bu barcha loyihalarning bir birlik kapital va ekspluatatsiya xarajatlari albatta past bo‘lishini anglatmaydi.
2001-yildan keyin ta'minot loyihalari kamayashi va Xitoy talabi tezlashuvi 2002-2011-yillarda bir vaqtga to‘g‘ri kelib, mis bozi “ortalikdan ortiq quvvat, past narx”dan “past elastik ta'minot, narx markazining qayta baholanishi”ga o‘tdi.
Oldingi samarali ishga tushilishdan so‘ng, dunyo mis konlari ta'minoti birdaniga o‘sishni to‘xtatmadi, lekin o‘sish sur’ati sezilarli pasaydi.
1997-2001-yillarda past mis narxlari qidiruv byudjetlarini va yangi yashil loyihalarga sarmoya kiritishni qisqartirib yubordi, ba'zi yuqori xarajatli loyihalar kechiktirildi yoki bekor qilindi. Yirik mis konini qazishdan foydalanishga topshirishga qadar ko‘p yillar kerak bo‘lgani uchun, past narxlar davrida loyihalar uzilishi 2003-yildan boshlab yangi ta'minot yetishmasligi sifatida ko‘rina boshladi.
Jahon mis konlari ishlab chiqarishi 2002-yildagi taxminan 13,6 mln tonnadan 2011-yilda 16,1 mln tonnagacha, CAGR 1,9%; 1995-2001-yillardagi 5,2%dan ancha past.
Shu davrda jahonda ishlatilgan mis kattaligi taxminan 15,3 mln tonnadan 19,9 mln tonnagacha, CAGR 3,0%. Xitoy bu davrning o‘sishda markaziy o‘rniga ega bo‘ldi.
Jahon Savdo Tashkilotiga a'zo bo‘lishi bilan, eksport ishlab chiqarish, maishiy texnika, mashina va elektronika sanoati tez rivojlandi; shu bilan birga, shaharsozlik, uy-joy qurilishi, elektr tarmoqlari va transport infratuzilmasi iqtisodiy o‘sish birligiga to‘g‘ri keladigan mis iste'mol intensivligini ancha oshirdi.
2002-2011-yillarda mis narxining o‘rtacha qiymati 5,936 dollar/tonna bo‘lib, 1995-2001-yillardagi 1,814 dollardan 227% (uch barobar) yuqori.
V. To‘rtinchi ta'minot sikli: Super sikl CAPEX bosqichi (2012-2016)
To‘rtinchi kuchli ta'minot bosqichi 2002-2011 yillardagi mis narxining ko‘tarilishi va Xitoy talabining shokka olib kelishi tufayli tarixiy darajadagi sarmoyaga olib keldi va 2012-2016 yillarda bir yo‘la ishlab chiqarildi.
Xitoy o‘zining mis resurslari va konlar ishlab chiqarishi bilan talabni bir vaqtning o‘zida ta'minlay olmadi, yangi iste'mol ortiqcha har qachongidan ham ko‘proq xorijiy konlar, mis konsentrati, tozalangan mis va chiqindi mis importiga bog‘liq bo‘lib qoldi. 2011 yillar atrofida Xitoyda mis iste'moli jahon bo‘yicha 40%ga yetdi, uning tozalangan mis importi jahon tozalangan mis savdosining 40%iga yetdi. Shu paytda Xitoyda investitsiyalarning YaIMdagi ulushi 1980 yildagi 35%dan, 2010 yilda 49%ga chiqdi, infratuzilma va ishlab chiqarish ikki barobar (fizik investitsiyaning taxminan 27% va 31%)ni tashkil etdi, uy-joy investitsiyalari esa YaIMning 2004 yildagi taxminan 5,5%dan 2011 yilda 9%ga o‘sdi.
Shu sababli, kon kompaniyalari Xitoy talabini oddiy tsiklik tiklanish o‘rniga uzoq muddatli prognozga oldi va loyihaning ishlash muddati davomida mis narxi va bozor sig‘imi kutilmalarini yuqoriladilar. Talab prognozi, mis narxi va moliyaviy sharoitlar natijasida global mis konlarini rivojlantirishga sarmoya tarixiy maksimalga etdi.
Bu davrdagi global ta'minot mintaqaviy jihatdan yanada tarqalgan bo‘lsa ham, mutlaq o‘sish avvalgidan kattaroq, lekin resurs turi bo‘yicha yirik sulfida konlari va konsentrat tizimiga yuqori darajada tayangan, kapital va boshqaruv nuqtai nazaridan esa murakkablashgan.
Mintaqaviy nuqtai nazardan, Peru eng katta loyihaviy o‘sish markaziga aylandi, Mo‘g‘uliston yangi yirik resurs markazi bo‘lib, Meksika va AQSH qo‘ng‘ir loyihalar kengayishi orqali o‘sishga hissa qo‘shdi, Afrika mis kamari esa qo‘shimcha berdi, Chilidagi yangi loyihalar esa asosan eski konlarning pasayishini chekladi.
2017-yildan so‘ng, ta'minot cho‘qqisi so‘rilgach, yangi yashil loyiha uzilishi va strukturali talab o‘sishi narxning yangi past chegarasini ko‘tarishga olib keldi.
2017-yildan boshlab, yangi loyihalar to‘liq yo‘q bo‘lmadi, lekin ular ko‘proq tarqoq va uzoq davomiy ko‘tarilish bilan ajraldi — 2012-2016 yillardagi kabi bir vaqtning o‘zida kuchli ta'minot emissiyasi yuz bermadi.
Qo‘ng‘ir loyiha kengayishi yashil loyihalardan ustun, kon kompaniyalari past narx bosqichida balansni tiklash va mavjud konlarni saqlashga ustuvor ahamiyat berdi; shu bilan birga, konlarning darajasi tushishi, uskuna va energiya xarajati oshishi, ruxsat, ekologiya va jamiyat bilan kelishuv muddati uzayishi yuqori narxlarning tezda yangi samarali ta'minotga aylanishini qiyinlashtirdi.
2017-2020-yillarda global mis konlari ishlab chiqarish CAGR 1,1%gacha pasaydi, 2012-2016-yillar bilan solishtirganda 4,1 punktga kamaydi.
2017-2020-yillarda nominal mis narxining markazi 6,221 dollar/tonna atrofida, narx asta-sekin pastki chegarani yaratdi, biroq nominal narxning eng past nuqtasi ham 2016 yilgacha past darajaga qaytmadi.
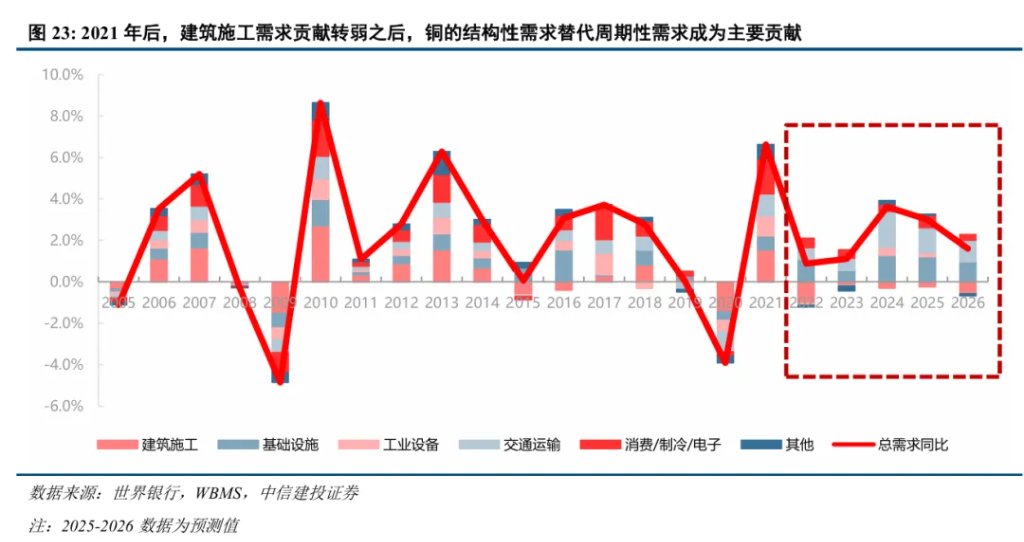
2020-yildan boshlab, strukturali talab o‘sishi davom etmoqda va yuqori xarajatli resurslarni talab qilmoqda. 2021-2025 yillarda elektr tarmoqlari investitsiyasi, transportni elektrlashtirish, qayta tiklanadigan energiya va raqamli infratuzilma yangi chegara talab manbalariga aylandi. Ko‘chmas mulk va oddiy ishlab chiqarish bilan solishtirganda, bu talablar ancha rejalashtirilgan va qisqa muddatli narx o‘zgarishiga kamroq sezgir.
2021-2025 yillarda nominal mis narxi o‘rtacha 9,145 dollar/tonnaga ko‘tarildi, bu 2017-2020 yillardagi qiymatdan taxminan 47%, 2012-2016 yillardagi qiymatdan esa 33%ga yuqori. Bu narxning 2017-2020-yillar platformasidan chiqib, yangi yuqori intervalga kirganini ko‘rsatadi.
VI. Hozirgi mis narxi narx markazining yuqorilash shartlariga javob beradimi?
To‘rt bosqichlik sikl ko‘rsatadi: avvalgi past xarajatli ta'minot kengayishi so‘rilgandan so‘ng, talab hali ham yangi resurslarni talab qilib turganda, mis narxi eski platformani tark etish uchun asosiy shartga ega bo‘ladi.
Shu sababli, ta'minot o‘sishining pasayishi narxni qayta baholash uchun muhim signal bo‘lsa-da, u mis narxi markazining ko‘tarilishi uchun yetarli shart emas. Bu harakatni aniqlash uchun, ta'minot buferi, talabning barqarorligi va chegaradagi ishlab chiqarish xarajatlarini ham baholash lozim.
Birinchi shart, avvalgi ta'minot kengashidan yaratilgan buferlarning bosqinchalik so‘rilib ketishi, yuqori narxlar tezda yetarlicha yangi ishlab chiqarishni keltirib chiqara olmagan hollarda, samarali ta'minot elastikligi pasayadi.
Yirik loyihalar bir vaqtning o‘zida ishga tushirilgandan so‘ng, mis ishlab chiqarish sur’ati pasayadi – bu esa oldingi loyihalar zaxirasining so‘rilish energiyasi sustlashganini bildiradi.
Shu sharoitda, ish tashlash, transport uzilishlari va resurs siyosatidagi o‘zgarishlar narxning o‘zgarishini osonroq kuchaytiradi; agar bu bezovtaliklar investitsiyani kechiktirsa yoki loyihalar rentabelligiga yuqoriroq talablar qo‘ysa, u holdagina bu ta'sir qisqa muddatli xavf mukofotidan uzoq muddatli ta'minot xarajatiga aylanadi.
Bundan tashqari, kuchli ta'minot emissiyasi ko‘pincha mis narxining pasayishiga olib kelgan bo‘lsa-da, pul va inflyatsiya omillarini hisobga olganda, nominal mis narxi doimo tushmaydi. 1969-1974-yillar tajribasi ekstremal vaziyatlarda ham mis narxining nominal markazi pul va kredit zarbasini hisobga olishini ko‘rsatadi.
Ikkinchi shart: Talabning keskin pasayishi markazning ko‘tarilish tezligini kechiktirishi mumkin, davomli o‘sadigan va narxga sezgirligi past chegara talabi mavjud bo‘lishi zarur.
Talab ta'minotni davomli so‘ra olishi kerak va qisqa muddatli zaxira to‘ldirish uchun emas.
1974-yildan so‘ng, 1980-yillarning o‘rtalariga qadar bo‘lib o‘tgan voqealar, ta'minotning sekinlashuvi narx markazini zudlik bilan oshirmasligini ko‘rsatadi. Iqtisodiy inqiroz, talab moslashuvi va zaxira qisqarishi uzoq vaqtgacha bozorni muvozanatda ushlab turishi mumkin.
2002-yildan so‘ng esa, Xitoyning sanoatlashuvi va shaharsozligi davomli yangi talabni shakllantirdi va oldingi quvvat kengayishini to‘liq so‘rib oldi.
Uchinchi shart, yangi talabni qondirish uchun zarur bo‘lgan chegara resurslari yuqori ishlab chiqarish xarajatlari va kapital rentabelligini talab qiladi.
Texnologik taraqqiyot va yangi resurs markazlari doimiy ravishda yetarlicha past xarajatli qo‘shimcha ishlab chiqarish o‘rnatishga majbur, shundagina chegara ta'minot narxi kamayadi.
1990-yillarda Chilidagi yirik konlar va SX-EW texnologiyasi haqiqatdan ham ta'minotni oshirdi, ba'zi resurslarning rivojlantirish iqtisodini yaxshiladi, lekin oxir-oqibat mis narxi markazini abadiy yuqorilashini to‘xtatib qo‘ya olmadi. Yangi ishlab chiqarish so‘rib bo‘lingach, bozor baribir keyingi resurslarni rivojlantirishga o‘tadi.
2021-yildan keyingi asosiy o‘zgarish {shuki}, super sikl loyihalarining samarali natijasi so‘ng ta'minot o‘sishi sekinlashdi va elektr tizimlari va elektrlashtirishga investitsiyalar natijasida talab o‘sishi sekin-asta bir-biriga yaqinlashdi.
Ta'minot qisqa miqdorda ishlab chiqarishni o‘sishiga qiyinchilik — samarali ishlab chiqarishga aylantirish qiyin bo‘ldi, global mis sanoati 5%ga yaqin kuchli ta'minot sikliga qaytmadi.
Talab tomoni, ko‘chmas mulk zaiflashishi misga bo‘lgan umumiy talab ham pasayishini anglatmaydi — strukturali talab mavjud fizik investitsiyaga asoslangan. Elektr tarmog‘i qurilishi, transport elektrifikatsiyasi va energiya tizimi investitsiyalar an’anaviy ko‘chmas mulk siklidan farqli talab manbai beradi.
IEA 2025-yilgi hisobotida Xitoy elektr tarmog‘iga investitsiyalari oldingi ikki yil global mis talabining eng katta yagona o‘sish manbai bo‘lganini ta’kidlaydi. Bu shuni bildiradiki, talab izchilligi mavjud fizik sarmoyaga asoslangan, to‘liq ravishda uzoq muddatli rivoyatga bog‘liq emas.
2017 yil mis narxi markazining yuqorilash zaruriy sharti shakllangan vaqt, 2021 yildan keyin esa bu yetarli shartlar ochiq-oydin ravshanlashgan bosqich bo‘ldi. Ta'minot zaiflashishi narxning eski past nuqtaga qaytishini chekladi, struktural talab esa narxning eski platformadan chiqishini belgiladi va yuqori chegara rag‘batlantiruvchi xarajatlar esa yangi narx platformasining balandligi va davomiyligini belgilaydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Blackstone AirTrunk 1,5 milliard dollar REIT IPO sini kechiktirdi: daromad stavkasi 6% ga chiqsa ham hech kim sotib olmadi, AI infratuzilmasiga moliyalashtirish 5,2% AQSh obligatsiya foiz stavkasi bilan to‘qnashdi
BlackStone’ga qarashli ma’lumot markazi operatori AirTrunk o‘zining 1,5 milliard dollarlik Singapur ko‘chmas mulk investitsiya fondi (REIT) ni IPO qilish rejasini 2027 yilning birinchi yoki ikkinchi choragiga qadar kechiktirishga qaror qildi. AQSH davlat obligatsiyalari daromadliligining oshishi va bozor o‘zgaruvchanligining kuchayishi investorlarni ehtiyotkorlikka undamoqda; rentabellik 5,5 foizdan taxminan 6 foizgacha ko‘tarilganiga qaramay, talab oshmadi. Yuqori kapital xarajatlari esa AI infrastrukturasini kengaytirishda muhim to‘siqqa aylangan.
CoreWeave aksiyalari va obligatsiyalari birgalikda quladi! Aksiya narxi 15% ga tushib ketdi, obligatsiyalar muammoga duch keldi, Musk "dahshatli" deb hayron qoldi
Analitiklar ta'kidlaydi, kompaniya taxminan 9% foiz stavkasi bilan qarz olmoqda, lekin investitsiya daromadligi 5% ga yetmaydi, qarz va ijara majburiyatlari jami 52 milliard dollarni tashkil qiladi, aktsiya qiymatining nolga teng bo'lishi xavfi bor. Inflyatsiyaning oshishi AQSh davlat obligatsiyalari uzun muddatli daromadlarini ko'taradi, bu esa kapital talab qiluvchi AI kompaniyalarining moliyalashtirish mantiqiga tizimli shubha tug'diradi; prognoz platformasi 2027-yilgacha bankrot bo'lish ehtimoli 17% ga yetganini ko'rsatmoqda.

AQSh Federal rezerva Banki "Bej rang Kitob" neft narxining "shiddatli" o‘sishini ogohlantirdi: yarim hududlarda narx bosimi kuchli yoki yanada kuchayishi mumkin, korxonalar narx oshishi va foyda qisqarishi bilan yuzlashmoqda
Bej tegishli hisobotda, AQSHdagi barcha 12 mintaqaviy Federal rezerv hududi neft narxlarining oshishi ta’siri haqida gapirdi, korxonalar dizel narxlarining yuqoriligi va yonilg‘i uchun qo‘shimcha to‘lovlarning yangi xarajatlarni butun ta’minot zanjiri bo‘ylab uzatayotganini ta’kidlamoqda. Oxirgi bir oydan ko‘proq vaqt oldin chiqarilgan bej tegishli hisobotdan beri Amerikada iqtisodiy o‘sish mo‘tadil bo‘ldi va asosiy tayanch sanoat sohasi bo‘ldi. Mehnat bozori kam ishga qabul qilish va kam ishdan bo‘shatish holati bilan davom etmoqda, hududlarning deyarli yarmi kompaniyalari AI sarmoyalarining mehnat resurslariga ta’siri haqida ma’lumot berdi.
Kripto narxlari
Ko'proq


