
“Qarilikdan ‘universal sotuvchi’gacha, Lumentum qanday qilib muvaffaqiyatga erishdi?”

Delfin janoblari optik ulanish sohasini tahlil qilganda ta'kidladi: optik modulning o‘rni qayerda bo‘lishidan qat'i nazar, yuqori qiymatli (baland ekvivalent qiymat va muayyan to‘siqlarga ega) optik dvigatelning ahamiyati har doim barqaror bo‘lib qoladi.
Bu safar Delfin janoblari aynan ushbu yo‘nalishdagi eng tajribali kompaniyalardan biri — Lumentum (LITE.O) ni o‘rganadi. Uning aksiya narxi bir yil ichida qariyb 10 baravarga oshdi, bozor qiymati 70 milliard dollardan oshdi va 2026 yil mart oyida Nvidia to'g'ridan-to'g'ri 2 milliard dollar investitsiya qilishini e'lon qildi.
Bitta optik ulanish zanjiri qanday qurilganini tahlil qiladigan bo‘lsak: ma'lumot markazidagi ma'lumotlarni uzatishda, signal doimiy ravishda optik va elektrga aylantiriladi, elektr signal avval “tarjima” qilib optik signalgacha aylantiriladi, optik tolada uzatiladi va yana elektr signaliga aylantiriladi.
Aynan shu “tarjima” funksiyasini bajaruvchi komponent optik modul deb ataladi, optik moduldagi eng asosiy, ishlab chiqarish uchun eng murakkab va eng qimmat bo‘lgan qismlar esa nur chiqaruvchi lazer chipidir — buni butun optik tarmoqning “chiroqlari” deb hisoblash mumkin.Lumentum aynan shu “chiroq”ni sotadi va butun dunyoda bir nechta kompaniyalar orasida fosfid indiyli plastinkadan o‘zi ishlab chiqa oladiganlardan biridir.
Biroq “nur chiqaruvchi chip sotish”ning o‘zi ushbu marta yuzaga keladigan qayta baholashni tushuntira olmaydi. Asl o‘zgarishning asosida AI super sikli optik qurilmalarning narxlash mantiqini tubdan o‘zgartirgani yotibdi:
An’anaviy optik qurilmalar bu tipik kuchli siklli biznes: talab katta bulut xizmatlari va an’anaviy ma’lumot markazlari qurilishi kapital xarajatlariga bog‘liq bo‘lib, ta’minot va talab asosan muvozanatda, raqobat kuchli, narxlar yildan-yilga arzonlashadi. AI klaster qurilishi to‘lqini esa ushbu tuzilmani tubdan o‘zgartirdi — GPUlarning yirik gorizontal o‘zaro bog‘lanishi natijasida yuqori tezlikdagi optik ulanishga bo‘lgan talab eksponensial tarzda o‘sdi va 800G dan 1.6T ga o‘tilishi esa yuqori darajadagi lazer chiplarining bitta tizimdagi ishlatilish miqdorini yana oshirdi.
Bunga ta’minot tomonining to‘liq nomutanosibligi javob beradi — yuqori tezlikdagi lazer chiplarining (200G dan yuqori) ommaviy ishlab chiqarish to‘siqlari juda baland, butun dunyoda atigi bir nechta kompaniyalar ishlab chiqarishni kengaytira oladi, kengaytirish faqat o‘zining yangi plastinka zavodiga tayaniladi, qisqa muddatda taklif qattiq chegaralangan, o‘rta va uzoq muddatda esa rivojlanish sekin boradi.
Talab portlash darajasida o‘sib borar ekan, ishlab chiqarish quvvati esa tezda moslasha olmayotgan paytda, ilgari aniq bo‘lgan sikl tebranishlari zaiflashib, soha ta’minot cheklangan sotuvchi bozoriga aylanadi — asosiy ishlab chiqaruvchilar bir vaqtning o‘zida premium narxlar, uzoq muddatli kontraktlar va yuqori foyda marjasi kabi uch tomonlama qo‘shimcha daromaddan foydalana boshlaydi.
Aynan shuning uchun Delfin janoblari Lumentumni AI optik ulanilishi yo‘nalishidagi asosiy tadqiqot obyekt sifatida belgilaydi. Ushbu maqolada Delfin janoblari Lumentumning turli yo‘nalishlarini sistematik ko‘rib chiqadi va quyidagi ikki asosiy savolga javob beradi:
1. Bir dona 800G/1.6T optik modulda, lazer chipi qanday qilib qiymat va ishlab chiqarish rentabelligi bo‘yicha ikki tomonlama asosiy to‘siqqa aylanadi?
2. Lumentumning beshta mahsulot yo‘nalishi (EML, CW, telekom komponentlari, optik modullar, OCS) AI klasterida qaysi qatlamlarda joylashadi va raqobat holati qanday? (Hajm chekloviga ko‘ra, bu maqolada asosan dastlabki ikki yo‘nalishga urg‘u beriladi)
Batafsil tahlil quyida
I. Yagona optik qurilmadan integratsiyalashgan foton platformasigacha
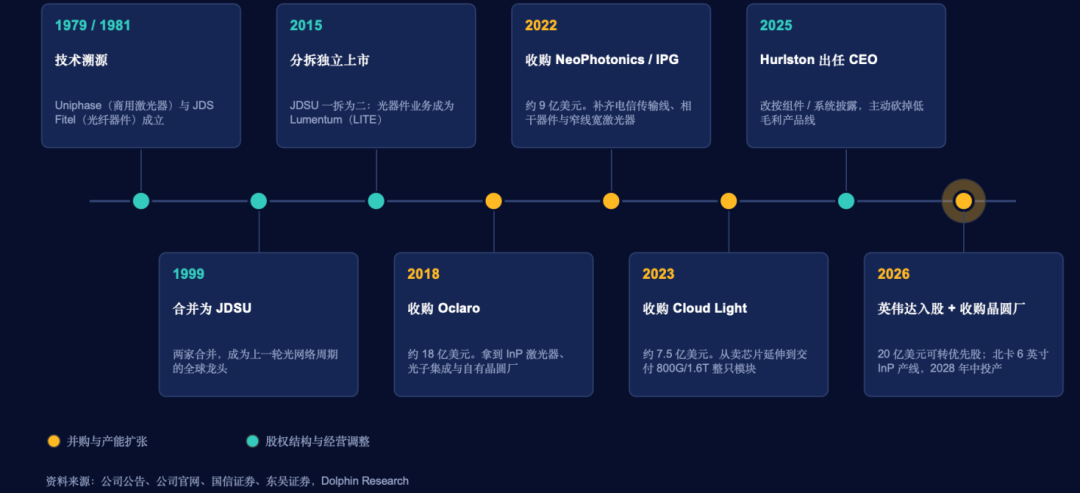
“Yi Zhongtian” — bu Xitoy investorlari tomonidan mamlakatdagi uchta optik modul yetkazib beruvchisining jilmayib ishlatiladigan nomlari (Innolight, Zhongji Xuchuang, TFC Communication). Biroq optik aloqa sohasidagi haqiqiy "qadimiy o‘yinchi" aslida Lumentum hisoblanadi. Avval 1979-yilda Uniphase (tijorat lazerlari) va 1981-yilda JDS Fitel (optik tolali qurilmalar) tashkil etilgan, 1999-yilda ular JD-SUga birlashdi va dotkom inqirozi davrida optik tarmoqlar sohasining yulduzli kompaniyasiga aylandi.
2015-yilda JDSU ikkiga bo‘lingan: aloqa va ma’lumot markazlarida ishlatiladigan optik qurilmalar biznesi alohida ajralib Lumentumga aylandi; tarmoq test asboblari va maxsus optika yo‘nalishlari Viavi (VIAV) deb nomlandi.
Lumentum mustaqil ro‘yxatlanishi ortidan kompaniya o‘zining o‘sish strategiyasini ko‘proq birlashish va sotib olish orqali amalga oshirdi:
a: 2018-yilda taxminan 1,8 milliard dollarga Oclaro’ni sotib oldi, bu orqali fosfid indiyli lazer va foton integral mikrosxemalariga oid texnologiyani hamda ishlab chiqarish liniyalarini qo‘lga kiritdi, bu hozirgi AI tezyurar optik chiplar narrativining asosiy texnik platformasi;
b: 2022-yilda ketma-ket ikki ta'qiq sotib olish amalga oshirildi: NeoPhotonics’ni qo‘shib olish orqali tor chiziqli regulyatorli lazer (ITLA, asosiy koherent modul lazeri), yuqori tezlikdagi koherent foton integral mikrosxemasi (PIC), koherent optik qabul va uzatish birligi (TROSA) va boshqalar bo‘yicha to‘liq qamrovli yechimga ega bo‘ldi. Paralel ravishda IPG’ning telekom uzatish biznesini sotib olib, operatorlar uchun pluggable koherent modullarning koherent DSP mos keluvchi ASIC o‘z ishlab chiqish salohiyatini va to‘liq to‘plamli mahsulot liniyasini qo‘lga kiritdi.
Ushbu ikki yirik tranzaksiya Lumentum’ga koherent uzatish bo‘yicha butun zanjir samaradorligini taqdim etdi va u bir necha ma’lumot markazlari, shahar va uzoq masofali uzatish bozorlariga to‘liq koherent echimlarni taqdim eta oladi.
c: 2023-yil noyabr oyida 750 million dollar atrofida mablag‘ bilan Cloud Light kompaniyasini sotib oldi, bu kompaniya yirik bulut kompaniyalari uchun yuqori tezlikdagi optik modullar ishlab chiqaradi. Bu Lumentum’ning endi shunchaki optik chip yoki komponenet yetkazib beruvchi emas, butun modulni yakka o‘zi to‘g‘ridan-to‘g‘ri yetkazib bera oladigan integratsiyalashgan korxona ekaniga belgi bo‘ldi.
Ko‘rib turganimizdek, ketma-ket amalga oshirilgan sotib olishlar Lumentumni yagona optik qurilma ishlab chiqaruvchisidan sun’iy intellekt hisoblash markazlarining qisqa masofa ulanilishi, uzoq masofa koherent uzatish va yuqori tezlikdagi optik modul integratsiyasini o‘z ichiga olgan to‘liq foton platformasiga aylantirdi.
II. Mahsulot va biznes matritsasi tahlili
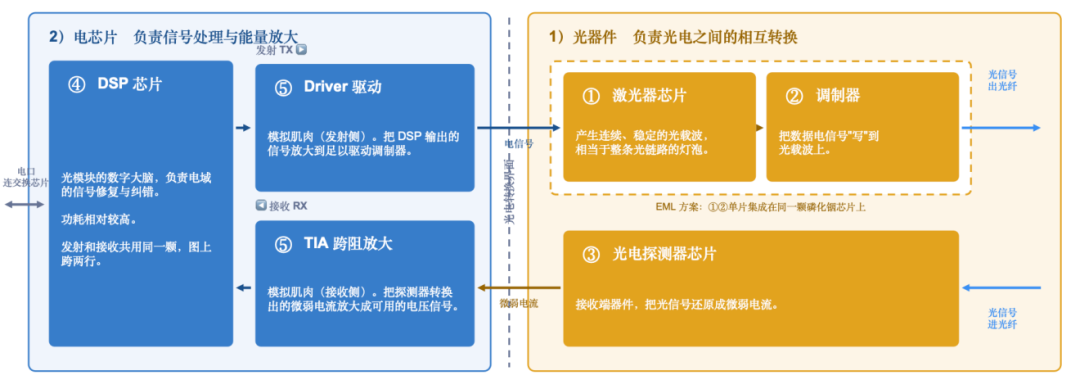
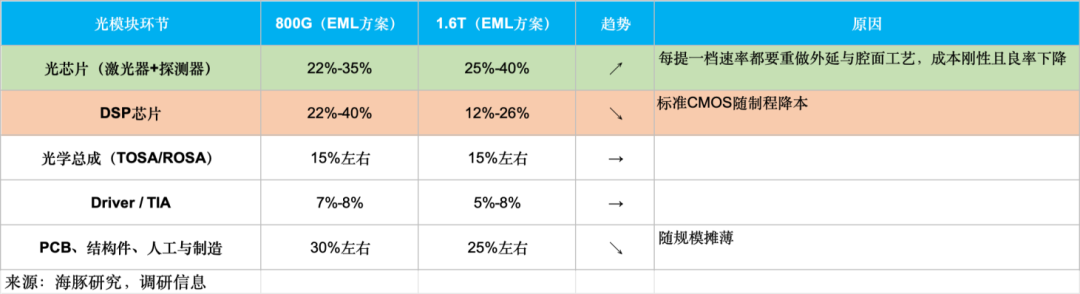
Lumentum mahsulot chizig‘ini yaxshiroq tushunish uchun, avvalo texnik bo‘yicha qisqacha tushuntirish talab qilinadi: odatiy plug-in tipidagi yuqori tezlikdagi optik modulda (800G / 1.6T) asosiy apparat qismini optik-elektr konversiyasiga ko‘ra 1) optik komponentlar va 2) elektr chiplar deb ajratish mumkin.
1) Optik komponentlar: optik va elektr signallarini o‘zaro aylantiruvchi
① Lazer chipi — doimiy, stabil optik tashuvchi energiyani ishlab chiqaruvchi "nur chiqaruvchi manba", butun optik zanjirning “chirog‘i” vazifasini bajaradi.
② Modulyator — ma’lumot elektr signalini optik tashuvchiga “yozadi”, natijada optik signal yuzaga keladi.
③ Optik-elektr detektori chipi — qabul qiluvchi qurilma, optik signallarni zaif elektr toki ko‘rinishiga aylantiradi.
2) Elektr chiplar: signalni qayta ishlovchi va energiyani kuchaytiruvchi
④ DSP chipi — optik modulning “raqamli miyasi” bo‘lib, elektr signallari ta’mirlanishi va xatolikni to‘g‘rilashga javobgar, nisbatan ko‘proq energiya sarflaydi.
⑤ Driver va TIA — modulning “analog mushaklari”. Uzatuvchi tomonda Driver DSP chiqish signalini modulyatorni boshqarishga yetadigan darajada kuchaytiradi; qabul qiluvchi tomonda esa TIA detektordan chiqadigan zaif tokni ishlatish mumkin bo‘lgan kuchlanish signaliga aylantiradi.
Bu yerda alohida ta’kidlash kerak, optik va elektr chiplarning ishlab chiqarish modeli hamda ishlab chiqarish quvvati moslashuvchanligi bo‘yicha tubdan farqi mavjud:
DSP kabi elektr chiplar kremniy asosidagi CMOS chiplar hisoblanadi, ishlab chiqaruvchi kompaniyalar ko‘pincha Fabless bo‘ladi, ya’ni loyiha tugallangach TSMC kabi zavodlarga buyurtirishadi. Ilg‘or texnologik jarayonlarda ishlab chiqarish uchun ba'zi qisqichlar mavjud bo‘lsa-da, bir marta slot ajratilsa, tayyor ishlab chiqarish liniyasi bilan ishlab chiqarish hajmini moslashtirish oson, shuningdek, chip ishlab chiqaruvchilarga o‘z ishlab chiqarish liniyasini qurmaslik imkonini beradi.
Optik komponentlar yesa butunlay boshqacha logikaga ega: chunki kremniy materiali yorug‘lik chiqarishda samarali emas, juda yuqori tezlikdagi lazer chiplarni faqat fosfid indiyli kabi aralash yarimo‘tkazgich platformasida ishlab chiqarish mumkin, bu aralash optik chip sohasida hali to‘liq TSMC kabi tashqi pudratchilar ekotizimi shakllanmagan.
Shu sababli, dunyoning asosiy kompaniyalari asosan vertikal integratsiyalashgan ID M modeliga amal qiladi — ishlab chiqarish zavodlari o‘zlari, epitaksiya, kristall o‘rnatish va qoplama jarayonlarini mustaqil amalga oshiradi.
Kengaytirish uchun bunday zavodlar qurilishi, sozlanishi va ishlab chiqarish ko‘rsatkichlarini oshirish uchun ko‘p vaqt talab qilinadi, davri odatda 2-3 yil, elektr chip bilan qiyoslaganda quvvatning o‘zgaruvchanligi ancha past. Bozorda bir nechta fosfid indiyli pudratchilar bor, ular kichik ishlab chiqaruvchilarning buyurtmalarini bajarishi mumkin, ammo yuqori darajadagi chiplarni keng ko‘lamda yetkazib berish imkoniyati yo‘q.
Ushbu farqni tushungan holda, Lumentumning pozitsiyasiga qarang: kompaniyaning asosiy mahsuloti optik qurilmalardir, uning quvvatlari faqat o‘zining fosfid indiyli plastinka ishlab chiqarish liniyasiga bog‘liq, bu esa demak, AI hisoblash quvvati optik modulga bo‘lgan talabni tez oshirsa ham, Lumentum qisqa muddatda mahsulot chiqarilishini katta hajmda oshira olmaydi, kengaytirishga elastikligi kam.
Yuqoridagi izohga asoslanib, keling, Lumentum mahsulot liniyasini ko‘raylik.
Moliyaviy hisobotlarda, Lumentum daromadi ikki asosiy sektorga bo‘linadi:
1) Komponent biznesi (Components): Asosan EML yuqori tezlikdagi lazer chipi, CW uzluksiz lazer chipi va an’anaviy telekom tomonida turli xil optik komponentlarni o‘z ichiga oladi.
2) Tizim biznesi (Systems): Cloud Light’dan olingan yuqori tezlikdagi optik modul to‘liq qurilmalari, OCS optik yo‘l almashgichlaridan iborat. Bundan tashqari sanoat lazer biznesi ham bor, bu aloqa bo‘lmagan segment bo‘lib, hajmi kichikroq.
Quyidagi rasmdan ko‘rish mumkinki, optik modullar yetkazib berilishining tez o‘sishi tufayli, tizim biznesi ulushi ketma-ket oshishda davom etyapti.
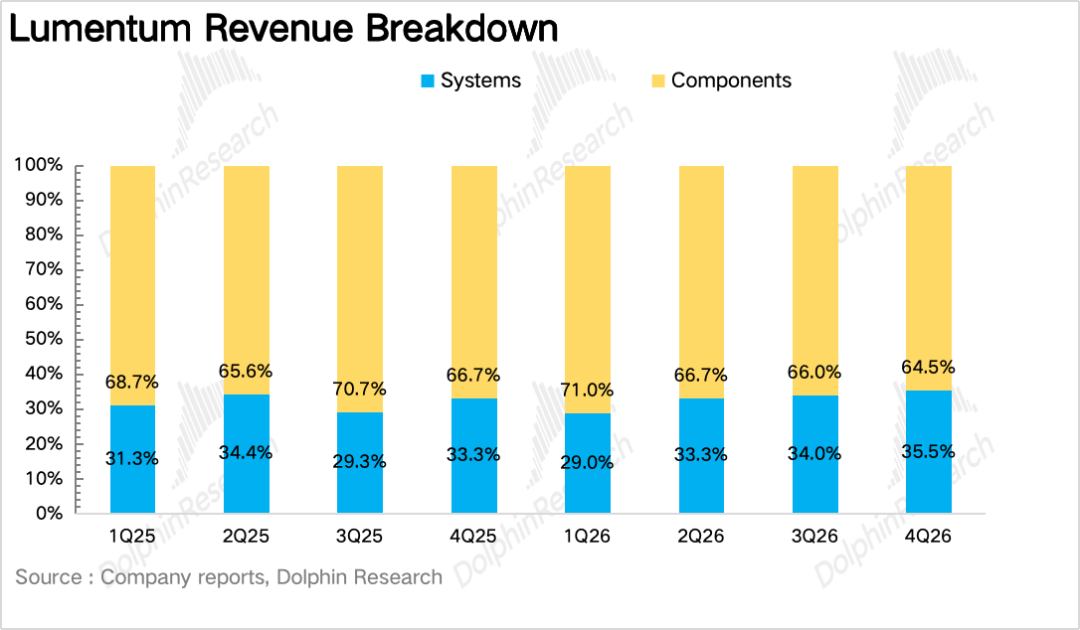
Hisobot mezoniga ko‘ra, komponent va tizim biznesi ham AI bilan, ham an’anaviy sohalar bilan bog‘liq, bu esa biznesning asosiy mantig‘ini aniq ochib berishni qiyinlashtiradi.
Shuning uchun Delfin janoblari moliyaviy hisobotlardagi bo‘linmani takrorlamasdan, Lumentumning beshta asosiy mahsuloti bo‘yicha tahlil qiladi — EML, CW, telekom komponentlari (bu uchalasi komponent biznesi), hamda optik modul va OCS (bu ikki yo‘nalish tizim biznesi). Har bir yo‘nalish bo‘yicha texnik pozitsiyalash, raqobat muhiti va o‘sish imkoniyatlari ko‘rib chiqiladi.
Keling, Lumentumning eng asosiy maydoniga — yuqori tezlikdagi lazer chiplariga to‘xtalaylik. Sanoatda asosiy hisoblangan yuqori tezlikdagi lazer chiplari, nur chiqarish va modulyatsiya funksiyasi integratsiyalashish tarziga ko‘ra uchta to‘liq mustaqil texnik yo‘nalishda rivojlanadi:
a. EML (elektr-absorbsion modulyatsiyali lazer) — (integratsiyalashgan, yon chiqaruv): Nur chiqarish va modulyatsiya funksiyasini bitta fosfid indiyli chipda birlashtiradi, yuqori tezlikdagi plug-in optik modullar uchun asosiy yechim.
b. CW (uzluksiz nur chiqaruvchi lazer) — (ajratilgan, yon chiqaruv): Faqat doimiy, stabil nur chiqaradi, modulyatsiya funksiyasi tashqaridagi kremniy optik chipda bajariladi, kremniy optik yig‘ma va CPO arxitekturasi uchun asosiy tashuvchi nurni ta’minlaydi.
c. VCSEL (vertikal kamerali yuzadan nur chiqaruvchi lazer) — (arzon yo‘nalish, vertikal chiqaruv): Maxsus vertikal chiqaruv konstruktsiyasi orqali arzon, massiv ishlab chiqarishni ta’minlaydi, biroq uzatish masofasi qisqa, ko‘proq iste'mol elektronikasi va avtosanoat qisqa masofali laser radarlari sohasida qo‘llanadi.
Aslida har ikkala EML va CW chipi yon chiqaruvchi turkumga (EEL) kiradi, ular chipni plastinka bo‘ylab kesish, qoplama va boshqa murakkab texnologik bosqichlardan o‘tishi kerak, bu ularning VCSELga qaraganda ancha texnik murakkab ekanini anglatadi.
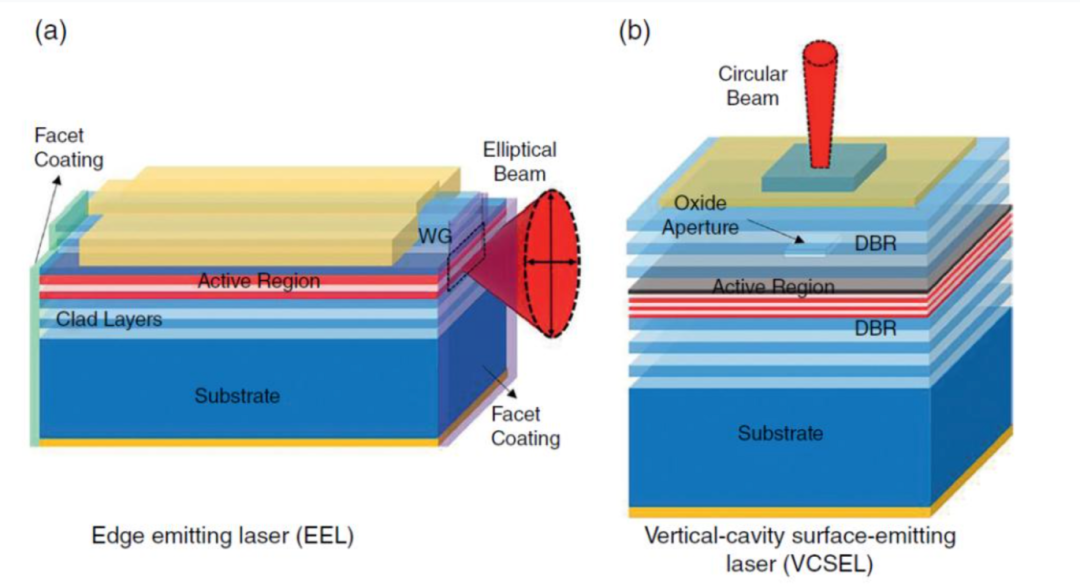
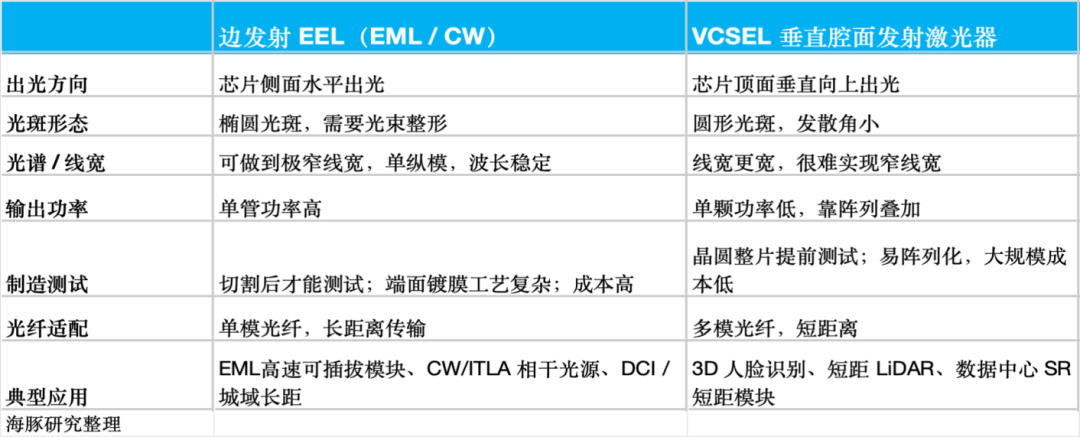
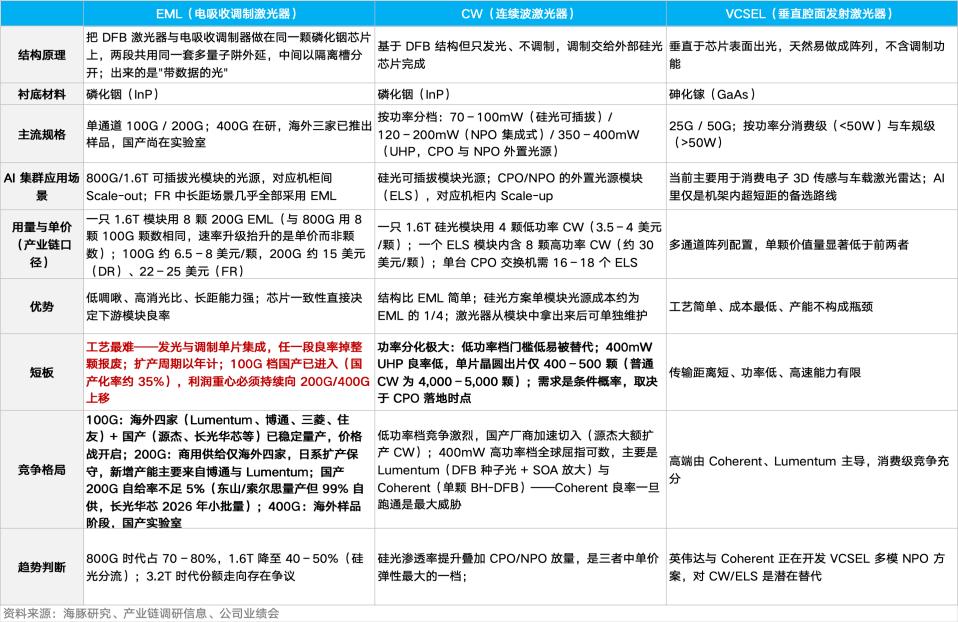
Ushbu uchta yo‘nalish to‘g‘ridan-to‘g‘ri texnik murakkablik, yakka narx, foyda marjasi va raqobatga ta’sir qiladi, bu haqida Delfin janoblari quyidagi jadvalda to‘liq taqqoslash berdi.
(VCSEL hozirfa asosan iste'mol elektronikasi va sanoat sohasida qo‘llanadi, Lumentum daromadida ulushi past va AI aloqalari uchun asosiy haydovchi emas, shuning uchun bu maqolada batafsil ko‘rib chiqilmaydi. Asosiy e’tibor EML va CW lazer chiplarida.)
1. EML lazer chipi: Scale-out qatlamining asosi
EML hozirda 800G/1.6T diskret optik manba pluggable modul uchun asosiy yechim. Bir dona 1.6T optik modul odatda 8 ta 200G EML talab qiladi.
Qo‘llash stsenariylariga ko‘ra, EML asosan AI klasteridagi shkaflar oralig‘idagi Scale-out ulanishda, GPU turadigan shkafdan Leaf switchgacha, Leaf’dan Spine switchgacha bo‘lgan (bir necha o‘n metr yoki 500 metrgacha) bo‘lgan masofani qamrab oladi.
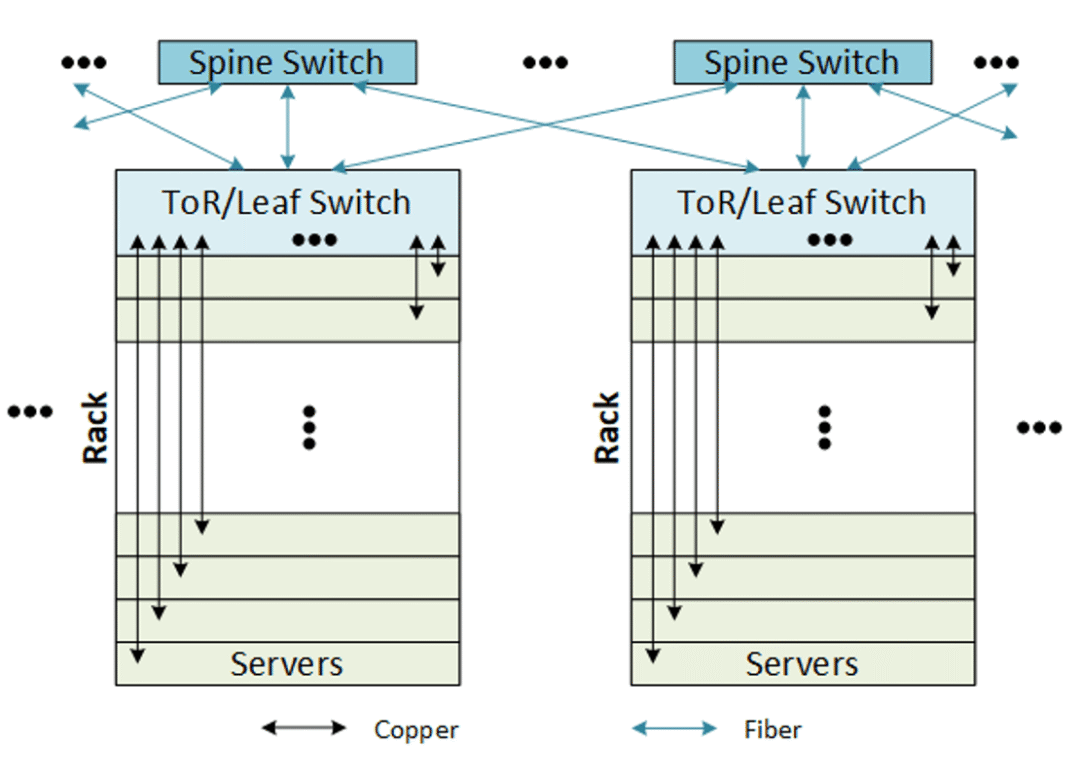
Pastki oqim mijozlari Zhongji Xuchuang, Innolight va Coherent singari eng yirik modul ishlab chiqaruvchilar bo‘lib, oxirgi foydalanuvchi sifatida Shimoliy Amerikadagi bulut gigantlaridir va bu Lumentumning chip biznesidagi asosiy bozor hisoblanuvchi segmentidir.
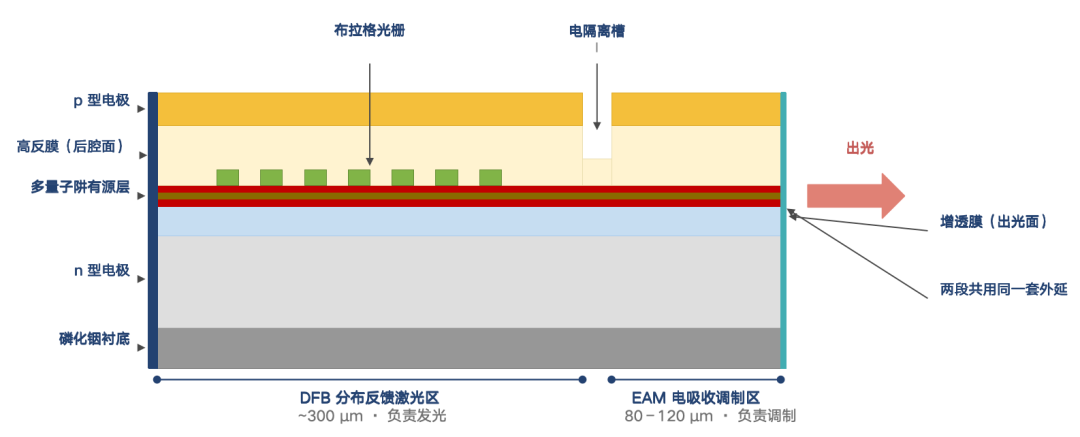
Sohaviy tadqiqotlarga ko‘ra, texnologik nuqtai nazardan, EMLning DFB nur chiqaruv hududi va EAM modulyatsiya zonasi bitta fosfid indiyli plastinka ustida integratsiya qilinadi, bu esa ikkilamchi epitaksiya jarayonini nihoyatda murakkablashtiradi, murakkablik baland, rentabellik past bo‘lishi ehtimoli yuqori.
Hozirgi vaqtda butun dunyoda yirik ishlab chiqaruvchilar uchun 200G EML’ni barqaror va yuqori rentabellikda yetkazib bera oladigan faqat to‘rtta kompaniya bor: Lumentum, Mitsubishi Electric, Sumitomo Electric va Broadcom, ular bozorning 80 foizdan ortig‘ini egallaydi, Lumentum ishlab chiqarish quvvati bo‘yicha birinchi toifada turadi.
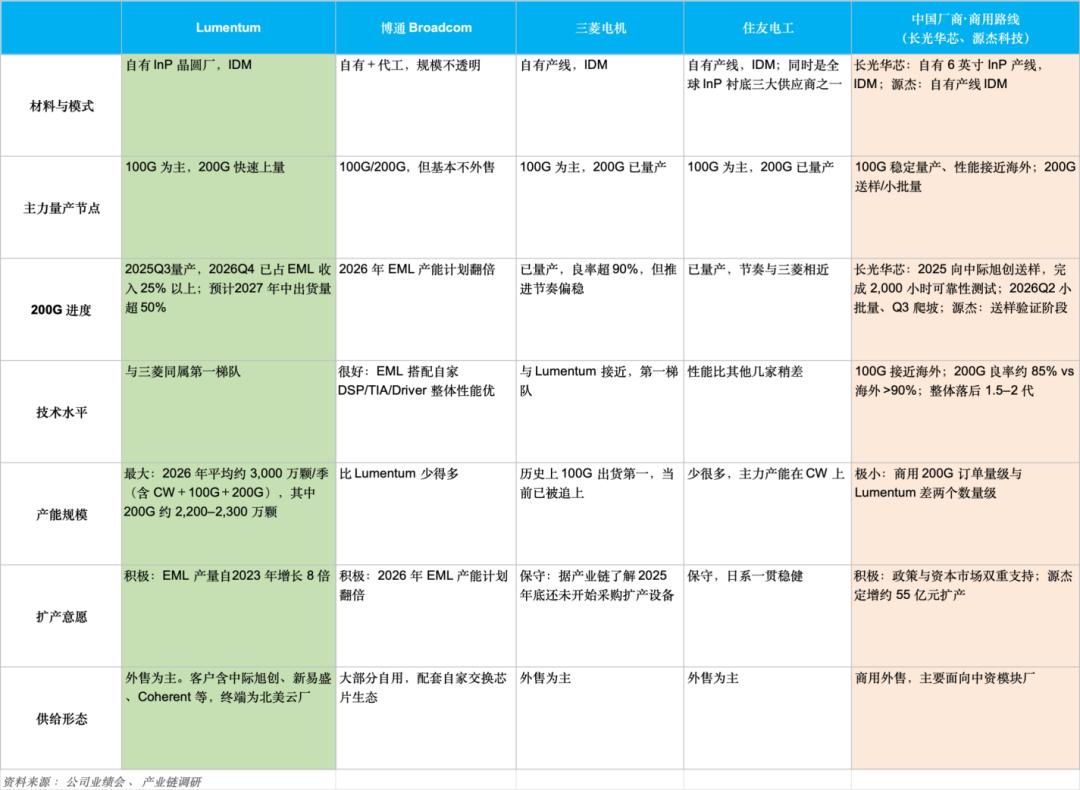
Delfin janoblari jadvalda EML asosiy ishlab chiqaruvchilarni tahlil qilgan: 100G EML segmentida Xitoy kompaniyalari allaqachon yetib olmoqda, Yuanjie, Changguang Huaxin kabi kompaniyalar barqaror ishlab chiqarishda, lokalizatsiya darajasi qariyb 35% ga yetgan, narx urushi boshlangan; 200G yuqori darajali EML bozorida mahalliy Xitoy ishlab chiqaruvchilari ulushi hozircha 5% ga ham yetmaydi, faqat namunaviy va kichik partiyalarda ishlab chiqarish bosqichida.
Bundan tashqari, Mitsubishi va Sumitomo Electric ikki yapon kompaniyalari oldingi 5G to‘lqinida bozor pufakchasining haddan tashqari ishlab chiqarish quvvatidan shikastlanganligi sababli, bu safar kengayish strategiyasida ehtiyotkor bo‘lmoqda va yuqori darajali 200G EML uchun yangi ishlab chiqarish imkoniyatlari cheklangan. Asosiy yangi quvvat asosan Lumentum va Broadcom tomonidan ta’minlanadi.
Shu sababli, Lumentum yuqori qiymatli 200G EML ishlab chiqarishni asosiy yo‘nalish sifatida belgilab, kompaniya konferensiyasida aytilishicha, 2027 yil o‘rtasiga qadar 200G EML ulushi 50% dan oshadi.
Tadqiqot natijalariga ko‘ra, Lumentumning EML lazer chipi daromadi taxminan 640 million dollar (kompaniya umumiy daromadining 20 foizi), hozirda hajm va narx bir vaqtda o‘sayotgan yuqori rentabelli bosqichda.
Birinchidan, AI klasterlarining kengayishi 800G va 1.6T yuqori tezlikdagi plaggable optik modullarga bo‘lgan talabni yuzaga keltirib, EML chiplarning yetkazib berilishini rekord darajaga chiqardi; ikkinchidan, asosiy e’tibor 100G EML’dan 200G EML’ga o‘tsy, bitta chip narxi deyarli ikki baravarga oshadi va kompaniya daromad elastikligini orttiradi.
Daromad nuqtai nazaridan EML mahsulotlarining o‘rtacha yalpi foyda marjasi hozirda 60% dan yuqori, kompaniyaning foyda va narxlash kuchi eng yuqori bo‘lgan yagona mahsuloti.
2. CW/UHP lazer chipi: Scale-up qatlamidagi asosiy o‘sish manbai
EML “nur chiqarish + modulyatsiya bitta chipda” ishlasa, CW lazer chipi faqat “nur chiqaruvchi chiroq” sifatida ishlaydi: doimiy, yuqori quvvatli va ma’lumot tashimaydigan nur ishlab chiqadi, signal modulyatsiyasi tashqaridagi silikon optik chipda amalga oshiriladi.
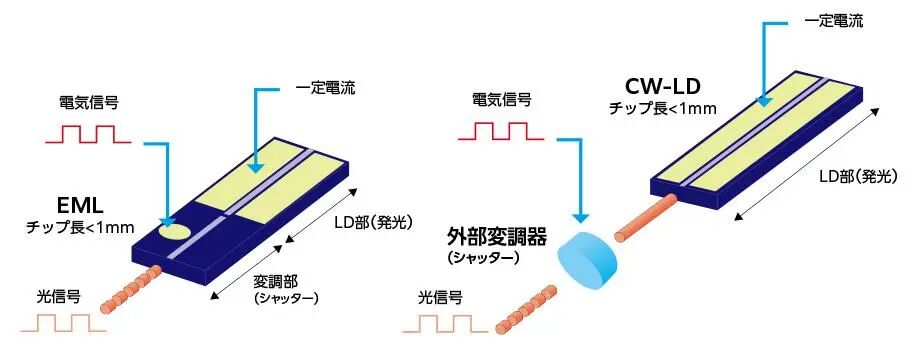
Umuman olganda, nur manbai modulyatsiya signali ishlatiladigan silikon optik chipdan qancha uzoqroqda bo‘lsa, yo‘l bo‘ylab umumiy optik yo‘qotish shuncha yuqori bo‘ladi, shuning uchun CW lazer chipining chiqish kuchi ham oshadi va chipning ishlab chiqarish qiyinligi hamda ahamiyati ortadi. Quvvat bo‘yicha CW lazer chipi asosan uchta stsenariyni qamrab oladi:
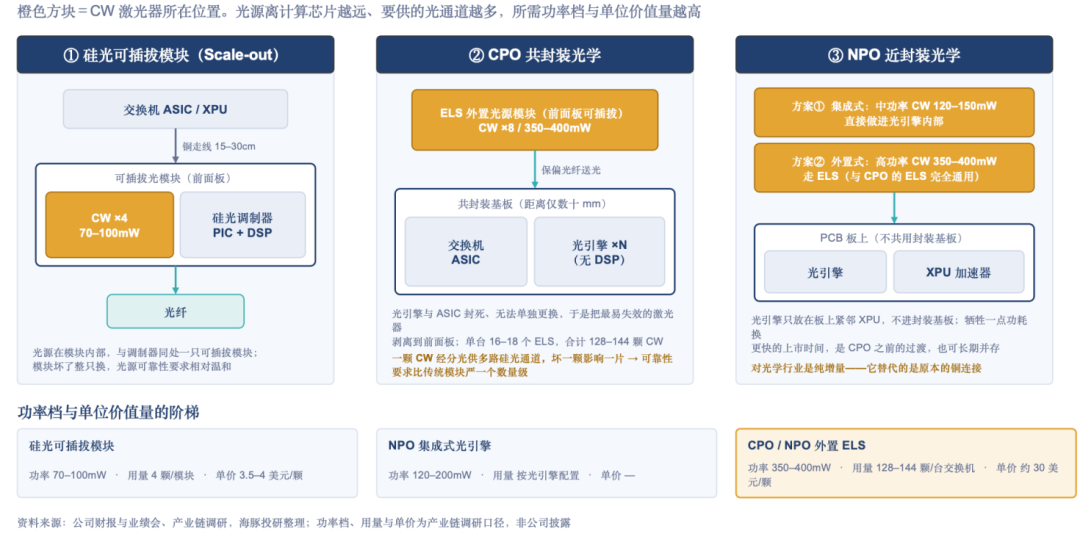
a. 70-100mW — Scale-Out uchun silikon optik plaggable modulda ishlatiladi
Yole tadqiqotiga ko‘ra, hozirda silikon optik texnologiyasi ma’lumot markazlari optik modullarida 30 foiz ulushga ega va taxminan 2030 yilda bu ko‘rsatkich 60 foizdan oshishi kutilmoqda.
Lumentum uchun bu mavjud bozor ichidagi texnologik yo‘nalishni almashtirish hisoblanadi (800G silikon optik yechim 100G-EML talabini tushiradi, 1.6T esa 200G-EML’ni qisqartiradi).
Biroq, bu yerda qiymat bir xil emas. Masalan, 1.6T optik modul uchun EML yechimi 8 ta 200G EML talab qilsa (bitta narxi 15-25 dollar), silikon optik modeli faqat 4 ta CW chipi (bitta narxi 3,5-4 dollar) talab qiladi.
Silikon optikaga o‘tgach, bitta modul uchun optik manba qiymati ancha past bo‘ladi. Kompaniya ham bu segmentga katta qiziqish ko‘rsatmayapti — hajm o‘sadi, lekin modul uchun qiymat va daromad elastikligi EMLnikidan past.
b. 120-200mW, NPO (yaqin qadoqlangan optika) uchun integratsiyalashgan optik “dvigatel” (Scale up)
Plug-in tipdan CPOgacha o‘tishning oraliq bosqichi sifatida NPO asosan optik modulni PCBda joylashtirish orqali switch va modul orasidagi signal uzatish tezligini oshiradi.
Silikon optik plug-in modullarda ishlatiladigan 70-100mW CW chiplaridan ko‘ra, bu segmentdagi chiplar yuqori chiqish kuchi, shovqinni pasaytirish va yuqori haroratga chidamlilik borasida baland talablarga ega, ular faqat sohada o‘zgarishlarni boshlab beradi va EML segmentini siqmaydi.
c. 350-400mW (UHP — ultra yuqori quvvatli CW), CPO/NPO tashqaridan quvvatlanuvchi modullarda ishlatiladi (Scale up)
ELS (tashqi lazer manbasi) CPO arxitekturasi uchun asosiy tashqi nur manbasidir. Bu rack-level GPU tezyurar to‘g‘ridan-to‘g‘ri ulanishi — Scale-Up bo‘lib xizmat qiladi.
CPO yechimida silikon optik dvigatel va switch chipi bitta kartada ilg‘or qadoqlash orqali joylashtiriladi. Lazer chipi optik zanjirdagi eng tez nobud bo‘luvchi va issiqlikka juda sezgir komponent bo‘lgani sababli, hammasi bitta paketda bo‘lsa, biror biri ishdan chiqqanda butun modulni almashtirishga to‘g‘ri keladi.
Shu bois industriyada ELS yechimi qabul qilindi, ya’ni CW chipi rack panelida pluggable mustaqil modul sifatida ishlab chiqariladi va maxsus tolali optika yordamida nur signal ASIC ichiga uzatiladi.
Qiymat nuqtai nazaridan, rack darajasidagi Scale-up tarmog‘ida bitta CPO switch odatda 16-18 dona ELS modulini talab qiladi, har bir modulda 8 tadan UHP CW chip mavjud, natijada bitta switch uchun 128-144 dona CW chip sarflanadi.
Ayni paytda bitta ELS moduli narxi 500-600 dollar, 8 ta CW chipi qiymati 240 dollar, bu umumiy summaning qariyb yarmidan ko‘pini tashkil etadi. Demak, bitta ELS moduli orqali CW chipi ishlab chiqaruvchilar 15 ta an’anaviy silikon plug-in optik moduli bilan bir xil daromad oladi.
Umuman olganda, o'tgan ikki segment bilan solishtirganda, UHP CW ning texnologik to‘siqlari eng yuqori, AI hisoblash kengayishi bilan bu segment butunlay yangi o‘sish potensialiga ega, EML bozorga zarar qilmaydi va Lumentum uchun o‘rtacha muddatli eng katta tarmoq.
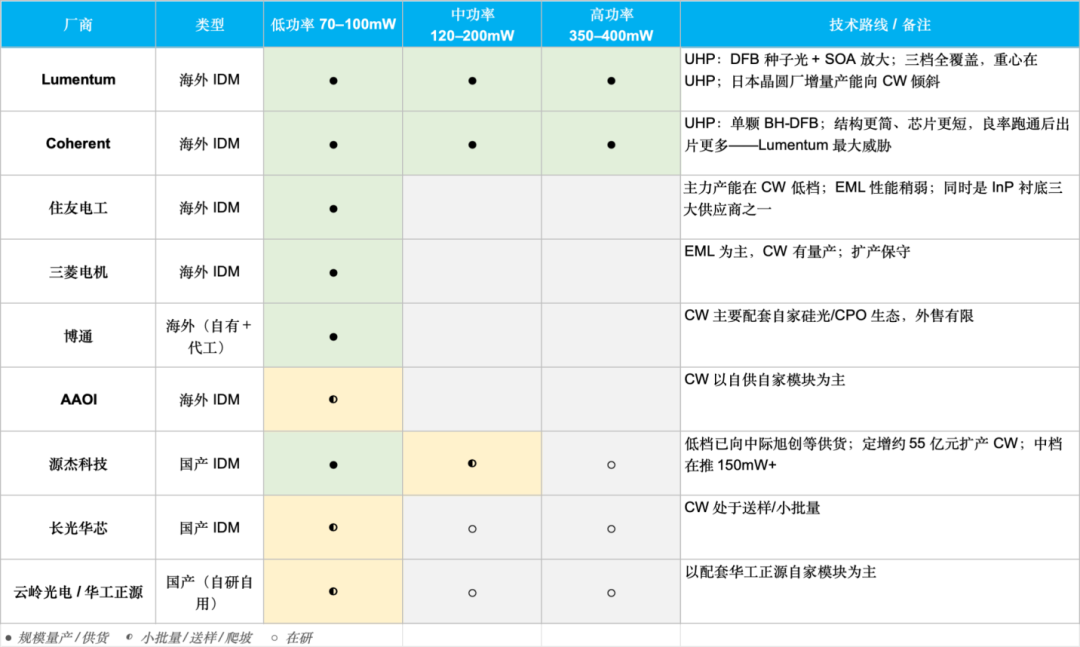
Raqobat muhiti bo‘yicha, past quvvatli CW chiplarida fosfid indiyli epitaksiyalash va chip dizayni texnologiyasi yetarli darajada yetildi, asosiy qiyinchilik arzonlikka va yuqori rentabellikda ishlab chiqarishga o‘tdi, bozor tipik “qizil okean” ga aylandi.
Xitoy kompaniyalari (Yuanjie, Changguang Huaxin, Yunlin Optoelectronic) va xalqaro arzon ishlab chiqaruvchilar (masalan, AAOI) kengaymoqda, ko‘plab ishlab chiqaruvchilar asosiy modul yetkazib beruvchilarning (Zhongji Xuchuang, Innolight) testidan o‘tgan va mijozlar xarajatlarni pasaytirish uchun “multi-vendor” strategiyasini tanlashmoqda.
Yuqori quvvatli segmentda (350-400mW UHP) hozirda butun dunyoda barqaror ishlab chiqarish faqat Lumentum va Coherent tomonidan amalga oshirilmoqda, ikkisi mutlaqo boshqa texnologiyani qo‘llaydi:
Coherent: bitta chipli to‘g‘ridan-to‘g‘ri yo‘l (BH-DFB yo‘nalishi): Bu bir chipda 400mW quvvatli BH-DFB lazerini bevosita ishga tushirishga o‘xshaydi. Afzalligi — juda ixcham struktura va chip yuzasi kichikligi, bitta plastinkadan ko‘p chiqish olish mumkin; kamchiligi — bunday jarayonda issiqlik, chiziqlik va uzoq muddatli ishonchlilik to‘liq bitta chipda to‘planadi, ishlab chiqarishda rentabellik sekin o‘sadi.
Lumentum: ikki bosqichli ajratilgan usul (DFB "urug‘" nuri + SOA kuchaytirgich): Bu esa "ishonchli kichik dvigatel + turbocharger" yasashga o‘xshaydi. Avval bitta mustahkam, past shovqinli DFB chipida “urug‘ nur” hosil qilinadi, so‘ng SOA yarimo‘tkazgichli kuchaytirgichdan o‘tkazilib, quvvat 400mW gacha oshiriladi.
Bu texnikada nur chiqarish va kuchaytirish texnologik jihatdan ancha tekis va ishonchli, ham bitta platforma yordamida past quvvatdan yuqori quvvatgacha bo‘lgan ehtiyoj qoplanadi, tekshirish oson;
kamchiligi — SOA integratsiyasi sababli chipning uzunligi ortadi, plastinkadan olinadigan chiplar soni keskin qisqaradi (oddiy CW chipi uchun bitta plastinkadan 4000-5000 dona, UHP darajasida 400-500 dona, 10 baravar kamroq)
Umuman, ikki usulning qusuru va afzalligi aniq: Coherent dastlabki rentabellik to‘siqdan o‘tsa, kichik yuzadan maksimal unum oladi, Lumentum esa ishonchlilikni birinchi o‘rinda qo‘yib, undan biroz ko‘proq chip yuzasini qurbon qiladi.
Ayni paytda ta’minot cheklangan bozorda, bulut mijozlar ishonchlilik va barqarorlikni avvalo kafolatlaydi va narxga juda sezgir emas, aynan shuning uchun Lumentum muhandislik echimi, ya’ni yuzani ishonchlilikka aylantirgan modellari bosh mijozlar tomonidan tanlanadi (tadqiqotga ko‘ra, tashqi nur modullaridagi bozordagi ulush Lumentumda 60% atrofida, Coherentda esa 40% atrofida).
Ammo uzoq muddatda, Coherent rentabellikni oshirishga erishsa, uning narx afzalligi kuchayadi va Lumentumga bosim oshadi.
O‘rta quvvatli segmentda, 400mW qila oladigan ishlab chiqaruvchi, 150-200mW ham osonlik bilan ishlab chiqaradi, ya’ni bu asosiy ishlab chiqaruvchilar uchun “qo‘shimcha ishlab chiqarish zonasiga” aylanadi.
Biroq, past quvvatdan yuqori darajaga ko‘tarilayotgan Xitoy yoki ikkinchi darajali kompaniyalar uchun 150-200mW bozoriga chiqish shart. Yuqori quvvatga erishmasdan, chip ishlab chiqarishdagi iqtisodiy samaradorlik yetmaydi, 150-200mW chipni yuqori darajali ishlab chiqaruvchilar narxi bilan raqobat qila olmaydi.
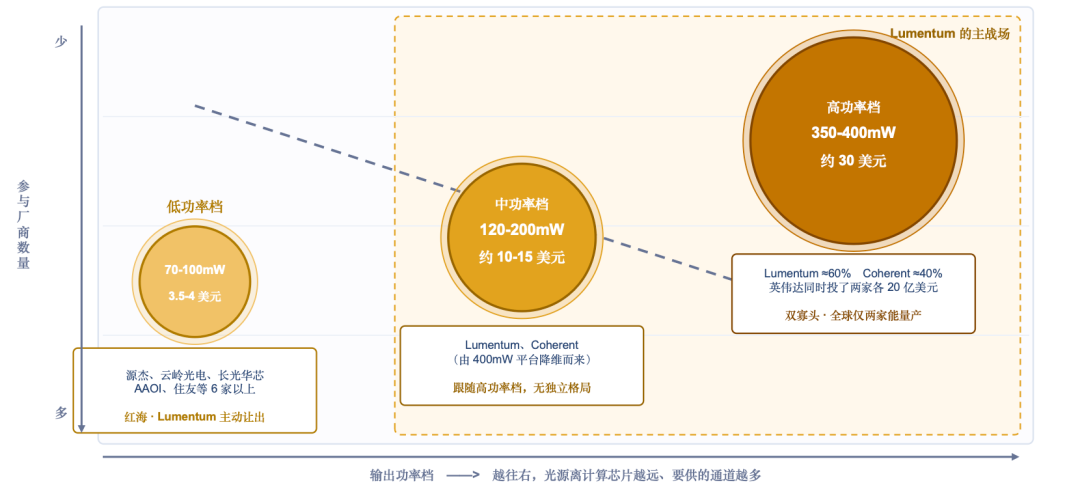
Tadqiqot ma’lumotlariga ko‘ra, kompaniyaning CW lazer chipi bo‘yicha yillik daromadi taxminan 50 million dollarni tashkil etadi, kompaniyaning umumiy daromadining atigi 2 foizini egallaydi va asosiy daromad asosan dastlabki silikon optik modullar ehtiyojidan va ba’zi CPO namunalaridan keladi.
Lekin yuqoridagi texnik tahlil va mahsulot segmenti bo‘yicha xulosaga ko‘ra, CW lazer chiplarining haqiqiy ishlab chiqarish quvvati to‘liq NPO/CPO arxitekturasi tezligiga bog‘liq, bu sohada plug-in’dan CPOga o‘tish bilan CW chiplarga talab eksponensial o‘sadi. (Keyingi maqolada raqamli prognoz keltiriladi)
- TUGADI -
Maqolani tayyorlash oson emas, “ulashish” tugmasini bosib, menga quvvat bering~
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Texnologik gigantlar yer ostidan elektr kuchini izlamoqda! Fervo (FRVO.US) geotermal yangi loyiha ilk bor elektr ishlab chiqardi, Google "AI ulug' maqsadi" uchun muhim parcha qo‘shildi
Fervo Energy aksiyalari payshanba kuni AQSh fond bozorida savdo boshlanishidan oldin bir vaqtning o'zida 14% dan ortiq oshdi, chunki geotermal energiyaga yo'naltirilgan ushbu kompaniyaning Utah shtatidagi Cape Station geotermal rivojlantirish loyihasi ilk bor elektr ishlab chiqardi.
Muse monetizatsiya yo‘li ijobiy baholandi, Morgan Stanley Meta uchun maqsadli narxni sezilarli darajada oshirdi
JPMorgan ta'kidlaydi, AI yordamchisi Muse monetizatsiya modeli obuna tizimidan tranzaksiya komissiyasiga o'zgargani, Connector ekotizimi kengayishi va ilg'or model Watermelon tez orada chiqarilishi bilan birga, Meta reklama tashqarisida yangi yuqori o'sish yo'nalishini ochmoqda. Shu bilan birga, kompaniya tezlashtirilgan tarzda taqiladigan qurilmalar ekotizimini rivojlantirmoqda va Muse uchun kirish sifatida ko'zoynak va boshqa qurilmalarni tanlamoqda.
AQSh obligatsiyalari rentabelligi "5 ni yorib o'tdi", bu kompaniyalar daromadlarini sinovdan o'tkazadi, lekin JPMorgan bunga ahamiyat bermaydi: aksiya hamon investitsiya portfeli o'sishining dvigateli bo'ladi
JPMorgan strategiyasi Grace Petersning ta'kidlashicha, obligatsiya daromadining oshishi daromad o‘sishining mezonini ko‘tarmoqda, biroq aksiyalar hali ham o‘sishda davom etishi kutilmoqda.
Muse AI infratuzilmasini qizdirayotgan bir vaqtda, investorlar Micron (MU.US) natijalariga e'tibor qaratmoqda! Yuz milliard dollarlik uzoq muddatli shartnoma AI hisoblash qudratiga ishtiyoqni yanada kuchaytiradimi?
Meta Muse va OpenAI Astra sun'iy intellekt ilovalari uzluksiz bajarish, ko'p bosqichli hamkorlik orqali aqlli ish oqimi yo'nalishiga kengaymoqda, bozor esa ushbu ilovalarga kerakli CPU, xotira va saqlash resurslarini qayta baholmoqda. Micron yaqin orada chiqaradigan moliyaviy hisoboti ham saqlash supersiklini baholash uchun muhim ko'rsatkichga aylanmoqda.
Kripto narxlari
Ko'proq


