
Експерт: найсильніший ралі золота за десятиліття готується? Тиск на фіатні валюти зростає, наступна зупинка ціни на золото може бути $5000

UFXnews, 1 жовтня—— Стратег WisdomTree Шах вважає, що золото в короткостроковій перспективі стримується зростанням прибутковості облігацій, сильним доларом та жорсткою політикою, але ринок ігнорує тиск на фіатні валюти, неспроможність суверенних боргів і підтримку інфляційних настроїв. Він прогнозує, що ціна золота цього року впевнено залишиться вище 4000 доларів, а протягом наступних 12 місяців може наблизитися до 5000 доларів.
Директор з досліджень ринку товарів та макроекономіки WisdomTree Nitesh Shah вважає, що ринок золота нині все ще протистоїть зростанню прибутковості облігацій і глобальному посиленню грошової політики, але інвестори можуть надто фокусуватись на короткострокових негативних факторах й ігнорувати широкий контекст, який може стати одним з найважливіших бичачих періодів для дорогоцінних металів за десятки років. Основою цього контексту є те, що фіатна система зазнає дедалі більшого тиску, і роль золота як альтернативного валютного активу переглядається ринком. Іншими словами, поточна волатильність золота не означає завершення історії, справжній "великий наратив" лише починається.
Короткострокові зустрічні вітри залишаються, але це не вся правда
Шах визнає, що зростання ставок, висока прибутковість облігацій і зміцнення долара залишаються суттєвими короткостроковими перешкодами для золота. Золото, здається, вже багато років протистоїть ринку облігацій. Традиційно відносини між золотом і доходністю облігацій можуть відновлюватись на короткий період, але під час значної волатильності у прибутковості ці відносини часто руйнуються. Тому короткостроковий тиск з боку ринку облігацій дійсно обмежує динаміку золота, але не може повністю пояснити довгострокову логіку для золота. Інвестори, які зосереджуються виключно на короткострокових змінах ставок і доходності, можуть недооцінювати позицію золота в ширшому макроекономічному контексті.
Інфляційні настрої гарячіші за модель, золото ближче до реальних людських відчуттів
Водночас, Шах зазначає, що стійка інфляція й надалі забезпечує золоту важливу базову підтримку. Хоча базові ринкові очікування щодо інфляції залишаються відносно стабільними, ставка рівноваги прибутковості здається також стабільною, споживачі вже звикли до високих цін та повторюваних інфляційних шоків. Якщо поспілкуватись із звичайними людьми на вулиці, вони вважають, що інфляція висока й залишатиметься такою надовго, не вірячи, що ціни невдовзі повернуться до мети у 2%. Люди вже звикли до частих шоків, що підвищують ціни.
Шах вважає, що ринок золота психологічно ближчий до широкого споживчого сектора, а не до ринку інвесторів із стабільними інфляційними очікуваннями. Ця психологічна різниця означає, що золото відображає не лише модельні інфляційні очікування, а й реальні відчуття простих людей щодо постійного знецінення купівельної спроможності грошей.
Проблема центральних банків: підвищення ставок не вирішує проблеми пропозиції
Шах додає, що центральні банки зіткнулися з проблемою: підвищення ставок не вирішує багатьох пропозиційних шоків, які нині штовхають інфляцію. Центральні банки можуть через підвищення ставок знизити попит, та грошова політика не здатна вирішити геополітичні потрясіння на глобальних товарних ринках. Він також зазначає, що додатковий тиск з боку пропозиції, включаючи потенційні погодні негаразди, також може підтримувати інфляцію. Якщо інфляційний тиск триватиме, центральні банки можуть короткостроково залишатися при жорсткій політиці, але велика історія золота не лише тут. Грошова політика може обмежити попит, але складно виправити ланцюги поставок, геополітичні конфлікти та структурні проблеми у сферах енергетики та харчів, а саме ці фактори можуть призводити до повторних інфляційних хвиль.
Суверенний борг неспроможний, основна історія золота — на ринку облігацій
Шах підкреслює: справжній великий наратив для золота формується на ринку облігацій, адже світ стикається з неспроможним зростанням суверенного боргу. Борг уряду США зростає вже багато років поспіль, і очікування, що прибутковість державних облігацій буде надзвичайно низькою безстроково, є нераціональним, особливо в той момент, коли Federal Reserve поступово зменшує великі портфелі облігацій, накопичені після глобальної фінансової кризи.
Він каже, що борг неспроможний — саме ця теза вже понад п’ять років домінує в обговоренні ринку золота. Інвестори занадто фокусуються на негативних ефектах короткострокових високих ставок, рідко увагу приділяють впливу фіскальної політики та погіршення стійкості боргу. У дуже короткому проміжку часу більш високі прибутковості негативні для золота, а в середньостроковій перспективі ті самі фактори можуть створити “одну з найбільш бичачих історій для золота цього десятиліття” — а можливо, і довше. Він згадує це як боротьбу фіатної валюти з матеріальним “квазі-валютним” активом, і це, на його думку, дуже потужний позитивний фактор для золота.
Прогноз ціни: короткостроково конструктивно, протягом року — майже до 5000 доларів
Наразі золото все ще повинне протистояти високій прибутковості облігацій, високим короткостроковим ставкам і сильному долару, які, за словами Шаха, є короткостроковими зустрічними вітрами. Попри це, він дотримується конструктивного погляду на ціну.
Він заявляє, що очікує: до кінця року ціна золота залишиться вище 4000 доларів за тройську унцію.
Він також додав, що у зв’язку з стійкою економічною невизначеністю, очікує протягом наступних 12 місяців ціну золота поблизу 5000 доларів за тройську унцію, оскільки уповільнення інфляції знизить прибутковість облігацій і ослабить долар.
Шах говорить, що для золота майбутній рік залишатиметься позитивною історією, але також попереджає: якщо зустрічні вітри на ринку облігацій триватимуть і прогноз консенсусу буде помилковим, ціна може залишатись відносно стабільною.
Резюме: справжня перевірка золота — не в короткострокових ставках, а у фіатній довірі
Загалом, думка Шаха полягає не у запереченні короткострокового тиску на золото, а в тому, щоб ринок не дозволяв прибутковості облігацій, короткостроковим ставкам та сильному долару затінити ширший контекст. Спражньою проблемою є зафіксовані інфляційні настрої, нерозв'язні пропозиційні шоки, неспроможність суверенного боргу та підрив стійкості фіатної валюти. Якщо ці фактори й надалі розвиватимуться, золото може стати не лише короткостроковим інструментом захисту, а й однією з найважливіших макро угод за десятки років. Прогноз на рік для золота все ще позитивний, але шлях буде непростим; якщо зустрічні вітри на ринку облігацій триватимуть, золото може консолідуватись у боковому русі. Однак середньостроково тиск на фіат і боргову логіку все ще може дати золоту більший простір для зростання.
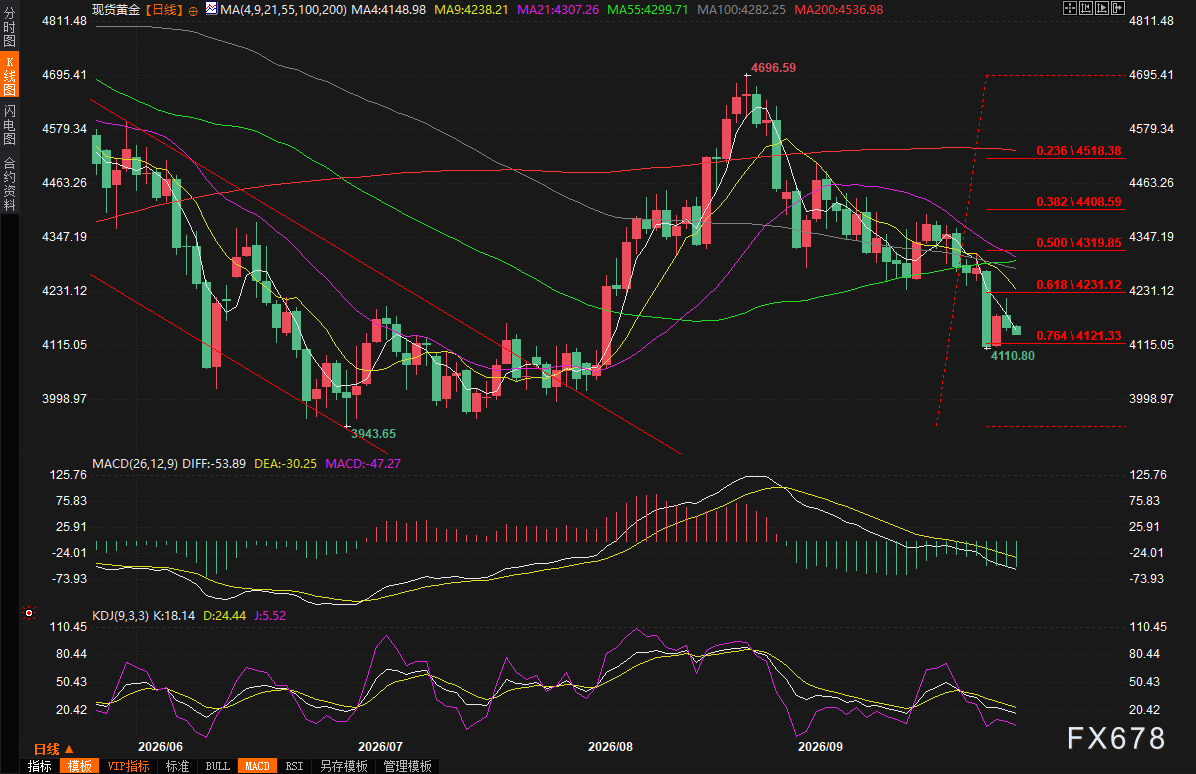
(Денний графік ціни золота на спотовому ринку, джерело: UFXnews)
GMT+8 08:57, спотове золото торгується за 4143.14 доларів/унція.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Повернення до "страху скорочення" 2013 року! "Глобальний еталон ціноутворення активів" зріс на 50 базисних пунктів за місяць, що є рідкістю
Ринок державних облігацій США переживає найгірше падіння за чотири роки — дохідність 10-річних паперів у вересні зросла більш ніж на 50 базисних пунктів, перевищивши 5,3% та досягнувши найвищого рівня з 2002 року. Примусові розпродажі відбуваються один за одним, і вже сформовано порочне коло: маржинальні покупці відсутні, політичні інструменти неефективні, Goldman Sachs попереджає про перевищення місячного «ліміту швидкості», а історичні закономірності вказують на серйозний удар по фондовому ринку. Ця нестабільність може стати початком кінця епохи низьких глобальних процентних ставок.
Ціни на криптовалюти
Більше


