
Більшість криптовалютних казначейств «зникнуть» на тлі похмурих прогнозів на 2026 рік: керівники

Компанії з управління цифровими активами (DAT) стикаються з похмурими перспективами напередодні 2026 року, оскільки акції багатьох найбільших гравців різко впали, кажуть представники галузі.
«На мою думку, в наступному році перспективи для DAT виглядають дещо похмурими», — сказав Альтан Тутар, співзасновник і CEO криптодоходної платформи MoreMarkets, у коментарі для Cointelegraph.
Велика кількість крипто-скарбниць з’явилася у 2025 році, щоб надати інвесторам з Wall Street ще один спосіб доступу до криптовалют. Спочатку ціни на акції багатьох з них злетіли, оскільки великі інвестори влили мільярди на тлі зростання Bitcoin до піку в жовтні, але широке падіння ринку криптовалют з того часу негативно вплинуло на їхню оцінку.
Із зростаючою конкуренцією на ринку, Тутар прогнозує, що «стадо» суттєво зменшиться.
«Більшість bitcoin-скарбниць зникне разом з іншими DAT», — передбачає він.
Тутар зазначає, що криптоскарбниці, орієнтовані на альткоїни, «підуть першими», оскільки їм не вдасться утримати ринкову вартість компанії вище вартості власних криптоактивів — ключового показника для інвесторів, що зветься mNAV.
«Підозрюю, що провідні DAT для великих активів, як Ethereum, Solana та XRP, також досить швидко підуть цим шляхом», — додав він.
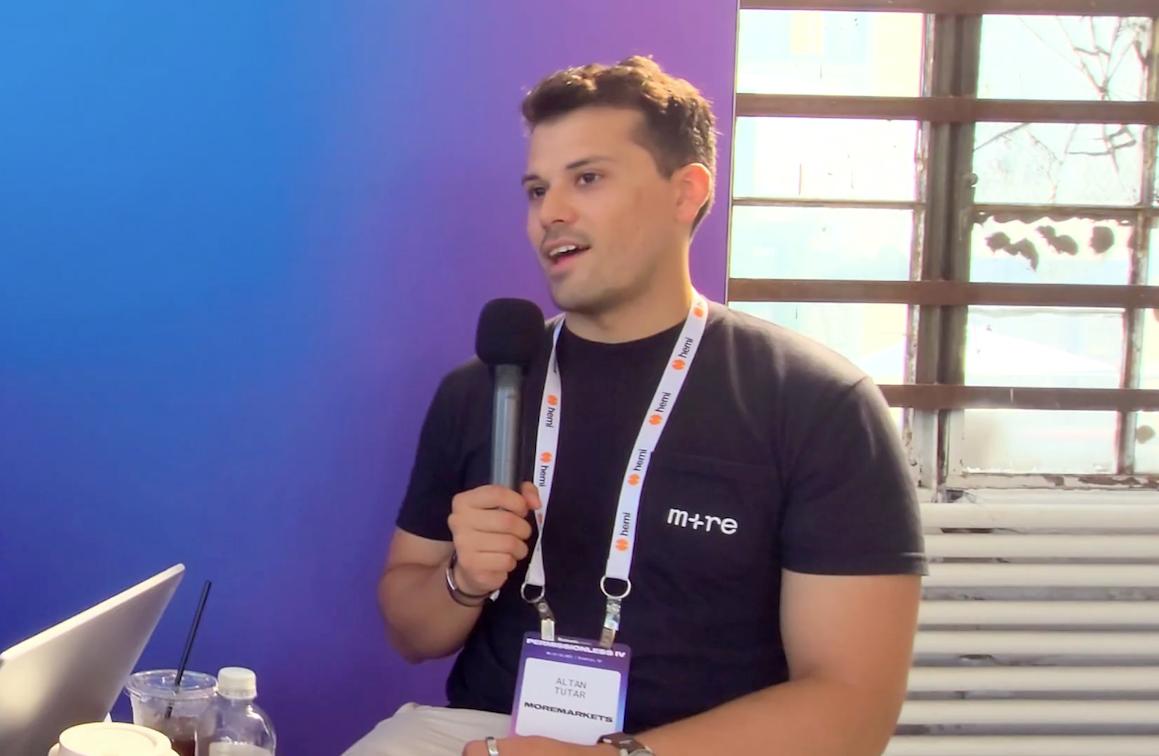 Альтан Тутар (на фото) каже, що перспективи для криптовалютних скарбниць похмурі напередодні 2026 року. Джерело: YouTube
Втім, Тутар вважає, що найбільші шанси на успіх мають ті криптокомпанії, які надають додаткову цінність окрім великих запасів активів, наприклад, пропонують продукти, що «забезпечують стабільний і значний дохід від активів і передають його стейкхолдерам».
Стратегії отримання доходу для виживання під час спадів
Раян Чоу, співзасновник bitcoin-платформи Solv Protocol, сказав Cointelegraph, що кількість компаній, які купують і тримають bitcoin, зросла з 70 на початку 2025 року до понад 130 до середини року.
Чоу зазначає, що bitcoin-скарбниця «не є універсальним рішенням для нескінченого зростання у доларах» і прогнозує, що багато хто «навряд чи переживе наступний спад».
«Ті, кому це вдасться, будуть тими, хто сприймає свої bitcoin-активи як частину ширшої стратегії доходу, а не як тимчасове зберігання цінності», — додав він.
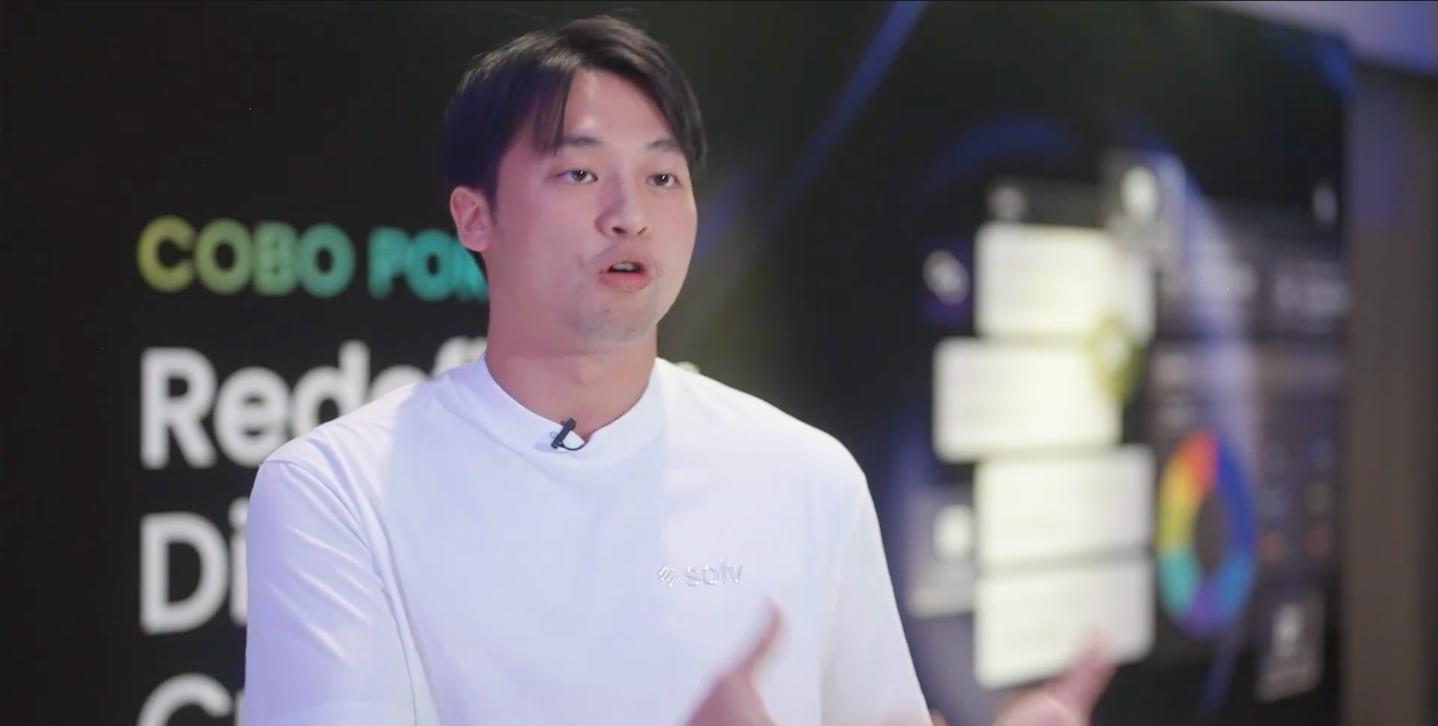 Раян Чоу Джерело: YouTube
Чоу розповідає, що найбільші переможці серед криптоскарбниць у 2025 році — це ті, хто використовував «ончейн-інструменти для генерації сталого доходу або забезпечував активи в заставу для доступу до ліквідності під час ринкових спадів».
Ті криптоскарбниці, які показали найгірші результати і були змушені продавати свої криптоактиви для покриття витрат, — це ті, хто «розглядав накопичення лише як маркетингову стратегію без належної скарбничої структури для її підтримки», додає Чоу.
«Модель повинна еволюціонувати від спекулятивної до структурованого фінансового управління», — каже Чоу. «Тримачі скарбниць повинні не просто зберігати bitcoin, а й активно управляти ним як цифровим капіталом у прозорій, доходній системі».
Вінсент Чок, CEO емітента стейблкоїнів First Digital, розповів Cointelegraph, що успішними bitcoin-скарбничими компаніями є ті, хто має свідомі стратегії розміщення, оперативну ліквідність і розглядає bitcoin лише як одну складову фінансового плану.
Скарбниці мають інтегруватися з TradFi для конкуренції з ETF
Чок зазначає, що інвестори звертаються до криптобіржових ETF як до простого способу отримати «регульований доступ до цін» на цифрові активи.
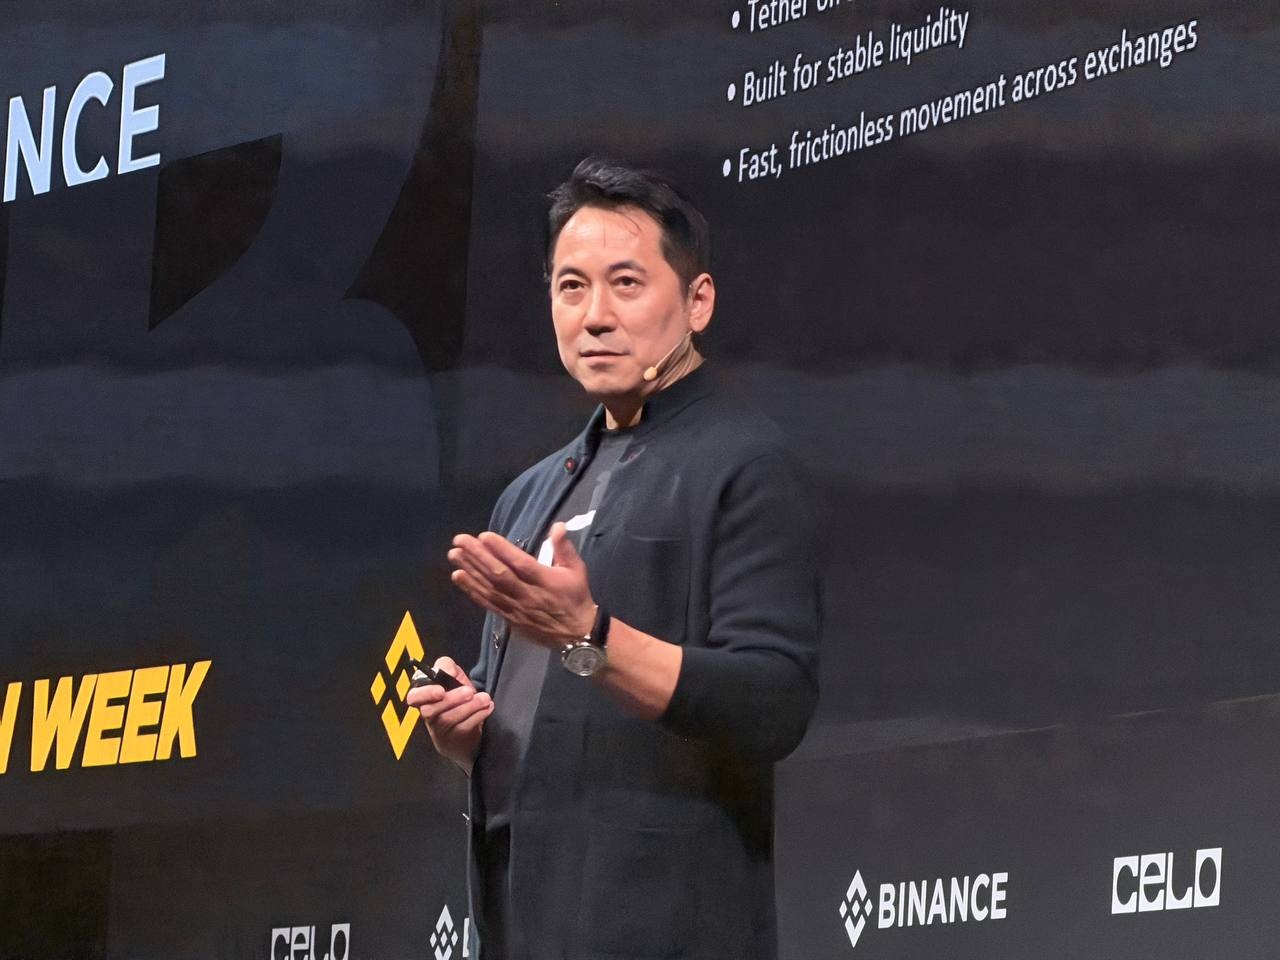 Вінсент Чок розповідає Cointelegraph, що криптоскарбничі компанії мають відповідати очікуванням традиційних фінансів. Джерело: Vincent Chok
ETF стали серйозним конкурентом для криптоскарбничих компаній, оскільки керуючі активами запустили продукти, які включають доходи від стейкінгу після того, як американські регулятори послабили правила щодо пропозиції доходу.
Чок сказав, що модель криптоскарбниці має еволюціонувати, щоб «відповідати очікуванням традиційних фінансів» стосовно прозорості, аудиту та комплаєнсу — як у ETF.
«Модель має інтегруватися з професійною інфраструктурою традиційних фінансів, щоб забезпечити відповідність операцій інституційним стандартам скринінгу токенів і управління активами», — додав Чок.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Передається, що Apple (AAPL.US) разом із LG виходять на ринок розумного дому: дзвінки, термостати, камери та інші аксесуари будуть під брендом LG
За словами обізнаних осіб, компанія Apple незабаром активізує свої зусилля у сфері розумних побутових пристроїв, зокрема дверних дзвінків, термостатів та інших аксесуарів, причому ці продукти будуть розроблені Apple спільно з LG Electronics незвичайним способом співпраці.
Перегляд статті - ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною є "хвіст" аукціону: Макіфер
Аукціони держоблігацій США традиційно вважаються нудною, передбачуваною та малоновинною подією, але наразі часи неординарні — уряд Трампа ризикує потрапити в заголовки новин через низький попит на боргові папери. Міністерство фінансів цього тижня планує розмістити майже $120 млрд облігацій, за два тижні вперше запропонувавши до продажу папери зі строком понад три місяці: у вівторок — трирічні на $58 млрд, у середу — десятирічні на $39 млрд, у четвер — тридцятирічні на $22 млрд. Зазвичай такі події залишаються поза увагою, але аукціони з 22 по 24 вересня продемонстрували надзвичайно слабкий попит, особливо п’ятирічні облігації 23 вересня, що призвело до найрізкішого зростання дохідності з квітня минулого року. Відтоді дохідність лише зростала, досягнувши пікових рівнів за кілька десятиліть. Вірогідність "провалу" аукціону мінімальна, адже головні дилери — 26 банків і фінансових інституцій, санкціонованих Федеральним резервом Нью-Йорка, завжди беруть участь як андерайтери, забезпечуючи стабільність ринку держоблігацій США обсягом $30 трлн. Це у свою чергу підтримує стабільність всього світового фінансового ринку, адже мільярди боргових зобов'язань, активів і деривативів прив'язані до держоблігацій США, які також слугують заставою для ринку репо, міжбанківського кредитування і фінансування. Отже, поки що держоблігації США — основа світової фінансової системи, покупці на аукціонах знайдуться завжди. Питання лише у ціні розміщення. Уже зараз вартість кредитування на вторинному ринку найвища з 2000-х, отже й процентні ставки Мінфіну на первинному ринку зовсім не низькі. Проте аукціони можуть таїти неприємні сюрпризи, як показали останні випадки. 23 вересня під час розміщення п’ятирічних облігацій на $70 млрд попит, виміряний коефіцієнтом покриття, був найнижчим за дев’ять років. Мінфін змушений був розмістити ці папери під 5,033%, що на три базисні пункти більше за ринкову ставку на момент закриття аукціону — а для такого типу облігацій це аномалія. Востаннє подібний розрив спостерігався у 2011 році, коли розпалювалась криза стелі держборгу. Загалом, високі довгострокові ставки зумовлені побоюваннями щодо американських фіскальних перспектив, тож ринок очікує, що уряд Трампа схилиться до розміщення коротших — і дешевших — облігацій. Саме тому п’ятирічний аукціон викликав стільки занепокоєння. Три базисні пункти переплати типовими для довгих паперів, але нетипові для середньострокових. Якщо уряд буде вимушений платити ще більше, щоб знайти покупців, це загрожує стабільності ринку. Такий "довгий хвіст" аукціонів може мати різні причини: як волатильність у день продажу, так і фундаментальні проблеми, що поступово знижують попит. Відрізнити ці чинники важко, бо вони можуть діяти водночас. Поки що занепокоєння не зачепило короткий сегмент кривої дохідності. Ставки дохідності трирічних і десятирічних облігацій виросли на 50 базисних пунктів порівняно з минулим місяцем (біля 4,96% і 5,32%), тридцятирічних — на 35 пунктів до 5,65%. Це має забезпечити достатній попит і спокійні розміщення, так? Можливо, але у разі сюрпризів волатильність і невизначеність можуть захопити весь ринок. Інвестори пильно стежать за ситуацією. (Погляди, викладені у цій колонці — особисті думки автора, колумніста Reuters.)
Скасування 20-річних державних облігацій США може призвести до небажаних наслідків? BNP Paribas попереджає, що це може спричинити посилений розпродаж на ринку та підтверджує прогноз зростання прибутковості 30-річних облігацій до 5,8%.
BNP Paribas попереджає, що міністр фінансів США Єллен повинна протистояти закликам скасувати випуск 20-річних казначейських облігацій США, оскільки цей, на перший погляд, спрямований на зниження довгострокових фінансових витрат захід може мати протилежний ефект — не лише не знизить дохідність облігацій, а й може підвищити вартість запозичень і послабити ринкову ліквідність.
Ціни на криптовалюти
Більше


