
Прогноз отчетности JPMorgan (JPM) за 3 квартал: проверка устойчивости инвестиционных сделок на высокой базе
 2026/10/12 06:57
🔥 Горячий радар акций США запущен! 3 ключевые рыночные линии акций США + 6 отобранных акций + 7 основных событий недели: где искать возможности на рынке США на этой неделе? Нажмите на ссылку, чтобы увидеть 22 направления торговли в одной картинке→
1. Краткий обзор инвестиционных ключевых моментов
JPMorgan Chase опубликует результаты за третий квартал 2026 финансового года 13 октября 2026 года до открытия рынка США. Консенсус-прогноз Уолл-стрит по выручке составляет около 5,119 млрд долларов (+10,3% г/г), скорректированная прибыль на акцию — примерно 5,90 доллара (+16,4% г/г). За аналогичный период прошлого года выручка составила 4,643 млрд долларов, EPS — 5,07 доллара. Ранее компания четко указывала, что инвестиционно-банковские сборы и доход от Markets, скорее всего, покажут средне-двузначный годовой рост. На фоне высокой волатильности банковского сектора в данной отчетности рынок сосредоточен на вопросах: сможет ли ключевой бизнес продолжить превосходить ожидания при высокой базе, останется ли стабильным чистый процентный доход, а также каковы будут показатели контроля кредитов и расходов.
2. Четыре ключевых фокуса
Фокус 1: Сможет ли общая выручка и EPS продолжить традицию превышения ожиданий
JPMorgan Chase обладает устойчивой способностью показывать результаты лучше рыночных ожиданий. За второй квартал уже был достигнут значительный "перебор" (выручка — 5,735 млрд долларов, EPS — 7,70 доллара); прогнозы рынка на этот раз более консервативны. Если реальные показатели явно превысят средний консенсус и будут сопровождаться позитивным прогнозом, это еще раз подтвердит устойчивость прибыльности компании в условиях нынешних процентных ставок и рыночной конъюнктуры, что поддержит восстановление оценки акций.
Фокус 2: Реализация двузначного роста в инвестиционно-банковском и Markets бизнесе
Руководство ранее прогнозировало, что в 3-м квартале инвестиционно-банковские сборы и доход Markets покажут средне-двузначные темпы роста г/г. Во 2-м квартале доход от Markets составил 1,21 млрд долларов (+35% г/г). Несмотря на некоторое замедление глобальной активности M&A, компания подчеркивает, что pipeline остаётся сильным — рост наблюдается как по продуктам, так и по регионам. Успех в данном направлении напрямую определяет качество непроцентных доходов и уверенность рынка в устойчивости бизнесов на Уолл-стрит.
Фокус 3: Стабильность чистого процентного дохода (NII) и годовые прогнозы
Во 2-м квартале NII составил 2,56 млрд долларов (+10% г/г), без учета Markets — 2,37 млрд долларов (+4% г/г). Рынок будет внимательно следить за влиянием стоимости депозитов, динамикой кредитования и процентными ставками на чистую процентную маржу. Если NII останется стабильным и прогнозы по году будут повышены, это усилит фундаментальную прибыльность банка как ядра сектора. В случае давления на NII могут возникнуть опасения по поводу замедления роста.
Фокус 4: Кредитное качество и контроль расходов
Резервы по кредитам и тенденции по неработающим кредитам — ключевые ориентиры для банковских акций. Во 2-м квартале стоимость риска по кредитам осталась управляемой, но рынок по-прежнему отслеживает, нет ли ухудшения качества потребительских и корпоративных займов. Кроме того, в условиях высоких доходов контроль расходов (особенно вознаграждения, связанные с торговыми операциями) определяет перспективы маржинальности и возврата капитала.
3. Сочетание рисков и возможностей
Катализаторы для роста:
- Общая выручка и EPS явно превышают консенсус; повышается прогноз по NII или ключевым направлениям бизнеса на год.
- Темпы роста комиссий инвестиционного банка и доходов Markets достигают или превышают ожидаемые средне-двузначные значения, доказывая устойчивость сделок и M&A.
- Стоимость риска по кредитам ниже ожиданий, NII стабилен, расходы под контролем.
Риски снижения:
- Показатели соответствуют или немного не дотягивают до рыночного консенсуса, при этом на высокой базе замедляется темп роста.
- Доходы Markets или инвестбанка не достигают прогнозного диапазона или видны признаки "усыхания" pipeline.
- Резервы по кредитам растут или NII под давлением, расходы превышают ожидания.
4. Рекомендации по торговой стратегии
Логика лонга: Если ключевые показатели значительно превышают ожидания, а руководство дает позитивный прогноз по NII, инвестиционно-банковскому и торговому бизнесу, это укрепляет веру рынка в качество прибыли и возврат капитала JPMorgan Chase, поддержит восстановление стоимости акций.
Логика шорта/риски: При нейтральных данных, осторожных прогнозах или росте стоимости риска по кредитам возможна быстрая промежуточная фиксация прибыли — особенно в условиях общей волатильности банковского сектора.
Ключевые данные:
- Общая выручка и годовые темпы роста
- Динамика комиссий инвестиционного банка и доходов Markets
- Чистый процентный доход (с учетом/без учета Markets) и прогноз на год
- Резервы и тенденция по неработающим кредитам
Тактические заметки (по состоянию на закрытие 9 октября — $332,99):
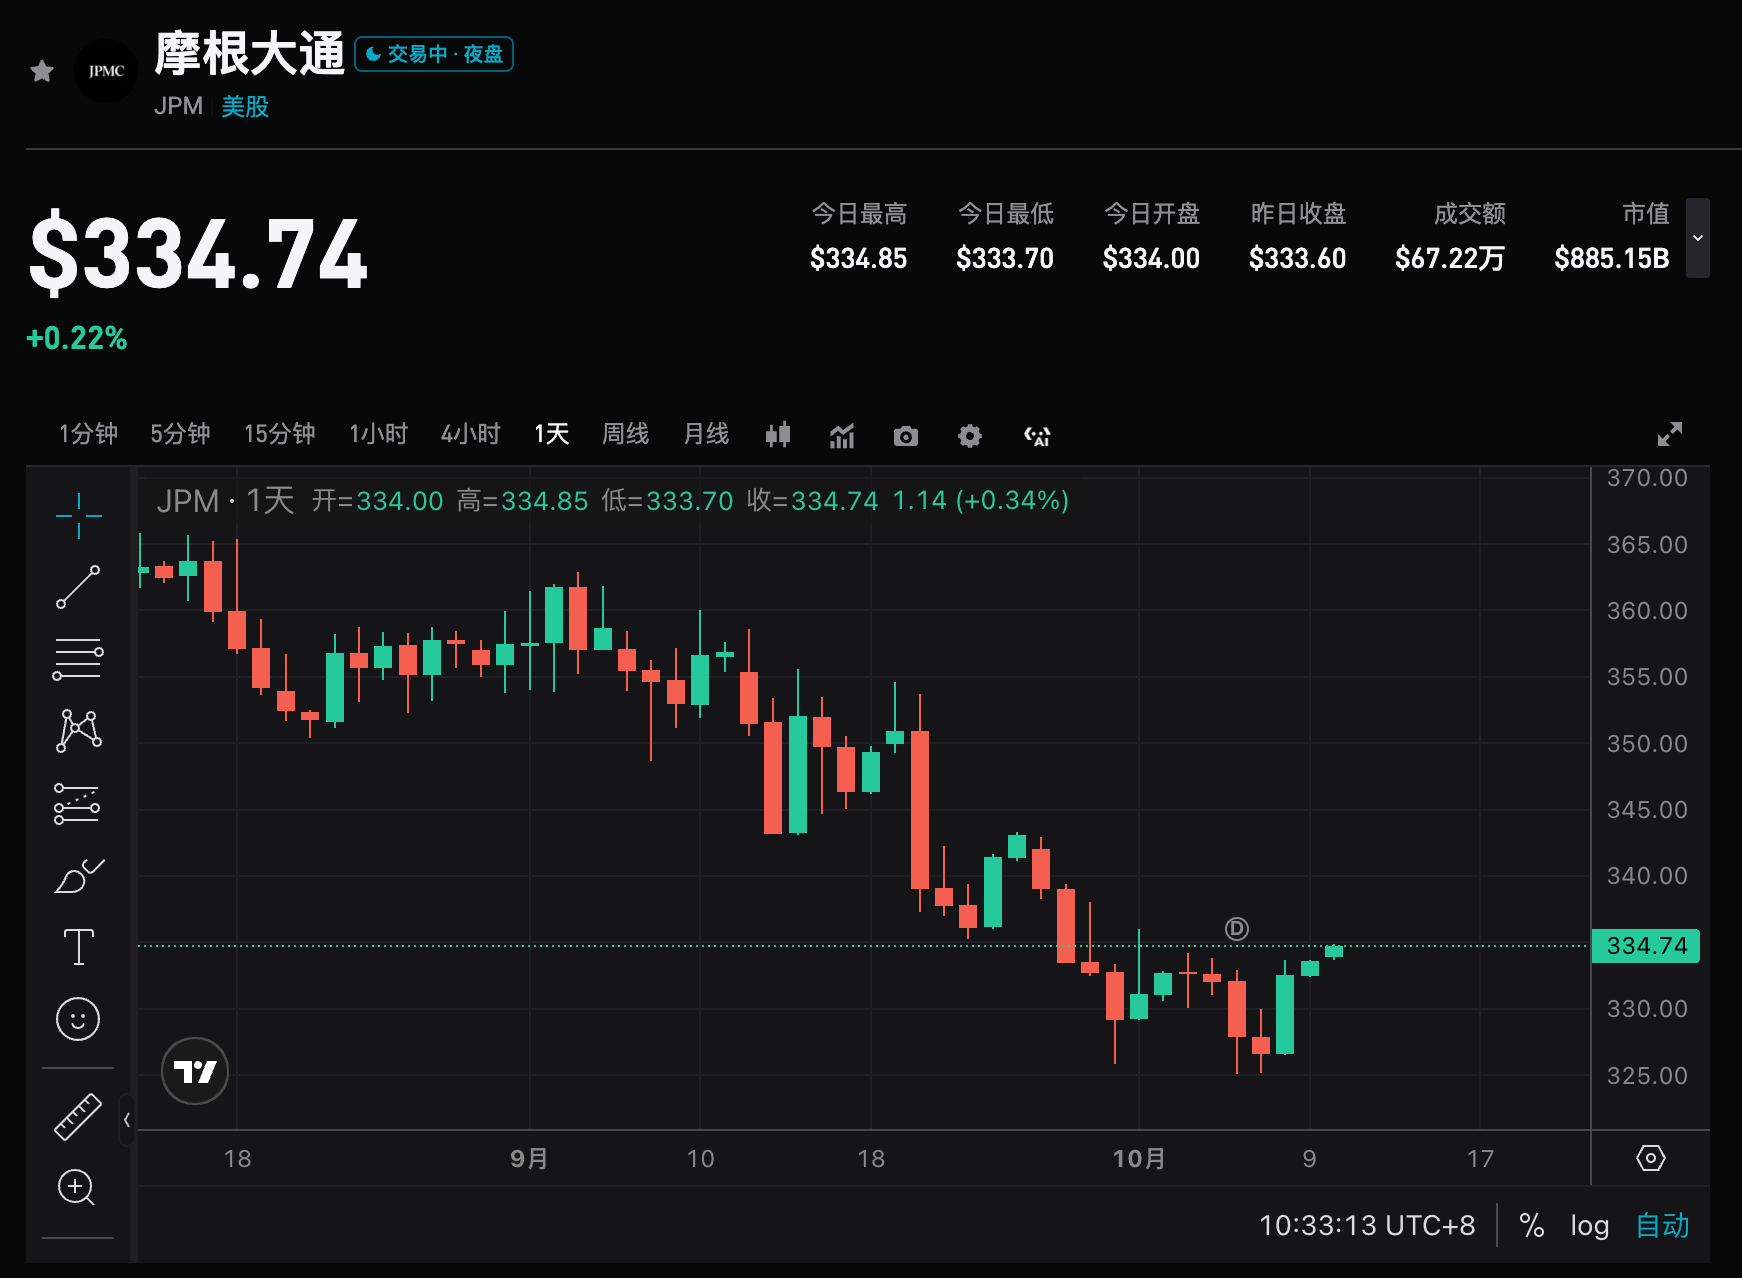
- Перед отчетом: С конца сентября акции откатились с локального пика ($355–360) и недавно консолидировались в диапазоне $325–334, закрытие 9 октября — $332,99. 50-дневная средняя около $350 — четкий уровень сопротивления; 200-дневная — примерно $322, выступает поддержкой. Соотношение риск–прибыль перед событием — среднее, подразумеваемая волатильность по опционам — ±3,1%–±3,6% (примерно $321–345). Держите позиции небольшими, не используйте плечо для длинных позиций ниже $325.
- Структура лонга: Если закрытие выше $340–345 и возможен откат не ниже $330–332, целевые уровни — $350/360. Стоп можно поставить на $325 или, в зависимости от риска, снизить к $320 (зона 200-дневной средней).
- Структура шорта/хеджа: После гэпа не удается вернуться выше $330–332 или пробой $340 не удается. Поддержки — $325/$320/$310.
Рекомендация: При явном превышении ожиданий и позитивных прогнозах акции можно покупать на откате; если данные соответствуют ожиданиям или прогнозы слабые, учитывайте краткосрочные риски и не гонитесь за ростом цены. Размер позиции и стопы — по индивидуальному рископрофилю.
Отказ от ответственности: Данная информация предоставлена исключительно для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
NVTS.US выпустила 24kW силовую плату: реальность и ожидания за ростом популярности 800V
13 октября компания Navitas Semiconductor совместно с Nvidia официально представила плату питания DC-DC мощностью 24 кВт, с преобразованием напряжения 800V в 12V. Планируется, что плата будет выставлена в зоне экосистемы Nvidia MGX на глобальном саммите ОCP.

Скоро выйдет отчет United Health (UNH.US) за третий квартал: опционы закладывают волатильность акций на уровне 6,5%, стратеги советуют «продавать короткие, покупать длинные» для снижения стоимости.
UnitedHealth (UNH.US) опубликует отчет за третий квартал во вторник перед открытием американского рынка. Опционный рынок ожидает колебание цены акций примерно на 6,5% вокруг даты публикации отчета.
SpaceX (SPCX.US) нацелилась на диапазон средней частоты, спектральный защитный ров AST SpaceMobile (ASTS.US) находится под угрозой
ASTS сталкивается с угрозой со стороны Starlink: аналитики утверждают, что Маск может объединить Ligado, Viasat и спектр FCC для «масштабной» блокировки диапазона средней частоты.
Цены на крипто
Далее


