
Цена на золото резко выросла, но пространство ограничено — результаты AI снижают прогнозы роста экономики США

汇通网 9 октября—— Результаты OpenAI оказались ниже ожиданий, что вызвало обеспокоенность на рынке по поводу замедления экономического роста в США. В дополнение к смягчению обстановки на Ближнем Востоке это привело к значительному отскоку цен на золото! Тем не менее, потенциал для дальнейшего роста остается ограниченным.
В пятницу (9 октября) в азиатско-европейскую сессию цена на золото резко выросла, чему способствовало падение американских акций и отказ Трампа начинать войну с Ираном в этом месяце. В предыдущих статьях неоднократно указывалась возможность по золоту, не знаю, воспользовались ли этим читатели. На данный момент цена на золото торгуется около 4186.
На графике ясно видна тенденция: доходность 10-летних казначейских облигаций США заметно снижается, а цена на золото растет; доходность 2-летних облигаций практически не изменилась.
Проще говоря: рынок не изменил своих ожиданий относительно экономики и политики ФРС на ближайшие год-два, лишь скорректировал прогноз по долгосрочному росту экономики США, при этом влияние инфляции минимально.
Основная линия: снижение ожиданий по AI, умеренное снижение долгосрочных перспектив роста экономики
Первым триггером стал OpenAI.
Все обеспокоены тем, что скорость коммерциализации AI и расширения спроса на вычислительные мощности оказалась ниже, чем ожидалось ранее.
В прошлом рынок считал, что AI значительно ускорит долгосрочные темпы роста экономики США, но теперь ожидания снизились.
С понижением ожиданий по долгосрочному росту доходность 10-летних казначейских облигаций также снижается.
В то же время ситуация в краткосрочной перспективе почти не изменилась, планы ФРС по изменению ставок не поменялись, так что доходность 2-летних облигаций, отражающая текущую политику, почти не движется.
Вспомогательные факторы: смягчение ситуации на Ближнем Востоке, синхронная динамика нефти и доллара
Снижение давления на цены на нефть поддерживает ожидания по экономике Европы, евро укрепляется, что ведет к снижению индекса доллара.
Ослабление доллара также дает золоту передышку.
Важно: смягчение на Ближнем Востоке — лишь вспомогательный фактор, а не основная причина падения доходности длинных облигаций США. Месячное смягчение вряд ли сможет изменить инфляционную динамику в десятилетней перспективе.
Золото само по себе не приносит дохода, его основная альтернатива — это реальная доходность 10-летних облигаций США (TIPS).
Уменьшение реальной доходности длинных облигаций снижает альтернативные издержки владения золотом; в сочетании с ослаблением доллара эти два фактора способствуют росту цен на золото.
Далее — две ключевые переменные для цен на золото
Ожидания по темпам роста AI: это отражает ожидания рынка по долгосрочному росту экономики США.
Если ожидания по коммерциализации AI и капитальным затратам на вычисления продолжат снижаться, доходность длинных облигаций США, вероятно, останется под давлением, что благоприятно для золота; если же данные по AI превзойдут ожидания и долгосрочные прогнозы по росту улучшатся, доходность длинных облигаций вырастет, а цены на золото окажутся под давлением.
Ожидания по ценам на нефть: ситуация на Ближнем Востоке смягченная лишь временно, риск конфликта сохраняется.
Если напряженность возрастет и цены на нефть резко взлетят, рынок вновь начнет закладывать сценарий стагфляции, и рыночная логика изменится; если нефть останется стабильной, доллар и цены на золото будут следовать за реальной доходностью длинных облигаций.
Итоги и технический анализ:
Основная линия — снижение ожиданий по AI, замедление долгосрочного роста и падение доходности длинных облигаций США;
Смягчение ситуации на Ближнем Востоке снижает риски резкого скачка цен на нефть, укрепление евро и снижение доллара further способствуют росту цен на золото.
В дальнейшем ключевыми для золота остаются новости из AI-индустрии; необходимо следить за изменениями темпов роста AI и экономики США, а также динамикой цен на нефть.
В настоящее время американский рынок акций уже сильно отскочил. Влияние AI на экономику и спрос на капитал трудно опровергнуть в краткосрочной перспективе, поэтому ставки, вероятно, останутся высокими, а потенциал для роста цен на золото может быть ограничен.
Технически: спот-золото поддерживается у нижней границы бокового диапазона, 5-дневная скользящая средняя развернулась вверх, но линия шеи фигуры "голова и плечи" и 10- и 20-дневные скользящие средние остаются в нисходящем порядке, что ограничивает рост золота — потенциал дальнейшего повышения цен может быть невелик.
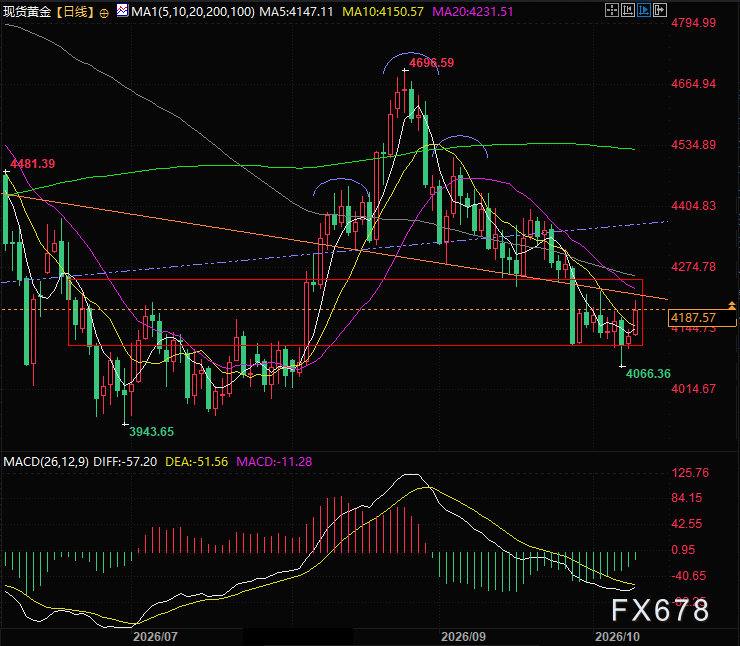
(Дневной график спот-золота, источник: East Money)
В 17:28 по пекинскому времени спот-золото торгуется на уровне 4187 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Теперь Micron зарабатывает больше, чем Apple! Apple срочно нуждается в чипах, а Micron контролирует ценообразование.
Чистая прибыль Micron Technology за четвертый финансовый квартал достигла 37,7 миллиардов долларов, превысив аналогичный показатель Apple в размере 29,8 миллиардов долларов, что сделало Micron самой прибыльной компанией квартала. Дефицит памяти предоставил Micron сильную ценовую власть, и генеральный директор заявил, что «не может удовлетворить спрос клиентов», а прогноз выручки на следующий квартал составляет 61,5 миллиардов долларов. Валовая рентабельность Apple продолжает испытывать давление из-за стоимости памяти и снизилась с 49,3% до диапазона прогноза 46,5%.
"Глаз бури" мировой экономики: "долговой кризис" развитых стран
МВФ предупреждает, что развитые экономики становятся "эпицентром" глобальных рисков, связанных с долговыми обязательствами. США, Франция и другие страны накопили значительные долги в период низких процентных ставок, а теперь рост ставок увеличивает расходы на обслуживание долга, а фискальная консолидация ограничена политическим сопротивлением. BofA Securities отмечает спад налоговых поступлений в США, Франция сталкивается с проблемой структурного снижения доходов, а Великобритания и Япония также испытывают давление. Ухудшение устойчивости долга развитых стран может привести к шокам процентных ставок и потоков капитала на глобальных финансовых рынках.

Американский рыночный нарратив резко изменился: от «теории AI-дефляции и управляемости госдолга» к «AI перегружает рынок облигаций, Besant не может контролировать долгосрочные процентные ставки».
Deutsche Bank отмечает, что рыночное восприятие экономики США сменилось с нарратива «AI снижает инфляцию» на «AI выпускает облигации, повышая доходность американских государственных облигаций», однако пессимизм, возможно, уже чрезмерен. Банк считает, что рынок действительно недооценивает риски возникновения инцидентов безопасности в AI экосистеме, провала IPO или недостаточного роста доходов, что может ударить по доллару и поддержать рынок облигаций. Кроме того, финансовые трудности Франции создают новое давление на евро.
Цены на крипто
Далее


