
Вероятность повышения ставки ФРС в декабре составляет 80%, насколько далеко может продвинуться рост золота?

Huitong 8 октября—— По словам Вестона из Pepperstone, краткосрочные инвестиционные основания по-прежнему сталкиваются с трудностями, необходим прорыв выше 4275 долларов для формирования более конструктивного взгляда. Протокол заседания ФРС за сентябрь показал единодушную поддержку повышения ставки, рынок оценивает вероятность повышения ставки в декабре в 80%. Если доходность облигаций с длинным сроком рассматривать как фискальный риск, золото может утратить корреляцию с доходностью облигаций.
Спотовое золото в четверг (8 октября) немного подорожало на фоне коррекции доллара с 18-месячного максимума, цена на золото оттолкнулась от двухмесячного минимума, достигнутого на предыдущей сессии, максимум достиг 4143,28 доллара за унцию, в данный момент торги ведутся возле отметки 4130 долларов за унцию.
Золото отскакивает от двухмесячного минимума, но краткосрочный инвестиционный взгляд по-прежнему под вопросом
Спотовое золото в четверг немного укрепилось благодаря коррекции доллара с 18-месячного максимума, цены восстановились после достижения накануне двухмесячного минимума. В среду цена золота опускалась до самого низкого уровня с 5 августа, чему способствовало одновременное давление укрепления доллара и роста доходности казначейских облигаций США.
Как отметил руководитель исследований Pepperstone Вестон: «Краткосрочные инвестиционные основания по золоту всё ещё остаются слабыми. Сейчас сохраняется рынок продавцов. Нужно преодолеть уровень 4275 долларов, чтобы сформировать более конструктивный взгляд на дальнейший рост».
Этот вывод означает, что несмотря на восстановление с минимума, тренд пока не развернулся, и уровень 4275 долларов будет ключевым для трейдеров.
Если длинная доходность будет воспринята как фискальный и кредитный риск, золото может утратить связь с доходностью облигаций
Вестон также отметил возможный сценарий изменения отношений между золотом и рынком облигаций. Он заявил: «Если рынок начнет воспринимать рост доходности по облигациям с длинным сроком обращения как отражение суверенного кредитного и фискального риска, а не как признак сильной экономики, золото может продемонстрировать положительную дивергенцию с доходностью облигаций, а сделки на понижение могут вернуться с новой силой».
Этот сценарий может стать потенциальным катализатором для более устойчивого восстановления цен на золото.
В настоящее время рост длинной доходности трактуется как признак сильной экономики и ожидания повышения ставок, что давит на золото; если же интерпретация изменится в сторону фискального и кредитного давления, спрос на золото как на защитный актив может вернуться.
Сентябрьский протокол ФРС показал единодушную поддержку повышения ставки, но с разными основаниями
Ожидания по политике по-прежнему являются встречным ветром. Протокол сентябрьского заседания ФРС показал, что все политики поддержали повышение ставки на 25 базисных пунктов, хотя причины для этого различались.
Многие расценили более высокий путь ставок как разумную страховку от продолжающейся инфляции, связанной с ростом цен на энергоносители и другие товары, тогда как некоторые исходили из основной экономической картины.
Большинство чиновников считают, что до конца года уместно повысить ставку ещё раз. Рынок уже переоценил эти ожидания. По данным инструмента CME FedWatch, трейдеры оценивают вероятность повышения ставки на октябрьском заседании ФРС только в 18%, однако вероятность повышения ставки в декабре оценивается в 80%, что выше почти 69% до публикации протокола в среду утром.
МВФ предупреждает: энергетические шоки, высокий долг и риски ИИ угрожают глобальному росту
Фон остаётся облачным. Глава Международного валютного фонда предупредила, что энергетические шоки, высокий уровень задолженности и риски, связанные с искусственным интеллектом, угрожают глобальному экономическому росту.
Для золота вопрос заключается в том, начнут ли эти опасения проявляться в облигационном рынке в форме фискального давления — именно того фактора, который Вестон отметил как спусковой крючок для более устойчивого восстановления.
Усугубление ситуации на Ближнем Востоке до сих пор вредило золоту за счёт повышения цен на нефть, инфляции и ожиданий роста ставок, поэтому сообщения о возможных новых ударах по Ирану со стороны США, вероятно, будут сдерживающим, а не поддерживающим фактором для золота, если только они не вызовут волну более широкой склонности к избеганию риска. Возобновление торгов после недельного перерыва в Китае (Золотая неделя в Шанхае) усилило проверку спроса на физический металл со стороны Китая.
Резюме
Золото в четверг восстановилось от двухмесячного минимума благодаря коррекции доллара с 18-месячного максимума, однако, по словам Вестона из Pepperstone, краткосрочные инвестиционные основания по-прежнему слабы, необходим прорыв выше 4275 долларов для формирования более конструктивного взгляда. Если рынок начнет воспринимать рост доходности по длинным облигациям как фискальный и кредитный риск, золото может разойтись с динамикой доходности облигаций, а сделки на снижение могут вернуться.
Сентябрьский протокол ФРС показал единодушную поддержку повышения ставки, хотя причины разнятся, а рынок оценивает вероятность декабрьского повышения ставки в 80%. МВФ предупреждает: энергетические шоки, высокий долг и риски ИИ угрожают глобальному росту.
В будущем следует следить за динамикой доллара, доходностью казначейских облигаций США, траекторией повышения ставок ФРС, ситуацией на Ближнем Востоке и спросом на физическое золото в Китае после завершения Золотой недели в Шанхае. Если золото преодолеет уровень 4275 долларов или рынок начнет рассматривать доходность по длинным облигациям как индикатор фискального давления, цены на золото могут получить более устойчивую поддержку; если же доллар останется сильным и ожидания повышения ставок усилятся, золото может продолжить находиться под давлением.
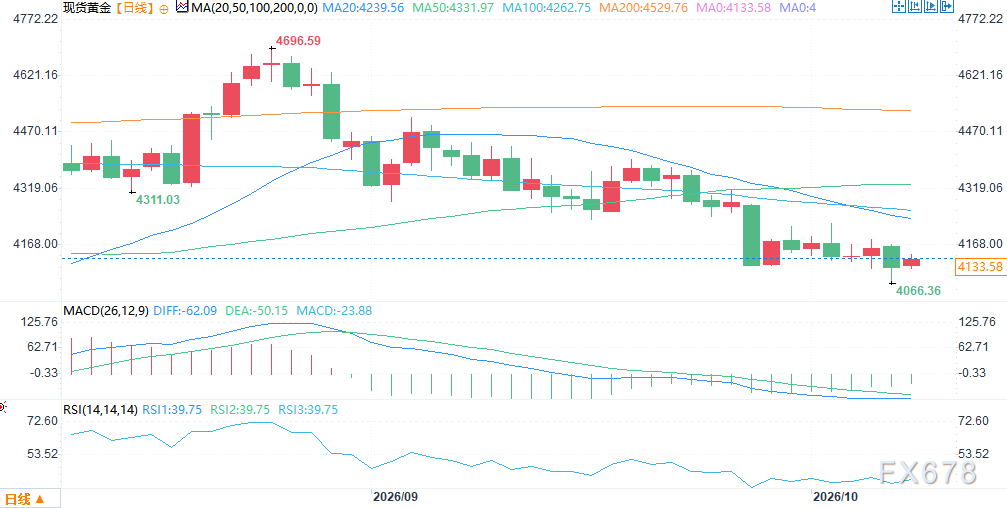
(Дневной график спотового золота, источник: Yihuitong)
По пекинскому времени в 11:06 спотовое золото составляет 4132,30 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В преддверии отчёта о прибылях Bank of America повысил целевую цену на TSMC: увеличение мощностей по 2-нм технологиям повысит прогнозы по продажам и марже.
На фоне публикации отчёта за третий квартал, Bank of America Merrill Lynch повысил целевую цену акций TSMC на американском рынке до 620 долларов, сохранив рейтинг "покупать". Ожидается, что доход за третий квартал превысит верхний предел прогноза, а доля 2-нм техпроцесса вырастет с 3% до 11% за один квартал, став главным亮点ом. Продажи в четвёртом квартале могут вырасти еще на 11% по сравнению с предыдущим кварталом, а годовой темп прироста намечен на 40%. Текущая цена акций соответствует 16-кратному форвардному P/E, что всё ещё находится на среднем историческом уровне, и, по мнению банка, эта оценка "не кажется завышенной". По сравнению с целью, потенциал роста составляет около 37%.
Охлаждение AI-трейдинга и давление конкуренции в секторе микросхем памяти привели к падению корейских акций более чем на 5%; второй день подряд резкое снижение, SK Hynix снизилась почти на 8%.
Во вторник индекс Корейской фондовой биржи упал до 5,1%, что привело к срабатыванию механизма Sidecar на бирже и приостановке программных продаж на пять минут; акции Samsung Electronics и SK Hynix упали более чем на 6%, отмечая пятое подряд снижение. Японская SoftBank Group потеряла более 8%, а акции компаний в цепочке AI-индустрии, таких как Tokyo Electron и Advantest, снизились более чем на 5%.
Уолл-стрит готовится к публикации финансовых отчетов этой ночью: несмотря на ожидаемый рост прибыли на 20%, акции находятся в глубокой технической коррекции и не могут избавиться от тройного беспокойства.
Акции крупных американских банков во вторник колебались в зоне технической коррекции на фоне начала сезона отчетности, при этом долгосрочные издержки по займам достигли самого высокого уровня за последние десятилетия. Это привлекло особое внимание рынка к оценкам банковских руководителей относительно состояния американских потребителей и перспектив кредитования.
Цены на крипто
Далее


