
Когда рынок облигаций перехватывает нефтяной нарратив: доходность десятилетних гособлигаций США и WTI нефти поднимаются до самого высокого уровня за 35 лет

На фоне продолжающейся уже семь месяцев войны, неоднократно угрожавшей самому важному нефтяному коридору в мире, рынок опционов на сырую нефть подаёт аномальный сигнал — его ценообразование больше не строится вокруг шоков предложения, а сосредоточено на боли облигационного рынка.
Согласно последнему отчёту аналитика команды FICC и акций по товарным рынкам Goldman Sachs, Isabel Blaze, на рынке опционов на Brent нефть наблюдается явное "расхождение": значительный рост склонности к пут-опционам при одновременном падении склонности к колл-опционам ниже довоенного уровня — оба крыла ценообразования сильно расходятся.
Между тем другой трейдер Goldman Sachs указывает, что корреляция между нефтью WTI и доходностью 10-летних казначейских облигаций США достигла самого высокого уровня за последние 35 лет, тогда как корреляция акций и доходности упала до самого низкого отрицательного уровня с 1960 года. Эта взаимосвязь меняет фундаментальную рамку восприятия динамики цен на нефть на рынке.
Прямое рыночное значение этой структурной трансформации таково: сейчас практически никто не хеджирует риски роста цен на нефть, а экспозиция макроинвестиционных портфелей к волатильности ставок передаётся скрыто через нефте-позиции. В случае очередного обострения геополитики цены на нефть и рынок облигаций испытают двойной удар, а доходность 10-летних казначейских облигаций США уже находится на высоком уровне 5,32%, индекс MOVE также вернулся к уровню начала конфликта.
Оба крыла должны были бы покупаться одновременно, но спрос есть только на одно
С точки зрения физического рынка, дефицит предложения с пика в начале сентября явно снизился. В отчёте Goldman Sachs отмечается, что всё больше танкеров проходит через Ормузский пролив, транспортировка по газопроводу на восток и запад восстановила предвоенную мощность, экспорт Янбу возобновлён, а рынок вступает в сезонное снижение спроса. Эти факторы, по логике, должны вести к снижению цен и появлению двусторонне сбалансированной волатильности.
Однако на рынке опционов ситуация иная. Данные Goldman Sachs показывают, что склонность к пут-опционам на Brent вернулась на летние максимумы, а показатель риск-реверсала 25-дельта снизился до почти нуля (на 29 сентября — 0,012), что соответствует спокойному довоенному периоду осени 2025-го. Иными словами, в текущих ценах есть военная премия, но цена на колл-опционы вернулась к довоенному уровню — между ними наблюдается заметное противоречие.
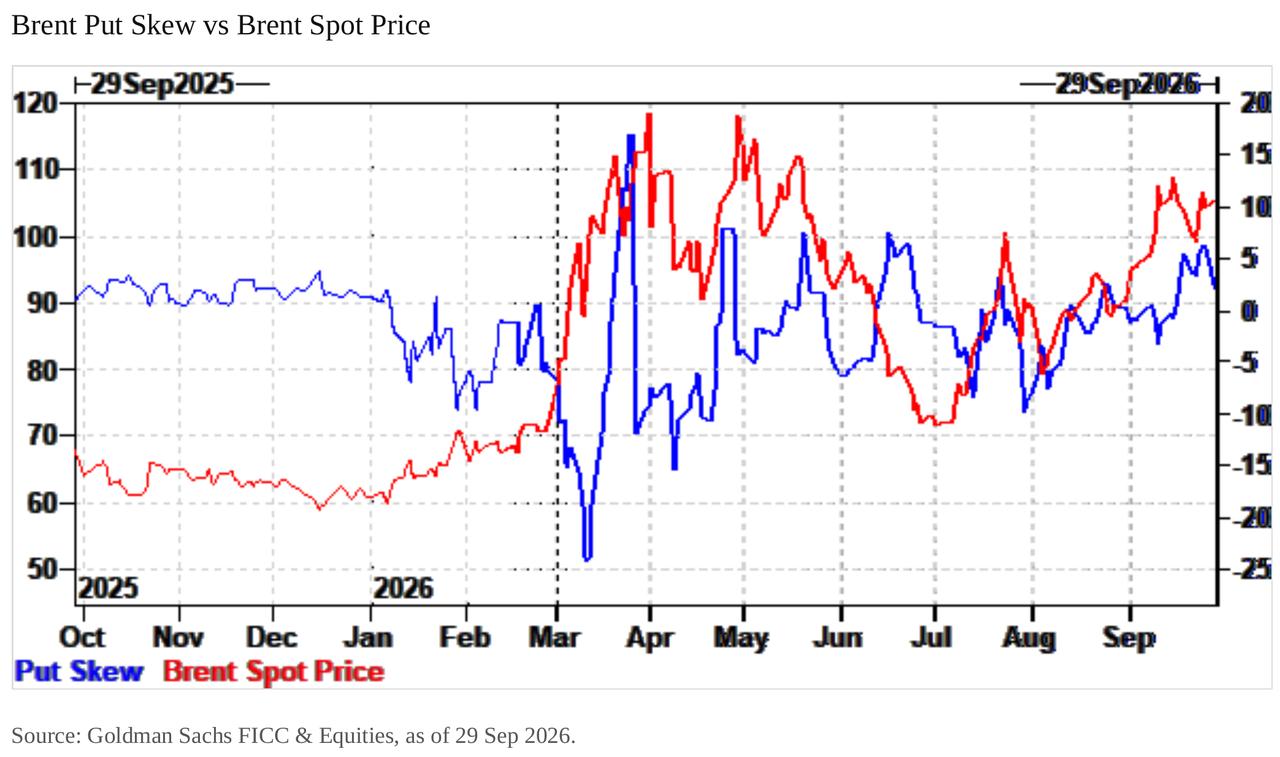
Драйвер не в молекулах, а на рынке облигаций
Финансовые инвесторы покупают нефть в направлении тренда, и это не связано с опасениями по поводу поставок, а обусловлено потерями портфеля из-за волатильности ставок.
В отчёте Goldman Sachs говорится: «Мы считаем, что этот дополнительный поток средств — результат боли портфеля из-за волатильности ставок. Структура многих макро-портфелей хорошо работает во время разрядки кризиса, но если цена нефти устремится к 130 долларам, они терпят масштабные убытки, то есть по сути занимают короткую позицию по нефти в сценарии на крайнем конце. Недавняя высокая волатильность ставок вызвала распространение этой боли на направленные покупки нефти — что для покрытия коротких позиций, что для хеджирования, в результате чего динамика цен более тесно связана с динамикой ставок».
Эту логику можно упростить так: типичный макросчет держит длинные облигации, ставит на мир, и тайно шортит риск экстремальных (130$) цен на нефть. Когда доходность резко растёт, стоп-лосс — это покупка нефти. Графики Goldman Sachs показывают, что с июля динамика цен на Brent и 10-летние облигации США практически совпадает.
"Мини-удар по ставкам" 23 сентября довёл эту обратную связь до предела. По данным Bank of America, доходность 5-летних облигаций США подскочила на 17 базисных пунктов за день — максимальный однодневный рост почти за два года, одновременно Brent прибавило 4%. Это произошло всего через неделю после первого с июля 2023 года повышения ставки председателем ФРС Warsh (16 сентября), когда доходность на следующий день достигла максимума за десятилетия.
Корреляция дала трещину, но макропозиции не сокращались
Примечательно, что с 18 сентября нефть WTI снизилась примерно с 100 долларов до 90,80 долларов (минус 9%), тогда как доходность 10-летних трежерис, наоборот, выросла с 5,00% до 5,32%, нарушая синхрон, существовавший с конца августа.
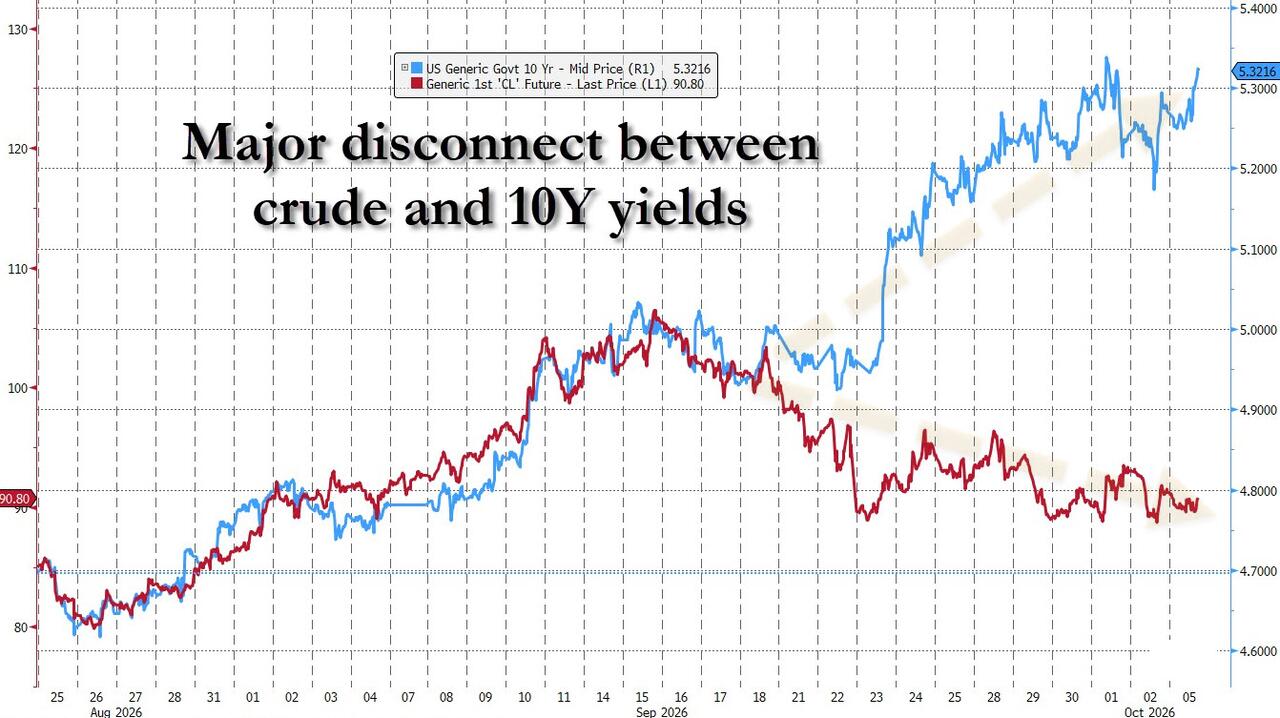
На первый взгляд это расходится с утверждениями Goldman Sachs, однако на самом деле это не так. Как отмечает банк, синхронная динамика с августа по середину сентября и заложила рекордную корреляцию, а макрофонды, купившие нефть для хеджирования боли от ставок, сохранили свои позиции. Разница только в том, что дальнейшее повышение ставок уже не требует поддержки со стороны нефти.
В еженедельном отчёте по глобальным ставкам команда Bank of America во главе с Mark Cabana также отмечает аналогичную трещину и указывает, что "корреляция между волатильностью ставок и товарами ослабла, так как возрастают более широкие рыночные эффекты", ссылаясь на расширение спреда французских ОФЗ, облигаций периферийных стран еврозоны и высокодоходных бумаг США. Другими словами, рынок облигаций теперь стал главным, а не вспомогательным по отношению к нефти.
Дилеры шортят пут-опционы, волатильность спит
Третье крупное искажение исходит от самой структуры рынка. Goldman Sachs отмечает, что, несмотря на высокие цены на нефть по центру страйка, подразумеваемая волатильность остаётся слабой и склонность к путам заметно вернулась.
В докладе говорится: "Пут-опционы дорожают, колл-опционы дешевеют, и оба уже ниже довоенного уровня. В настоящее время спроса на волатильность вверх практически нет. Единственный реальный денежный поток — это аномально крупные покупки пут-опционов, из-за чего дилеры структурно в шорте по путах, а им противостоит концентрированный макро-покупатель. Эта структурная короткая позиция формирует отрицательный эффекта ванны — в росте рынка шорт дилера сокращается, волатильность снижается; при падении рынка позиция дилера увеличивается, волатильность растёт. Чистый эффект в том, что несмотря на продолжающийся геополитический кризис, рынок вернулся к негативной корреляции спот-волатильность."
Короче говоря, торговля нефтью сейчас аналогична индексу S&P500: при падении цены волатильность растёт, при росте цены волатильность подавлена. Это полностью противоречит шаблону поведения рынков, ориентированных на шоки предложения. По данным Goldman Sachs, сейчас центр страйка по волатильности удерживается в районе 50+, что составляет только треть от мартовских 150, хотя цена Brent почти не отстаёт от весеннего максимума.
Волатильность нефти — новый спящий VIX
Ключевой вывод второго трейдера из Goldman Sachs: волатильность нефти теперь играет роль спящего VIX, а индекс MOVE взлетает, превращая рост нефти в неценённый хвостовой риск.
По данным Bank of America, индекс MOVE в сентябре уже достиг 100, максимума со времени мартовского конфликта с Ираном, а подразумеваемая месячная волатильность 10-летних ставок после шока 23 сентября поднялась к максимуму с марта.
Значение этого для нефтяного рынка крайне важно: если макроконтрагенты, как пишет Goldman Sachs, структурно шортят хвостовой риск нефти по 130 долларов, и триггер их убытков — это не танкеры, а процентные ставки, то при новом обострении получим двойной удар: резкий рост цены на нефть плюс вызванная им распродажа облигаций. И сейчас никто не платит за такую защиту.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После новости о расширении производства HDD компанией Toshiba, Morgan Stanley настроен более оптимистично, а не пессимистично
Исследование Morgan Stanley показывает, что масштаб расширения производства Toshiba был значительно переоценен рынком — удвоение производственных мощностей на заводе в Филиппинах за два года соответствует годовой темп роста примерно 30%, что сопоставимо с общим ростом предложения в отрасли и значительно ниже темпов роста спроса. Более важно то, что проверки каналов показывают, что Seagate и Western Digital не собираются расширять производство, и на рынке также не наблюдается никаких признаков ослабления ценовой политики.
После двух месяцев падения SOX на 11%, Goldman Sachs внезапно заявляет о покупке: наступила «золотая яма» для полупроводникового сектора?
Goldman Sachs заявил, что после падения индекса Philadelphia Semiconductor на 11% за два месяца его прогноз на третий квартал стал более оптимистичным: положительно оценивает производственное оборудование, хранение данных и аналоговые решения. Присвоил рейтинг "покупать" таким компаниям, как AMD и еще 11 компаниям, негативно оценивает Arm и Texas Instruments.

TSMC (TSM.US) перед отчетом получила поддержку от Goldman Sachs: сильный спрос на AI поддержит рост до 2027 года, акции имеют потенциал роста почти на 40%
В недавно опубликованном исследовательском отчете Goldman Sachs отмечается, что сильный рост показателей TSMC ожидается до 2027 года, а капитальные расходы постепенно увеличатся для поддержки долгосрочного спроса.

Цены на крипто
Далее


