
Прогноз финансового отчета Nike за первый квартал: испытание на минимуме за 12 лет, всё зависит от Китая и валовой маржи!
 2026/09/30 03:16
🔥 Радар топовых акций США запущен! 3 ключевых направления американского рынка + 6 отобранных акций + 7 важных событий на календаре. Где ждать возможности на этой неделе? Перейти по ссылке и посмотреть все 22 торговых идеи→
- Краткий обзор инвестиционных тезисов
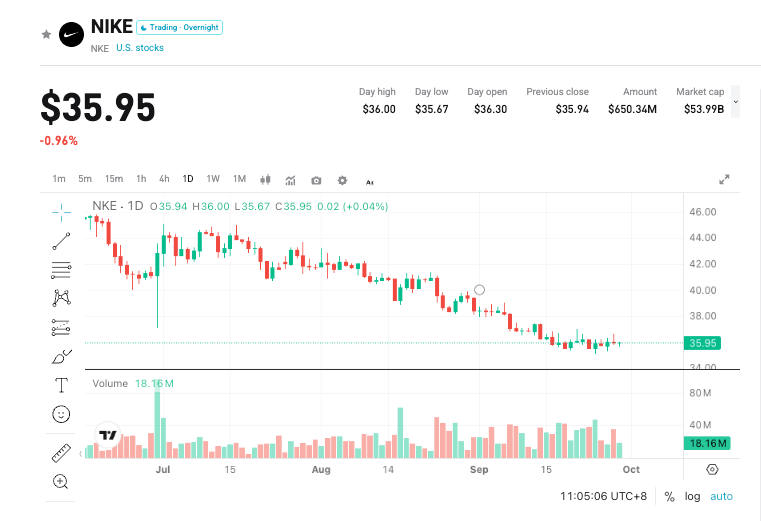
Nike (NKE.US) опубликует результаты за первый квартал 2027 финансового года (по состоянию на 31 августа) после закрытия американского рынка 1 октября 2026 года, конференц-звонок назначен на 17:00 по восточному времени США. Компания прогнозирует снижение выручки в годовом выражении до середины однозначных процентов, отсутствие поддержки от валютных курсов, валовая маржа “небольшой плюс” по сравнению с прошлым годом. Консенсус на Уолл-стрит: выручка около 11.32–11.35 млрд долларов (примерно -3.2% до -3.4% г/г, год назад — 11.72 млрд долларов), прибыль на акцию около 0.44 доллара (примерно -10.2% г/г, год назад — 0.49 доллара). Акции торгуются вблизи 36 долларов, падение с начала года около 40%; 21 сентября компания была исключена из S&P 100 (осталась в S&P 500). Задача рынка — не возвращение к высокому росту, а проверка, удастся ли без разовых эффектов стабилизировать валовую маржу и показатели в Китае.
- Четыре ключевых фокуса
Фокус 1: сократится ли падение в Китае
Выручка в регионе Большого Китая в 2026ФГ составила 5.847 млрд долларов (отчетная база: -11% г/г; на нейтральном валютном курсе: -13% г/г). В 4 квартале около 1.29 млрд долларов (отчетная база: около -12% г/г; на нейтральном курсе около -17% г/г). Консенсус продавцов на этот квартал: все еще около 1.3 млрд долларов (около -12.6% г/г); это рыночные ожидания, а не официальный прогноз компании. Следить стоит не только за падением выручки, но и за запасами, скидками и долей продаж по полным ценам. Руководство на конференц-звонке отметило двузначное снижение запасов в Китае и улучшения в части магазинов и беговых товаров, однако предупреждает, что краткосрочная динамика пока остается близка к текущим результатам. Если падение существенно замедлится — настроения рынка могут улучшиться; если останется на уровне -17% (нейтральный курс), то история о “трансформации” будет снова отложена.
Фокус 2: удастся ли реально выйти на положительную операционную маржу
В прошлом квартале отчетная валовая маржа составила 49.2% (+890 б.п. г/г), но около 900 б.п. пришлись на возврат пошлин на сумму 986 млн долларов; базовая валовая маржа составила всего 40.2% (-10 б.п. г/г), скорректированный EPS — около 0.20 доллара (по отчету — 0.72 доллара). Компания перенесла разворот валовой маржи в плюс на Q1, речь о показатель операционной маржи, сравнивать с 49.2% не корректно. Ключевые метрики на этот квартал: продажи по полной стоимости, размер скидок и продуктовый микс. Этот показатель скорее всего станет основой для переоценки акций.
Фокус 3: сможет ли Северная Америка компенсировать другие регионы
В 4 квартале выручка в Северной Америке составила около 4.83 млрд долларов (+3% г/г), оптовые продажи оказались сильнее, розничные продажи — слабее. Рыночный консенсус по регионам: Северная Америка — около 5.1 млрд долларов (+2% г/г), EMEA — около 3.2 млрд долларов (-4% г/г), Азия и Латинская Америка — около 1.4 млрд долларов (-3% г/г); обувь — около 7.2 млрд долларов (-3% г/г). Выручка Converse в прошлом квартале: около 244 млн долларов (-32% г/г), в этом квартале ожидают около 296 млн долларов (-19% г/г). Если оптовые поставки опережают розничные продажи — сохраняется риск дальнейшего сокращения запасов.
Фокус 4: замедление во 2 квартале и различие во взглядах на год
Компания уже предупредила, что во 2 квартале темпы роста замедлятся относительно 1 квартала, причина — высокая база цифровых акций в EMEA и темп оптовых продаж в Северной Америке. Годовая выручка FY26: 46.4 млрд долларов (отчетная база — без изменений, нейтральный курс — примерно -2% г/г), отчетный EPS — 2.10 доллара, без возврата пошлин — примерно 1.58 доллара. Консенсус FY27: выручка около 45.3–45.7 млрд долларов (уровень -2% г/г), EPS — около 1.65–1.66 доллара; ряд исследований существенно ниже, считая, что “поворот” может сместиться на 2028ФГ. День инвестора 16–17 ноября — в фокусе среднесрочные цели и стратегии.
- Риски и возможности
Катализаторы на рост:
- Общее снижение лучше ожиданий (“среднего однозначного числа”), падение в Китае (нейтральный курс) замедляется по сравнению с Q4.
- Рост валовой маржи (без учета возврата пошлин), улучшение структуры скидок и запасов.
- Согласование оптовых и розничных продаж в Северной Америке, отсутствие понижения взглядов по первому полугодию.
Риски снижения:
- Дальнейшее ухудшение показателей в Китае или Converse — негативное влияние на общие показатели группы.
- Валовая маржа не выходит в плюс, продажи продолжают стимулироваться скидками.
- Подтверждение слабости Q2, сдвиг восстановления на еще более поздний срок, даже низкие цены не остановят пересмотр прогнозов.
- Торговые рекомендации
Лонг-логика: снижение выручки контролируемо, операционная валовая маржа выходит в плюс, а в Китае появляются признаки “худший квартал позади” — такие условия могут способствовать второй фазе реформации и заходу новых средств на низких уровнях.
Риски для шортов: показатели совпадают с прогнозом, но качество под вопросом (высокие скидки, слабый рост розницы, неэффективные запасы), либо менеджмент прямо откладывает ожидания “разворота”.
Ключевые метрики:
- Общая выручка и динамика г/г (отчетная база / нейтральный курс)
- Доход, запасы и скидки в Большом Китае
- Валовая маржа (важно смотреть показатель без учета разовых факторов)
- Североамериканские оптовые vs розничные продажи, конечный спрос
- Факторы Q2 и годовой прогноз, а также анонс Дня инвестора в ноябре
Тактическая заметка (по состоянию на закрытие 29 сентября: 35.84 доллара):
- Перед отчетом: диапазон 35.22-37.04, 25 сентября минимум за 52 недели — 35.22, 29 сентября закрытие — 35.84. 20-дневная средняя — 36.78, 50-дневная — 39.38, 200-дневная — 49.21. Сопротивления: 36.67 / 36.78 / 37.04 / 39.38. Поддержки: 35.67 / 35.22 / 35.00 / 34.20. Волатильность по опционам: около ±8.7%-9.0% (примерно 32.6-39.1). Работать небольшими позициями, не использовать кредитное плечо ниже 35.22.
- Стратегия для лонга: закрытие выше уровня 36.78-37.04, откат — удержание 35.22. Цель — 39.38. Стоп — 35.00.
- Стратегия для шорта: пробой вниз 35.22 или неудачная попытка закрепиться выше 36.78. Цели: 35.00 / 34.20 / 32.60.
Рекомендация: в фокусе валовая маржа и показатели Китая, возвращение объема выручки к росту — вторично. В случае превышения ожиданий ждать отката в диапазон 35.22-36.78; при вялой или слабой динамике не ловить “дно”. Следить за падением implied volatility. Размер позиции подбирать строго с учетом собственного риска.
Отказ от ответственности: данные выше предоставлены исключительно для справки и не являются инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Воспоминания о "панике по поводу сворачивания стимулов" 2013 года! "Глобальный эталон оценки активов" подскочил на 50 базисных пунктов за месяц — это крайне редкое явление.
Рынок государственных облигаций США переживает самое резкое месячное падение за последние четыре года — доходность десятилетних облигаций в сентябре взлетела более чем на 50 базисных пунктов, превысив 5,3% и достигнув максимума с 2002 года. Принудительные продажи происходят одна за другой, порочный круг уже сформировался: маржинальные покупатели отсутствуют, инструменты политики неэффективны, Goldman Sachs предупреждает, что месячный «лимит скорости» нарушен, исторические закономерности указывают на сильный удар по фондовому рынку. Эти потрясения могут ознаменовать конец эпохи глобальных низких процентных ставок.
Телефонная конференция Micron: уже продано 75% производственных мощностей на 2027 год, не видно переломного момента в балансе спроса и предложения, физический AI станет следующей точкой взрыва.
Топ-менеджеры компании прямо заявили на конференц-звонке по отчетности, что «не видят конца баланса между спросом и предложением». В настоящее время подписано 26 долгосрочных соглашений, закрепляющих около 150 миллиардов долларов заказов, и ожидается, что рынки хранения данных в 2027 и 2028 годах будут еще более дефицитными, чем в 2026 году. Благодаря сильному денежному потоку, Micron объявила о капитальных затратах в первой половине 2027 финансового года в размере 25 миллиардов долларов и пообещала в будущем возвращать 100% избыточных денежных средств акционерам.
Цены на крипто
Далее


