
Ястребы не способны поднять ставки, ООН снижает геополитическую премию, реальные ставки достигают вершины

汇通网 22 сентября—— Золото может начать фазу бокового движения и формирования дна
22 сентября в европейско-американскую сессию, на фоне проведения Генеральной Ассамблеи ООН, глобальные геополитические риски частично смягчились, геополитическая инфляционная надбавка снизилась, а спотовое золото после падения вернулось к росту, что продемонстрировало устойчивость на рынке.
В предыдущих статьях уже отмечалось, что с завершением IRP (инфляционная премия за риск, то есть расширенное инфляционное ожидание = фактическое инфляционное ожидание + IRP инфляционная премия за риск), в настоящее время TIPS вплотную приблизились к фактической процентной ставке — это важный наблюдаемый ориентир. После расчетов выяснено, что долгосрочное 10-летнее инфляционное ожидание зафиксировано около 2,33%.
Реальная ставка = номинальная ставка - инфляционное ожидание; для длинного горизонта с инфляционным ожиданием 2,33% становится почти невозможным для инфляционных ожиданий идти еще ниже, а номинальная ставка одновременно сдерживается как высокой ставкой относительно реального сектора, так и огромным долговым бременем бюджета, что в итоге ограничивает дальнейшее повышение реальных ставок. В настоящее время реальная ставка уже формирует вершину, и цена на золото, похоже, окончательно прощается с односторонним снижением, входя в ключевой этап формирования основания.
Члены ФРС активно проводят ястребиную политику: акцент на внутренней инфляции и конечном спросе
В последнее время председатель Федерального резервного банка Сент-Луиса Муссалем и председатель Федерального резервного банка Чикаго Гулсби одновременно высказали ястребиные сигналы.
Они отмечают, что сейчас основным драйвером инфляции стали не только внешние геополитические и энергетические факторы, а именно перегрев внутреннего спроса в США, приводящий к инфляции в сфере услуг и нефтепродуктов — повышение ставок уже не против однократного энергетического шока, а из-за расширяющейся инфляции.
Хотя стратегические шаги Бейсонта сдерживают цены на нефть upstream, несоответствие мощностей переработки удерживает высокую маржу между сырой нефтью и нефтепродуктами, что делает конечную инфляцию очень стойкой.
Таким образом, политика ФРС полностью нацелена на борьбу с инфляцией — будет поддерживаться политика ужесточения и сохранен потенциал постепенного повышения ставок, несмотря на рыночные призывы к снижению ставок.
Топ-даун регулирование Бейсонта: снижение IRP и укрепление фундамента золота
В этот раз ключевым изменением на рынке стали макрорегулирующие действия Бейсонта: с одной стороны — постепенное обеспечение судоходства в Ормузском проливе и стабильность поставок нефти, с другой — управление ожиданиями по государственному долгу и резкое снижение компенсации за инфляционный риск (IRP) для инвесторов, желающих захеджировать разгон инфляции.
Хотя это и не устранило внутреннюю инфляцию, но полностью заблокировало дальнейший рост реальной доходности TIPS, изменив негативный тренд по золоту.
Ключевая структура ценообразования: схождение IRP и фиксация реальной доходности
Главная макро-формула ценообразования: ставка по TIPS = номинальная ставка - фактически ожидаемая внутренняя инфляция - IRP
ФРС продолжает удерживать номинальные ставки на высоком уровне, но регулирующие действия Бейсонта заставляют IRP сходиться, а долгосрочное 10-летнее инфляционное ожидание стабильно удерживается на уровне 2,33%. Реальная ставка TIPS (около 2,68) и номинальная доходность синхронно формируют двойную вершину на дневных графиках, потенциал роста ставок истощается, что полностью закрывает пространство для падения золота.
Для реальной экономики ставка по TIPS выше 2% означает чрезвычайно высокую реальную стоимость финансирования, что, в конце концов, приведет к росту долговой нагрузки предприятий, давлению на кредитование домашних хозяйств и на рынок недвижимости, оказывая существенное давление на макроэкономику.
Несостоятельность по процентным платежам по госдолгу: на фоне огромного объема облигаций, поддержание высоких номинальных и реальных ставок приводит к взрывному росту затрат на обслуживание долга США, что резко ограничивает расходную часть бюджета, и бюджетная сфера крайне нуждается в снижении реальных ставок для выхода из положения.
Эволюция сценария: в краткосрочной перспективе инфляционные ожидания зафиксированы на 2,33%, ФРС продолжит удерживать высокие номинальные ставки из-за упорной инфляции в секторе услуг, а реальная ставка по TIPS тоже проявляет инерцию, что ограничивает потенциал золота;
Перспектива рынка:
Что касается акций технологических компаний и других активов, то они могут получить еще больший позитив, потому что вне зависимости от экономического роста это благоприятно влияет на данные компании
Примечание: 10-летний форвардный уровень инфляции 2,33% рассчитан при предположении, что IRP примерно равен 0, исходя из цены закрытия доходности TIPS и 10-летних гособлигаций США, разница которых и даёт данное значение.
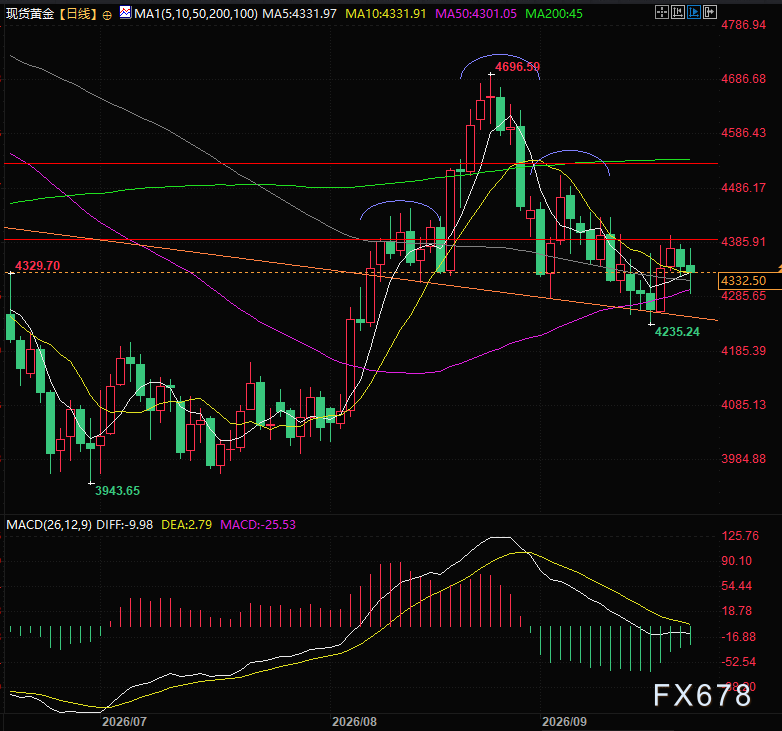
(Дневной график золота, источник: Yihuitong)
GMT+8 21:57, спотовое золото торгуется по 4337 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Оценка упала до самого низкого уровня за десять лет! Хуан Жэньсюнь заявил, что Nvidia — «первая в мире акция роста и стоимости», но инвесторы, похоже, не согласны.
Коэффициент цена/прибыль Nvidia уже опустился ниже 17, что составляет примерно половину уровня 2025 года. Несмотря на прогнозируемый рост выручки и чистой прибыли в 2027 финансовом году на 90% и 99% соответственно, акции компании с начала года выросли всего на 20%, что значительно отстает от индекса полупроводников Филадельфии. В то же время ожидается, что валовая маржа снизится с 75% во втором квартале до менее 72% в четвертом квартале, на фоне роста затрат на память и продолжающегося давления со стороны самостоятельной разработки чипов клиентами. Способность поддерживать капитальные расходы на AI также становится ключевым фактором для рынка при переоценке стоимости компании.
Ожидания прибыли в секторе роскоши «слишком оптимистичны»! За последний месяц несколько крупных банков настроены пессимистично, акции люксовых компаний движутся к худшему году с 2008 года.
RBC понизил рейтинг LVMH и Burberry до уровня "на уровне рынка", заявив, что ожидания по прибыли в секторе люксовых товаров слишком оптимистичны; данный сектор с начала года уже снизился на 15%, что является худшим показателем с 2008 года.


Цены на крипто
Далее


