
Последний аналитический отчет Jefferies: Реализация структуры HALO в транспортном секторе: настоящим "рвом" эпохи AI являются не коды, а железные дороги.
Всем привет, я Юйдоу.
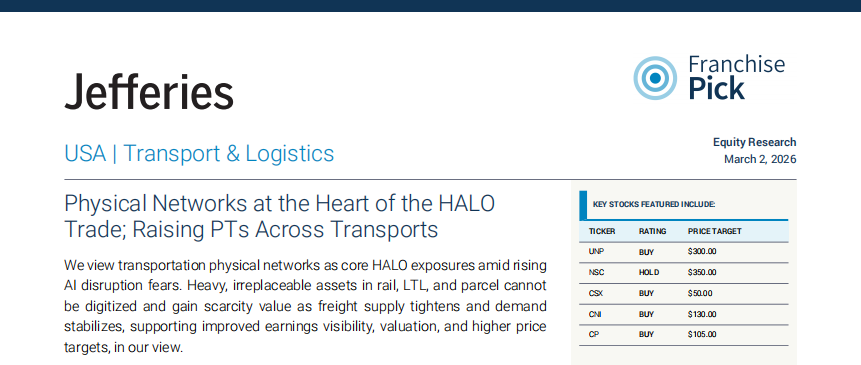
2 марта 2026 года Jefferies опубликовала отчет по транспортной и логистической отрасли:
«Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports»
Ключевые выводы доклада однозначны:
В условиях, когда риски замещения AI постоянно преувеличиваются, транспортные активы с уникальной физической инфраструктурой становятся типичными примерами в рамках модели HALO (Heavy Assets, Low Obsolescence — тяжёлые активы с низким риском устаревания).
Jefferies подчёркивает: AI может оптимизировать эффективность, но не в состоянии оцифровать физическую инфраструктуру. Железнодорожные сети, портовые системы, авиапарки — все эти долгосрочные капиталоёмкие активы становятся всё более ценными за счёт своей редкости.
В условиях активных дискуссий о возможном разрушительном воздействии AI данный взгляд фундаментален для структуры рынка.
I. Разделять «автоматизируемые задачи» и «невоспроизводимые активы»
Первая ось доклада — различие между задачами и активами.
AI может оптимизировать:
эффективность маршрутизации
ценовые модели
коэффициент использования активов
Но не может воспроизвести:
право на железнодорожные пути
плотность терминальной сети
структуру маршрутов и аэропарка
массовые операционные данные, привязанные к физической сети
Jefferies отмечает, что основная ценность железнодорожных компаний, таких как UNP, NSC, CSX, CNI, CPKC, заключается в самой их сети.
У этих активов три признака:
чрезвычайно длительный цикл строительства
очень высокий регуляторный порог
практически невозможность повторного строительства
AI повышает эффективность, но не ослабляет барьер в виде сети.
В среде, где растёт тревожность по поводу замещения, дефицит таких активов наоборот становится ещё ценнее.
II. Улучшение фундаментальных показателей: сокращение предложения и одновременное восстановление спроса
Вторая логика связана с фундаментальными показателями отрасли.
Jefferies отмечает:
ускорение выхода мощностей с рынка
рост Load-to-truck ratio
Spot rates сильнее сезонности
ISM Manufacturing PMI в феврале 2026 года второй месяц подряд выше 50
После завершения сокращения запасов активность в производстве стабилизируется на предельном уровне.
Исторический опыт показывает:
Рост новых заказов → с лагом передаётся на грузооборот → улучшается ценовая власть
В условиях ограниченного предложения восстановление маржинального спроса означает рост прогнозируемости прибыли.
Логика транспортного сектора переходит от «давления цикла» к «восстановлению прибыльности».
III. Повышение целевых цен: смещение оценки вверх
На основе вышеизложенного Jefferies повышает целевые цены на акции ряда компаний:
UNP: $300 (ранее $285)
NSC: $350 (ранее $300)
CSX: $50 (ранее $42)
CNI: $130 (ранее $115)
CP: $105 (ранее $85)
Также повышены целевые цены по компаниям XPO, UPS, FedEx и др.
Логика отчета прозрачна:
дефицит производственных мощностей улучшает ценовую структуру
увеличивается стабильность денежных потоков
AI усиливает признание уникальности физических сетевых активов
Оценка теперь смещается в пользу «предсказуемости кэшфлоу».
Моя точка зрения:
Ценность этого отчета — не в конкретных целевых ценах.
Заслуживает внимания именно применение модели HALO к реальным секторам.
Последние два года на рынке обсуждали: сократит ли AI маржу традиционных индустрий.
Но ответ Jefferies таков:
Когда растёт возможность замещения, растёт и премия за невоспроизводимые активы.
Если рассматривать это в общей логике аллокации активов:
Премия на софте строится на потенциале роста.
Премия на тяжёлых активах — на невозможности копирования.
Когда рынок переходит от «нарратива роста» к «предсказуемости кэшфлоу»,
структура оценки естественно меняется.
Транспортный сектор — лишь один пример.
Реальная переоценка происходит в отношении «активов с низким риском устаревания».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Теперь Micron зарабатывает больше, чем Apple! Apple срочно нуждается в чипах, а Micron контролирует ценообразование.
Чистая прибыль Micron Technology за четвертый финансовый квартал достигла 37,7 миллиардов долларов, превысив аналогичный показатель Apple в размере 29,8 миллиардов долларов, что сделало Micron самой прибыльной компанией квартала. Дефицит памяти предоставил Micron сильную ценовую власть, и генеральный директор заявил, что «не может удовлетворить спрос клиентов», а прогноз выручки на следующий квартал составляет 61,5 миллиардов долларов. Валовая рентабельность Apple продолжает испытывать давление из-за стоимости памяти и снизилась с 49,3% до диапазона прогноза 46,5%.
"Глаз бури" мировой экономики: "долговой кризис" развитых стран
МВФ предупреждает, что развитые экономики становятся "эпицентром" глобальных рисков, связанных с долговыми обязательствами. США, Франция и другие страны накопили значительные долги в период низких процентных ставок, а теперь рост ставок увеличивает расходы на обслуживание долга, а фискальная консолидация ограничена политическим сопротивлением. BofA Securities отмечает спад налоговых поступлений в США, Франция сталкивается с проблемой структурного снижения доходов, а Великобритания и Япония также испытывают давление. Ухудшение устойчивости долга развитых стран может привести к шокам процентных ставок и потоков капитала на глобальных финансовых рынках.

Американский рыночный нарратив резко изменился: от «теории AI-дефляции и управляемости госдолга» к «AI перегружает рынок облигаций, Besant не может контролировать долгосрочные процентные ставки».
Deutsche Bank отмечает, что рыночное восприятие экономики США сменилось с нарратива «AI снижает инфляцию» на «AI выпускает облигации, повышая доходность американских государственных облигаций», однако пессимизм, возможно, уже чрезмерен. Банк считает, что рынок действительно недооценивает риски возникновения инцидентов безопасности в AI экосистеме, провала IPO или недостаточного роста доходов, что может ударить по доллару и поддержать рынок облигаций. Кроме того, финансовые трудности Франции создают новое давление на евро.
Цены на крипто
Далее


