
Основатель Curve заявил, что DeFi должен отказаться от выпуска токенов в пользу реального дохода

Децентрализованные финансы (DeFi) больше не могут полагаться на инфляционные стимулы токенов для поддержания роста, по мнению основателя Curve Finance Михаила Егорова.
В интервью Cointelegraph Егоров заявил, что протоколы должны генерировать реальные доходы, а не зависеть от эмиссии токенов для привлечения ликвидности.
«Ваша доходность должна исходить из доходов, а не из токенов», — сказал Егоров Cointelegraph. — «Вам необходим реальный денежный поток». Он добавил, что если токен «ничего не делает, возможно, вам лучше вообще не выпускать токен».
Егоров сравнил текущую ситуацию с «летом DeFi» 2020 года, когда трёхзначные и даже 1000% годовые ставки привлекали капитал в новые протоколы. По его словам, в то время спекулятивная премия поднимала цены токенов и способствовала быстрому росту total value locked (TVL) в протоколах.
«Сейчас новости больше не влияют на цены токенов», — сказал он Cointelegraph, утверждая, что пользователи «переосмыслили риски».
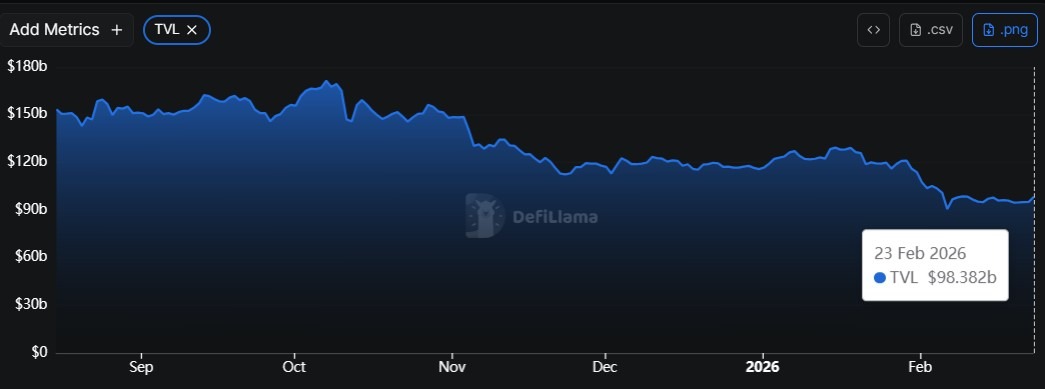 TVL DeFi за последние шесть месяцев. Источник: DefiLlama
Его комментарии прозвучали на фоне падения TVL DeFi примерно на 38% за последние шесть месяцев, согласно данным DefiLlama. По данным аналитической платформы, TVL упал с 158 млрд долларов 23 августа 2025 года до примерно 98 млрд долларов к 23 февраля.
Основатель Curve: интеграция доходов лучше, чем доходность за счет эмиссии
Егоров заявил, что протоколы «не могут существовать без реального денежного потока», утверждая, что устойчивые доходы должны быть связаны с реальной экономической активностью.
Хотя эмиссия токенов ранее помогала проектам быстро наращивать ликвидность, он подчеркнул, что устойчивые доходы должны быть связаны с реальной экономической деятельностью.
«В 2020 году люди не сильно задумывались о рисках», — сказал Егоров. Высокие вознаграждения токенами могли компенсировать убытки, если проекты впоследствии проваливались.
«Сейчас это абсолютно невозможно. Если вы размещаете активы где-то, вы должны быть уверены, что протокол технически безопасен хотя бы на несколько лет».
Он также связал токены с децентрализацией, а не со спекуляцией. Без децентрализованного управления, по его словам, проект рискует быть признанным регулируемой финансовой услугой.
«Токены нужны для децентрализации, а не для быстрого обогащения», — отметил он.
Ранее в комментариях звучали похожие опасения. В авторской колонке для Cointelegraph генеральный директор Polygon Labs Марк Бойрон написал, что инфляционная эмиссия лишь создает “временную иллюзию успеха”.
Дискуссии о DeFi и централизованных продуктах доходности также недавно вновь активизировались в социальных сетях.
9 февраля сооснователь Ethereum Виталик Бутерин заявил, что реальная ценность DeFi заключается в перераспределении рисков, а не просто в генерации доходности на фиатных активах.
Связано: Hyperliquid запускает DeFi-лобби на фоне «критического периода» для политики США
От спекуляций к устойчивости
Егоров также отметил, что спекулятивное внимание сместилось. «Всю спекулятивную премию забрали meme coins», — сказал он, подразумевая, что DeFi-токены теперь торгуются больше исходя из фундаментальных показателей, а не хайпа.
Он сообщил Cointelegraph, что эта динамика затрудняет привлечение «наемного капитала», который быстро перемещается между протоколами в поисках наивысшей доходности.
Он также указал на меняющуюся структуру рынка. Розничные трейдеры устремились на рынки бессрочных фьючерсов, а институциональные участники все чаще накапливают спотовые активы.
По данным Defillama, объем бессрочных фьючерсов достиг 1,37 трлн долларов в октябре 2025 года.
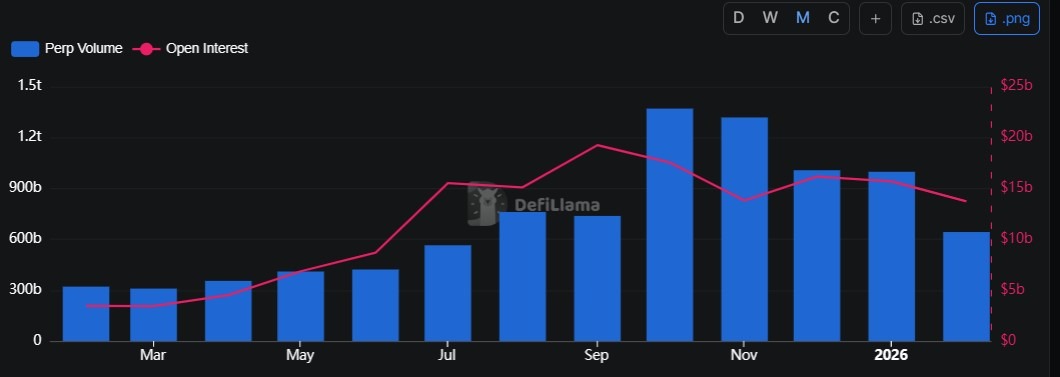 Месячный объем торгов бессрочными фьючерсами. Источник: DefiLlama
По словам Егорова, устойчивым onchain-бизнесам придется конкурировать за счет генерации дохода и эффективности капитала, а не громких годовых ставок.
Журнал: 6 самых странных устройств, на которых люди майнили Bitcoin и криптовалюту
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Цены на крипто
Далее


