
Продажи Amplitude (NASDAQ:AMPL) в четвертом квартале 2025 года превзошли ожидания, прогноз на следующий год оптимистичен

Цифровая аналитическая платформа Amplitude (NASDAQ:AMPL)
Стоит ли сейчас покупать Amplitude?
Основные итоги Amplitude (AMPL) за Q4 2025:
- Выручка: $91,43 млн против оценки аналитиков $90,35 млн (рост на 17% в годовом исчислении, превышение на 1,2%)
- Скорректированный EPS: $0,04 против оценки аналитиков $0,05 (соответствует ожиданиям)
- Скорректированный операционный доход: $4,18 млн против оценки аналитиков $4,59 млн (маржа 4,6%, примерно соответствует ожиданиям)
- Прогноз по выручке на Q1 2026 составляет $92,7 млн в середине диапазона, примерно соответствует ожиданиям аналитиков
- Прогноз скорректированного EPS на финансовый год 2026 — $0,11 в середине диапазона, не дотягивает до оценки аналитиков на 9,8%
- Операционная маржа: -20,8%, по сравнению с -45,4% в аналогичном квартале прошлого года
- Маржа свободного денежного потока: 12,2%, против 3,8% в предыдущем квартале
- Клиенты: 4700, против 4500 в предыдущем квартале
- Коэффициент удержания чистой выручки: 104%, против 102% в предыдущем квартале
- Годовая повторяющаяся выручка (ARR): $366 млн (рост на 17,3% в годовом исчислении, превышение)
- Рыночная капитализация: $847,6 млн
Обзор компании
Amplitude (NASDAQ:AMPL) появилась благодаря осознанию того, что компании буквально "летят вслепую", когда речь заходит о понимании поведения пользователей в их цифровых продуктах. Amplitude предоставляет цифровую аналитическую платформу, которая помогает компаниям понять, как люди используют их продукты, чтобы улучшить пользовательский опыт и стимулировать рост доходов.
Рост выручки
Долгосрочная динамика продаж компании может свидетельствовать о ее общем качестве. Любая компания может показать хорошие результаты в одном-двух кварталах, но лучшие стабильно растут на протяжении долгого времени. К счастью, годовой темп роста выручки Amplitude за последние пять лет составил впечатляющие 27,3%. Этот рост превосходит средние показатели компаний сектора программного обеспечения и свидетельствует о востребованности решений компании у клиентов.
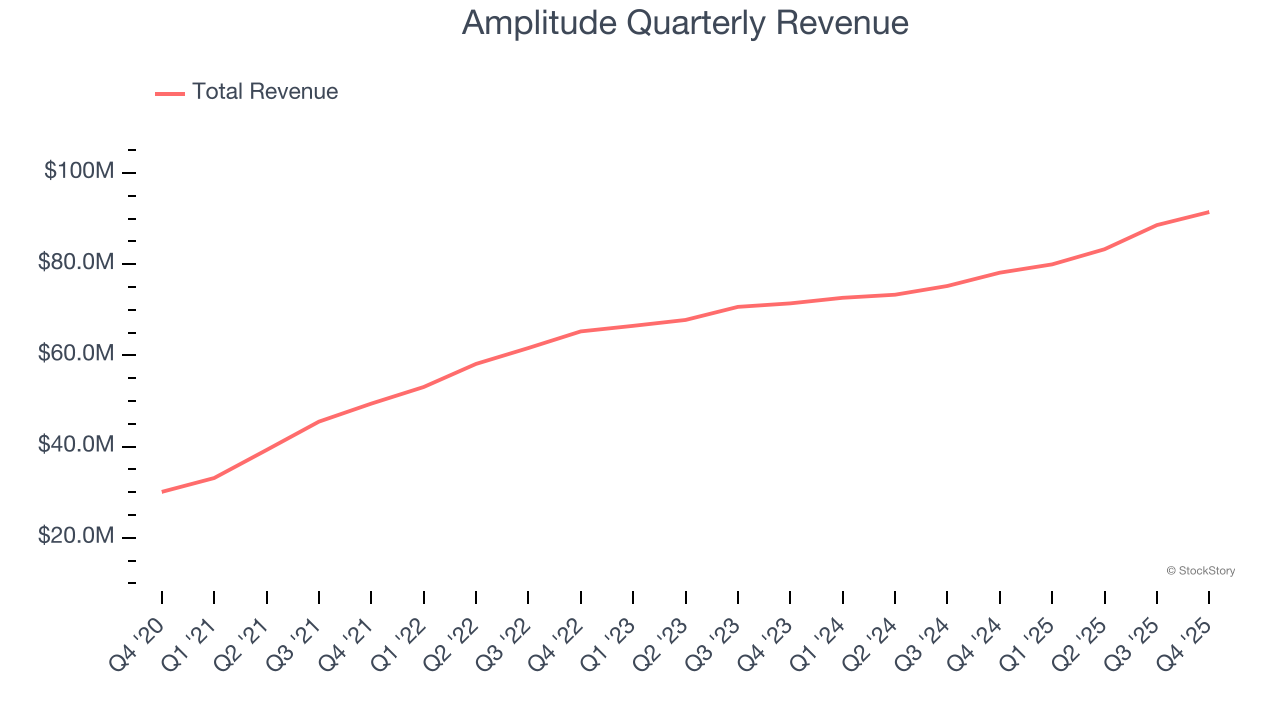
Мы в StockStory делаем упор на долгосрочный рост, однако в сфере программного обеспечения пятилетний исторический взгляд может упустить недавние инновации или новые тренды отрасли. Недавние результаты Amplitude показывают, что спрос на услуги компании значительно замедлился: годовой темп роста выручки за последние два года составил 11,5%, что значительно ниже пятилетнего тренда.
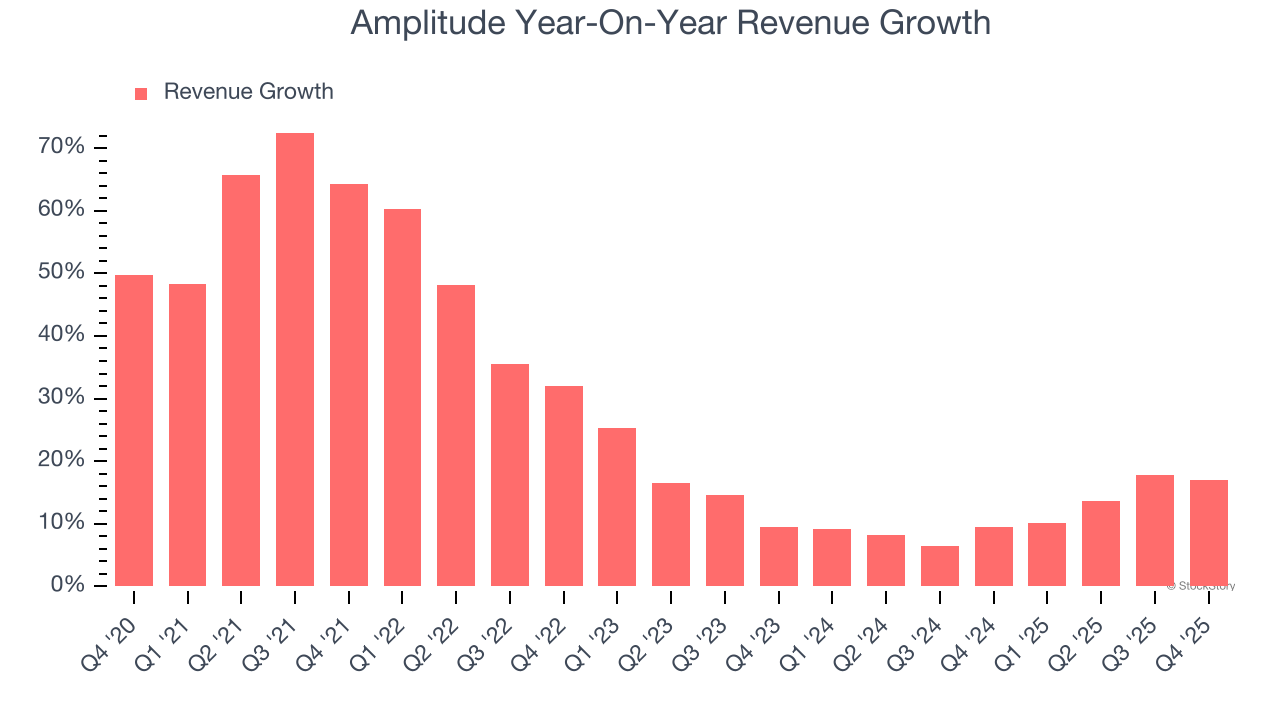
В этом квартале Amplitude сообщила о росте выручки на 17% в годовом выражении, а ее выручка в $91,43 млн превысила ожидания Уолл-стрит на 1,2%. Руководство компании сейчас прогнозирует увеличение продаж на 15,9% в годовом выражении в следующем квартале.
Если смотреть дальше, аналитики с "sell-side" ожидают роста выручки на 13,7% за следующие 12 месяцев. Хотя этот прогноз подразумевает, что новые продукты и услуги компании смогут обеспечить лучший рост верхней строки, он все же ниже среднего по сектору.
Пока Уолл-стрит гонится за Nvidia на исторических максимумах, менее заметный поставщик полупроводников доминирует в критически важном компоненте для AI, без которого гиганты не могут строить свои решения.
Годовая повторяющаяся выручка
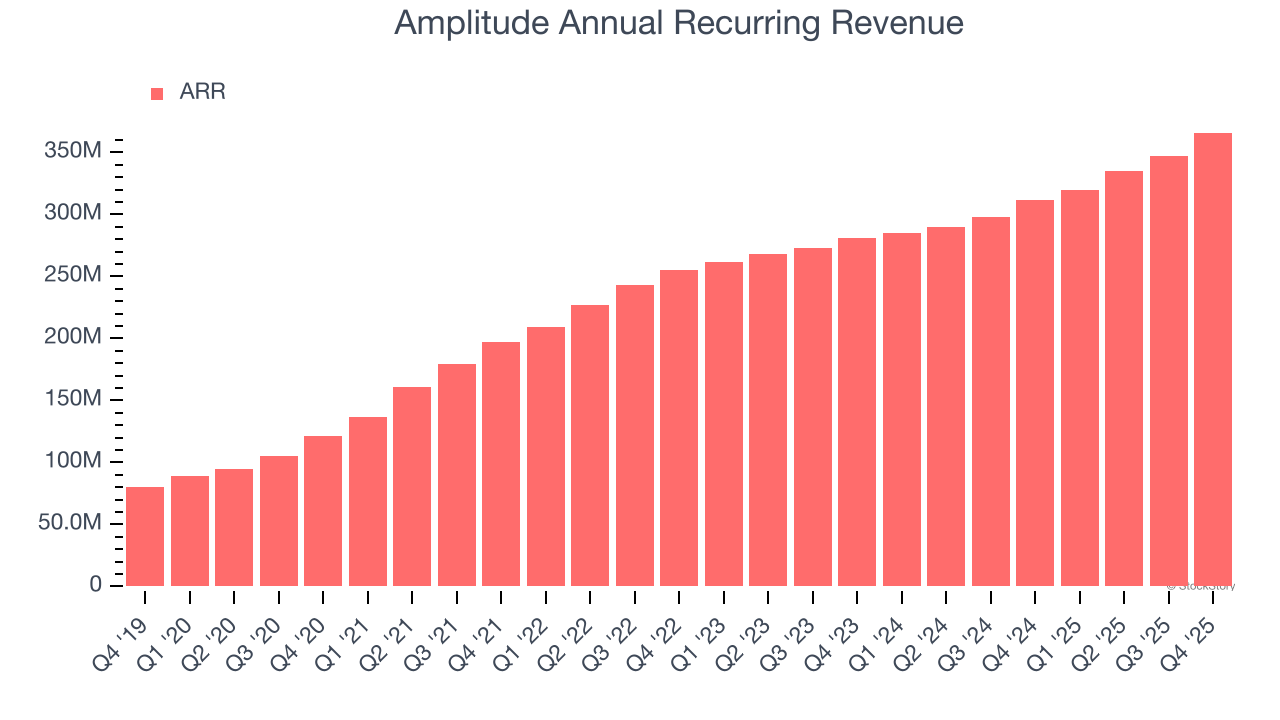
Отчетная выручка для компании в сфере программного обеспечения может включать низкомаржинальные статьи, такие как сборы за внедрение, однако годовая повторяющаяся выручка (ARR) — это сумма контрактной выручки на следующие 12 месяцев исключительно по подпискам на программное обеспечение, то есть по высокомаржинальным, предсказуемым потокам доходов, делающим SaaS-бизнес столь ценным.
ARR Amplitude составила $366 млн в четвертом квартале, а за последние четыре квартала ее рост немного опережал отрасль, в среднем увеличиваясь на 15,4% в годовом выражении. Этот результат соответствует общему росту продаж и свидетельствует о том, что компания получает долгосрочные обязательства от клиентов. Такой рост также положительно влияет на предсказуемость выручки Amplitude, что обычно привлекает долгосрочных инвесторов.
Удержание клиентов
Одно из главных преимуществ бизнес-модели "программное обеспечение как услуга" (SaaS) — и причина, по которой такие компании оцениваются по высоким мультипликаторам, — в том, что клиенты обычно со временем тратят больше на продукты и сервисы компании.
Коэффициент удержания чистой выручки Amplitude — ключевой показатель, отражающий, сколько денег клиенты, привлеченные год назад, тратят сегодня, — составил 102% в четвертом квартале. Это означает, что Amplitude увеличила бы выручку на 1,5%, даже если бы не привлекла новых клиентов за последние 12 месяцев.
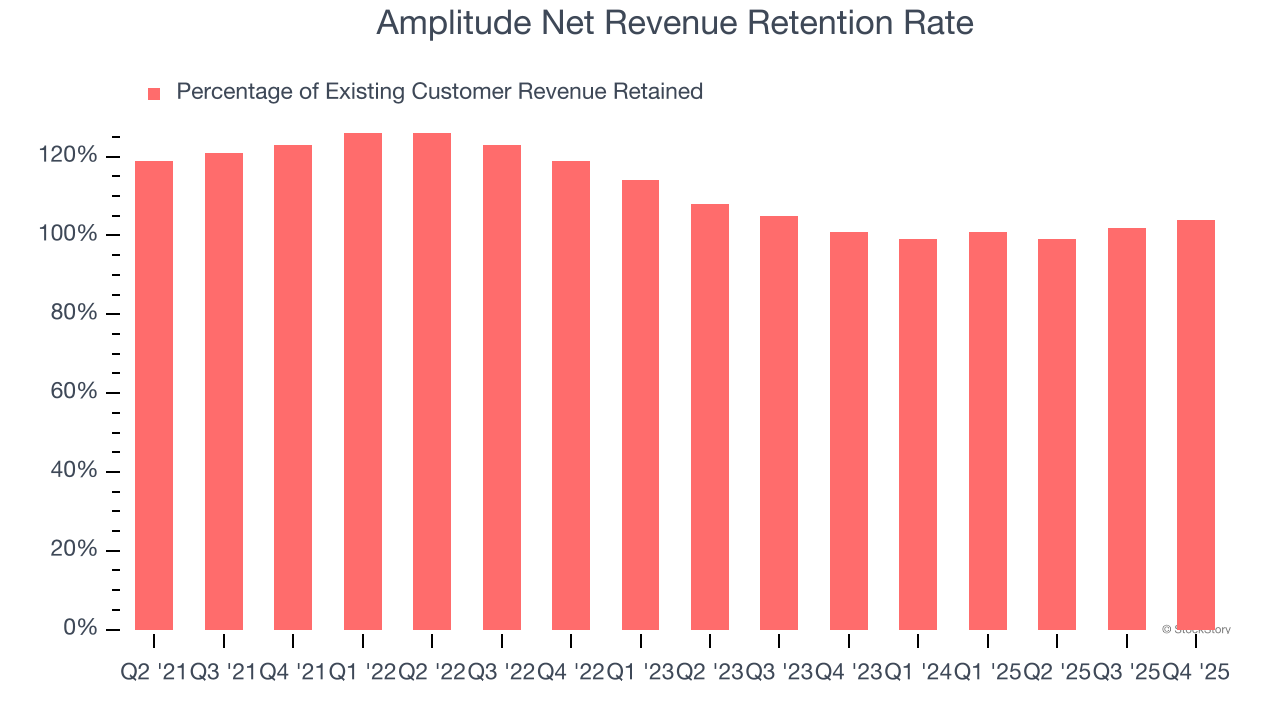
Amplitude демонстрирует приемлемый коэффициент удержания, что говорит о том, что она в целом сохраняет клиентов, но уступает лучшим SaaS-компаниям, регулярно показывающим коэффициенты удержания от 120% и выше.
Основные выводы по результатам четвертого квартала Amplitude
Было приятно увидеть, что Amplitude ожидает продолжения роста выручки в следующем году. Мы также были рады росту коэффициента удержания чистой выручки. С другой стороны, годовой прогноз EPS оказался хуже ожиданий, а прогноз EPS на следующий квартал также не дотянул до оценок Уолл-стрит. В целом, квартал мог бы быть и лучше. Сразу после публикации отчета акции выросли на 2,6% до $7,37.
Так стоит ли сейчас покупать Amplitude? Мы считаем, что последний квартал — лишь часть общей картины качества бизнеса в долгосрочной перспективе. Качество в сочетании с оценкой может помочь определить, стоит ли покупать акции.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Число новых рабочих мест в сентябре, вероятно, снизится до 90 тысяч: настоящий «взрыв» сегодняшнего отчёта по занятости может быть в том, будут ли данные за август существенно пересмотрены в сторону уменьшения.
Уолл-стрит в целом ожидает, что в сентябре число новых рабочих мест снизится до 90 тысяч, а уровень безработицы останется на уровне 4,1%. Сильные данные августа в значительной степени были обусловлены необычными сезонными факторами, и степень их корректировки напрямую повлияет на восприятие сентябрьских показателей. После того как недавние заявления представителей Федеральной резервной системы резко снизили вероятность повышения ставки в октябре до 25%, внимание рынка переключилось на долгосрочные процентные ставки. В настоящее время системные фонды держат примерно 390 млрд долларов в коротких позициях по мировым облигациям; если данные по занятости неожиданно окажутся слабыми, это вызовет сильные рыночные потрясения.
Розничные покупки демонстрируют "сжатие круга"! Потоки капитала JPMorgan показывают, что Nvidia и Sandisk привлекают инвестиции вопреки тенденциям, а ETF на американские облигации вновь становятся интересны розничным инвесторам
Частные инвесторы сосредоточивают выбор акций на нескольких компаниях, связанных с вычислительными мощностями, хранением данных и крупными технологическими компаниями. На рынке облигаций появляется другая отчетливая тенденция: несмотря на давление на цены долгосрочных американских государственных облигаций и сохранение высоких доходностей, за неделю долгосрочный государственный ETF был куплен на сумму 260 миллионов долларов.

Макрон призвал G7 скоординировать меры против роста цен на дизельное топливо, нефтяные котировки резко упали, европейские акции выросли
2 октября по местному времени президент Франции Макрон призвал страны «Группы семи» принять скоординированные меры, чтобы избежать введения экспортных ограничений и совместно сдерживать рост цен на топливо. В ходе телефонного разговора правительств стран-членов ЕС в пятницу обсуждался план, предложенный Францией: европейские страны выпускают 50 миллионов баррелей дизельного топлива, а страны-члены Международного энергетического агентства выпускают 50 миллионов баррелей сырой нефти.
Когда Muse и Astra открывают эру «цифровой рабочей силы», Маск нацелился на «AI-вычислительные мощности»! SpaceX (SPCX.US) превращает конкурентов по искусственному интеллекту в своих крупнейших клиентов.
Интеллектуальный агент расширяет однократный вопрос-ответ до постоянно выполняемого рабочего процесса, способствуя росту спроса на вычислительные мощности и предоставляя SpaceX сильные возможности для увеличения доходов от продажи/аренды AI-инфраструктуры.
Цены на крипто
Далее


