
Здоровые объемы глобального кредитования поддержат прибыль Moody's в четвертом квартале

Moody's MCO планирует опубликовать результаты за четвертый квартал и полный 2025 финансовый год 18 февраля, до открытия торгов. Линия корпоративных финансов компании, являющаяся крупнейшим источником дохода в подразделении Moody's Investors Service (“MIS”),, вероятно, продемонстрировала достойный рост выручки.
В четвертом квартале глобальная активность по выпуску облигаций оставалась на высоком уровне, несмотря на сезонное снижение объемов в декабре. В течение квартала спреды по корпоративному долгу демонстрировали незначительные колебания, оставаясь при этом на минимальных за последние годы уровнях. Это поддерживало объемы эмиссии, хотя остановка работы правительства, вероятно, затормозила часть размещений.
Среди двух подкатегорий нефинансовых корпоративных облигаций объемы выпуска инвестиционного класса значительно выросли в годовом выражении, тогда как объемы размещения высокодоходных облигаций оставались на хорошем уровне. С другой стороны, выпуск кредитов с повышенным уровнем риска был сдержан по сравнению с рекордными показателями аналогичного периода прошлого года. Консенсус-прогноз Zacks по выручке корпоративного финансового направления составляет 467,4 миллиона долларов, что предполагает рост на 22,7% по сравнению с аналогичным кварталом прошлого года.
Консенсус-прогноз по выручке бизнес-линии финансовых институтов в размере 173,4 миллиона долларов указывает на рост на 3,8% в годовом выражении. Консенсус-прогноз Zacks по выручке от деятельности в сфере государственного, проектного и инфраструктурного финансирования составляет 139,1 миллиона долларов, что подразумевает рост на 20,1%.
Что касается секьюритизации, квартальные объемы выпуска обеспеченных долговых обязательств, коммерческих ипотечных ценных бумаг и ценных бумаг, обеспеченных активами, были впечатляющими. Следовательно, доходы от структурированных финансов, вероятно, выросли. Консенсус-прогноз по этому направлению составляет 149,8 миллиона долларов, что говорит об увеличении на 8,5%.
Консенсус-прогноз Zacks по выручке подразделения MIS за отчетный квартал составляет 993,9 миллиона долларов, что подразумевает рост на 15,8% в годовом выражении.
Другие ключевые факторы, влияющие на прибыль MCO за 4 квартал
Подразделение Moody's Analytics (“MA”): С учетом стабильного роста спроса на аналитические решения, выручка всех подразделений MA, вероятно, увеличилась в четвертом квартале. Усилия компании по укреплению прибыльности этого сегмента за счет неорганического роста, по всей видимости, также оказали поддержку. Таким образом, совокупная выручка подразделения, скорее всего, выросла в отчетном квартале.
Консенсус-прогноз по квартальной выручке MA составляет 945 миллионов долларов, что свидетельствует о росте на 9,1% по сравнению с аналогичным кварталом прошлого года.
Расходы: С учетом неорганических усилий Moody’s по расширению, затраты, связанные с приобретениями и реструктуризацией, по всей видимости, увеличились в отчетном квартале, что привело к росту совокупных расходов.
Ожидания по прибыли Moody’s
Согласно нашей проверенной модели, вероятность того, что MCO превзойдет консенсус-прогноз Zacks по прибыли в этот раз, высока. Это связано с тем, что соблюдены два ключевых условия — положительное значение Earnings ESP и рейтинг Zacks не ниже #3 (Hold).
Вы можете найти лучшие акции для покупки или продажи до публикации результатов с помощью нашего Earnings ESP Filter.
Earnings ESP: Показатель Earnings ESP для Moody’s составляет +0,83%.
Рейтинг Zacks: В настоящее время компания имеет рейтинг Zacks #2 (Buy). Ознакомьтесь с полным списком акций с рейтингом Zacks #1 (Strong Buy) на сегодня здесь.
Ожидания по прибыли и выручке MCO за 4 квартал
Консенсус-прогноз Zacks по прибыли составляет $3,46 и не изменился за последние семь дней. Этот показатель подразумевает рост на 32,1% по сравнению с аналогичным периодом прошлого года.
Цена Moody's Corporation и сюрпризы по прибыли на акцию
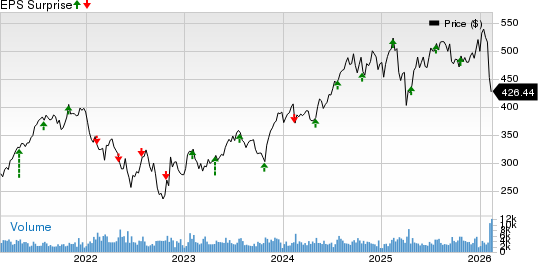
Цена Moody's Corporation — сюрпризы по прибыли на акцию | Котировка Moody's Corporation
Консенсус по объему продаж составляет 1,88 миллиарда долларов, что говорит о росте на 12,2%.
Прогноз MCO на 2025 год
Moody’s ожидает скорректированную прибыль в диапазоне $14,50–$14,75 на акцию. По стандарту GAAP прибыль прогнозируется в пределах $13,15–$13,40 на акцию.
Moody’s прогнозирует рост выручки на уровне высоких однозначных процентов. Доходы сегментов MIS и MA также ожидаются с увеличением на высокие однозначные проценты.
Результаты конкурентов MCO
S&P Global Inc. SPGI опубликовала смешанные результаты за четвертый квартал 2025 года: прибыль не дотянула до консенсус-прогноза Zacks, а выручка его превысила.
Скорректированная прибыль на акцию SPGI составила $4,30, что на 0,5% ниже консенсус-прогноза, но на 14,1% выше показателя прошлого года. Выручка в размере 3,92 миллиарда долларов превысила консенсус на 0,5% и выросла на 9% в годовом исчислении.
Accenture plc ACN опубликовала впечатляющие результаты за первый квартал 2026 финансового года.
Прибыль ACN составила $3,94 на акцию, что на 5,6% выше консенсус-прогноза Zacks. Этот показатель увеличился на 9,8% по сравнению с аналогичным кварталом прошлого года. Общая выручка в размере 18,7 миллиарда долларов превысила консенсус на 1% и выросла на 6% в годовом выражении.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Институции заявляют, что сентябрьские данные по занятости «убили» ожидания повышения ставки в октябре! «Новые коммуникации ФРС США»: отчет по занятости не изменил позиции ФРС, сентябрьский CPI еще важнее
“Новый ФРС News Agency” сообщает, что высокопоставленные чиновники ФРС на этой неделе уже намекнули, что повышение ставки в октябре может не входить в их базовый прогноз. В данном отчете данные по заработной плате и уровню безработицы не указывают на то, что рынок труда вновь ужесточился настолько, чтобы значительно усилить инфляционное давление. Оценка трейдеров вероятности повышения ставки в октябре снизилась с почти 30% до публикации данных до примерно 20%, и в какой-то момент участники рынка даже полностью перестали закладывать повышение ставки в этом году. Эксперты считают, что рынок труда характеризуется как «низкий найм, низкие увольнения», что дает ФРС основания ждать дополнительных данных; повышение ставки в декабре все еще возможно. Реакция рынка показывает принцип «плохие новости — хорошие новости», а Уолл-стрит по-прежнему сосредоточена на доходности 5% по американским гособлигациям.
Позитивный взгляд на устойчивый рост спроса на AI-инференцию: Freedom повысил рейтинг Cerebras (CBRS.US) до "покупать", преимущества чипов на уровне пластин вызывают интерес.
Freedom Capital Markets повысила рейтинг акций производителя чипов для искусственного интеллекта Cerebras Systems с "держать" до "покупать" и установила целевую цену в 209 долларов.

Muse демонстрирует сильные тенденции роста пользовательской базы, однако долгосрочные перспективы монетизации остаются сомнительными; BNP Paribas сохраняет рейтинг “опередить рынок” для Meta (META.US)
AI-агент Muse от Meta был загружен более 5,6 миллионов раз за первый месяц после запуска, и на ранних этапах он превзошёл ChatGPT и Sora. Однако, BNP Paribas отмечает, что привычки пользователей ещё не сформированы, и долгосрочные перспективы коммерциализации остаются неопределёнными.
Цены на крипто
Далее


