
Coin Metrics: почему текущий цикл bitcoin был продлён?

Институциональные инвесторы продолжают приобретать активы, а волатильность снижается — bitcoin вступает в более плавный и зрелый цикл.
Институциональное принятие в сочетании с уменьшением волатильности указывает на то, что Bitcoin вступает в более плавный и зрелый цикл.
Автор: Tanay Ved
Перевод: Luffy, Foresight News
TL;TR
- По мере того как долгосрочные держатели постепенно продают, а новые участники принимают предложение, скорость обращения предложения Bitcoin замедляется, что приводит к более плавному переходу права собственности.
- С начала 2024 года только такие каналы, как спотовые Bitcoin ETF и криптовалютные казначейства (DAT), приняли около 57% прироста предложения краткосрочных держателей и сейчас составляют почти четверть от общего объема циркулирующего Bitcoin за последний год.
- Реальная волатильность продолжает стабилизироваться, что свидетельствует о зрелости рыночной структуры, характеризующейся институциональным спросом и удлинением рыночных циклов.
После достижения исторического максимума ранее в этом году, Bitcoin в основном находится в фазе консолидации и даже кратковременно опускался ниже отметки 100 тысяч долларов, что произошло впервые с июня. Макроэкономические встречные ветры, слабость фондового рынка и масштабные ликвидации на крипторынке совместно подавили рыночные настроения, замедлили приток капитала и вызвали сомнения в устойчивости бычьего рынка Bitcoin. Кроме того, усилились опасения по поводу перемещения или продажи крупных ранних позиций, что создало дополнительное давление на Bitcoin и весь крипторынок. После недавнего снижения общая рыночная капитализация криптовалют составляет примерно 3.6 триллиона долларов.
Сквозь поверхностные явления, ончейн-данные Bitcoin предоставляют важный контекст. В этой статье мы рассмотрим, как изменяется поведение держателей Bitcoin и какие ключевые факторы спроса влияют на рыночные настроения, а также определим ритм текущего цикла. Анализируя изменения активного предложения и каналы спроса, мы исследуем, являются ли недавние рыночные колебания сигналом фиксации прибыли на поздней стадии цикла или структурным изменением в распределении собственности Bitcoin.
Распределение предложения и институциональное принятие
Активное предложение
Для начала рассмотрим активное предложение Bitcoin, этот показатель классифицируется по «длительности с последнего движения на блокчейне» и отражает динамику обращения токенов с разным сроком хранения, позволяя четко увидеть распределение между «спящими токенами» и «недавно перемещенными токенами».
На графике ниже отдельно показана доля предложения Bitcoin, не перемещавшегося более года, что служит прокси-индикатором объема долгосрочных держателей (LTH). Исторически во время медвежьих рынков эта доля растет (токены концентрируются у долгосрочных держателей), а в бычьи периоды снижается (долгосрочные держатели начинают перемещать токены, фиксировать прибыль и продавать на пиках).

Источник данных: Coin Metrics Network Data Pro
На данный момент из 19.94 миллионов циркулирующих Bitcoin примерно 52% токенов не перемещались более года, что ниже 61% в начале 2024 года. Как рост в медвежий рынок, так и снижение в бычий стали заметно более плавными. В первом квартале 2024 года, третьем квартале 2024 года и в последнее время в 2025 году наблюдалась тенденция поэтапных продаж.Это указывает на то, что долгосрочные держатели продают токены более устойчиво, что отражает удлинение циклов передачи права собственности.
ETF и DAT: ключевые драйверы спроса
В противоположность этому, с 2024 года предложение краткосрочных держателей (токены, активные за последний год) стабильно растет, поскольку ранее спящие токены возвращаются в обращение. Одновременно с этим были запущены спотовые Bitcoin ETF, а темпы накопления в криптовалютных казначействах (DAT) также ускорились. Эти два канала обеспечили новый, устойчивый спрос, поглотив предложение, поступающее от долгосрочных держателей.
По состоянию на ноябрь 2025 года количество активных за последний год Bitcoin составляет 7.83 миллиона, что примерно на 34% больше по сравнению с 5.86 миллиона в начале 2024 года (ранее спящие токены вернулись в обращение). За тот же период объем Bitcoin, находящихся в активах спотовых ETF и стратегических казначействах, вырос примерно с 600 тысяч до 1.9 миллиона, что составляет около 57% чистого прироста предложения краткосрочных держателей. В настоящее время эти два канала составляют около 23% предложения краткосрочных держателей.
Хотя приток средств в последние недели замедлился, общая тенденция показывает, что предложение постепенно переходит к более стабильным и долгосрочным каналам хранения, что является уникальной особенностью структуры рынка в этом цикле.

Источник данных: Coin Metrics Network Data Pro & Bitbo Treasuries; примечание: предложение ETF не включает Fidelity FBTC, предложение DAT включает Strategy
Поведение краткосрочных и долгосрочных держателей
Тренды реальной прибыли дополнительно подтверждают плавный характер динамики предложения Bitcoin. Соотношение прибыли по потраченным выходам (SOPR) используется для оценки того, продают ли держатели токены с прибылью или убытком, и четко отражает поведенческие модели разных групп держателей в рыночных циклах.
В прошлых циклах реализация прибыли и убытков долгосрочными и краткосрочными держателями часто происходила резко и синхронно. В последнее время эта связь изменилась: SOPR долгосрочных держателей все еще немного выше 1, что указывает на то, что они стабильно фиксируют прибыль и умеренно продают на росте.
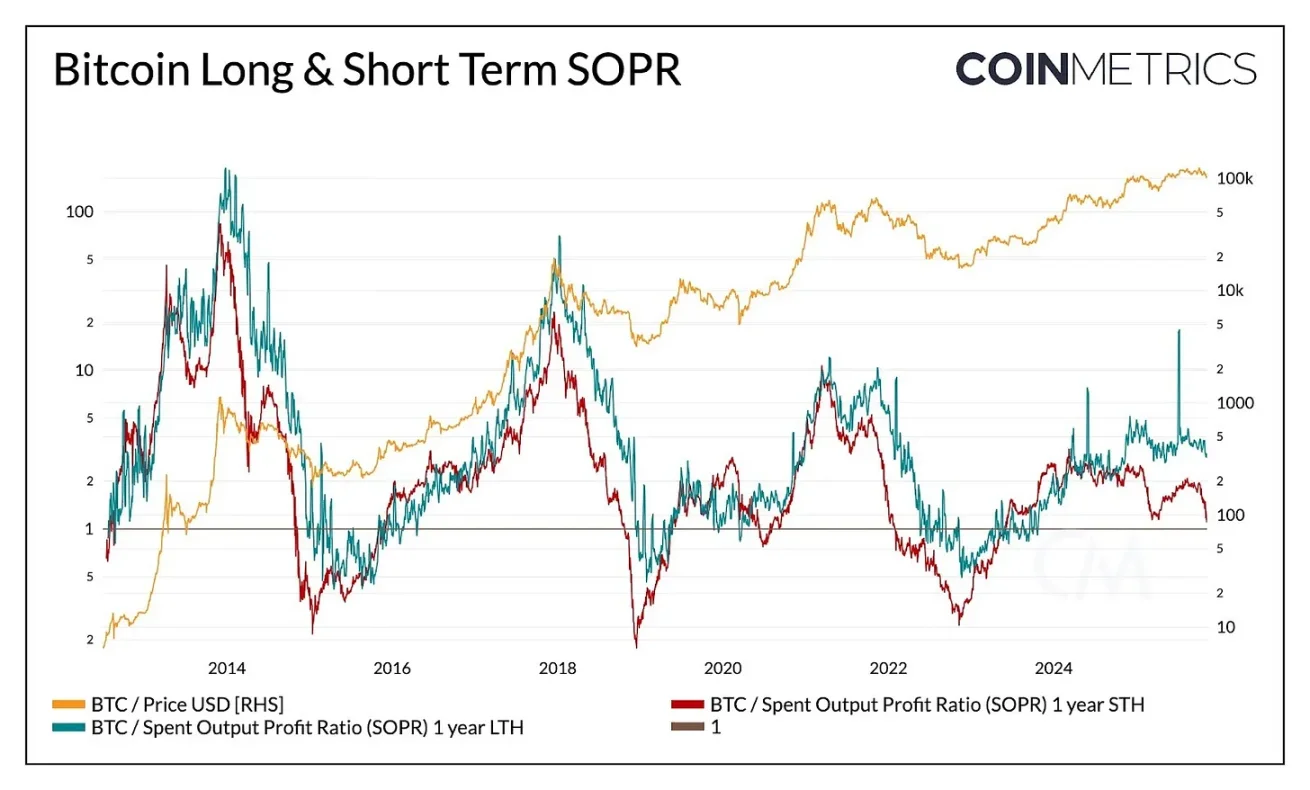
Источник данных: Coin Metrics Network Data Pro
SOPR краткосрочных держателей колеблется около линии безубыточности, что также объясняет осторожные настроения на рынке в последнее время, поскольку многие краткосрочные держатели находятся близко к своей себестоимости. Разделение поведения двух групп держателей отражает, что рынок находится на более плавной стадии: институциональный спрос поглощает предложение от долгосрочных держателей, а не повторяет прежние резкие колебания. Если SOPR краткосрочных держателей стабильно превысит 1, это может означать усиление рыночного импульса.
Хотя широкая коррекция все еще может снизить прибыльность всех групп держателей, общая модель показывает, что структура рынка становится более сбалансированной: оборот предложения и реализация прибыли происходят постепенно, удлиняя рыночный цикл Bitcoin.
Снижение волатильности Bitcoin
Эта структурная плавность также проявляется в волатильности Bitcoin, которая в долгосрочной перспективе снижается. В настоящее время 30-дневная, 60-дневная, 180-дневная и 360-дневная реальная волатильность Bitcoin стабилизировалась на уровне 45%-50%, тогда как ранее волатильность часто была взрывной, вызывая резкие рыночные колебания. Сегодня волатильность Bitcoin все больше напоминает крупные технологические акции, что свидетельствует о его зрелости как актива. Это отражает как улучшение ликвидности, так и доминирование институциональных инвесторов.
Для управляющих активами снижение волатильности может повысить привлекательность Bitcoin в портфеле, особенно с учетом того, что его корреляция с акциями, золотом и другими макроактивами остается динамичной.

Источник данных: Coin Metrics Market Data Pro
Выводы
Ончейн-тренды Bitcoin показывают, что текущий цикл развивается более плавно и продолжительно, без прежних бурных бычьих ралли. Долгосрочные держатели продают поэтапно, причем большая часть предложения поглощается более устойчивыми каналами спроса (ETF, DAT и более широкие институциональные портфели). Эта трансформация свидетельствует о зрелости рыночной структуры: снижение волатильности и скорости обращения, удлинение циклов.
Тем не менее, рыночный импульс по-прежнему зависит от устойчивости спроса. Стабилизация притока средств в ETF, давление на некоторые DAT, недавние ликвидации на всем рынке и SOPR краткосрочных держателей, находящийся около линии безубыточности, подчеркивают, что рынок находится в фазе переоценки. Рост предложения долгосрочных держателей (токены, не перемещавшиеся более года), SOPR выше 1, возобновление притока средств в спотовые Bitcoin ETF и стейблкоины могут стать ключевыми сигналами возвращения рыночного импульса.
В будущем смягчение макроэкономической неопределенности, улучшение условий ликвидности и прогресс в регулировании рыночной структуры могут вновь ускорить приток капитала и продлить бычий цикл. Несмотря на охлаждение рыночных настроений, после недавней корректировки с уменьшением кредитного плеча, при поддержке расширения институциональных каналов и развития ончейн-инфраструктуры, фундамент рынка стал более здоровым.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После заявления японских чиновников Бессент выступил в поддержку: уже обсудил с министром финансов Японии "целесообразность" укрепления иены
Бейсент заявил, что в пятницу провёл «продуктивный разговор» с министром финансов Японии Кацуки Катаяма, в ходе которого стороны обсудили «желательность сильной иены, отражающей крепкие экономические основы Японии», а также подчеркнули важность продолжения тесной координации по вопросам валютных рынков. Ранее Катаяма сообщил, что на этой неделе Дональд Трамп и Санаэ Такаити также затронули тему ослабления иены, причём Такаити назвала недооценённую иену «проблемой». Институты считают, что риск валютной интервенции может «установить потолок» падению иены.
Американские акции открылись с ростом и колебаниями, иена в ходе сессии отскочила более чем на 1%, доходность 10-летних казначейских облигаций США снова превысила 5,22%, нефть марки WTI падала почти на 3%.
После публикации данных о доверии потребителей в США индекс S&P и Nasdaq временно перешли в минус, а индекс Dow Jones, возможно, прервёт трёхдневное падение, однако может закрыться в минусе четвертую неделю подряд; акции Meta снизились, во время торгов падали более чем на 3%. Доходность десятилетних казначейских облигаций США снова превысила 5,22%, третий день подряд обновляя максимум с 2007 года; доходность тридцатилетних облигаций обновила максимум с 2004 года. Курс японской иены к доллару вырос на 1,2% за сессию, американские и японские официальные лица продолжают делать заявления о "проблеме слабой иены". На фоне роста ожиданий дипломатического решения между США и Ираном цены на нефть прекратили двухдневный рост.
Волатильность казначейских облигаций США резко выросла, что вызывает тревогу! Харнетт из Bank of America предупреждает об усилении риска снижения кредитного плеча, рост доходности становится основной угрозой для рынка.
Стратег Bank of America Майкл Хартнетт предупреждает, что недавний резкий рост волатильности на рынке облигаций США увеличивает риск более широкого процесса избавления от заемных средств на финансовых рынках.
В США цены на дизельное топливо выросли на 83% с начала года! Главный экономист Apollo предупреждает: передача издержек может сделать базовую инфляцию еще более устойчивой, и ФРС будет трудно это игнорировать.
Глава экономического департамента Apollo Global Management Торстен Слок предупредил, что инфляционная угроза, вызванная стремительным ростом цен на дизельное топливо в США до рекордно высокого уровня, может быть гораздо серьёзнее, чем в настоящее время осознаёт Федеральная резервная система.
Цены на крипто
Далее


