AI-рассказ подавляет цену на золото, долговое давление США закладывает долгосрочные возможности
Автор: 汇通财经
Huitong, 7 октября—— Цена на золото резко снизилась, опровергая ожидания быков; последние данные ИИ способствуют росту доходности длинных американских гособлигаций и оказывают давление на золото, однако в привычных представлениях кроются скрытые возможности покупки золота.
В среду (7 октября) цена на золото в течение дня снижалась и сейчас торгуется в районе 4121, вчерашний рост и восстановление цен лишь ненадолго подняли энтузиазм, сегодня же все сторонники роста оказались в проигрыше.
Вчерашнему укреплению цены на золото способствовали резкое снижение реальной ставки и коррекция доллара в результате роста евро.
Основная причина, почему реальная ставка снижалась сильнее номинальной, заключается в том, что рынок считает: из-за инвестиционной лихорадки в ИИ и геополитической неопределённости инвесторы в долгосрочные облигации требуют большую доходность, а из-за устойчивой инфляции деньги в будущем будут стоить меньше, поэтому реальные ставки падали сильнее.
Основная причина, почему реальная ставка снижалась сильнее номинальной, заключается в том, что рынок считает: из-за инвестиционной лихорадки в ИИ и геополитической неопределённости инвесторы в долгосрочные облигации требуют большую доходность, а из-за устойчивой инфляции деньги в будущем будут стоить меньше, поэтому реальные ставки падали сильнее.
Почему же сегодня ставки снова выросли? Помимо технической коррекции, основной причиной стало последнее мнение рынка по поводу будущего развития ИИ: инвестиции в эту сферу будут расширяться, то есть сектор ИИ продолжит вытеснять деньги с рынка, увеличивая ставки. Однако в будущем возможен риск лопания пузыря и последующего спада, что усилит долговой кризис в США, повысят премию за срок гособлигаций и приведут к росту доходности по 10-летним и более длительным облигациям, увеличив стоимость хранения золота.
При этом цены на нефть в последнее время нестабильны, оказывая дальнейшее давление на евро и поддерживая индекс доллара.
При этом цены на нефть в последнее время нестабильны, оказывая дальнейшее давление на евро и поддерживая индекс доллара.
Геополитические риски для энергетики не устранены: поддерживают индекс доллара
Недавняя важная логическая цепочка состоит в том, что европейские активы сейчас находятся в чувствительный период вследствие резкого падения евро, деньги начинают перемещаться с ростом цен на нефть, ослаблением евро и, в конечном итоге, укреплением доллара. Причина в геополитике: риски судоходства в Красном море и Ормузском проливе сохраняются.
Официальный представитель Хуситов подтвердил, что вооружённые силы успешно отбили продвижение войск Саудовской Аравии к Баб-эль-Мандебскому проливу, применяя баллистические ракеты, что привело к потерям среди личного состава и техники противника; количество нападений в Ормузском проливе также увеличивается — только в этом месяце на него пришлось половина всех атак в регионе.
Хотя часть перевозок осуществлялась обходными маршрутами или с перегрузкой с судна на судно, смягчая удар от перебоев в поставках, согласно EIA, в первом квартале 2027 г. ожидается заметное снижение масштабов приостановки добычи, однако в 2026 г. предложение нефти с Ближнего Востока будет по-прежнему ограничено, проблема нехватки дизеля в США в краткосрочной перспективе вряд ли решится, запасы дистиллятов на Восточном побережье на 32% ниже среднего уровня за пять лет и к этой зиме останутся значительно низкими.
Проще говоря, острая паника из-за полной приостановки поставок несколько спала, но черные лебеди в морских путях Ближнего Востока никуда не исчезли, рынок нефти в 2026 г. по-прежнему будет испытывать дефицит, что напрямую приведет к ослаблению евро, укреплению доллара и подорожанию золота. Но, возможно, это уже последние удары для евро.
Ключевое давление на рынок: ИИ меняет логику долгосрочных ставок, снижая цены на золото
Однако рынок очень быстро переключился на другое, более значимое векторное повествование: капитальные расходы на ИИ повышают долгосрочную равновесную реальную ставку r*, оказывая давление на долгосрочные активы.
Представители ФРС неоднократно озвучили "ястребиные" сигналы, ставшие катализатором этого повествования.
Дейли из Федерального резервного банка Сан-Франциско отметила, что рост спроса на чипы из-за ИИ не является разовым эффектом; если тренды по ИИ, тарифам и энергетике сохранятся, возможны дальнейшие повышения ставки ФРС. Председатель Федерального резервного банка Канзас-Сити Шмидт выразился ещё более прямо: инфляция остаётся устойчивой, а вложения в дата-центры и полупроводники (подстёгиваемые ИИ) стали основным фактором инфляции; даже несмотря на рост доходности длинных облигаций, ФРС не должна снижать антивсплеск инфляционных мер на краткосрочных ставках.
Рынок дал дальнейшую интерпретацию этой логики: масштабное строительство и расширение производства чипов в ИИ ведёт к резкому росту инвестиционного спроса, долгосрочные средства становятся объектом конкуренции, и долгосрочная нейтральная реальная ставка r* подлежит пересмотру в сторону повышения.
Одновременно Temasek и Dalio из Bridgewater одновременно предупредили о рисках: инвестиционный бум в ИИ может превратиться в пузырь, значительная долговая нагрузка поддерживает рост ИИ, но в случае дальнейшего роста ставок пузырь может лопнуть, что также негативно скажется на доходах бюджета.
Рынок одновременно закладывает две группы рисков: в краткосрочной перспективе капитальные расходы на ИИ продолжают повышать стоимость денег, в долгосрочной — лопнувший пузырь ИИ может привести к рецессии.
В итоге только один нарратив по ИИ способен двукратно повлиять на ставки в США: с одной стороны, инвестиции в ИИ вытесняют деньги и повышают ставки, а с другой — если рынок начинает сомневаться в способности США обслуживать долг (основанной на успешном развитии ИИ), это вновь ведет к росту ставок.
Реакция рынка: рост длинных ставок, давление на золото
Рынок немедленно отразил это повествование: доходность 10-летних американских гособлигаций выросла после открытия с понижением, доходность двухлетних облигаций осталась относительно стабильной, что соответствует "медвежьему" наклону.
Ключевым фактором роста доходности стало восстановление реальной ставки по индексированным облигациям (TIPS), а не значительный пересмотр ожиданий по краткосрочному повышению ключевой ставки.
Рост реальной ставки перевесил поддержку цен на золото, приходящуюся на риски инфляции энергоресурсов, и вызвал давление на золото.
Это обнажает главный рыночный конфликт: с одной стороны, непрекращающиеся нападения в Баб-эль-Мандебском и Ормузском проливах поддерживают риски поставок нефти, увеличивают премию за инфляцию в будущем — что благоприятно для золота;
С другой стороны, рынок оценивает влияние ИИ как фактор, повышающий долгосрочные издержки заимствований, что отражается в росте реальных длинных ставок, а значит увеличивается цена бездоходных активов, каковым является золото — это ключевой источник давления.
Дальнейшие наблюдения: высокие ставки — не вечное зло, долговое давление США может привести к развороту
На рынке распространено устойчивое мнение, что рост ставок всегда вреден для драгоценных металлов, и в ближайшее время цены на золото могут продолжить падение.
Однако причина роста ставок крайне важна: если они растут из-за инфляции или обострения рисков по суверенному долгу, это наоборот поддержит золото.
В настоящее время политика ФРС по борьбе с инфляцией носит скорее формальный характер, а продолжающийся рост государственного долга США оказывает жесткое давление — ФРС вряд ли сможет поддерживать высокую ключевую ставку продолжительное время.
В условиях огромного долгового давления ФРС в будущем, возможно, будет вынуждена досрочно прекратить повышение ставок или даже возобновить смягчение — в этом случае драгоценные металлы могут отправиться в новый значительный рост.
Техническая картина: на графике золота скользящие средние демонстрируют "медвежий" тренд, ранее уже отмечалось, что цена золота, скорее всего, будет колебаться, и любое усиление вызывает давление. Сейчас тренд по-прежнему слегка нисходящий, но вблизи поддержки 4050 отскок может случиться в любой момент.
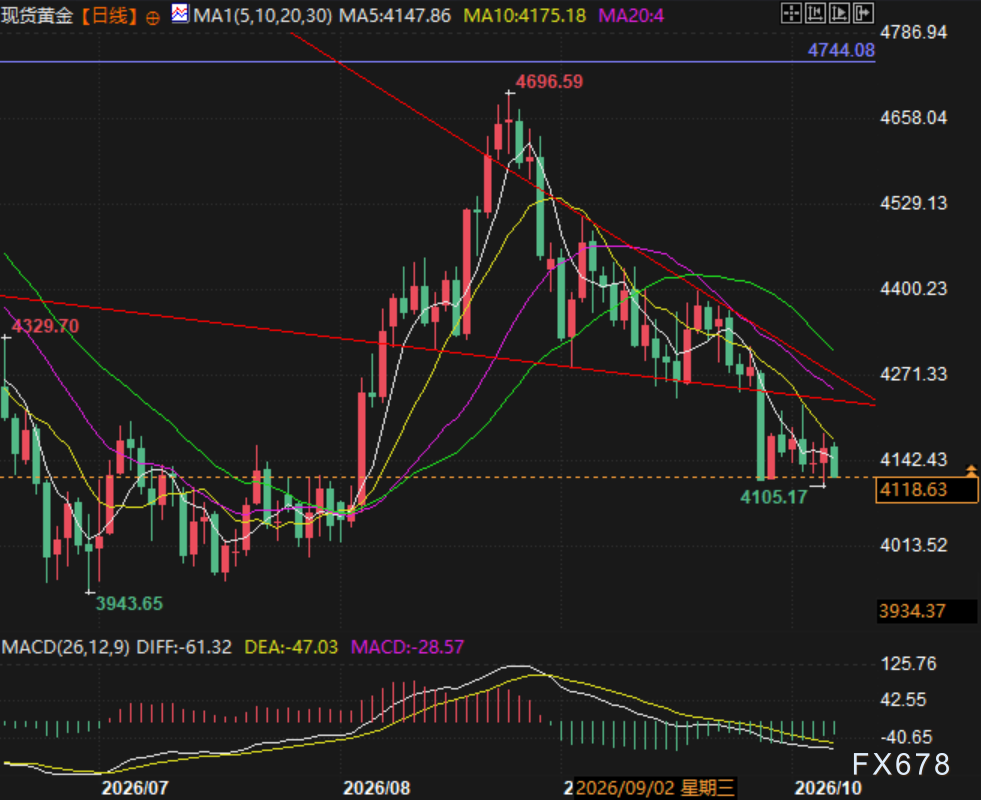
(Дневной график спотового золота, источник: Yihuitong)
В 18:00 по времени GMT+8 спотовое золото торгуется на уровне 4117 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Внести!
Вам также может понравиться
Цены на крипто
Далее





Вы еще не являетесь пользователем Bitget?Приветственный бонус 6200 USDT для новых битгеттеров!
Зарегистрироваться