
Por que o aumento dos juros dos títulos dos EUA não impulsionou o valor do dólar?

Morning FX
Desde setembro, os rendimentos dos títulos do Tesouro dos EUA passaram por uma onda de negociações com perspectiva de aumento das taxas de juros, mas curiosamente a cotação do dólar quase não mudou. O rendimento do título do Tesouro americano de 2 anos subiu mais de 20 pontos-base desde o início do mês, a probabilidade de aumento das taxas em setembro precificada pelo mercado chegou a 88%, e dois aumentos de juros esse ano já estão totalmente precificados. Enquanto isso, o índice do dólar permanece em torno de 99, praticamente sem alteração.
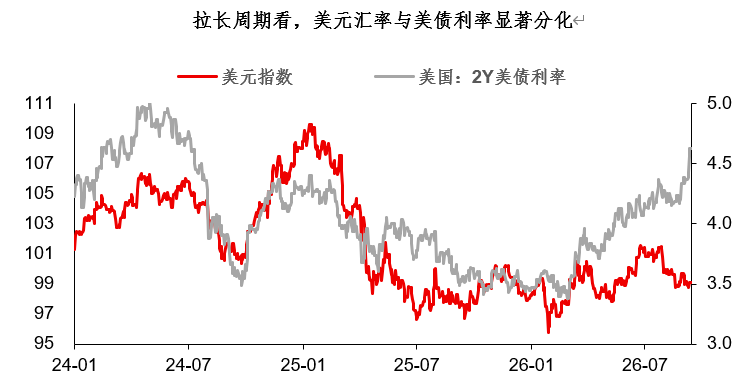
Como entender a acentuada dissociação entre o dólar e os rendimentos dos títulos dos EUA? Na minha opinião, há alguns pontos:
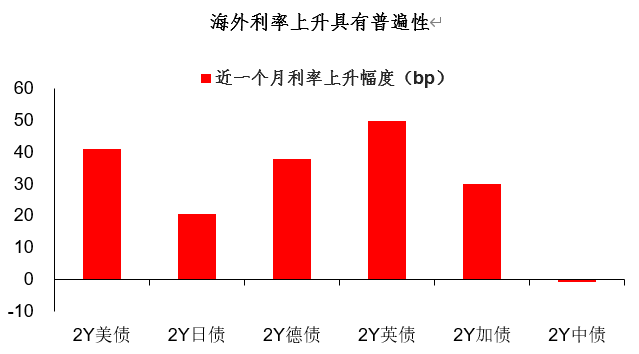
Primeiro, essa rodada de aumento dos juros é global, a diferença de taxas entre EUA e outros países não se ampliou. Historicamente, quando há uma divergência entre as políticas monetárias dos EUA e do resto do mundo (como em 2022), a lógica “juros altos → dólar forte” funciona muito bem.
Mas desta vez, o aumento dos juros é global: no último mês, os rendimentos dos títulos alemães, britânicos e canadenses subiram mais de 30 pontos-base. O centro do índice do dólar, refletindo a diferença de juros entre EUA e demais países, está por volta de 99, sem sinal claro de supervalorização ou subvalorização.
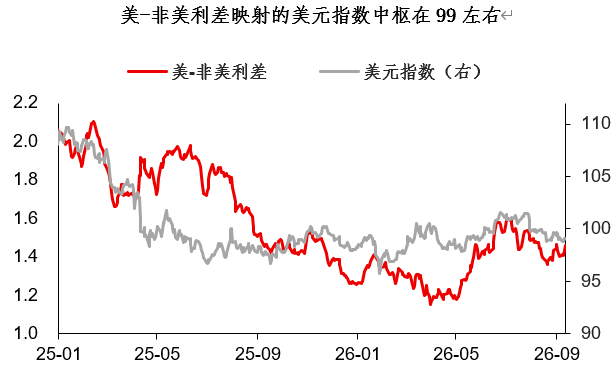
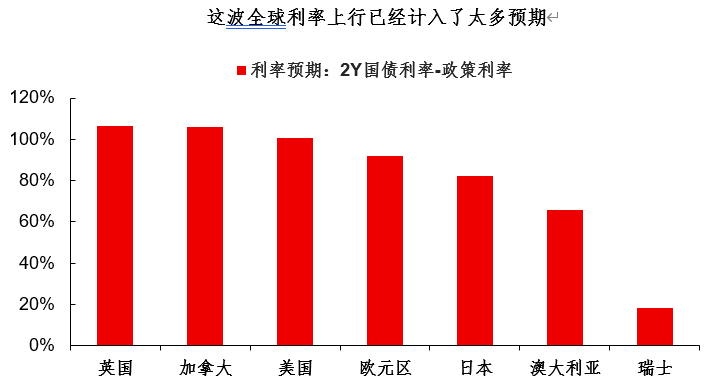
No futuro, a diferença de taxas entre EUA e outros países vai divergir? Provavelmente sim, afinal, essa alta global das taxas de juros já incorporou muitas expectativas; inevitavelmente algum país com fundamentos mais fracos não conseguirá acompanhar, ou haverá uma alta excessiva… Essa é uma questão importante no médio prazo, mas não é o foco do mercado no momento.
Além da diferença de taxas, outro fator para o desempenho moderado do dólar desta vez é a pressão exercida por moedas asiáticas fortes. Embora o índice do dólar esteja estável, se olharmos de perto, há um padrão claro ao longo do dia — mais fraco durante o dia, mais forte à noite.
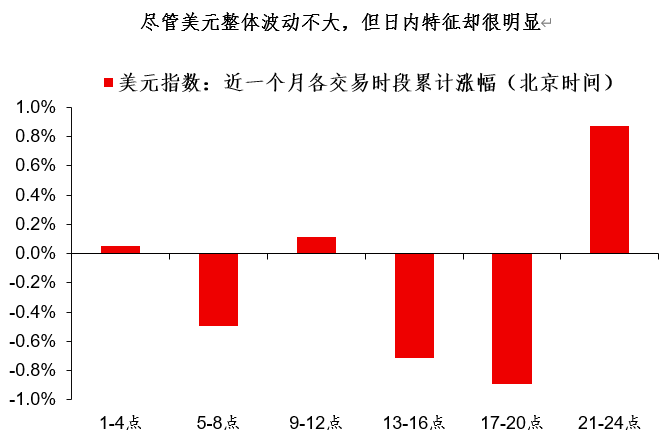
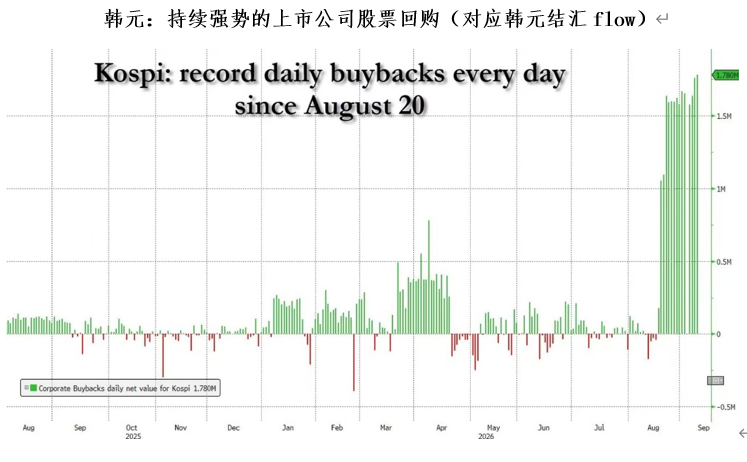
Na minha análise, a fraqueza do dólar durante o pregão asiático se deve, em certa medida, à força das moedas asiáticas. Pois os três principais da Ásia (CNY, KRW, JPY) têm motivos próprios relacionados a fluxos de capital, como liquidação de exportações no CNY, recompra de ações por grandes empresas coreanas etc…
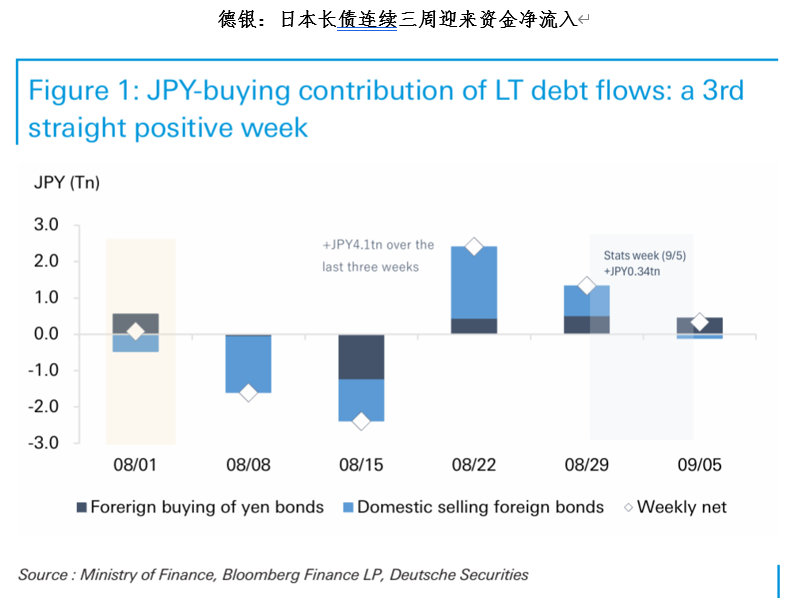
Há sinais de que os fluxos de investimentos japoneses no exterior estão começando a retornar ao mercado doméstico. Embora esses fluxos ainda sejam pequenos, o movimento acontece e, objetivamente, impulsiona a combinação de “títulos dos EUA fracos + dólar fraco”. Se essa tendência de repatriação de capital japonês continuar, o JPY pode realmente mostrar mais resiliência mesmo em um ambiente de juros altos nos EUA.
Com base nas análises acima, atualizo minha visão sobre câmbio e mercado de ativos:
Câmbio: Moedas asiáticas (CNY, KRW, JPY) têm mais resiliência — mesmo com alta de juros nos EUA, é improvável que caiam muito. As moedas europeias (EUR, GBP) devem oscilar mais, pois a divergência EUA-Europa ainda não está evidente;
Títulos do Tesouro dos EUA: O curto prazo já precificou totalmente a expectativa de aumento de juros, mas o principal risco está na ponta longa (problemas de oferta e demanda, alta global dos juros). O ideal agora é observar: se o título de 10 anos estabilizar por volta de 5,0%, pode haver valor para aumentar posição aproveitando a queda;
Ouro: Os riscos dos títulos dos EUA (questões de oferta e demanda etc.) servem de suporte ao ouro, o que explica a resiliência do ouro mesmo diante da alta dos juros dos títulos americanos. Quando não souber no que investir, comprar um pouco de ouro parece uma escolha segura.
[Resultado do quiz do CPI dos EUA de agosto divulgado]
Parabéns aos que apostaram no valor de 3,4% e ganharam! Por favor, envie seus dados pelo direct, o prêmio será enviado em até cinco dias úteis.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Economizar nos Estados Unidos e fazer o resto do mundo pagar a conta? Estudo do setor alerta: A pressão de Trump para baixar preços de medicamentos pode incentivar aumentos no exterior pelas farmacêuticas.
Uma pesquisa publicada na The Lancet mostra que a redução dos preços de medicamentos promovida por Trump nos Estados Unidos pode forçar as fabricantes farmacêuticas a aumentarem os preços ou saírem de mercados estrangeiros, resultando em uma possível redução significativa dos cerca de 11,6 bilhões de dólares economizados anualmente pelo Medicare.

Gurman prevê iPhone Duo: primeiro dobrável pode se tornar padrão do setor, e dobrável da Apple (AAPL.US) pode desencadear ciclo de troca de aparelhos de dez anos
O renomado jornalista financeiro Mark Gurman afirmou que o primeiro iPhone dobrável da Apple tem potencial para transformar os celulares dobráveis, que ainda são experimentais, em um padrão da indústria. Ele disse que o dispositivo, chamado iPhone Duo, é um dos produtos mais influentes da Apple, ficando atrás apenas do iMac, iPod, iPad e Apple Watch.

Ancorado na Nasdaq! Anthropic avança em direção ao IPO recorde com captação mirando o patamar da SpaceX
Fontes informaram que a Anthropic PBC escolheu a Nasdaq como local para sua abertura de capital, e este potencial IPO pode estabelecer um recorde histórico.

Preços de criptomoedas
Mais


