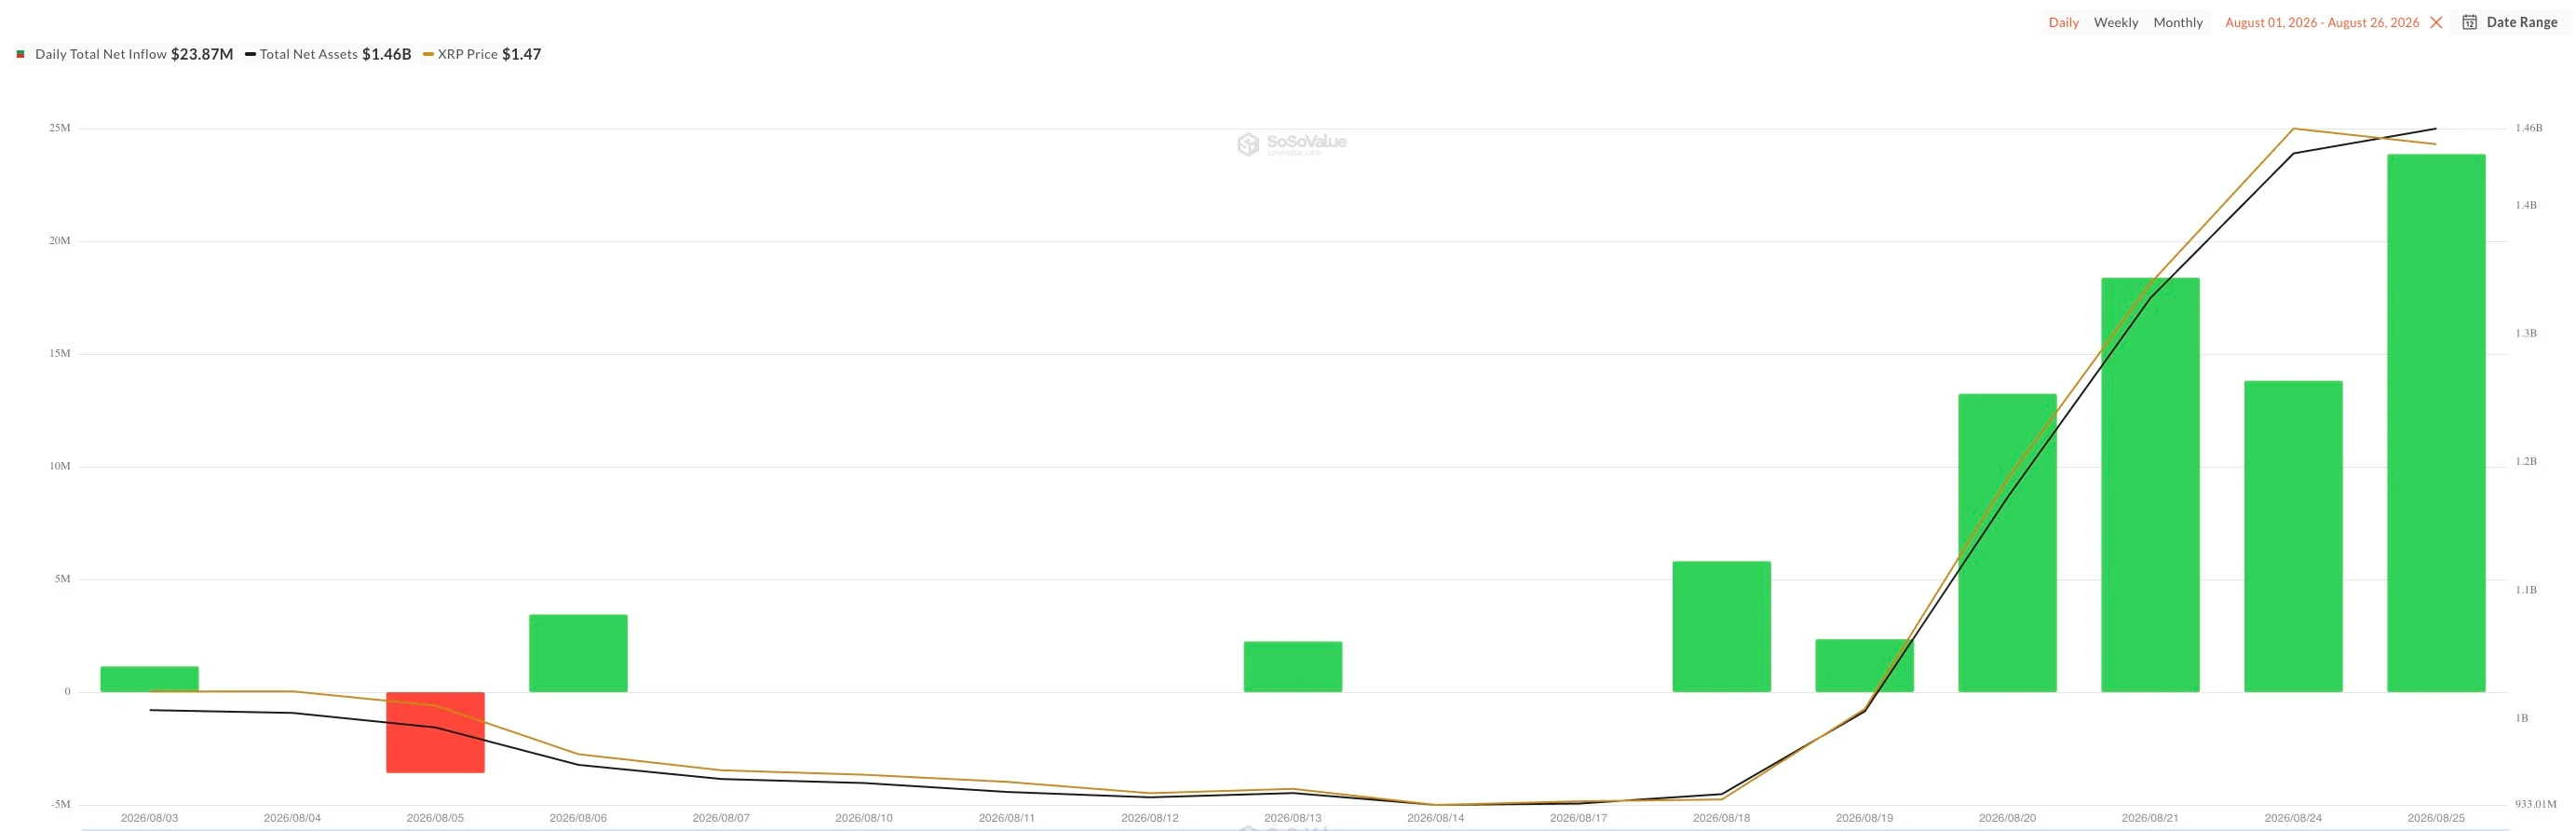
A recente queda da XRP expôs claramente o equívoco mais comum atualmente — os exchange-traded funds (ETFs) não controlam o preço do token; eles apenas confirmam seu status. Os verdadeiros movimentos de preço ainda são gerados no mercado à vista.
Enquanto os dados de entrada continuam a bater recordes — em apenas 24 horas, de 24 a 25 de agosto, os fluxos líquidos diários para ETFs de XRP à vista saltaram 72%, passando de 13,88 milhões de dólares para 23,87 milhões de dólares, enquanto o total de ativos sob gestão dos fundos atingiu um máximo histórico de 1,46 bilhão de dólares — o preço real nas exchanges está a mover-se na direção oposta.
Na quarta-feira, a XRP corrigiu para 1,3783 dólares, perdendo cerca de 4% nas últimas 24 horas.
Esse paradoxo comprova uma verdade simples: ETFs não movimentam o preço da XRP. Podem estabilizá-lo, suavizar a volatilidade ou refletir o interesse institucional, mas não atuam como motor de crescimento.
Se não são os ETFs, quem realmente está a mover o preço da XRP?
A verdadeira tendência está agora a ser ditada pela atividade on-chain, que tenta digerir o fim de uma enorme depressão de 20 meses. Ao contrário dos fluxos de ETFs, que são passivos e metódicos, o verdadeiro combustível por trás da recente alta de mais de 40% da XRP veio das ações de grandes players estratégicos.
Imediatamente antes da explosão de preços da semana passada, carteiras milionárias — endereços que detêm entre 1 milhão e 10 milhões de XRP — entraram numa onda agressiva de compra, acumulando quase 500 milhões de tokens.
Foi essa acumulação em larga escala por baleias que tirou a XRP de uma tendência baixista brutal que já durava 608 dias, durante os quais o token perdeu 54,47% do seu valor, caindo de máximas próximas de 3,01 dólares para o mínimo do ciclo em 0,9939 dólares.
Uma vez rompido esse teto de acumulação de dois anos, o preço teve um forte movimento até 1,5219 dólares, levando imediatamente o RSI diário para território de sobrecompra extrema.
O recuo subsequente tornou-se inevitável devido à psicologia de mercado: investidores de varejo que estavam presos em prejuízo durante todos os 608 dias começaram a realizar lucros e migrar para cash no primeiro forte repique.
A concentração de vendas de varejo no mercado à vista agora supera em várias vezes os volumes dos ETFs, deixando para os fundos apenas o papel de estabilizador silencioso do mercado.