
Fundador da Curve diz que o DeFi deve abandonar emissões de tokens em favor de receita real

As finanças descentralizadas (DeFi) não podem mais depender de incentivos inflacionários de tokens para sustentar o crescimento, de acordo com Michael Egorov, fundador da Curve Finance.
Em entrevista ao Cointelegraph, Egorov disse que os protocolos precisam gerar receita real em vez de depender de emissões para atrair liquidez.
“Seu rendimento deve vir de receitas, não de tokens”, disse Egorov ao Cointelegraph. “Você precisa que receitas reais estejam fluindo.” Ele acrescentou que, se um token “não está fazendo algo, talvez seja melhor para você não ter token algum.”
Egorov contrastou o ambiente atual com o “verão DeFi” de 2020, quando taxas anuais de três dígitos e até 1.000% atraíram capital para novos protocolos. Ele disse que, naquela época, prêmios especulativos impulsionaram os preços dos tokens e criaram rapidamente o valor total bloqueado (TVL) dos protocolos.
“Agora, notícias não mudam mais os preços dos tokens”, disse ele ao Cointelegraph, argumentando que os usuários “reavaliaram os riscos.”
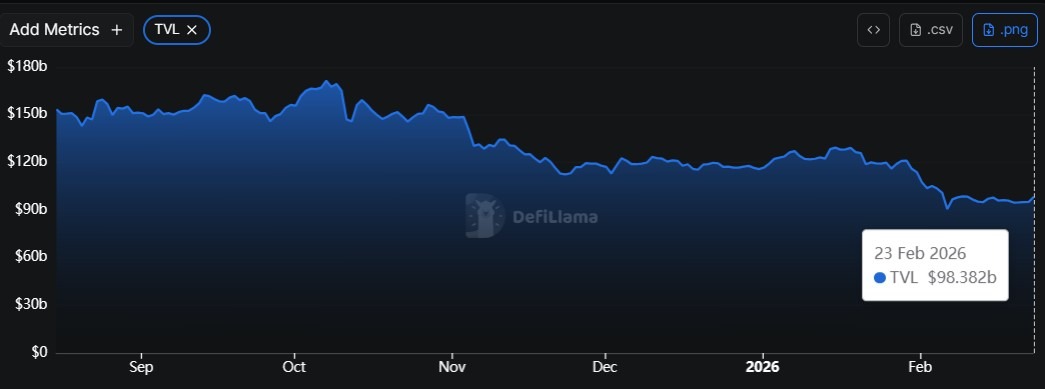 TVL do DeFi nos últimos seis meses. Fonte: DefiLlama
Seus comentários surgem enquanto o TVL do DeFi caiu cerca de 38% nos últimos seis meses, de acordo com a DefiLlama. Dados da plataforma de análise mostram que o TVL caiu de US$ 158 bilhões em 23 de agosto de 2025, para cerca de US$ 98 bilhões em 23 de fevereiro.
Fundador da Curve diz que integração de receitas é melhor do que rendimento impulsionado por emissões
Egorov disse que os protocolos “não podem viver sem receitas reais fluindo”, argumentando que retornos sustentáveis devem estar atrelados à atividade econômica real.
Embora emissões de tokens tenham ajudado projetos a acumular liquidez rapidamente, ele argumentou que retornos sustentáveis precisam estar ligados à atividade econômica real.
“Em 2020, as pessoas não se importavam tanto com riscos”, disse Egorov. Altas recompensas em tokens poderiam compensar prejuízos caso projetos fracassassem posteriormente.
“Agora, isso é absolutamente impossível. Se você deposita algo em algum lugar, precisa ter certeza de que tecnicamente o protocolo é seguro por pelo menos alguns anos.”
Ele também relacionou tokens à descentralização, e não à especulação. Sem governança descentralizada, disse ele, um projeto corre o risco de ser tratado como um serviço financeiro regulado.
“Tokens são necessários para descentralização, não para ficar rico rapidamente”, disse ele.
Comentários anteriores ecoaram preocupações semelhantes. Em um artigo de opinião para o Cointelegraph, o CEO da Polygon Labs, Marc Boiron, escreveu que emissões inflacionárias apenas criam “ilusões temporárias de sucesso.”
As discussões sobre DeFi e produtos centralizados de rendimento também voltaram recentemente às redes sociais.
Em 9 de fevereiro, o cofundador do Ethereum, Vitalik Buterin, argumentou que o verdadeiro valor do DeFi está em redistribuir riscos ao invés de simplesmente gerar retornos sobre ativos lastreados em moeda fiduciária.
Relacionado: Hyperliquid lança lobby DeFi em meio a ‘momento crítico’ para políticas nos EUA
Da especulação à durabilidade
Egorov também disse que a atenção especulativa mudou. “Todos os prêmios especulativos foram roubados pelos meme coins”, disse ele, sugerindo que os tokens DeFi agora negociam mais com base em fundamentos do que em hype.
Ele disse ao Cointelegraph que essa dinâmica torna mais difícil atrair “capital mercenário” que se move rapidamente entre protocolos em busca do maior rendimento.
Ele também apontou para uma mudança na estrutura do mercado. Traders de varejo migraram para mercados de futuros perpétuos, enquanto participantes institucionais acumulam cada vez mais ativos spot.
Dados da Defillama mostram que o volume de futuros perpétuos atingiu US$ 1,37 trilhão em outubro de 2025.
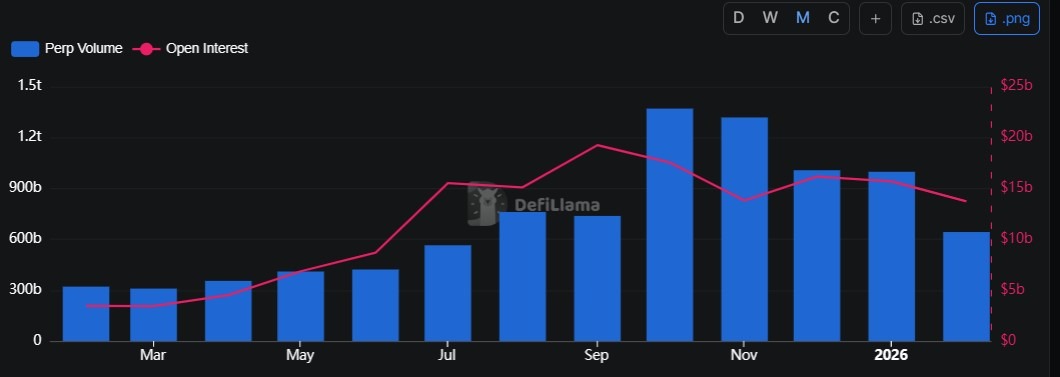 Volume mensal de negociação de futuros perpétuos. Fonte: DefiLlama
De acordo com Egorov, negócios onchain duráveis precisarão competir em geração de receita e eficiência de capital, e não pelos altos rendimentos percentuais anuais destacados.
Revista: 6 dispositivos mais estranhos que as pessoas já usaram para minerar Bitcoin e criptomoedas
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Pressão de 5% dos títulos do Tesouro dos EUA sobre ativos globais, enquanto títulos do Tesouro australiano criam oportunidades? Gigante de renda fixa Pimco alerta que expectativas de aumento de juros são muito agressivas
A Pimco, Pacific Investment Management Company, tem uma postura construtiva em relação aos títulos australianos e acredita que o mercado está superestimando as expectativas de aumento de juros. A Pimco afirma que o ciclo de alta dos juros na Austrália já está "totalmente precificado" e que as fissuras na economia começaram a aparecer, tornando os títulos australianos atraentes, especialmente no segmento da curva de rendimentos de 5 a 10 anos.
Apenas algumas ações estão em alta! Goldman Sachs alerta: a amplitude das ações dos EUA é a pior desde a bolha da internet em 2000, enquanto a volatilidade dos títulos apresenta uma divergência rara
Flood, sócio da Goldman Sachs, acredita que as principais empresas de IA estão sustentando o desempenho dos índices, enquanto o preço mediano das ações já caiu 16% em relação ao pico. Mais raro ainda, Garrett, chefe de negociação de derivativos da Goldman Sachs, alerta que o índice de volatilidade dos títulos MOVE está em um nível percentil extremamente alto, enquanto o VIX permanece baixo. Jonathan Krinsky, estrategista da BTIG, aponta que o total de alavancagem dos fundos de hedge aumentou, mas a alavancagem líquida diminuiu, demonstrando a contradição de "aumentar exposição sem aumentar direção," e adverte: "Algo terá que ceder."
Trump rejeita proposta de negociação do Irã, bolsas e títulos globais sob pressão, preço do petróleo sobe mais de 2%, ouro cai abaixo de 4200
Trump recusou a mais recente proposta do Irã para reabrir o Estreito de Hormuz, e o impasse diplomático no Oriente Médio rapidamente reverteu o otimismo do mercado visto na última sexta-feira. O Brent subiu mais de 2%, o ouro caiu abaixo de 4.200 dólares e a prata caiu mais de 4%; as bolsas da Ásia-Pacífico recuaram amplamente, com o KOSPI da Coreia do Sul caindo mais de 2%; o mercado global de títulos ficou sob pressão, com o rendimento dos títulos do Tesouro dos EUA de 2 anos subindo para 4,90%. O foco do mercado agora se volta para os dados de inflação PCE e o relatório de emprego não-agrícola desta semana.
Preços de criptomoedas
Mais


