
A demanda por IA continua forte, mas não impulsiona o preço das ações! Nvidia subiu apenas 1% no quarto trimestre até agora, sentimento de cautela cresce no mercado

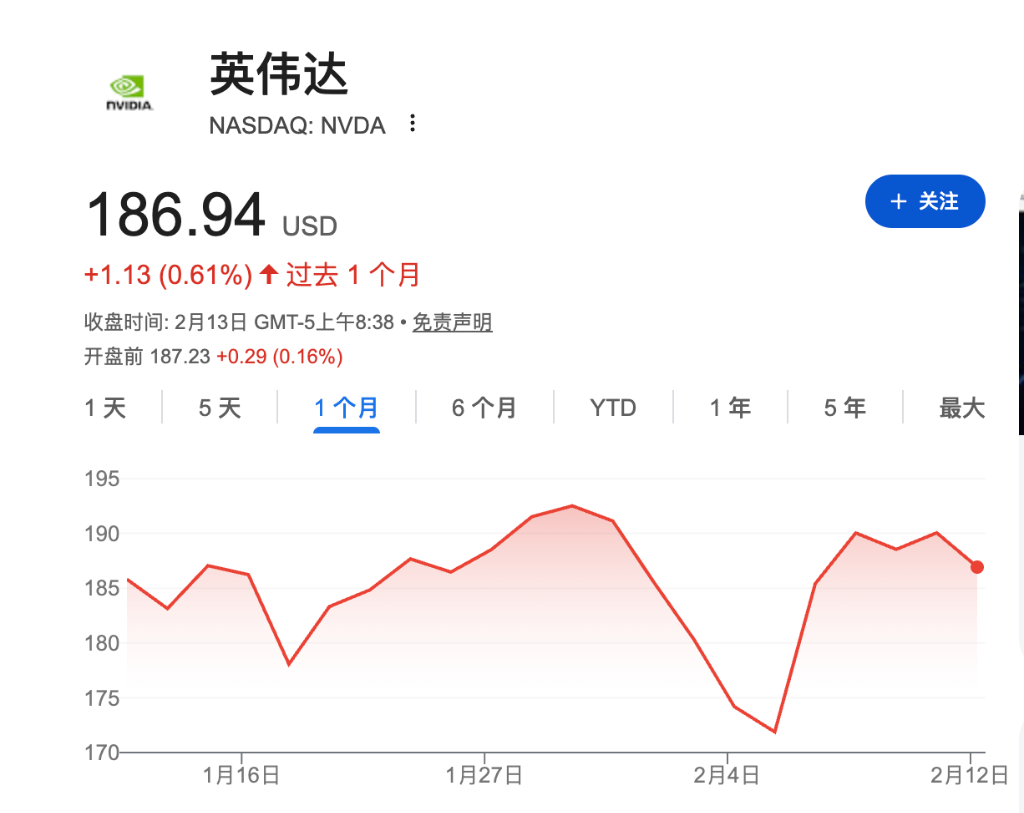
Apesar dos crescentes gastos de capital no setor de inteligência artificial, o desempenho das ações da Nvidia tem esfriado. Desde o quarto trimestre, a gigante dos chips de IA subiu apenas cerca de 1%, com um índice preço/lucro próximo de 24 vezes, em linha com o índice Nasdaq 100, indicando que o mercado está reavaliando seu prêmio de valorização.
Mudanças no cenário competitivo tornaram-se o principal motor da cautela do mercado. O CEO da Nvidia, Jensen Huang, adquiriu este mês, por cerca de US$ 20 bilhões, a licença de tecnologia da startup de hardware de inferência Groq e contratou a maior parte de sua equipe de chips – um movimento que por si só confirma a competitividade de outras empresas em áreas específicas. Paralelamente, a Cerebras assinou um acordo de fornecimento de chips de inferência rápida no valor de US$ 10 bilhões com a OpenAI, e a Anthropic também firmou parcerias com diversos fornecedores de chips que não a Nvidia.
Esses acordos estão remodelando a percepção do mercado sobre o panorama dos chips de IA. Várias startups relatam que, desde o acordo da Groq, o interesse de investidores potenciais aumentou significativamente. A SambaNova, inclusive, abandonou planos de venda por um valor muito inferior à rodada anterior de avaliação e está buscando uma nova rodada de financiamento.
Para os investidores, essa série de sinais significa: embora a Nvidia continue sendo a líder indiscutível no segmento de chips de IA, sua posição monopolista pode não ser mais tão inabalável quanto antes. O mercado está migrando de “apostar em um único líder” para “reprecificar o risco da concorrência”.
Mercado de chips de inferência torna-se foco da concorrência
Na arena dos chips de IA, um número crescente de startups e investidores volta sua atenção para a “inferência” – etapa crucial em que o modelo, já treinado, é executado para gerar respostas. Este segmento de mercado está sendo visto como uma brecha para desafiar a liderança da Nvidia.
A empresa de trading Jump liderou este mês, ao lado de outros investidores, uma rodada de financiamento de US$ 230 milhões para a Positron, startup de chips de inferência, e já se tornou cliente da empresa. O CTO Alex Davies declarou:
“Quase todo mundo usa a Nvidia para treinamento e inferência, mas vemos que o setor está mudando e essa situação não vai durar. Não acreditamos que haverá apenas um vencedor.”
A Nvidia domina o treinamento em larga escala devido aos seus chips com memória de alta largura de banda. No entanto, uma série de startups busca explorar diferentes arquiteturas de memória para obter maior velocidade de resposta em cenários de inferência. Ao mesmo tempo, à medida que modelos de IA de inferência passam a fazer julgamentos em tempo real durante consultas, em vez de depender totalmente de resultados pré-treinados, a linha entre treinamento e inferência está se tornando difusa, abrindo espaço para novas arquiteturas de chips.
O CEO da D-Matrix, empresa de chips de IA apoiada pela Microsoft, Sid Sheth, destacou que o interesse por chips de inferência rápida aumentou significativamente desde o lançamento do DeepSeek no início do ano passado. A empresa concluiu, em novembro passado, uma rodada de financiamento de US$ 275 milhões.
Gigantes de tecnologia aceleram o desenvolvimento de chips próprios
Grandes empresas de tecnologia estão correndo para desenvolver seus próprios chips de IA, buscando reduzir a dependência da Nvidia. Na quinta-feira, a OpenAI lançou pela primeira vez um modelo rodando em chips da Cerebras; a Anthropic firmou acordos para uso dos chips Trainium da Amazon e TPU do Google; a Microsoft lançou no mês passado a segunda geração do seu chip próprio de IA Maia e obteve licença para usar IP de chips da OpenAI.
Startups também adotam postura agressiva. A Etched, empresa de chips de inferência, levantou cerca de US$ 500 milhões no mês passado, mirando a liderança da Nvidia; a startup de modelos de IA Simile saiu da fase stealth e recebeu US$ 100 milhões em rodada liderada pela Index Ventures, focando em ajudar empresas a prever comportamentos humanos.
No entanto, mesmo com as gigantes acelerando o desenvolvimento próprio, Amazon, Google, Microsoft, OpenAI e outras ainda compram grandes volumes de GPUs Nvidia para sustentar seus produtos e serviços em nuvem baseados em IA. Isso evidencia que a posição de liderança da Nvidia permanece sólida, ainda que o cenário competitivo esteja mudando silenciosamente.
Defesa e perspectivas de mercado da Nvidia
A Nvidia já demonstrou ser uma líder de mercado poderosa. A empresa possui diversas linhas de produtos e promete redesenhar completamente seus chips a cada ano. O acordo com a Groq abre novas oportunidades de expansão. Questionado se o acordo levaria ao lançamento de chips dedicados à inferência, Jensen Huang não fez promessas, limitando-se a dizer "talvez em algum lugar possamos criar algo único".
Sheth prevê que a Nvidia anunciará algumas medidas em sua conferência principal de março para responder à demanda por chips de inferência rápida. Segundo a Bloomberg, tanto startups quanto empresas tradicionais já alegaram, em diferentes momentos, que poderiam competir com a Nvidia, mas na maioria dos casos não conseguiram, ao menos não em escala ou de forma abrangente. No entanto, começam a surgir fissuras no mercado.
Davies comenta:
"Se você observar a taxa de crescimento desse setor, verá hardware dedicado. Isso sempre ocorreu na história da engenharia. Você começa com algo genérico, depois cresce de forma explosiva e alguém percebe que não se pode ter apenas uma solução."
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatório: Anthropic irá investir mais de 600 bilhões de dólares em poder computacional. A empresa teve uma receita de 16,3 bilhões de dólares no primeiro semestre e gastou cerca de 9 bilhões de dólares em poder computacional.
A Anthropic está preparando um IPO histórico com uma avaliação entre 1,5 e 2 trilhões de yuans, visando listar em novembro. No primeiro semestre de 2026, registrou prejuízo líquido de 80,7 bilhões de yuans (principalmente devido a provisões contábeis), enquanto a receita atingiu 16,3 bilhões de yuans, crescendo 45% no terceiro trimestre para 16,8 bilhões de yuans. O compromisso total de gastos com capacidade de computação ultrapassa 600 bilhões de yuans, abrangendo acordos com Google Cloud, AWS, Microsoft e locação de chips da Nvidia. Apesar de afirmar ter atingido lucro ajustado no segundo trimestre, os elevados gastos rígidos em capacidade de computação e a falta de transparência financeira continuam sendo os principais riscos para os investidores.

As ações sul-coreanas estão historicamente “baratas”, mas ninguém está comprando; JPMorgan alerta: a venda de posições alavancadas pode continuar.
Excluindo o impacto de gigantes como Samsung e SK Hynix, o KOSPI está sendo negociado a apenas 8,4 vezes o lucro futuro, no 11º percentil histórico. Atualmente, com as recompras de ações da Samsung e SK Hynix chegando ao fim, a saída líquida de investidores estrangeiros e a demanda fraca de instituições domésticas, o mercado de ações sul-coreano perdeu sua principal fonte de compra justamente quando mais precisava de suporte. O JPMorgan destacou que, apesar de terem ocorrido grandes vendas de ETFs alavancados, seus volumes mantêm-se elevados, e não se pode descartar a possibilidade de uma nova rodada de vendas.

O colapso dos títulos da CoreWeave soa o alarme, e o Federal Reserve pode precisar revisar o ritmo de aumento das taxas de juros
Os rendimentos dos títulos da CoreWeave chegaram a 15%, com os rendimentos de títulos de grau especulativo e de grau de investimento atingindo os níveis mais altos desde 2025 e 2023, respectivamente. Uma coluna da Bloomberg destacou que o pico de vencimento dos títulos de alto rendimento em 2028 está se aproximando; se o spread de crédito se expandir desordenadamente, pode desencadear uma onda de inadimplência e aumento do desemprego. O Federal Reserve deve manter a taxa entre 3,75% e 4% na reunião de outubro, sendo cauteloso na decisão de dezembro.

Preços de criptomoedas
Mais


