
Prognoza raportu finansowego Q4 Costco: Weryfikacja członkostwa i zwrotu kapitału po niedawnym cofnięciu na rynku niedźwiedzia
 Bitget2026/09/23 04:08
🔥 Radar gorących tematów na rynku akcji USA jest już dostępny! 3 główne trendy na rynku akcji USA + 6 wyselekcjonowanych spółek + 7 najważniejszych wydarzeń w kalendarzu – gdzie w tym tygodniu leżą szanse na rynku amerykańskim? Kliknij link, aby zobaczyć 22 kierunki handlu na jednym obrazku→
- Kluczowe punkty inwestycyjne w skrócie
Costco (COST.US) opublikuje wyniki za IV kwartał roku fiskalnego 2026 (16 tygodni, zakończone 30 sierpnia) po zakończeniu sesji giełdowej w USA 24 września 2026. Konsensus na Wall Street zakłada przychody ogółem ok. 94,8 mld USD (+10,0% r/r), skorygowany zysk na akcję ok. 6,53 USD (+11,2% r/r, w poprzednim roku 5,87 USD); prognoza EPS za cały rok ok. 20,5 USD (w ubiegłym roku ok. 18,2 USD), całoroczne przychody mogą przekroczyć 301 mld USD.
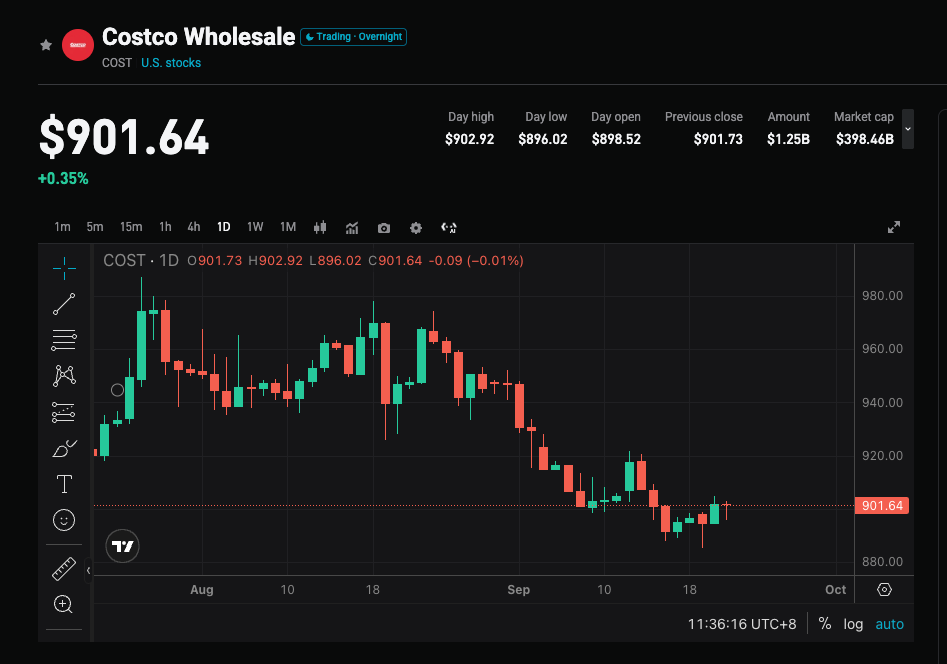
Firma ujawniła już wcześniej IV kwartalne przychody netto ze sprzedaży w wysokości 93,9 mld USD (+11,3% r/r), sprzedaż w tych samych sklepach +9,4%, po wykluczeniu benzyny i wpływu kursów walutowych +6,7%, dlatego tym razem kluczowe jest nie „czy sprzedali towar”, ale jakość opłat członkowskich, marże zysku, ponowne inwestycje zwrotu z taryf celnych oraz to, czy firma wypłaci specjalną dywidendę/odkup akcji przy dużej płynności. Kurs akcji spadł od szczytu z maja ok. 1096,50 USD o ok. 18% do zamknięcia 22 września na poziomie 899,41 USD, a wycena i potwierdzenie wyników pojawiają się jednocześnie.
- Cztery główne punkty uwagi
Punkt uwagi 1: Czy członkowska „flywheel” może zniwelować spowolnienie ruchu klientów
Głównym źródłem zysków Costco są opłaty członkowskie, nie narzut na produkty. W III kwartale przychody z opłat członkowskich 1,37 mld USD (+10,7% r/r, po wykluczeniu kursów walutowych ok. +9,9% r/r), płacących członków 82,9 mln (+4,1% r/r), członków zarządu 41,2 mln (+9,6% r/r), wskaźnik odnowienia w USA i Kanadzie 92,2%, globalnie 89,7%. W IV kwartale trzeba potwierdzić: czy wskaźnik odnowienia się utrzyma, czy penetracja członków zarządu nadal rośnie, czy pozyskiwanie klientów przez cyfryzację dalej osłabia kolejne odnowienia. Jeśli wskaźniki członkowskie osłabną, rynek może ponownie wycenić „drogi detaliczny” jako „dojrzały detaliczny”.
Punkt uwagi 2: Sprzedaż w tych samych sklepach ujawniona, ale marże będą kluczowe dla przekroczenia oczekiwań
Przychody są praktycznie pewne: IV kw. sprzedaż netto 93,9 mld USD (+11,3% r/r), USA w tych samych sklepach +10,7%, sprzedaż cyfrowa w tych samych sklepach +19,5%; sierpniowa sprzedaż netto 23,70 mld USD (+9,9% r/r). W III kwartale ruch klientów tylko +2,4% (rok wcześniej ok. +5,2%), wzrost pochodzi głównie z wyższej wartości transakcji. Rynek będzie naprawdę wyceniać marże brutto, marże na kluczowych produktach oraz wskaźnik kosztów. Niektóre instytucje zakładają, że po wykluczeniu zwrotów z taryf celnych USA, EPS z działalności podstawowej może być niższy niż konsensus 6,53 USD, który odpowiada bardziej „optymistycznemu scenariuszowi”.
Punkt uwagi 3: Zwroty z taryf celnych, prawie 20 mld USD w gotówce i oczekiwania dotyczące specjalnej dywidendy
Bilans jest drugą osią emocjonalnej gry. Firma posiada gotówkę i jej ekwiwalenty przekraczające 18,9 mld USD, dodatkowo ok. 1 mld USD inwestycji krótkoterminowych, długoterminowe zadłużenie ok. 5,6 mld USD; niektóre instytucje szacują, że gotówka jest już bliska 20 mld USD, a zwroty z taryf celnych sięgają ok. 1,5 mld USD. Rynek będzie słuchać, jak zarząd zainwestuje zwroty z taryf (obniżka cen, otwieranie nowych sklepów czy zwrot dla akcjonariuszy) oraz czy wypłaci specjalną dywidendę lub zwiększy wykup akcji. Jeśli tylko podkreślą „otwieranie sklepów” i unikną zwrotu kapitałowi akcjonariuszy, wysoka płynność nie przekształci się w katalizator wzrostu kursu.
Punkt uwagi 4: Po korekcie wyceny jakość prognoz przesądza o sile odbicia
Forward P/E ok. 43x, nieco poniżej 5-letniej średniej ok. 45x, ale przy jednocyfrowym do niskiego dwucyfrowego wzroście wciąż nie jest tanio. Średni cel cenowy Wall Street ok. 1085–1092 USD, co daje potencjał wzrostu ok. 20%+, rekomendacja „umiarkowanie kupuj”. Po III kwartale kurs spadł ok. 4%, co pokazuje, że „spełnienie oczekiwań” na COST zwykle nie wystarcza – potrzebne są jednoczesne pozytywne sygnały z członkostwa, marż i zwrotu kapitału.
- Ryzyko i szanse idą w parze
Katalizatory wzrostu:
- Dwucyfrowy wzrost opłat członkowskich się utrzymuje, wskaźnik odnowienia w USA i Kanadzie zostaje na poziomie ok. 92%, członkostwo w zarządzie rośnie szybciej niż ogólna liczba członków.
- Po wykluczeniu jednorazowych czynników związanych z taryfami celnymi, EPS nadal osiąga lub przekracza 6,53 USD, a kluczowe marże są lepsze od oczekiwań.
- Jasno określona specjalna dywidenda, zwiększenie wykupu akcji lub wyraźne wskazanie, jak zostanie wykorzystana gotówka, co zapewnia odbudowę wyceny.
Ryzyko spadku:
- EPS z działalności podstawowej poniżej konsensusu z powodu kosztów, taryf celnych lub presji na marżę, a rynek uznaje 6,53 USD za „najlepszy scenariusz”.
- Ruch klientów nadal się zmniejsza, wskaźnik odnowienia spada przez zmianę struktury pozyskiwania klientów online, a narracja o „fosie wokół członkostwa” słabnie.
- Niejasne wykorzystanie gotówki/przyjęcie ostrożnych całorocznych prognoz, w połączeniu z wysoką wyceną, może prowadzić do dalszej korekty do 875 USD lub nawet okolic 844 USD.
- Zalecenia dotyczące strategii handlu
Logiczna strategia długiej pozycji: Sprzedaż netto została już potwierdzona. Jeśli członkostwo i marże przekroczą oczekiwania, a pojawi się sygnał wypłaty specjalnej dywidendy/wykupu, po ok. 18% korekcie potencjał odbudowy wyceny rośnie.
Ryzyko dla krótkiej pozycji: Przychody są już ujawnione w miesięcznych danych. Jeśli marże niewiele wyprzedzą prognozy, wskaźniki członkowskie się wypłaszczą, zwrot kapitału zawiedzie, w warunkach wysokiej zmienności może powtórzyć się scenariusz III kwartału – „wyniki niezłe, ale kurs spada”.
Kluczowe dane:
- Skorygowany EPS i czy uwzględnia jednorazowe pozycje takie jak zwroty z taryf celnych
- Przychody z opłat członkowskich, wskaźnik odnowienia, tempo wzrostu członków zarządu
- Marża brutto/marża podstawowa (po wykluczeniu benzyny)
- Gotówka, wykup i specjalne dywidendy; liczba otwieranych sklepów i prognozy na cały rok
Notatka taktyczna (na dzień 22 września, zamknięcie 899,41 USD):
- Przed publikacją raportu: kurs od 16 do 21 września wzrastał przez cztery dni na poziomie 885–896, 22 września podczas sesji testował 903,40 i spadł, zamykając się na 899,41. Nadal poniżej 10-dniowej średniej ok. 901, 20-dniowej ok. 919, 50-dniowej ok. 936 i 200-dniowej ok. 960 – średnie krótko i średnioterminowe tworzą układ spadkowy. Przed raportem kurs zatrzymuje się poniżej psychologicznej bariery 900, relacja ryzyko/zysk umiarkowana. Implied volatility opcji ok. ±3,3%–3,6% (ok. 868–932). Kontroluj pozycje na wydarzenie, podejdź do niego ostrożnie. Unikaj zwiększania dźwigni na long poniżej 885.
- Struktura długiej pozycji: zamknięcie powyżej 910–922, odparcie i utrzymanie poziomów 900 / 888–896. Opór powyżej: 936 (50-dniowa średnia) / 960 (200-dniowa średnia). Stop loss można ustalić na 885 lub, zgodnie z możliwościami tolerowania ryzyka, przesunąć poniżej 875.
- Struktura krótkiej/hedgującej pozycji: po otwarciu sesji nieudane odzyskanie 888–896, lub niepowodzenie ataku na 910–922. Wsparcie poniżej: 885 / 875 / 844 (52-tygodniowy dołek).
Zalecenia operacyjne: jeśli wyniki i zwrot kapitału przekroczą oczekiwania, a zamknięcie utrzyma się powyżej 910–922, skup się na oknie do wejścia po cofnięciu do 900 / 888–896; jeśli tylko potwierdzą już ujawnioną sprzedaż, marże lub słabe wyniki członkostwa, zwróć uwagę na zakres implied volatility 868–932 oraz stabilność wsparcia na 885 / 875 / 844. Pozycje i stop loss należy dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: powyższa treść ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Esej: dlaczego mimo trafnego wybrania kierunku, ostatecznie nie zarobiłem pieniędzy?
Morgan Stanley ostrzega, że amerykański rynek akcji może w krótkim czasie spaść o 10%!
Ceny krypto
Więcej


