
Najważniejsze dane z raportu finansowego Adobe za III kwartał roku fiskalnego 2026: rekordowe przychody w wysokości 6,76 mld dolarów (+13%), priorytet dla AI – ARR rok do roku +150%, liczba miesięcznie aktywnych użytkowników przekroczyła 1 miliard.
 Bitget2026/09/11 02:44
Kluczowe wnioski
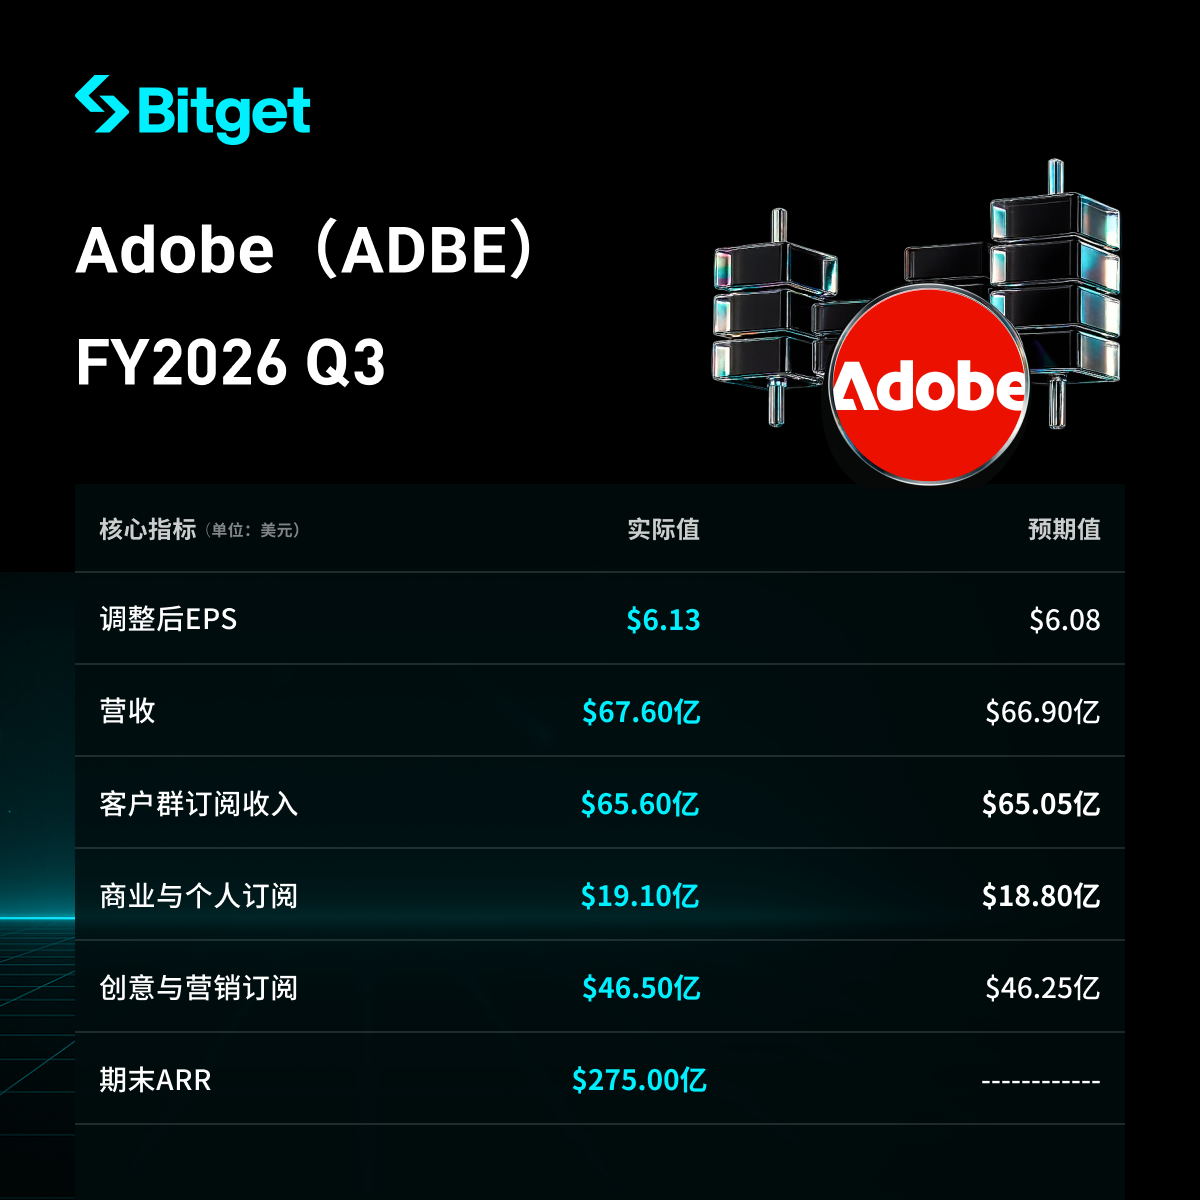
Całkowite przychody Adobe w trzecim kwartale roku fiskalnego 2026 (zakończonym 28 sierpnia 2026) wyniosły 6,76 mld USD, ustanawiając rekord jednego kwartału i rosnąc o 13% (przy stałym kursie walutowym +12%), przekraczając konsensus ok. 6,69 mld USD. Rozwodniony EPS GAAP 4,62 USD (rok wcześniej 4,18 USD), rozwodniony EPS nie-GAAP 6,13 USD, powyżej oczekiwań ok. 6,07–6,09 USD.
Jakość przychodów cyklicznych wciąż rośnie: przychody z subskrypcji 6,582 mld USD, stanowiąc 97,4% wszystkich przychodów; przychody z subskrypcji klientów 6,56 mld USD (+14% / stały kurs +13%). ARR na koniec kwartału 27,50 mld USD (+11,2%). Przepływy pieniężne z działalności operacyjnej w Q3 2,523 mld USD (rekord kwartału). RPO 22,16 mld USD, bieżący udział RPO 67%.
AI i skala użytkowników to motyw przewodni kwartału: produkty z priorytetem AI na koniec okresu ARR ponad 650 mln USD, wzrost o ponad 150%; miesięczna aktywność twórcza i produktywności po raz pierwszy przekroczyła 1 mld (wzrost o ponad 20%). Przychody za cały rok podwyższone do 26,576–26,626 mld USD, rozwodniony nie-GAAP EPS do 24,45–24,50 USD. Jednak prognoza przychodów na Q4 6,80–6,85 mld USD, wartość środkowa 6,825 mld USD nieznacznie poniżej konsensusu 6,84–6,85 mld USD, wraz ze zmianą CEO oraz długoterminowymi obawami dotyczącymi generatywnego AI i polityki cenowej, spowodowało spadek ceny akcji po sesji o ok. 2% (ok. 243 USD).
Analiza szczegółowa
1. Przychody ogólne i wyniki finansowe
- Całkowite przychody 6,76 mld USD vs rok wcześniej 5,988 mld USD, +13% / stały kurs +12%. Przychody za pierwszych dziewięć miesięcy 19,776 mld USD vs 17,575 mld USD (+12,5%).
- Struktura: subskrypcje 6,582 mld USD (rok wcześniej 5,791 mld); produkty 67 mln USD; usługi i inne 111 mln USD. Udział subskrypcji 97,4%.
- Zysk operacyjny GAAP 2,354 mld USD (rok wcześniej 2,173 mld), marża operacyjna ok. 34,8%; zysk operacyjny nie-GAAP 2,97 mld USD, marża ok. 43,9%. Marża brutto ok. 88,7%.
- Zysk netto GAAP 1,827 mld USD (+3,1%), EPS GAAP 4,62 USD (+10,5%). Zysk netto nie-GAAP 2,42 mld USD, EPS nie-GAAP 6,13 USD.
- Przepływy operacyjne 2,523 mld USD; gotówka i krótkoterminowe inwestycje na koniec 5,64 mld USD; wykupiono ok. 9,5 mln akcji w tym kwartale.
- Koszty: badania i rozwój 1,288 mld USD (+18,4%); sprzedaż i marketing 1,827 mld USD; koszty administracyjne 488 mln USD.
| Całkowite przychody | 6,76 mld USD | 5,988 mld USD | +13% |
| Przychody z subskrypcji | 6,582 mld USD | 5,791 mld USD | +13,7% |
| Zysk operacyjny GAAP | 2,354 mld USD | 2,173 mld USD | +8,3% |
| EPS GAAP | 4,62 USD | 4,18 USD | +10,5% |
| EPS nie-GAAP | 6,13 USD | — | Powyżej oczekiwań |
| ARR na koniec kwartału | 27,50 mld USD | — | +11,2% |
| RPO | 22,16 mld USD | — | +8% (wg telekonferencji) |
2. Wyniki subskrypcji i klientów
- Łączne subskrypcje klientów 6,56 mld USD, +14% / stały kurs +13%.
- Subskrypcje dla klientów biznesowych i indywidualnych 1,91 mld USD, +16% / stały kurs +15%, szybciej niż cała firma.
- Subskrypcje profesjonalistów z sektora kreatywnego i marketingowego 4,65 mld USD, +13% / stały kurs +12%.
- Cel wzrostu ARR na koniec roku utrzymany na 10,2% (na początku FY26 było 25,66 mld USD).
- RPO 22,16 mld USD; udział cRPO 67%, wzrost r/r ok. +9%. RPO nieznacznie spadło w porównaniu z końcem Q2 (22,27 mld USD).
| Biznesowi & indywidualni | 1,91 mld USD | +16% | +15% |
| Kreatywni i marketingowi profesjonaliści | 4,65 mld USD | +13% | +12% |
| Łączne subskrypcje klientów | 6,56 mld USD | +14% | +13% |
3. Produkty AI, skala użytkowników i inne biznesy
- ARR z priorytetem AI >650 mln USD, wzrost >150%.
- ARR aplikacji Firefly i pakietów punktów wzrost o 40% kw. do kw.; w sektorze enterprise Firefly Services, Foundry, Brand Intelligence.
- Creative Agent rozszerzony o Photoshop, Premiere; CX Enterprise Coworker w pełni dostępny od czerwca.
- Miesięczna aktywność twórcza + produktywność >1 mld (+20%); aktywność biznesowa i indywidualna >900 mln (+25%); Creative Freemium >100 mln (+70%).
- Aktywność Acrobat AI Assistant podwoiła się kw. do kw.. Płatni klienci rozpoznawalności marki (współpraca z Semrush) podwoili się kw. do kw..
- Przychody z produktów bez zmian; przychody z usług i inne spadły r/r, udział niecyklicznych jeszcze mniejszy.
4. Zwrot kapitału, wykup akcji i efektywność operacyjna
- W tym kwartale wykupiono ok. 9,5 mln akcji, wykorzystano autoryzację z marca 2024 r.; autoryzacja z kwietnia 2026 r. pozostało ok. 24,55 mld USD.
- Założenia dotyczące marży operacyjnej nie-GAAP w Q4 ok. 44%, w całym roku ok. 45%.
- Założenia dotyczące rozwodnionego kapitału w Q4 ok. 389 mln akcji, w całym roku ok. 400 mln akcji; w Q3 faktycznie 395 mln akcji (rok wcześniej ok. 424 mln). Wykup pozwolił przyspieszyć tempo wzrostu EPS (+10,5%) względem zysku netto (+3,1%).
5. Prognoza na następny kwartał i cały rok
- Przychody Q4 6,80–6,85 mld USD, wartość środkowa 6,825 mld USD, nieco poniżej konsensusu — bezpośrednia przyczyna spadku kursu po sesji.
- Subskrypcje Q4: biznesowi i indywidualni 1,93–1,95 mld USD; kreatywni i marketingowi 4,665–4,695 mld USD.
- EPS Q4: GAAP 4,65–4,70 USD; nie-GAAP 6,30–6,35 USD (zgodne z konsensusem).
- Perspektywa na FY2026 podwyższona: przychody 26,576–26,626 mld USD (wcześniej 26,5–26,6 mld); EPS GAAP 18,12–18,17 USD; EPS nie-GAAP 24,45–24,50 USD (wcześniej 24,35–24,45 USD). Cel wzrostu ARR nadal 10,2%.
6. Tło rynkowe i obawy inwestorów
- Kluczowa sprzeczność: wszystkie wskaźniki Q3 osiągnięte lub przekroczone, ale rynek wycenia, czy generatywne AI osłabi pozycję cenową profesjonalnych pakietów.
- Korzyści: ARR z priorytetem AI, punkty Firefly, Creative Agent, narzędzia enterprise GenStudio / CX — rozwijanie dwóch modeli: „użytkowanie+stanowiska”.
- Obawy: natywne narzędzia AI obniżają skłonność do płatności; Microsoft Copilot, Salesforce Agentforce konkurencja na rynku produktywności i workflow.
- Zmiana zarządu: Anil Chakravarthy obejmie funkcję CEO 1 grudnia, Narayen przechodzi na stanowisko przewodniczącego; prezes ds. kreatywności i produktywności David Wadhwani 27 września odejdzie; CFO nadal tymczasowy (Steve Day). Nowy CEO pochodzi z mniejszego segmentu doświadczenia klienta, co zwiększa niepewność strategiczną.
- Rozbieżności analityków: Bank of America „poniżej rynku”/190 USD; Morgan Stanley „redukcja”/240 USD; HSBC „kupuj”/308 USD; konsensus „trzymaj”, średni cel ok. 280 USD.
Jeśli jesteś nowicjuszem akcji rtoken i dopiero zaczynasz przygodę ze spotami na akcje – te filmy edukacyjne pomogą Ci wszystko zrozumieć!
《Czym jest spot na akcje i czym różni się od tradycyjnych amerykańskich akcji》
《Jak wybrać dobre tokeny akcji lub ETF na UEX? Dwa kluczowe wskaźniki, które pozwolą unikać pułapek》
Klauzula zrzeczenia się odpowiedzialności
Treść tego artykułu służy wyłącznie celom informacyjnym i nie stanowi żadnej porady inwestycyjnej. Dane finansowe są zgodne z dokumentami złożonymi do SEC; oczekiwania rynkowe i ceny docelowe pochodzą z relacji stron trzecich i mogą ulec zmianie.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Nadchodzi burza 5% rentowności amerykańskich obligacji! Odliczanie do wybuchu bomby refinansowania się zaczyna — kto będzie pierwszą ofiarą?
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku. Im dłużej utrzymują się wysokie stopy procentowe, tym większa presja na refinansowanie dla firm deweloperskich, nieruchomości komercyjnych i przedsiębiorstw o wysokim zadłużeniu, a ryzyko systemowe może przyspieszyć ujawnianie się w ciągu najbliższych 12-18 miesięcy.

Nie walcz z cyklem zysków! Czy amerykańskie akcje przekroczą w tym roku 8000 punktów?
Jefferies przewiduje, że pod wpływem podwójnego napędu – szału inwestowania w AI oraz lepszych od oczekiwań wyników przedsiębiorstw – indeks S&P 500 gwałtownie wzrośnie do poziomu 8000 punktów pod koniec 2026 roku i dalej osiągnie 9000 punktów w 2027 roku. Ekspansja zysków dzięki AI rozprzestrzenia się z „Wielkiej Siódemki” na cały rynek, a tegoroczny EPS S&P 500 ma wzrosnąć aż o 35%, znacznie przebijając konsensus rynkowy – to najsilniejszy supercykl zysków od 1995 roku! Jedynym realnym zagrożeniem pozostaje fakt, że jeśli rentowność amerykańskich obligacji będzie nadal gwałtownie rosła, nie można lekceważyć ryzyka kompresji wycen.
Czy "ucząca się stale" AI przedłuży niedobór pamięci do 2031 roku?
Citi uważa, że wraz z przejściem AI z fazy samego treningu i wnioskowania do ery „ciągłego uczenia się”, od 2027 roku zapotrzebowanie na HBM, serwerową pamięć DDR5 oraz dyski SSD klasy enterprise (eSSD) wykaże równoczesny, eksplozujący wzrost. Przy gwałtownym wzroście popytu, strona podaży pozostaje ograniczona z powodu zajętości mocy przerobowych dla HBM oraz spowolnienia migracji technologicznej, przez co tempo rozbudowy produkcji daleko pozostaje w tyle za potrzebami rynkowymi; oczekuje się, że ta nierównowaga podaży i popytu będzie się utrzymywać do 2031 roku.
Ceny krypto
Więcej


