
TD Securities ostrzega: jeśli złoto przebije dwa poziomy wsparcia, wyprzedaż może przyspieszyć

Złoto ostatnio oddało część wzrostów, ale pozostaje relatywnie silne wśród metali szlachetnych. Analitycy ds. surowców z TD Securities, Ryan McKay i Bart Melek, wskazali w czwartkowym raporcie, że ponowny wzrost cen energii oraz wyższe prawdopodobieństwo podwyżki stóp przez Fed nie zmieniły relatywnej pozycji złota względem innych kruszców.
Dwaj analitycy zauważają, że złoto nadal utrzymuje się w wyższych przedziałach cenowych, jednak nadchodzące dane i wiadomości rynkowe staną się kluczowymi czynnikami napędzającymi ceny w krótkim terminie, wśród których dane o inflacji są szczególnie istotne.
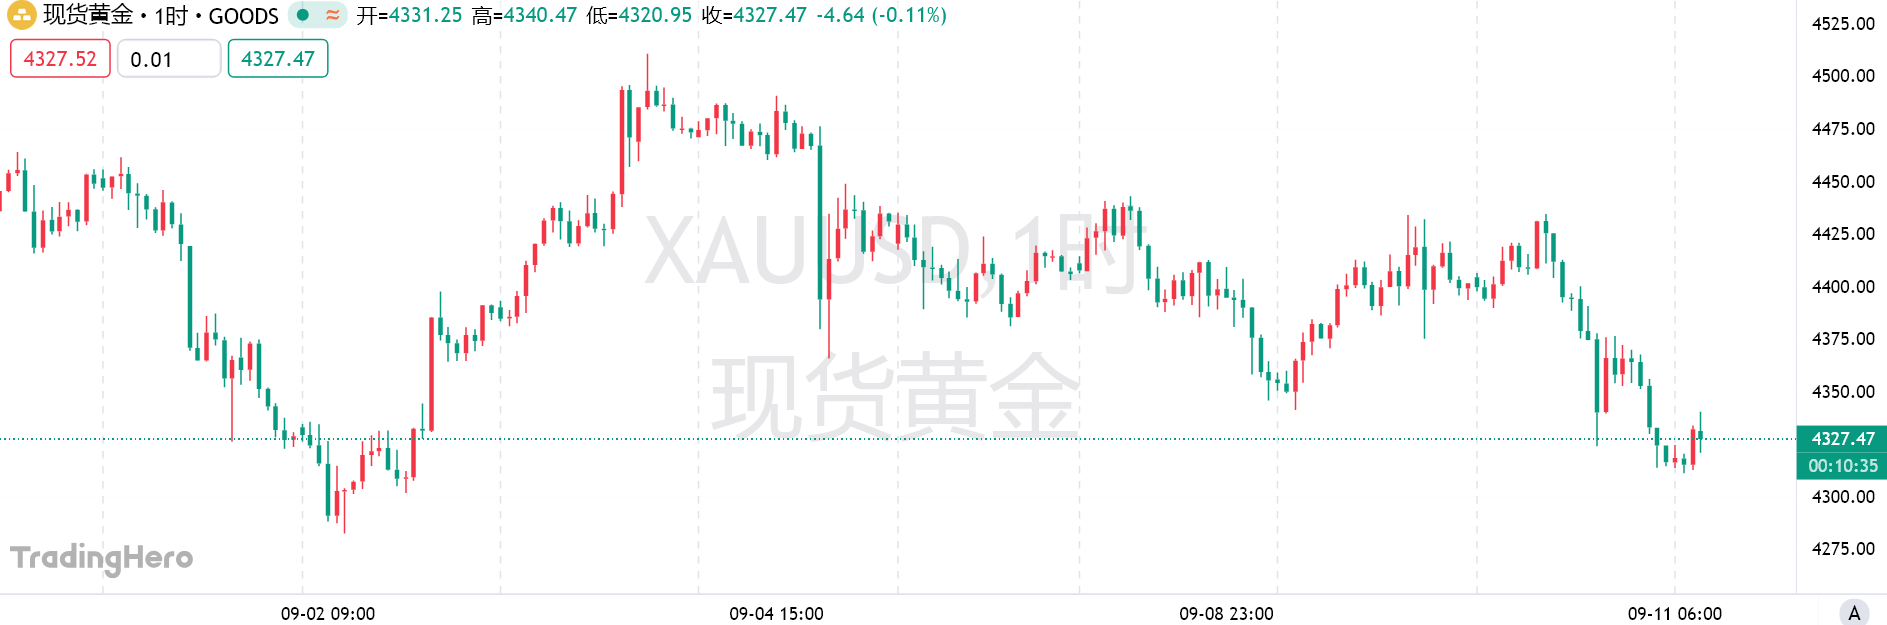
TD Securities zwraca szczególną uwagę na dwa poziomy cenowe. Analitycy napisali, że jeśli cena złota spadnie poniżej 4367 USD za uncję, doradcy tradingowi (CTA) mogą stać się umiarkowanymi sprzedającymi; jeśli dodatkowo spadnie poniżej 4300 USD za uncję, fundusze systematyczne są bardziej skłonne do masowej wyprzedaży.
Jednak presja krótkoterminowa nie oznacza zniknięcia siły w dłuższym horyzoncie. TD Securities uważa, że ponowne pojawienie się tematu deprecjacji dolara, utrzymujący się wysoki poziom zakupów kruszcu przez banki centralne oraz ponowny wzrost inwestycji w ETF-y na złoto, wspierają ceny złota.
„Silne dane oraz jastrzębi Fed mogą jedynie sprowokować stosunkowo umiarkowaną wyprzedaż w najbliższym czasie, opóźnić następny wzrost, a nie spowodować istotny spadek,” napisali McKay i Melek.
Na moment przygotowania niniejszego materiału, spot złoto handlowane jest w okolicach 4327 USD/uncję.
Warsch jastrzębi, krótkoterminowe obciążenie dla złota
Oświadczenia przewodniczącego Fed Kevina Warscha są obecnie dla TD Securities ważnym czynnikiem oceny krótkoterminowego ryzyka złota.
Melek w szczegółowej analizie z ubiegłego tygodnia podkreślił, że jastrzębie nastawienie Warscha na spotkaniu w Jackson Hole może być istotnym przeciwnym wiatrem dla rynku złota w najbliższym czasie.
Warsch ostrzegał wtedy, że inflacja nie zwolniła w sposób przekonujący, decydenci muszą doprowadzić ją do poziomu 2%, podkreślając, że ten cel jest zdecydowany i niezmienny. Dodał także, że obecne warunki finansowe nie są restrykcyjne.
Melek podkreślił, że Warsch uważa, iż „dane nie sprzyjają ujarzmieniu wysokości wskaźnika cen wydatków konsumpcyjnych oraz CPI”, a wzrost cen energii i utrzymująca się silna gospodarka potwierdzają, że podstawowe czynniki wzrostu cen nadal istnieją.
Rynek w widoczny sposób dostosował swoje oczekiwania co do ścieżki stóp Fed. Melek wskazał, że inwestorzy zaczęli zakładać większą możliwość podwyżek stóp w USA we wrześniu i grudniu, co jest istotną zmianą względem oczekiwań sprzed wystąpienia Warscha.
Krótko mogą spaść do 4200 USD, długoterminowo pozostaje wzrostowy cel
Melek jest zdania, że nawet jeśli dolar pozostaje pod presją, złoto w krótkim terminie może kontynuować spadki.
Napisał, że Fed zdecydowanie potwierdza zaangażowanie w stabilność cen i uważa, że polityka monetarna jest nadal najskuteczniejszym narzędziem osiągania tego celu, co oznacza, że rynek obecnie może tymczasowo ignorować logikę gry na deprecjację dolara.
Wcześniej traderzy napędzali wzrost cen złota dzięki interwencji Departamentu Skarbu USA na długiej stronie rynku obligacji, co poluzowało warunki finansowe. Melek uważa, że po osłabieniu tego czynnika złoto może oddać część wzrostów, do końca roku spaść do dolnych poziomów ostatniego zakresu handlowego od 4200 do 4700 USD za uncję.
Jednocześnie zaznacza, że wyższe stopy procentowe na krótkim końcu krzywej powinny zrównoważyć wszelką poprawę warunków finansowych wynikającą z działań Departamentu Skarbu na długiej stronie krzywej.
Melek uważa, że obecne stanowisko przewodniczącego Fed wydaje się nieco bardziej jastrzębie niż w lipcu. Gospodarka radzi sobie stosunkowo dobrze, a inflacja pozostaje powyżej celu, rynek zaczął wyceniać podwyżki Fed we wrześniu i grudniu.
Jeśli jednak rynek ropy się zrównoważy, a wyższe stopy procentowe doprowadzą do osłabienia popytu oraz stabilizacji inflacji, Fed powinien być bardziej skłonny poluzować politykę, realizując mandat pełnego zatrudnienia. Melek prognozuje, że ta zmiana ostatecznie wesprze ceny złota i pozwoli osiągnąć cel TD Securities na trzeci kwartał 2027: 5350 USD za uncję.
Banki centralne, inwestorzy instytucjonalni oraz detaliczni inwestorzy fizycznego złota mogą stać się katalizatorem kolejnej fali wzrostów. Melek uważa, że ci inwestorzy nadal postrzegają złoto jako atrakcyjne narzędzie dywersyfikacji portfela i prawdopodobnie oczekują na lepsze poziomy wejścia.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Nadchodzi burza 5% rentowności amerykańskich obligacji! Odliczanie do wybuchu bomby refinansowania się zaczyna — kto będzie pierwszą ofiarą?
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku. Im dłużej utrzymują się wysokie stopy procentowe, tym większa presja na refinansowanie dla firm deweloperskich, nieruchomości komercyjnych i przedsiębiorstw o wysokim zadłużeniu, a ryzyko systemowe może przyspieszyć ujawnianie się w ciągu najbliższych 12-18 miesięcy.

Nie walcz z cyklem zysków! Czy amerykańskie akcje przekroczą w tym roku 8000 punktów?
Jefferies przewiduje, że pod wpływem podwójnego napędu – szału inwestowania w AI oraz lepszych od oczekiwań wyników przedsiębiorstw – indeks S&P 500 gwałtownie wzrośnie do poziomu 8000 punktów pod koniec 2026 roku i dalej osiągnie 9000 punktów w 2027 roku. Ekspansja zysków dzięki AI rozprzestrzenia się z „Wielkiej Siódemki” na cały rynek, a tegoroczny EPS S&P 500 ma wzrosnąć aż o 35%, znacznie przebijając konsensus rynkowy – to najsilniejszy supercykl zysków od 1995 roku! Jedynym realnym zagrożeniem pozostaje fakt, że jeśli rentowność amerykańskich obligacji będzie nadal gwałtownie rosła, nie można lekceważyć ryzyka kompresji wycen.
Czy "ucząca się stale" AI przedłuży niedobór pamięci do 2031 roku?
Citi uważa, że wraz z przejściem AI z fazy samego treningu i wnioskowania do ery „ciągłego uczenia się”, od 2027 roku zapotrzebowanie na HBM, serwerową pamięć DDR5 oraz dyski SSD klasy enterprise (eSSD) wykaże równoczesny, eksplozujący wzrost. Przy gwałtownym wzroście popytu, strona podaży pozostaje ograniczona z powodu zajętości mocy przerobowych dla HBM oraz spowolnienia migracji technologicznej, przez co tempo rozbudowy produkcji daleko pozostaje w tyle za potrzebami rynkowymi; oczekuje się, że ta nierównowaga podaży i popytu będzie się utrzymywać do 2031 roku.
Ceny krypto
Więcej


