
Dogłębna analiza raportu finansowego Arm: AI Agent przywraca CPU do centrum, Arm przechodzi od "podatku architektonicznego" do platformy chipowej
Spis treści
- 1. Najpierw wniosek: to nie jest zwykły mocny raport finansowy, lecz kwartał ekspansji modelu biznesowego
- 2. Jeden wykres pokazuje cały raport: przychody na rekordowym poziomie, ale rentowność tymczasowo ograniczona przez wydatki na R&D
- 3. Zmiany w biznesie licencyjnym: smartfon to nie sufit, chmura AI staje się drugą linią wzrostu
- 4. AGI CPU to prawdziwa nowa zmienna: Arm już nie tylko sprzedaje architekturę, ale próbuje przejąć wartość całego chipa
- 5. Dlaczego Agentic AI wypycha Arm do głównej roli: CPU nie zastępuje GPU, lecz zwiększa efektywność GPU
- 6. Arm, AMD, Intel razem: trzy firmy korzystają, ale walczą o różne części rynku
- 7. Najważniejsze w tym raporcie dla inwestorów nie jest wskazówka na Q1, ale trzy pięcioletnie krzywe
- 8. Ryzyko: największy problem Arm to nie „czy jest popyt”, ale czy uda się przeskoczyć z firmy IP do firmy chipowej
- 9. Moja ocena inwestycyjna: Arm wchodzi w fazę podwójnej wyceny „core licencje + opcja AGI CPU”
- 10. Na co warto zwrócić uwagę w nadchodzących czterech kwartałach
Arm FY2026 Q4 – dogłębna analiza: AI Agent ponownie umieszcza CPU w centrum, Arm przechodzi od podatku architektonicznego do platformy chipowej
Raport Arm za FY2026 Q4 na pierwszy rzut oka to dalszy rekord przychodów, licencji i wolnych przepływów pieniężnych; prawdziwy przełom polega jednak na tym, że po raz pierwszy firma umieściła „Arm AGI CPU” na równi ze strategiczną narracją IP/CSS. Moim zdaniem: Arm pozostaje przede wszystkim wysokomarżową firmą IP i licencyjną, jednak od tego kwartału rynek powinien przyznać jej nową opcję: możliwość przejścia w AI Data Center z „procentowej opłaty od chipów” do „bezpośredniej sprzedaży krzemowych CPU”, wychwytując pełną wartość chipów jako platforma.
1. Najpierw wniosek: to nie jest zwykły mocny raport finansowy, lecz kwartał ekspansji modelu biznesowego
Arm FY2026 Q4 zaprezentował imponujące liczby: kwartalne przychody 1,49 mld USD – wzrost o 20% rok do roku, najwyższy kwartalny wynik w historii firmy; roczne przychody 4,92 mld USD, wzrost o 23% – trzeci z rzędu rok z ponad 20% wzrostem od debiutu giełdowego. Przychody z licencji i innych źródeł to 819 mln USD (+29%), licencje 671 mln USD (+11%), wolny przepływ pieniężny przez cały rok 882 mln USD, zdecydowanie lepiej niż 99 mln USD rok wcześniej.
Jednak główny temat tego raportu to nie tylko „solidny wzrost”. Jeśli skupimy się tylko na 20% dynamice przychodów, umkną nam dwie istotniejsze zmiany.
Po pierwsze, jakość przychodów Arm zmienia się z „cyklu smartfonów + pojedynczych licencji” na „chmura AI + Armv9/CSS + licencje w Data Center” jako wspólne czynniki napędowe. Firma wyraźnie wskazała, że licencje w Data Center wzrosły ponad dwukrotnie rok do roku, a jej udział w CPU computing w głównych hyperscalerach wynosi około 50%. To oznacza, że baza licencji Arm stopniowo rozlewa się z naturalnego rynku smartfonów na chmurową AI.
Po drugie, Arm AGI CPU wprowadza Arm na rynek o wyższym ryzyku, ale także większym potencjale. Tradycyjnie Arm udziela licencji IP projektantom chipów, czerpiąc korzyści z opłat wstępnych i licencji za każdy chip; AGI CPU to kompletna propozycja chipowa dla klientów budujących AI Data Center. Ta zmiana nie przełoży się natychmiast na przychody FY2027, ale zmodyfikuje granice przychodów, których rynek używa do wyceny Arm.
Dlatego właśnie mój raport definiuję jako:Logika licencyjna potwierdzona raz jeszcze, logika krzemowa tuż przed wejściem do bilansu – Arm z „podatku architektonicznego ery AI” przechodzi do „platformy kontroli AI Data Center”.
2. Jeden wykres pokazuje cały raport: przychody na rekordowym poziomie, ale rentowność tymczasowo ograniczona przez wydatki na R&D
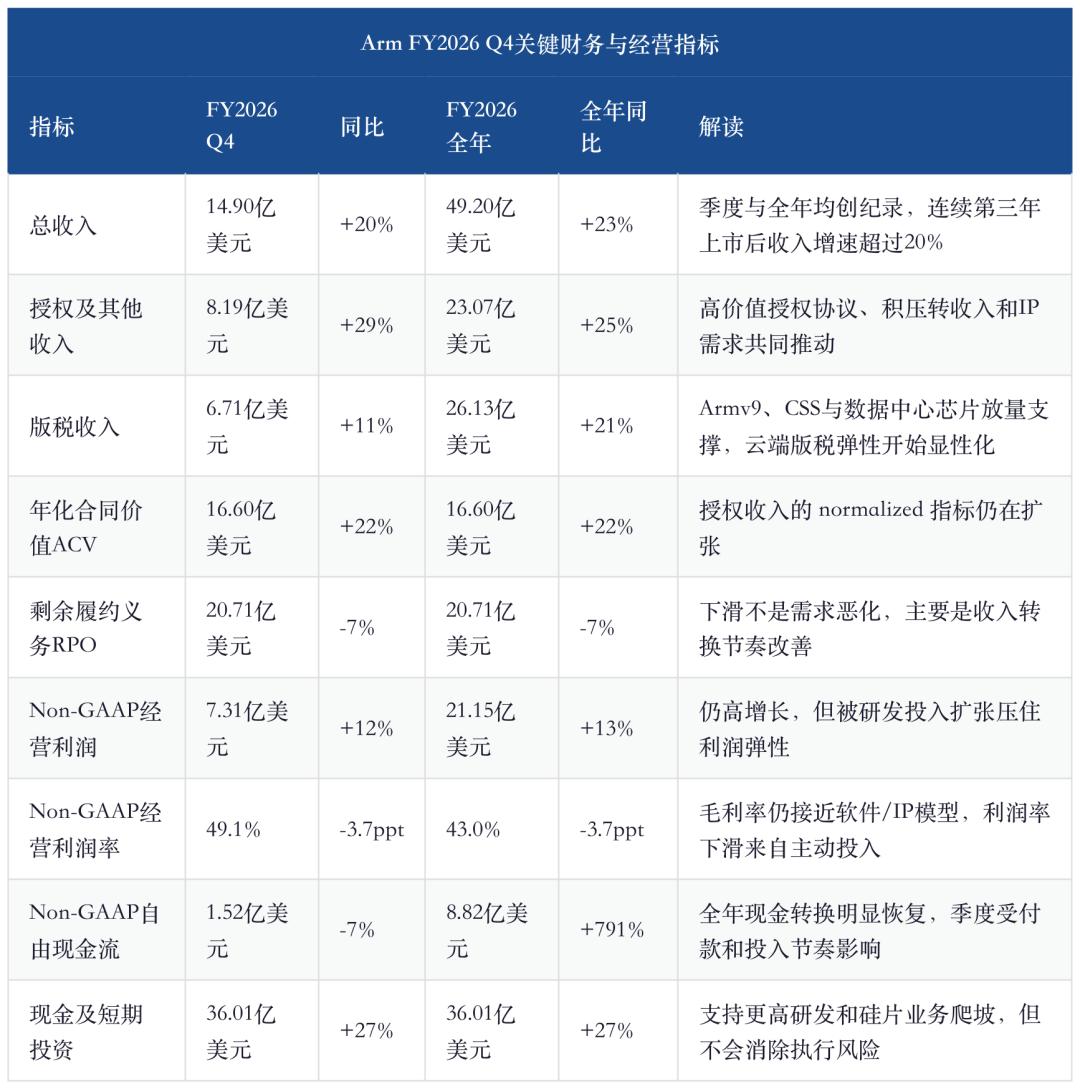
Najważniejsze w tym wykresie jest rozróżnienie między „silnymi przychodami” i „spadkiem marży”.
Arm w tym kwartale Non-GAAP marża brutto wyniosła 98,3% – nadal ultra wysokiej jakości model IP/software. Spadek marży nie wynika z pogorszenia marży brutto, lecz z wyższych kosztów operacyjnych. Koszty operacyjne Non-GAAP Q4: 734 mln USD (+30% r/r), z czego koszty R&D Non-GAAP 493 mln USD (+33%), w całym roku R&D Non-GAAP 1,911 mld USD (+43%).
To pokazuje, że firma inwestuje z wyprzedzeniem w CPU, CSS i roadmapę chipów. Krótkoterminowo to obniża Non-GAAP operating margin; średnioterminowo, jeśli AGI CPU i CSS się sprawdzą, te wydatki R&D staną się zainwestowane w przyszłą krzywą przychodów. Kluczowe pytanie nie brzmi „Arm za szybko zwiększa koszty”, ale „czy produkty z tych kosztów otworzą nowe granice przychodów”.
Wskazówka na Q1 FY2027 też musi być tak rozpatrywana. Spółka prognozuje przychody w kolejnym kwartale na 1,26 mld USD ± 50 mln USD, Non-GAAP EPS 0,40 USD ± 0,04 USD. To niżej niż 1,49 mld USD i 0,60 USD z Q4, głównie przez naturalny rytm dużych zamówień licencyjnych, nie przez nagłe spowolnienie licencji. W przypadku Arm, jednorazowe przychody licencyjne nie dają się liniowo rocznicować – liczą się ACV, liczba klientów CSS, dynamika licencji i widoczność zamówień AGI CPU.
3. Zmiany w biznesie licencyjnym: smartfon to nie sufit, chmura AI staje się drugą linią wzrostu
Najczęściej błędnie interpretowany w Arm element to sprowadzanie firmy do „producenta architektur smartfonowych”. Smartfony wciąż są bazą Arm, lecz FY2026 Q4 pokazuje, że realny wzrost pochodzi z dwóch obszarów: wyższego royalty rate Armv9/CSS oraz penetracji CPU Arm w chmurowej AI.
Armv9 i CSS to nie tylko technologiczna ewolucja, ale przede wszystkim zmiana wyceny. Arm jasno mówi o podwyżce royalty uplift: pierwsza generacja Armv9, kolejne generacje Armv9, pierwsza generacja CSS, kolejne CSS – wszystkie podnoszą wyceny per-core. Innymi słowy, wzrost licencji Arm to nie tylko „więcej sprzedanych chipów”, ale „większa zawartość Arm na chip, wyższa wartość pojedynczego rdzenia oraz wyższa udział platformy w rozwiązaniu”.
To fundamentalne. W przeszłości wzrost Arm zależał głównie od ilości sprzedanych smartfonów; teraz to zmienne:
1. Wzrost rynku końcowego.
2. Zwiększenie udziału Arm w chmurze, motoryzacji, PC, IoT.
3. Wykorzystanie bardziej zaawansowanej architektury z większą liczbą rdzeni na chipie.
4. CSS integruje CPU, systemowe IP, bezpieczeństwo, połączenia, podnosząc udział Arm w wartości chipów klientów.
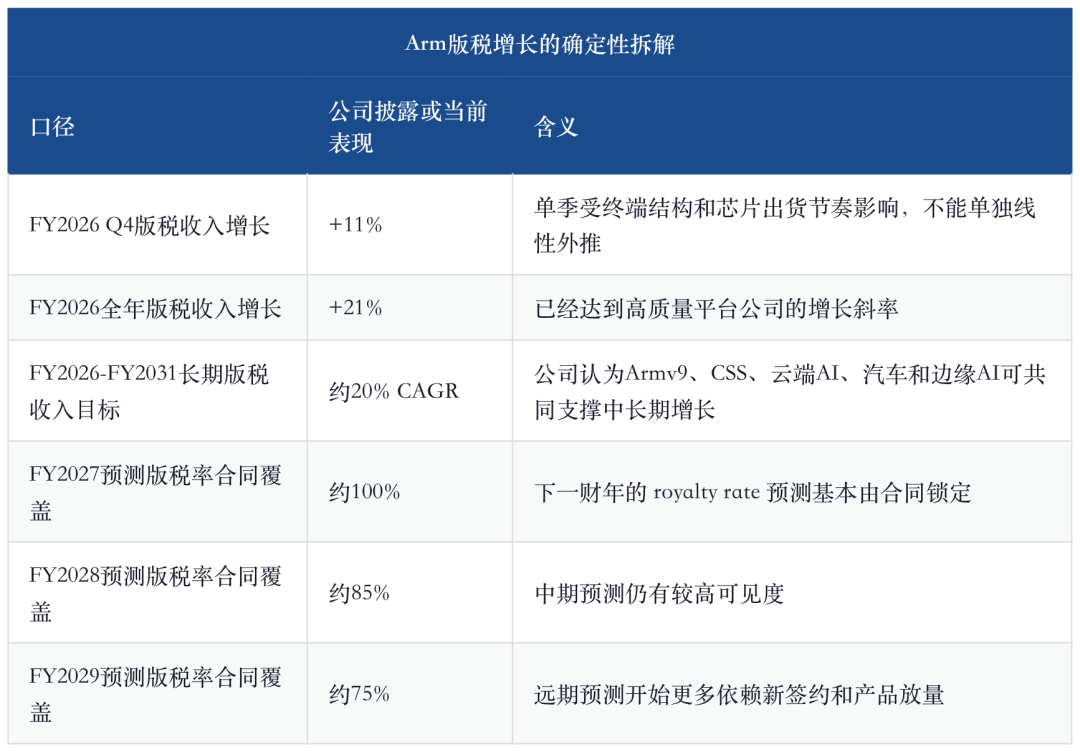
Patrząc tylko na jeden kwartał, 11% wzrost licencji w Q4 może być mniej efektowny niż przychody licencyjne; ale rok do roku 21% całkowitego wzrostu pokazuje, że krzywa licencyjna się zaostrza. Co istotniejsze, Arm długoterminowo prognozuje licencje częściowo na podstawie już podpisanych umów – nie tylko na podstawie odległych prognoz.
"Wąskie gardło przechodzi na CPU."
To krótkie oryginalne zdanie to najmocniejsze powiązanie tego raportu z trendem branżowym. AI przeszła od treningu do inferencji, potem do Agentic AI – CPU ze środka obok GPU staje się kluczową częścią: odpowiada za zarządzanie, routing, stany, transfer danych, uprawnienia i wywoływanie narzędzi. Wzrost licencji Arm wynika z tego, że „CPU znów staje się ważne” – to nowa linia branży.
4. AGI CPU to prawdziwa nowa zmienna: Arm już nie tylko sprzedaje architekturę, ale próbuje przejąć wartość całego chipa
Najważniejszy nowy biznes w tym raporcie to Arm AGI CPU.
Arm w prezentacji rozdzielił model biznesowy na dwie ścieżki: CPU IP/CSS oraz Silicon. Pierwsza to tradycyjna siła – Arm udziela licencji projektantom chipów i pobiera opłaty licencyjne i od chipów; druga to sprzedaż gotowych rozwiązań chipowych do klientów z chmury i AI Data Center, czerpiąc pełną wartość chipów.
To nie są drobne poprawki, ale fundamentalna ekspansja modelu biznesowego. IP/CSS to duża zaleta przez lekkość aktywów, wysoką marżę i neutralność ekosystemu – ale Arm przejmuje tylko niewielką część wartości chipów. AGI CPU pozwala przejąć całą wartość chipów, wejść bezpośrednio do BOM AI Data Center; ale trudność wykonania, nakłady kapitałowe i złożoność relacji z klientami i ekosystemem rosną znacząco.
Arm deklaruje bardzo ambitną długoterminową ramę: FY2026 tylko dzięki IP/CSS szacuje chmurową AI na ok. 2,4 mld USD; AGI CPU po przejęciu całej wartości chipów poszerza szacowaną szansę FY2026 do ok. 50 mld USD; do FY2031 inferencja i agentic AI co najmniej podwajają rynek, a Arm szacuje TAM cloud AI powyżej 100 mld USD. Firma prognozuje, że Arm AGI CPU wejdzie w znaczące przychody dopiero w FY2028 i osiągnie ok. 15 mld USD w FY2031.
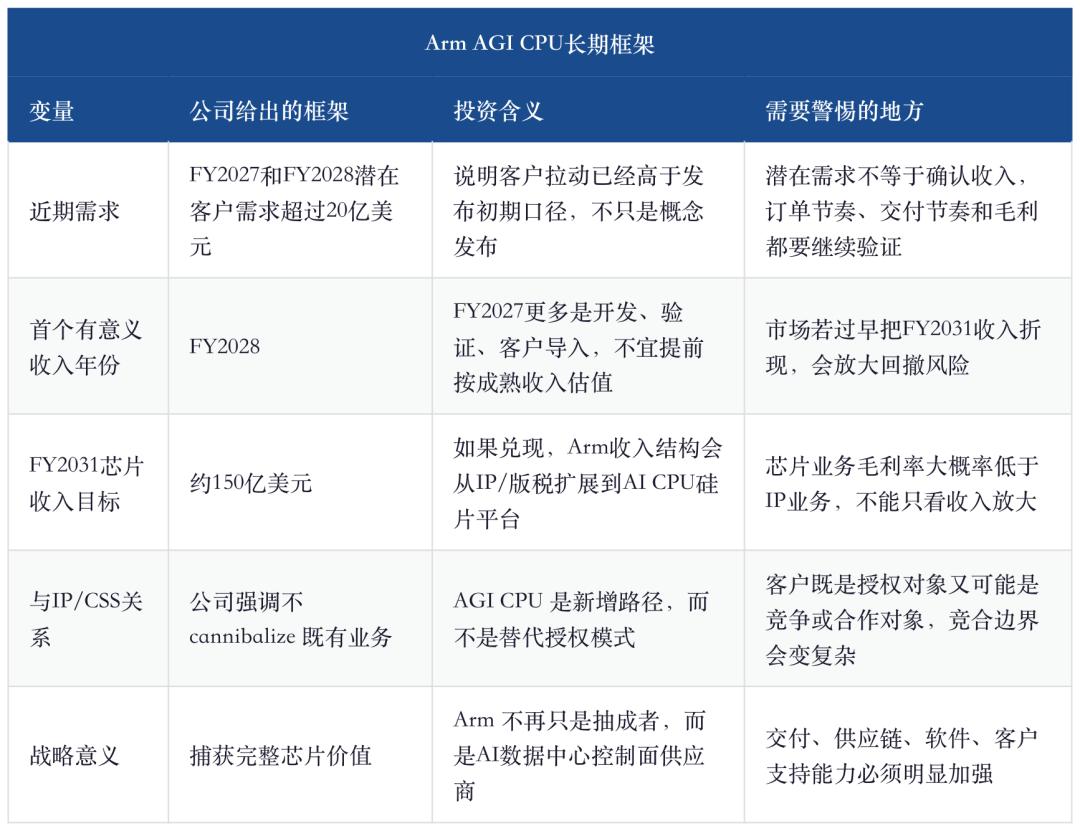
Według mnie: AGI CPU nie napędza krótkoterminowych wyników Arm, ale jest najważniejszą nową opcją w wycenie. Raport FY2026 już potwierdził, że IP/CSS generuje mocny cash flow; to, co przesądzi o przyszłej wycenie, to czy rynek uwierzy w 15 mld USD przychodu i ponad 9 USD Non-GAAP EPS w FY2031.
5. Dlaczego Agentic AI wypycha Arm do głównej roli: CPU nie zastępuje GPU, lecz zwiększa efektywność GPU
Ten wątek można analizować wspólnie dla Arm, AMD, Intel i UBS.
Arm twierdzi, że Agentic AI sprawi, że liczba rdzeni CPU potrzebnych na każdy GW AI Data Center wzrośnie z ok. 30 mln do ok. 120 mln, czyli 4-krotnie; raport CPU UBS kwantyfikuje to jako 80-120 CPU/GPU i szacuje, że TAM serwerów CPU w 2030 roku osiągnie 170 mld USD; AMD na telekonferencji Q1 podnosi TAM serwerowych CPU w 2030 roku ze 60 mld USD do ponad 120 mld USD; Intel w Q1 pokazuje wzrost DCAI, CPU hostów NVIDIA Rubin oraz działalność Google IPU i ASIC – x86 znajduje miejsce w warstwie kontrolnej infrastruktury AI.
To są dowody nie wzajemnie wykluczające, ale uzupełniające się.
Koszty AI Data Center to coś więcej niż „kup więcej GPU”. Kluczowe jest, czy GPU można nieustannie „nakarmić”. Agentic workload to nie pojedynczy prompt, ale ciągłe workflow: planowanie, wyszukiwanie, wywoływanie narzędzi, kodowanie, dostęp do bazy, zapis stanu, ponowne planowanie. GPU przeprowadza model inferencyjny, ale CPU organizuje zadania. Gdy CPU jest zbyt słabe, GPU czeka bez pracy; gdy efektywność CPU jest niska, budżet energetyczny data center jest zużywany; gdy ekosystem oprogramowania CPU jest słaby, wywoływanie narzędzi oraz zarządzanie stanem spowalniają odpowiedź end-to-end.
Stąd bierze się szansa Arm. Arm nie zastępuje GPU, ale chce być warstwą kontrolną o niskiej mocy dla klastrów GPU. NVIDIA Vera, AWS Graviton, Google Axion, Microsoft Cobalt oraz Arm AGI CPU – wszystkie idą w tym samym kierunku: cloud i AI platformy ponownie oceniają wydajność transakcyjną (W), efektywność platformy i synergię CPU/GPU.
6. Arm, AMD, Intel razem: trzy firmy korzystają, ale walczą o różne części rynku
Raport finansowy Arm nie wyklucza AMD i Intela – dowodzi, że ogólna liczba CPU rośnie. Klucz leży w segmentacji.
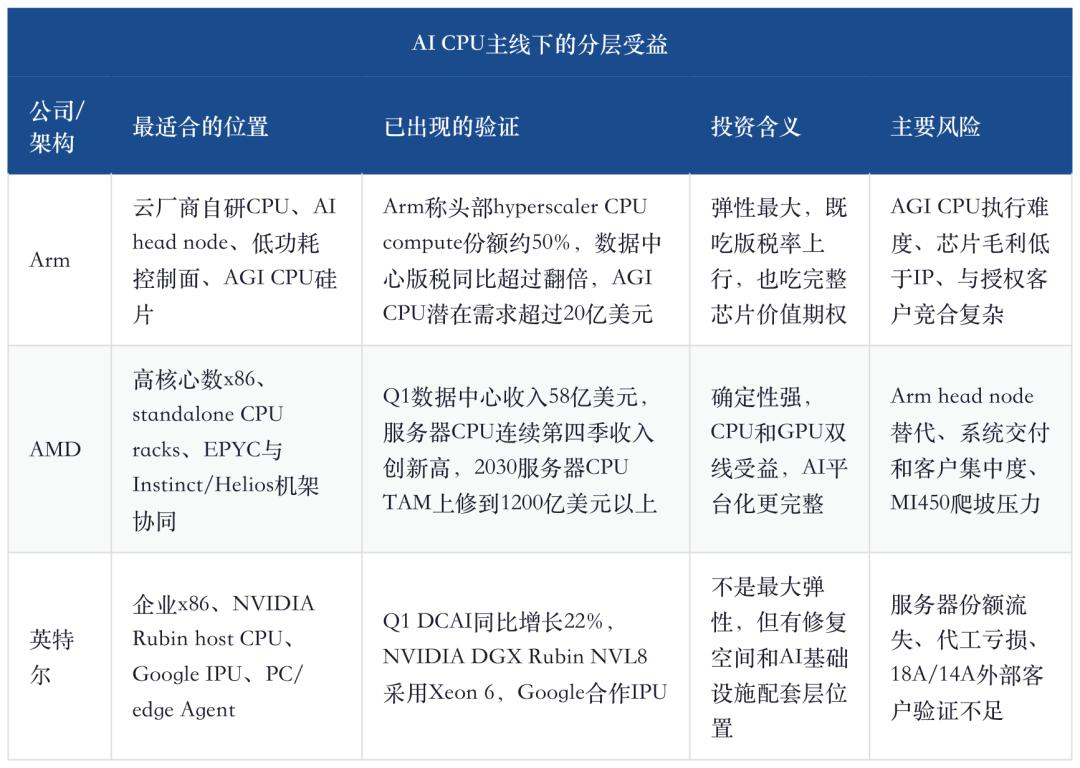
Według mnie:Arm to firma o największej elastyczności w tej nowej krzywej CPU, AMD to najpewniejsza ścieżka realizacji, Intel to najwyższy współczynnik ryzyka, ale z najwęższym łańcuchem dowodów.
Arm ma przewagę w head node i autorskich CPU cloud, gdzie liczy się efektywność, synergia platformy, ekosystem software i personalizacja; AMD ma przewagę w wysokiej liczbie rdzeni, x86 stacku software oraz pełnych rackach AI; przewaga Intela to enterprise x86, platformy NVIDIA dla przedsiębiorstw, IPU i potencjalna opcja produkcji.
Nie należy więc pisać tej linii jako „Arm wygrywa, x86 przegrywa”. Bardziej precyzyjne jest: AI Agent zwiększa ogólny popyt na CPU, Arm zdobywa największą elastyczność w warstwie kontrolnej, AMD powiększa udziały w platformach wysokiej równoległości i rackach AI, Intel musi udowodnić, że nie został zdegradowany przez infrastrukturę AI.
7. Najważniejsze w tym raporcie dla inwestorów nie jest wskazówka na Q1, ale trzy pięcioletnie krzywe
Arm wskazówki na Q1 FY2027 spadają w ujęciu kwartał do kwartału, co rodzi obawy, czy przychody licencyjne są jednorazowe. Jednak dla Arm wskazówka na kolejny kwartał wyjaśnia tylko krótkoterminowe transakcje, nie pięcioletnią ścieżkę. Wartość przesądzają trzy krzywe.
Pierwsza – royalty CAGR. Arm prognozuje licencje CAGR 20% od FY2026 do FY2031. Kluczowe jest nie „ile firma zadeklarowała”, ale pewność kontraktów i ewolucja technologii. Armv9, CSS, chmurowa AI, motoryzacja i edge AI razem określą, czy royalty rate stale rośnie.
Druga – AGI CPU revenue ramp. Firma twierdzi, że FY2028 to pierwszy znaczący rok przychodów, FY2031 ok. 15 mld USD. Jeśli to się sprawdzi, Arm przekształci się z firmy rocznych przychodów 5 mld USD w platformę dwukrzywą IP/CSS i AI CPU. Jeśli nie, rynek odbije ją do tradycyjnej wyceny firmy IP.
Trzecia – operating leverage. Arm przewiduje, że opex Non-GAAP CAGR od FY2026 do FY2031 wyniesie „mid-teens”, a przychody rosną szybciej – z konsolidowaną marżą operacyjną Non-GAAP powyżej 65% w FY2031 i EPS Non-GAAP ponad 9 USD. Tu kluczowym punktem jest, czy dynamika wydatków R&D FY2027-2028 zacznie spadać względem wzrostu przychodów.
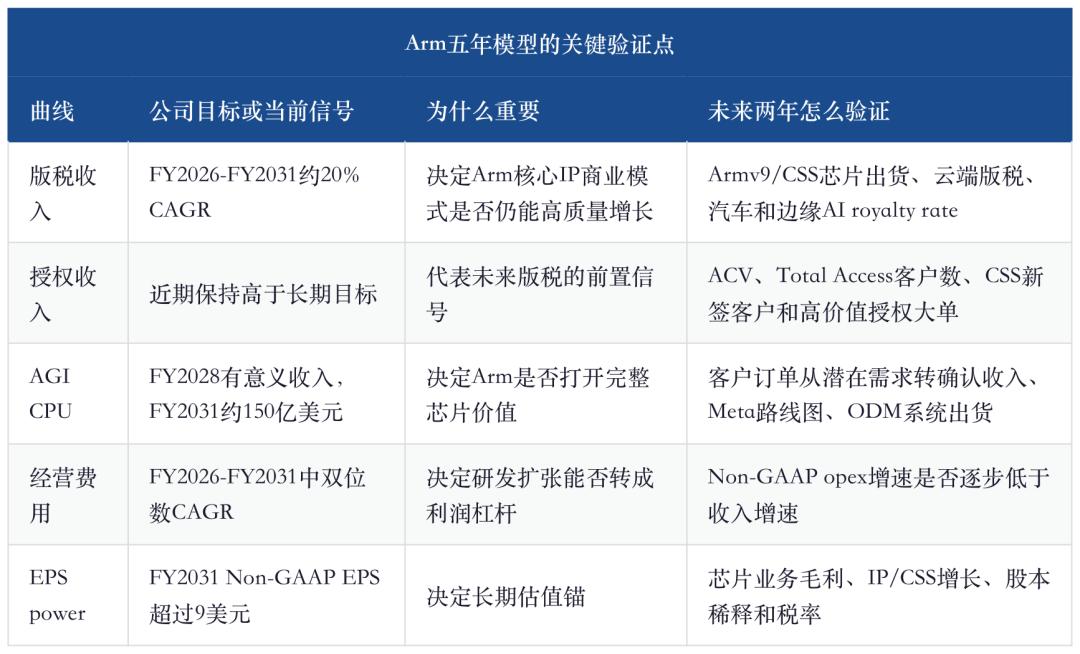
Tu jestem ostrożniejszy: cel 15 mld USD przychodu z AGI CPU w FY2031 jest bardzo atrakcyjny, lecz marża chipowa będzie prawdopodobnie niższa niż marża IP/CSS. Inwestorzy nie powinni po prostu przyjmować 15 mld USD jako marżę 98%. Bardziej realistyczne jest: AGI CPU zmniejszy górną granicę marży, ale jeśli da wystarczająco duży przychód i operating leverage, nadal podniesie zysk na akcję.
8. Ryzyko: największy problem Arm to nie „czy jest popyt”, ale czy uda się przeskoczyć z firmy IP do firmy chipowej
Raport jest optymistyczny, ale ryzyko nie może być zlekceważone.
Po pierwsze, AGI CPU wprowadzi Arm w bardziej wymagający cykl wykonania. Licencjonowanie IP opiera się na rozwoju ekosystemu i projektowaniu przez klienta, pełny chip wymaga łańcucha dostaw, encapsulacji, testowania, wsparcia systemowego, optymalizacji oprogramowania i długoterminowej obsługi. Arm przechodzi z „definiowania standardów platformy” do „dostarczania produktu platformy”, wymagając podniesienia kompetencji organizacyjnych.
Po drugie, relacje z klientami się skomplikują. Wielu klientów Arm to sami projektanci CPU lub SoC. Arm sam robiąc AGI CPU teoretycznie nie kanibalizuje IP/CSS, ale w niektórych projektach chmurowych i AI Data Center klienci będą rozważać sami projektować, korzystać z firm trzecich lub kupować AGI CPU Arm bezpośrednio.
Po trzecie, wycena może zbyt wcześnie „przetrawić” prognozy FY2031. Największą uwagę rynku przyciągają nie wskazówki na FY2027, tylko 15 mld USD przychodu z chipów i ponad 9 USD EPS w FY2031. Jeśli rynek za wcześnie w pełni wyceni te liczby, a w FY2027-FY2028 potwierdzenie zamówień będzie wolniejsze, ryzyko zmienności jest spore.
Czwarta, x86 nie zniknie. AMD EPYC i Intel Xeon mają solidne zaplecze w wielu rdzeniach, enterprise software, przepustowości pamięci i kompatybilności systemowej. Agentic AI powiększa popyt na CPU, ale nie przekazuje go automatycznie cały Arm.
Piąta, sam Agentic AI wymaga produkcyjnej weryfikacji. Jeśli workflow agentów pozostanie narzędziem deweloperskim, niewielką pomocą biurową i demo, współczynnik CPU/GPU, CPU/GW i samodzielne racki CPU będą niższe niż zakładają dzisiejsze optymistyczne założenia.
9. Moja ocena inwestycyjna: Arm wchodzi w fazę podwójnej wyceny „core licencje + opcja AGI CPU”
Po tym raporcie dzielę wycenę Arm na dwa segmenty.
Pierwsza – core IP/CSS oraz licencje. Uwierzytelniona przez Q4 i cały FY2026: trzecie z rzędu roczne 20%+ wzrostu, licencje wzrosły o 21% rok do roku, marża blisko 98%, cash flow wyraźnie poprawiony, ACV +22%. To daje Arm stabilny fundament.
Druga – opcja AGI CPU. Jeszcze bez realnych przychodów, ale szacunki popytu od premiery znacznie się podniosły, a partnerstwo z Meta jako pierwszym wspólnym partnerem rozwoju wzmacnia wiarygodność. Jej wartość nie tkwi w FY2027, lecz czy zamówienia, przychody, marże i zakres klientów będą konsekwentnie realizowane po FY2028.
Patrząc tylko na bieżący raport, daję Arm raczej pozytywną ocenę:Przewyższanie prognoz nie polega na kilku centach więcej w Q4, ale na tym, że firma przedstawiła model wzrostu dobrze skorelowany z modelami CPU TAM AMD, Intela i UBS na pięć lat.
Prościej – Arm ma dziś trzy filary:
1. Bardzo duża baza licencyjna ze smartfonów i sprzętów edge.
2. Wyższe royalty rate i udziały rynkowe dzięki chmurowej AI, Armv9 i CSS.
3. Opcja pełnej wartości chipów AGI CPU bezpośrednio w BOM AI Data Center.
Pierwsza filar daje stabilność, druga – jasny wzrost, trzecia – elastyczność wyceny. Jeśli druga nadal będzie weryfikowana przez dane licencyjne, trzecia stanie się realnym przychodem zamiast tylko potencjalnym – Arm nie powinien być oceniany tylko jako klasyczna firma licencyjna IP.
10. Na co warto zwrócić uwagę w nadchodzących czterech kwartałach
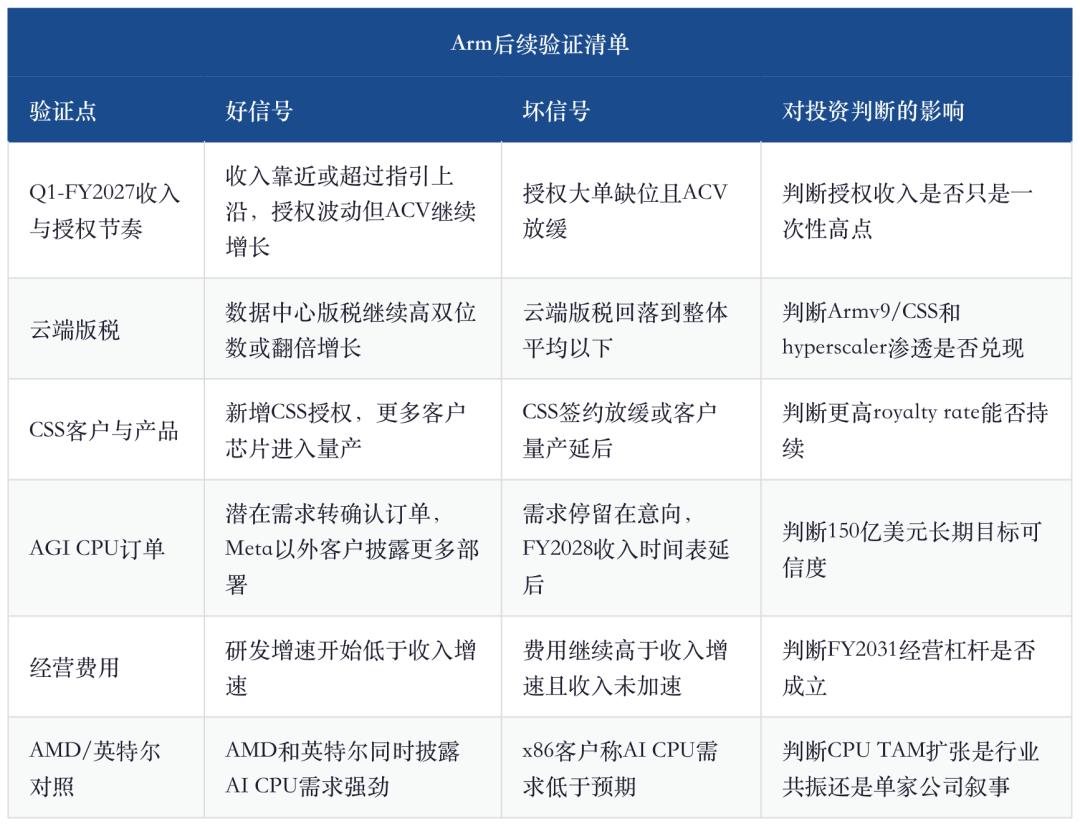
Moja końcowa konkluzja:Arm FY2026 Q4 to połączenie „mocnego raportu finansowego + nowej opcji modelu biznesowego”. W krótkim terminie trzeba uważać na spadek licencji Q1, ale długoterminowa rama jest dużo ważniejsza. AI Agent zamienia CPU z kosztu w aktywo wydajnościowe, a Arm jest jednym z najważniejszych architektonicznych beneficjentów tej zmiany.
To nie znaczy, że Arm jest wolny od ryzyka wyceny, ani że AGI CPU gwarantuje 15 mld USD przychodu do FY2031. Ale jasno pokazuje, że opowieść o Arm nie dotyczy już tylko „procentu z chipów smartfonowych”. Od tego raportu Arm powinien być oceniany na nowo: w kontekście warstwy kontrolnej AI Data Center, autorskich CPU cloud, podwyżki licencji CSS i pełnego przechwytywania wartości chipów.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Jeśli rentowność obligacji skarbowych USA będzie nadal rosnąć, jakie działania podejmie Waszyngton w następnej kolejności?
Ministerstwo Finansów utrzymuje płynność poprzez emisję krótkoterminowych bonów skarbowych oraz niewielkie operacje odkupu. Niektórzy postulują ograniczenie wydatków jako sposób na rozwiązanie problemu zadłużenia. Ograniczenia polityczne zwiększają ryzyko inflacji, co szkodzi interesom posiadaczy obligacji. Karen Brettell, Reuters, 5 października — Koszt pożyczek rządu USA rośnie, przy jednoczesnym wyczerpaniu się łatwych sposobów kontrolowania tych kosztów. Rentowności długoterminowych obligacji skarbowych osiągnęły poziomy najwyższe od blisko 20 lat i wydają się wynikać z trwałych przyczyn. Waszyngton masowo emituje obligacje, rekompensując niezmniejszający się deficyt budżetowy. Tempo spadku inflacji jest powolne, a mimo trudnej sytuacji w sektorze nieruchomości i motoryzacyjnym, boom inwestycyjny związany ze sztuczną inteligencją utrzymuje gospodarkę na tyle silną, że stopy procentowe nie spadają. W rezultacie, z ponad 40 bilionów dolarów długu, sama obsługa odsetek kosztuje rocznie około 1 bilion dolarów. Waszyngton ma pewne narzędzia, od większego wykorzystania krótkoterminowych pożyczek, po ekstremalne działania, jak ograniczenie rentowności przez Fed. Im dalej decydenci posuwają się w korzystaniu z tych narzędzi, tym większe ryzyko eskalacji inflacji, co oznacza więcej problemów dla posiadaczy obligacji. Torsten Slok, główny ekonomista Apollo Global Management stwierdza, że na każdych 5 dolarów wpływających z podatków, 1 dolar idzie na spłatę długu. „To bardzo, bardzo wysoki poziom, który będzie dalej rosnąć.” Donald Trump podczas wywiadu dla czasopisma „Time” 28 września powiedział, że dług można spłacić poprzez wzrost gospodarczy lub inflację. Jeśli to się nie uda, Ministerstwo Finansów ma inne, od łagodnych po radykalne, opcje działań. Aktualnie polega bardziej na emisji krótkoterminowych bonów i drobnych odkupywaniu starego długu w celu pobudzenia płynności rynków. W gorszym scenariuszu kolejnym krokiem będzie interwencja Fed. Może to oznaczać wykup dużej ilości długoterminowych obligacji, jak w Operacji Twist z 1961 roku, lub bezpośrednie nałożenie limitu na rentowność długoterminową — środka, którego USA nie stosowały od II wojny światowej. Im bardziej radykalna jest interwencja, tym bardziej stopy spadają, ale tym większe zagrożenie inflacją. „Zbliżamy się do punktu, w którym rząd wyraźnie nie jest zadowolony z obecnych poziomów stóp,” powiedział Jeffrey Gundlach, dyrektor generalny DoubleLine Capital podczas ostatniego wydarzenia inwestycyjnego. Operacja Twist Na podstawie dotychczasowych doświadczeń, prawdopodobnym pierwszym krokiem eskalacji byłoby pełne wznowienie „Operacji Twist” — strategii z 1961 r., polegającej na sprzedaży krótkoterminowych obligacji i zakupie długoterminowych, by wypłaszczyć krzywą rentowności. Do realnego wdrożenia „Operacji Twist” potrzebna jest pomoc Fed, ale ten może nie działać, chyba że nastąpią wyraźne kłopoty finansowe. Slok wskazuje, że bez bilansu Fed „Ministerstwo Finansów ma bardzo ograniczone narzędzia do obniżania stóp”. Szef Fed, Kevin Warsh, krytykował kiedyś duże zakupy obligacji przez Fed, uznając je za zamazanie granic między polityką pieniężną a zarządzaniem długiem państwa. Wzywał do nowej umowy między Ministerstwem Finansów a Fed, która przewidywałaby jawną komunikację szefa Fed i sekretarza skarbu na temat celów dla bilansu Fed i emisji obligacji. Sterowanie krzywą rentowności Jeśli zakupy w ramach „Operacji Twist” nie przyniosą efektu, kolejnym krokiem byłoby wprowadzenie bezpośredniego limitu na krzywą rentowności, czyli zobowiązanie banku centralnego do nieograniczonych zakupów długu w celu utrzymania rentowności poniżej ustalonego pułapu. Od 1942 do 1951 roku, przed podpisaniem Umowy Ministerstwo Finansów-Fed, długoterminowa rentowność amerykańskich obligacji była sztucznie utrzymywana na poziomie 2,5%, by sfinansować wydatki wojenne i powojenny wzrost gospodarczy. Bank Japonii stosował taką politykę w latach 2016–2024. Sztuczne zaniżenie stóp łagodzi presję polityczną wynikającą z deficytu fiskalnego, ale polityka działa tylko wtedy, gdy inwestorzy wierzą, że otrzymają zwrot swoich dolarów nieskażonych inflacją. Jeśli to zaufanie zniknie, skup obligacji zamiast obniżać, może podwyższyć inflację. Veronique de Rugy z Mercatus Center na George Mason University uważa, że jedynym wyjściem z długu jest cięcie wydatków. „Kongres musi dokonać korekty fiskalnej, czyli wdrożyć oszczędności. Fed nie podoła temu zadaniu samodzielnie.” Dwie ścieżki John Higgins, główny doradca ekonomiczny Capital Economics wskazuje, że od II wojny światowej USA tylko dwukrotnie znacząco zmniejszyły stosunek długu do PKB, a sytuacja posiadaczy obligacji była wtedy diametralnie różna. Po wojnie udział długu w PKB zmalał z ok. 106% w 1946 r. do 23% w 1974 r., a rentowność obligacji 10-letnich wzrosła z 2,2% do 7,5%. W latach 90. wskaźnik spadł z 48% do 32%, a rentowność również malała. Co powoduje tę różnicę? Po wojnie koszty pożyczek były ograniczone, a i
"Wysokie rentowności obligacji USA + silny dolar" testują rynki wschodzące
Morgan Stanley uważa, że wzrost rentowności amerykańskich obligacji skarbowych o prawie 90 punktów bazowych, w połączeniu z umocnieniem dolara, podniósł wrażliwość rynków wschodzących na bodźce zewnętrzne z 25% do historycznego poziomu 55%-60%. Obecnie spread suwerenny wynosi około 200 punktów bazowych, a bufor wyceny został wyczerpany. Rozbieżność między napływem środków do obligacji denominowanych w walucie lokalnej a stopą zwrotu osiągnęła najwyższy poziom od 2013 roku. Prognoza bazowa zakłada słabe zwroty, a nie nieuporządkowaną wyprzedaż; szczególną uwagę zwraca się na zabezpieczenie pozycji w randzie południowoafrykańskiej i peso meksykańskim. Wyniki wyborów w Brazylii mogą być kluczową zmienną.
Ceny krypto
Więcej


