
"Sprzedawać wszystko w Europie"! Trzecia co do wielkości fala wyprzedaży w ciągu ostatniej dekady, kapitał całkowicie się wycofuje

Wielorakie dane wskazują, że europejskie aktywa przeżywają jedną z najgwałtowniejszych fal wyprzedaży w ciągu ostatniej dekady, a inwestorzy instytucjonalni redukują ekspozycję na Europę z ekstremalną prędkością.
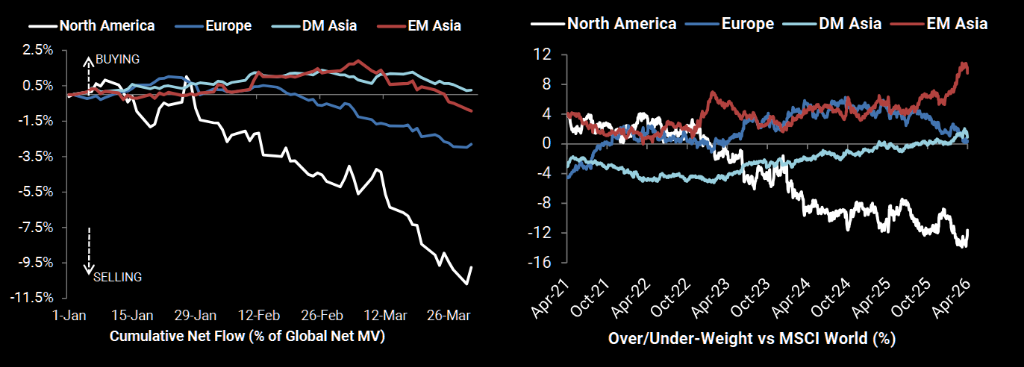
Zgodnie z danymi Prime Brokerage Goldman Sachs, w zeszłym miesiącu skala netto wyprzedaży europejskich aktywów osiągnęła najwyższy miesięczny spadek od marca 2025 r., będąc trzecim najwyższym wynikiem w ostatnich dziesięciu latach. Stosunek pozycji krótkich do długich wyniósł aż 2,2 do 1.
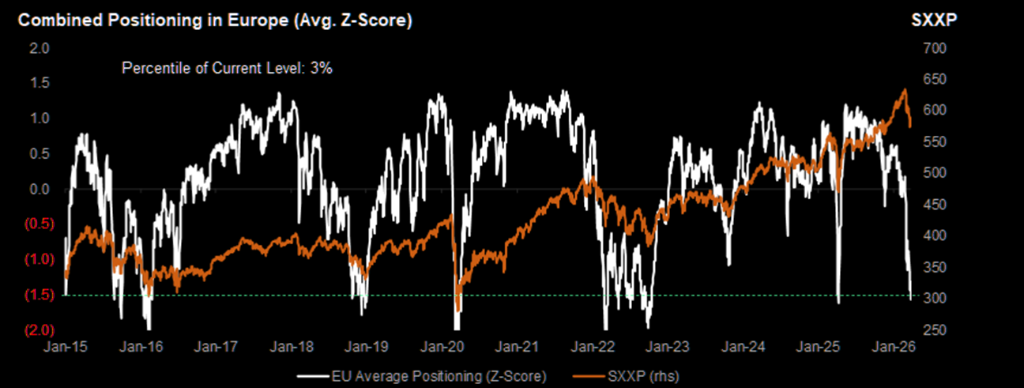
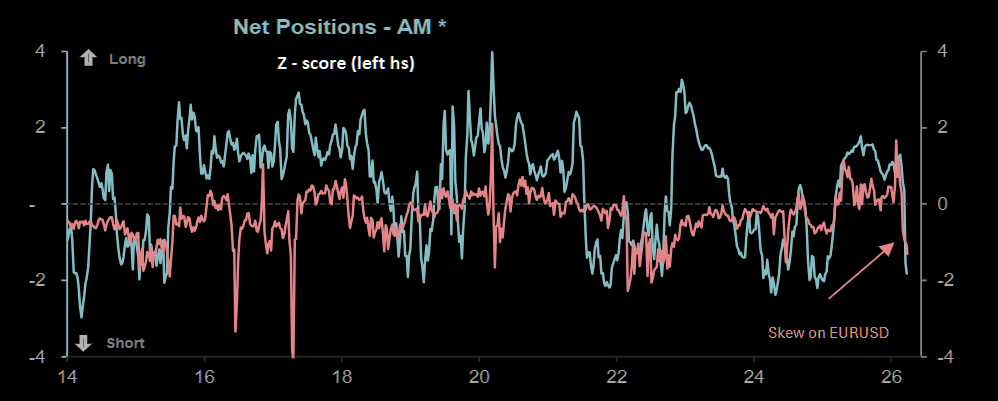
Jednocześnie dane JPMorgan pokazują, że skonsolidowany wskaźnik pozycji na rynku europejskim spadł do trzeciego najniższego poziomu od 2015 r., a odchylenie standardowe przekroczyło -1,5, zaś zmiana pozycji w ciągu 4 tygodni spadła poniżej -2 odchylenia standardowego.
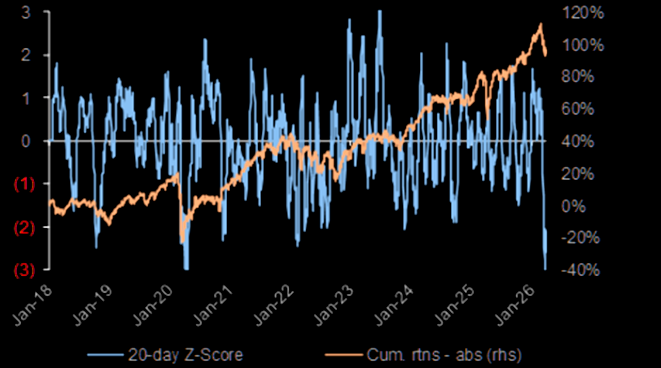
Liczby te oznaczają, że obecna presja netto krótkich pozycji na Europę należy do ekstremalnych przypadków w historii ostatniej dekady i podobne wartości pojawiły się jedynie podczas kilku historycznych momentów napięć rynkowych.
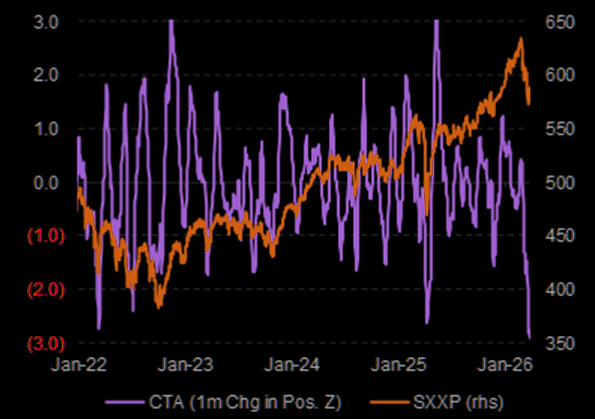
Dane JPMorgan wskazują również, że według miesięcznego z-score zmian pozycji, redukcja pozycji przez grupę CTA w europejskich aktywach osiągnęła najbardziej ekstremalny poziom w historii tego ciągu danych.
CTA jako reprezentant strategii podążających za trendem, masowe wycofywanie się tej grupy często działa samowzmacniająco, technicznie wywierając dodatkową presję spadkową na rynek.
Zespół ds. pozycji JPMorgan podkreśla, że biorąc pod uwagę fundusze hedgingowe, CTA (Commodity Trading Advisor) oraz czysto długie fundusze, cała ekspozycja na Europę znajduje się obecnie na "bardzo niskim poziomie".
Oznaki odpływu kapitału widać nie tylko na poziomie akcji – rynek walutowy jednocześnie potwierdza systemowe nastawienie do unikania ryzyka.
Skew na rynku opcji na euro stale się obniża, co wskazuje, że uczestnicy rynku opcji powszechnie obstawiają spadek euro.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Kto pierwszy się przygotuje, ten skorzysta w obliczu inflacji! Globalne fundusze obligacji intensywnie kupują australijskie i niemieckie obligacje skarbowe, a Fed i Bank Anglii są określane jako „goniący”.
Globalne fundusze obligacyjne nagradzają tych, którzy szybciej reagują na inflację.
Raport finansowy Micron (MU.US) "wybuchowy", ale kurs akcji się waha: supercykl pamięci daleki od szczytu, dlaczego rynek nie jest już podekscytowany?
Obecny poziom wyceny Micron, wynoszący około 7-krotność przyszłego wskaźnika P/E, odzwierciedla zarówno obawy rynku dotyczące spowolnienia tempa wzrostu, jak i potencjalnie niedoszacowaną długoterminową wartość.
Różnice w wycenie AI się pogłębiają! IPO Anthropic: rozgrzana Dolina Krzemowa wycenia na 2 biliony dolarów, podczas gdy spokojna Wall Street uznaje tylko 1,5 biliona
Dyskusja na temat wyceny IPO Anthropic rozrywa przepaść cenową między Doliną Krzemową a Wall Street. Inwestorzy venture capital z Doliny Krzemowej nadal stawiają wysoko na wzrost AI, część banków inwestycyjnych we wczesnych rozmowach szacuje wycenę na około 2 biliony dolarów. Instytucje rynku publicznego na Wall Street skupiają się natomiast na wysokich stopach procentowych, nakładach kapitałowych na moc obliczeniową oraz presji na ciągłe finansowanie, skłaniając się ku wycenie na poziomie 1,5 biliona dolarów.
Micron (MU.US) rozmowa kwartalna Q4: Zarząd podkreśla, że "nie widzimy momentu równowagi podaży i popytu", 75% dostaw na przyszły rok już zabezpieczone, rok 2028 będzie bardziej napięty niż 2027.
Zarząd Micron Technology (MU.US) podczas konferencji telefonicznej za czwarty kwartał wyraził optymizm, stwierdzając, że popyt na pamięci napędzany przez AI pozostaje silny, a relacja podaży do popytu będzie napięta w 2027 i 2028 roku.
Ceny krypto
Więcej


