
Kanarek w kopalni prywatnych pożyczek: od Blue Owl do iluzji produktów półpłynnych

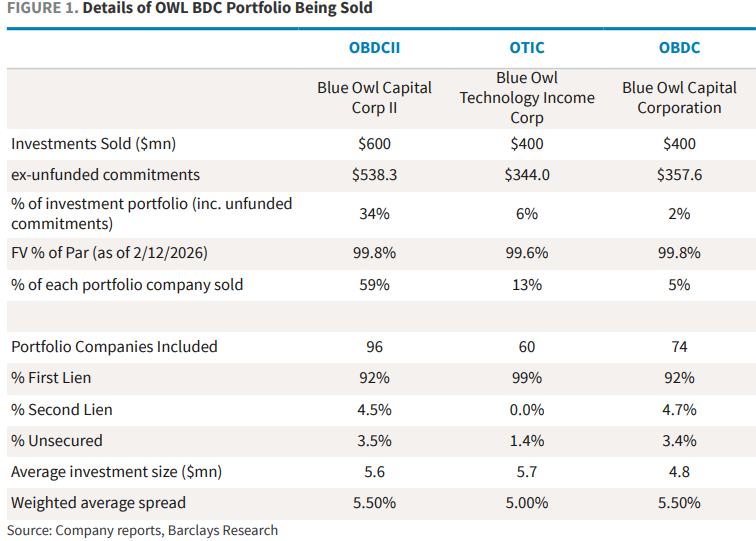
18 lutego wiodąca na świecie firma zarządzająca aktywami alternatywnymi Blue Owl ogłosiła, że jej detaliczne narzędzie do prywatnych pożyczek OBDCII na stałe zaprzestaje kwartalnych umorzeń i przechodzi na stopniowy zwrot kapitału inwestorom poprzez spłaty pożyczek, sprzedaż aktywów oraz specjalne dywidendy. Jednocześnie, aby zapewnić inwestorom obiecaną płynność i spłacić zadłużenie, Blue Owl ogłosił sprzedaż bezpośrednich aktywów pożyczkowych o łącznej wartości około 1,4 miliarda dolarów w trzech wehikułach BDC (OBDCII, notowany na giełdzie fundusz BDC OBDC oraz fundusz przychodów technologicznych OTIC), z czego OBDCII sprzedał aktywa o wartości około 600 milionów dolarów, co stanowi około 34% jego portfela inwestycyjnego.
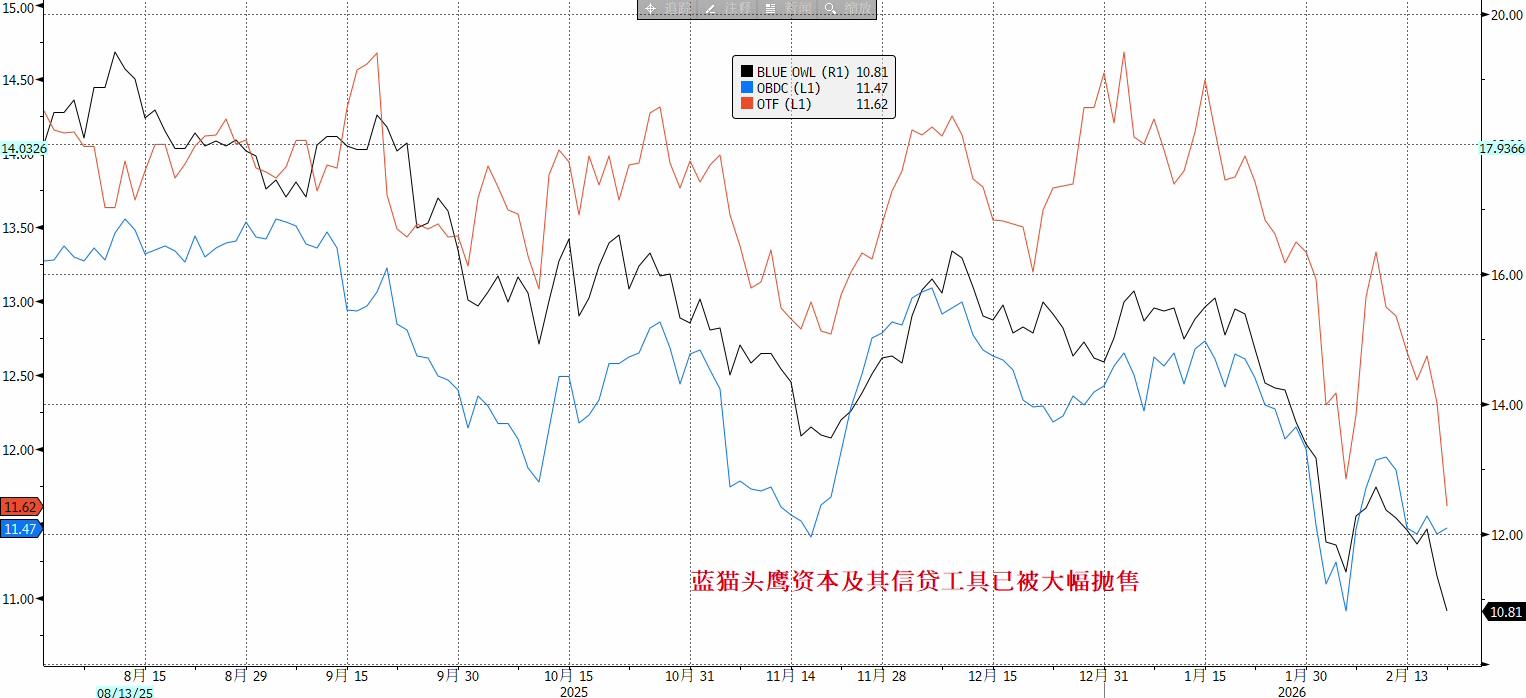
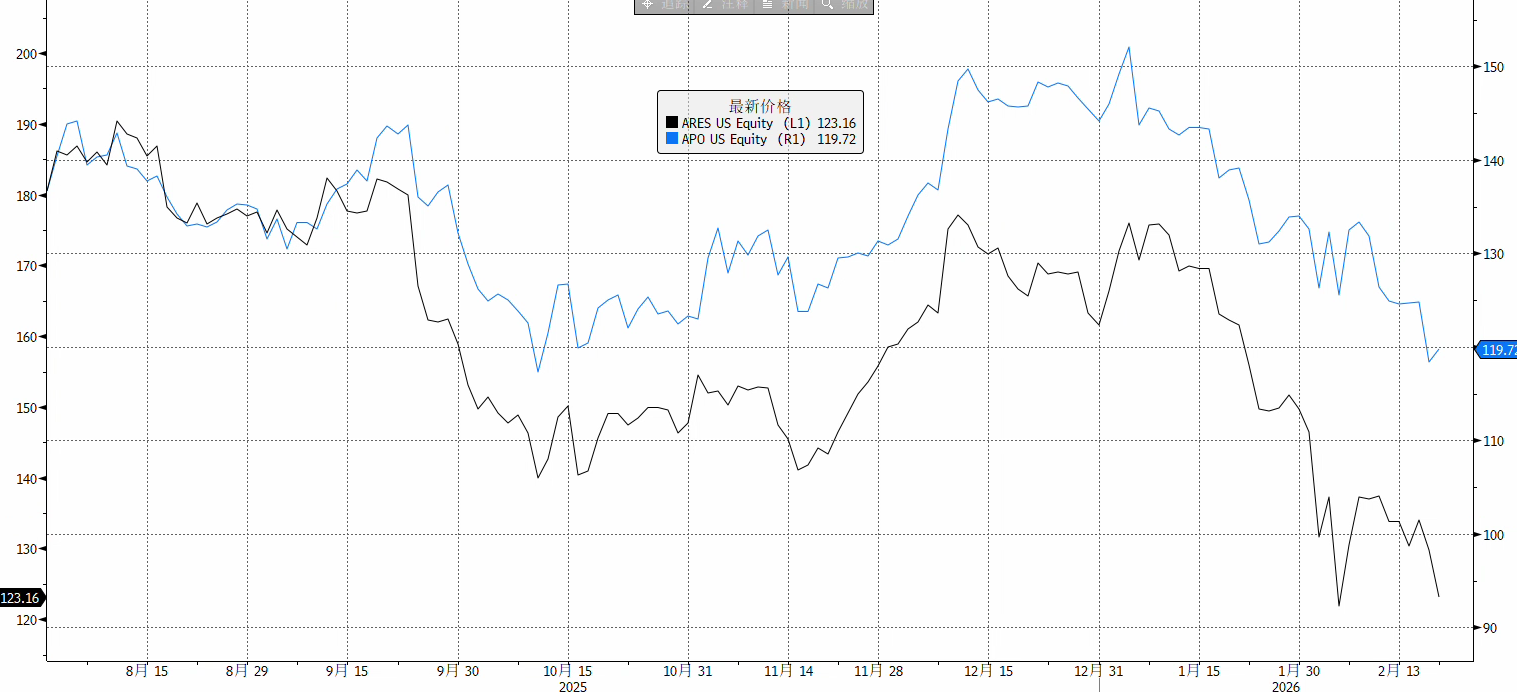
Na skutek tej informacji rynek zareagował gwałtownie. 19 lutego kurs akcji Blue Owl w ciągu dnia spadł o prawie 10%, osiągając najniższy poziom od dwóch i pół roku, a na zamknięciu stracił 5,9%. Panika szybko rozprzestrzeniła się na cały sektor zarządzania aktywami alternatywnymi – akcje takich firm jak Ares, Apollo, Blackstone, KKR i innych spadły powszechnie o 3%-6%. Również europejskie CVC i Partners Group zanotowały spadki.
Jeszcze większy szok wywołało to, że 21 lutego fundusz hedgingowy Saba złożył publiczną ofertę zakupu udziałów BDC powiązanych z Blue Owl z dyskontem 20%-35% względem najnowszej wartości aktywów netto, otwarcie kwestionując rzetelność wyceny funduszu. Choć oferta nie jest wiążąca, jej znaczenie symboliczne polega na tym, że pomiędzy ceną płynności oferowaną na rynku wtórnym a ujawnioną przez zarządzającego wartością NAV powstała wyraźna luka. Ceny powiązanych z Blue Owl strukturyzowanych papierów wartościowych gwałtownie spadły, a jeden z papierów wyemitowanych przez Citi spadł poniżej 50% wartości nominalnej.
Ogólnie rzecz biorąc, wydarzenia wokół Blue Owl nie są tylko pojedynczym błędem w zarządzaniu płynnością, ale bezpośrednio obnażają iluzję półpłynnych produktów na prywatnym rynku pożyczek, który w ostatnich latach osiągnął wartość 3 bilionów dolarów. To wydarzenie może się stać dla branży prywatnych pożyczek "kanarkiem w kopalni" i być powtórką z sierpnia 2007 roku, gdy BNP Paribas zamroził fundusz – co było zapowiedzią początku kryzysu finansowego.
Kryzys zaufania do modelu półpłynnych produktów
Wydarzenie Blue Owl dotyka najbardziej wrażliwego punktu prywatnych pożyczek: trwałości modelu półpłynnych produktów. Produkty te obiecują detalicznym inwestorom regularne umorzenia (np. kwartalne), podczas gdy w ich podstawie leżą niepubliczne pożyczki o terminie 5-10 lat. Sednem problemu jest:
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Cena HBM4 Samsunga jest trzykrotnie wyższa od HBM3E, zakładając, że wyścig zbrojeń w mocy obliczeniowej AI przekształci władzę nad ustalaniem cen.
Cena za każdy gigabit HBM4 od Samsunga wynosi 4 USD, co jest ponad trzykrotnością HBM3E (około 1,5 USD). Pewność wynika z stabilnego osiągania najwyższej w branży prędkości przesyłania danych na poziomie 11,7 Gbps oraz szczytowej wartości 13 Gbps. TrendForce przewiduje, że średnia cena HBM wzrośnie w przyszłym roku aż o 121%, a Micron potwierdza ten trend wzrostowy. Samsung ma na celu poprzez różnicowanie wydajności przełamanie dominacji rynkowej SK Hynix, przenosząc logikę konkurencji HBM z „kwalifikacji dostaw” na „premię za wydajność”.
Prognoza giełdy amerykańskiej | Trzy główne indeksy giełdowe rosną, nadchodzi ważny raport o zatrudnieniu, plan rozszerzenia produkcji Toshiba HDD uderza w sektor magazynowania danych
2 października (piątek) przed otwarciem rynku amerykańskiego, wszystkie trzy główne indeksy futures giełd amerykańskich rosły.
Micron po raz pierwszy jasno określa, że podaż w latach 2027-2028 będzie jeszcze bardziej napięta; cztery główne bazy równocześnie zwiększają produkcję HBM
Ta wypowiedź podnosi ograniczenia podaży HBM z krótkoterminowego narracji do średnioterminowej, strukturalnej oceny. Równoczesna ekspansja czterech głównych ośrodków na Tajwanie stoi za tym, że produkcja masowa HBM4 firmy Micron dla platformy Nvidia Vera Rubin już się rozpoczęła, a udział rynkowy ma szansę wzrosnąć z obecnych 18% i dogonić SK Hynix (50%) oraz Samsung (32%). Morgan Stanley uważa, że Micron wydłuża przewidywane wytyczne dotyczące podaży i popytu do 2028 roku; według nich, rynek krótkoterminowo jeszcze nie wycenił tego sygnału. Podtrzymują rekomendację „przeważaj” z ceną docelową 1200 USD.
Macron planuje zwołać G7 w celu stabilizacji cen ropy, oczekiwania dotyczące uwolnienia rezerw powodują spadek cen ropy! Jednak kryzys dostaw produktów naftowych trudno rozwiązać
Prezydent Francji Macron 2 października rozmawiał telefonicznie z prezydentami Stanów Zjednoczonych i Kanady. Planuje jak najszybciej zwołać spotkanie przywódców grupy G7, aby pomóc powstrzymać wzrost globalnych cen paliw oraz niedobór produktów rafinowanych.
Ceny krypto
Więcej


