
Uniswap uruchamia spalanie tokenów i podział opłat, przekształcając model przychodów protokołu DeFi

Autor:律动小工
Oryginalny tytuł: Spalanie to ostatnia karta Uniswap
Po przebudzeniu się, UNI wzrosło o prawie 40%, ciągnąc za sobą cały sektor DeFi w górę.
Powodem wzrostu jest to, że Uniswap pokazał swoją ostatnią kartę. Założyciel Uniswap, Hayden, opublikował nową propozycję, której głównym tematem jest od dawna dyskutowany „fee switch”. W rzeczywistości propozycja ta była już przedstawiana 7 razy w ciągu ostatnich dwóch lat i dla społeczności Uniswap nie jest już nowością.
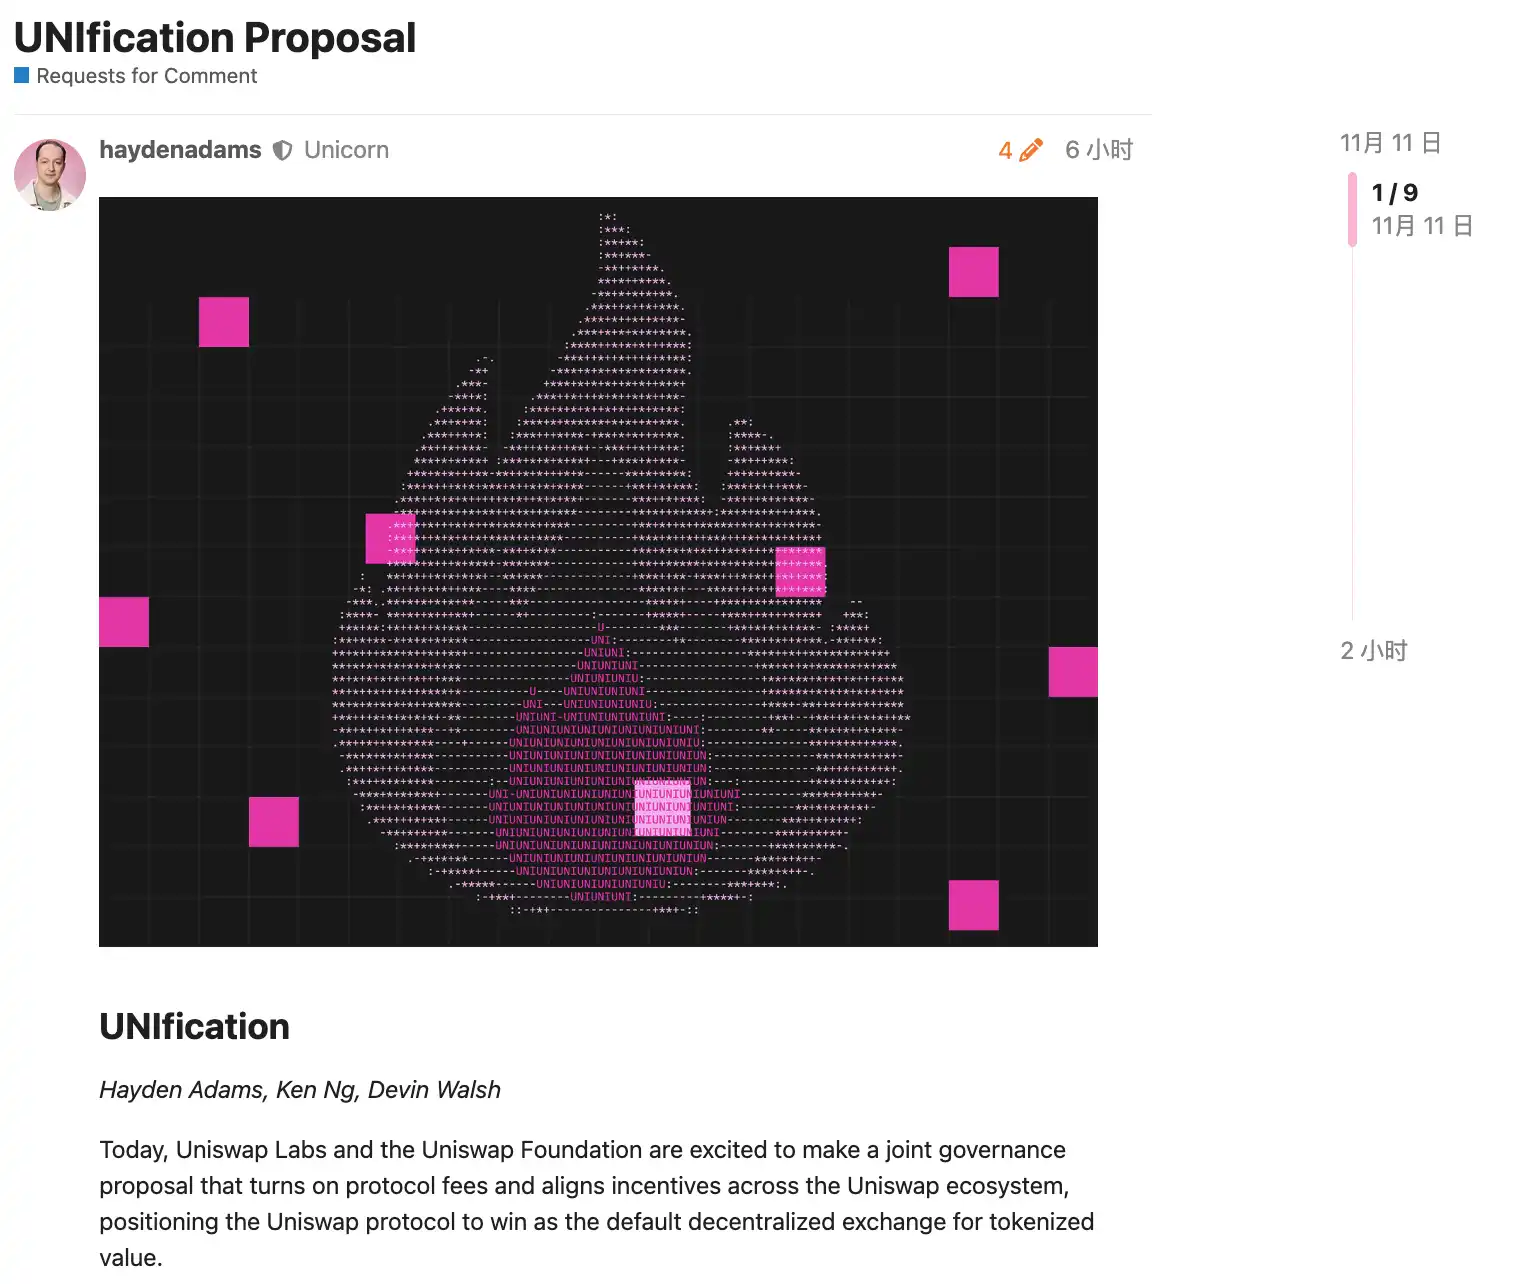
Jednak tym razem jest inaczej – propozycja została zainicjowana osobiście przez Haydena, a oprócz fee switch obejmuje również spalanie tokenów, połączenie Labs i Foundation oraz szereg innych działań. Już teraz kilku dużych graczy wyraziło poparcie, a na rynkach predykcyjnych prawdopodobieństwo przyjęcia propozycji sięga 79%.
2 lata, 7 nieudanych prób – fee switch, który ciągle się nie udaje
Fee switch to w rzeczywistości dość powszechny mechanizm w sektorze DeFi. Na przykład Aave w 2025 roku z powodzeniem aktywowało fee switch, wykorzystując model „zakup + dystrybucja”, aby przeznaczyć zyski protokołu na wykup tokenów AAVE, co doprowadziło do wzrostu ceny z 180 USD do 231 USD, przy rocznej stopie zwrotu 75%.
Oprócz Aave, fee switch w protokołach takich jak Ethena, Raydium, Curve, Usual również odniósł znaczący sukces, dostarczając całemu sektorowi DeFi wzorców zrównoważonej tokenomiki.
Skoro jest już tyle udanych przykładów, dlaczego Uniswap nie może tego przeforsować?
a16z się ugina, ale problemy Uniswap dopiero się zaczynają
Tutaj trzeba wspomnieć o kluczowej roli – a16z.
W historii Uniswap, przy niskim kworum, zwykle wystarczało około 40 milionów UNI, aby osiągnąć próg głosowania. Jednak ten fundusz venture capital kontrolował wcześniej około 55 milionów UNI, mając bezpośredni wpływ na wyniki głosowań.
Zawsze byli przeciwnikami tych propozycji.
Najwcześniej, podczas dwóch głosowań testowych w lipcu 2022 roku, wstrzymali się od głosu, wyrażając jedynie pewne obawy na forum. Jednak podczas trzeciej propozycji w grudniu 2022 roku, gdy pule ETH-USDT, DAI-ETH itp. przygotowywały się do aktywacji 1/10 stawki opłaty w głosowaniu on-chain, a16z oddało wyraźny głos sprzeciwu, wykorzystując 15 milionów głosów UNI. Głosowanie zakończyło się 45% poparciem – większość była za, ale z powodu braku kworum propozycja upadła. Na forum a16z jasno stwierdziło: „Ostatecznie nie możemy poprzeć żadnej propozycji, która nie uwzględnia kwestii prawnych i podatkowych.” To był ich pierwszy publiczny sprzeciw.
W kolejnych propozycjach a16z konsekwentnie trzymało się tego stanowiska. W maju i czerwcu 2023 roku GFX Labs przedstawiło dwie propozycje dotyczące opłat; choć w czerwcu poparcie sięgnęło 54%, to pod wpływem 15 milionów głosów sprzeciwu od a16z, znów zabrakło kworum. W marcu 2024 roku podczas propozycji aktualizacji zarządzania powtórzył się ten sam scenariusz – około 55 milionów UNI poparcia, ale przez sprzeciw a16z propozycja upadła. Najbardziej dramatyczna była sytuacja od maja do sierpnia 2024 roku, gdy autorzy propozycji próbowali obejść ryzyko prawne, zakładając podmiot DUNA w Wyoming; głosowanie miało się odbyć 18 sierpnia, ale zostało odłożone na czas nieokreślony z powodu „nowych problemów zgłoszonych przez nieujawnionych interesariuszy”, a powszechnie uważa się, że tym „nieujawnionym interesariuszem” było właśnie a16z.
Czego więc obawia się a16z? Kluczowym problemem jest ryzyko prawne.
Uważają, że po aktywacji fee switch, token UNI może zostać zakwalifikowany jako papier wartościowy. Według słynnego amerykańskiego testu Howeya, jeśli inwestorzy mają uzasadnione oczekiwanie zysku „z wysiłków innych”, aktywo może zostać uznane za papier wartościowy. Fee switch właśnie takie oczekiwanie tworzy – protokół generuje przychody, a posiadacze tokenów dzielą się zyskami, co jest bardzo podobne do tradycyjnego podziału zysków w papierach wartościowych. Partner a16z, Miles Jennings, napisał na forum wprost: „DAO bez podmiotu prawnego naraża się na osobistą odpowiedzialność.”
Oprócz ryzyka prawnego, problematyczne są także kwestie podatkowe. Gdy opłaty trafią do protokołu, amerykański urząd skarbowy może zażądać od DAO zapłaty podatku dochodowego od osób prawnych – wstępnie szacuje się, że zaległe podatki mogą sięgnąć 10 milionów USD. Problem w tym, że DAO to zdecentralizowana organizacja, nieposiadająca tradycyjnej osobowości prawnej ani struktury finansowej – jak płacić podatki, kto ponosi koszty, to wciąż nierozwiązane kwestie. Bez jasnych rozwiązań, pochopna aktywacja fee switch może narazić wszystkich uczestników zarządzania na ryzyko podatkowe.
Obecnie UNI pozostaje największą pojedynczą pozycją tokenową w portfelu inwestycyjnym a16z w kryptowalutach – posiadają około 64 milionów UNI i nadal mogą samodzielnie wpływać na wyniki głosowań.
Jednak wszyscy wiemy, że wraz z wyborem Trumpa na prezydenta i zmianą kierownictwa SEC, branża kryptowalutowa weszła w polityczną wiosnę stabilności, a ryzyko prawne Uniswap się zmniejszyło, co widać również po stopniowym łagodzeniu stanowiska a16z. Najwyraźniej nie jest to już problem, a szanse na przyjęcie tej propozycji znacznie wzrosły.
Nie oznacza to jednak, że nie ma innych konfliktów – mechanizm fee switch Uniswap wciąż budzi pewne kontrowersje.
Nie można mieć ciastka i zjeść ciastko
Aby zrozumieć te nowe punkty sporne, musimy najpierw krótko wyjaśnić, jak działa fee switch.
Z technicznego punktu widzenia, ta propozycja szczegółowo dostosowuje strukturę opłat. W protokole V2 całkowita opłata pozostaje na poziomie 0,3%, ale 0,25% trafia do LP, a 0,05% do protokołu. Protokół V3 jest bardziej elastyczny – opłata protokołu wynosi od jednej czwartej do jednej szóstej opłaty LP, np. w puli o opłacie 0,01% opłata protokołu to 0,0025%, czyli 25% udziału; w puli 0,3% opłata protokołu to 0,05%, czyli około 17%.
Według tej struktury opłat, Uniswap może ostrożnie szacować roczne przychody na poziomie od 10 do 40 milionów USD, a w warunkach hossy, przy historycznych szczytach wolumenu, liczba ta może sięgnąć od 50 do 120 milionów USD. Propozycja obejmuje również natychmiastowe spalenie 100 milionów UNI, co stanowi 16% podaży w obiegu, oraz ustanowienie mechanizmu ciągłego spalania.
Oznacza to, że dzięki fee switch, UNI przekształci się z „bezwartościowego tokena zarządzania” w prawdziwy aktyw generujący zyski.
Dla posiadaczy UNI to oczywiście świetna wiadomość, ale problem tkwi właśnie tutaj. Istotą fee switch jest bowiem redystrybucja zysków między LP a protokołem.
Całkowita kwota opłat płaconych przez traderów się nie zmienia – po prostu część zysków, które wcześniej w całości trafiały do LP, teraz musi być przekazana protokołowi. Zysk protokołu rośnie, ale dochód LP musi się zmniejszyć.
Nie można mieć ciastka i zjeść ciastko. W pytaniu „czy wybrać LP, czy dochód protokołu?”, Uniswap wyraźnie wybiera to drugie.

Dyskusje w społeczności: po wejściu w życie fee switch połowa wolumenu Uniswap na Base może zniknąć z dnia na dzień
Potencjalne negatywne skutki tej redystrybucji są nie do przecenienia. Krótkoterminowo dochody LP spadną o 10-25%, w zależności od udziału opłat protokołu. Co gorsza, według modeli, od 4% do 15% płynności może przenieść się z Uniswap na konkurencyjne platformy.
Aby złagodzić te negatywne skutki, propozycja przewiduje kilka innowacyjnych mechanizmów kompensacyjnych. Na przykład mechanizm PFDA umożliwia internalizację MEV, co daje LP dodatkowe zyski – każde 10 000 USD obrotu może przynieść 0,06-0,26 USD dodatkowego zwrotu. Funkcja Hooks w wersji V4 umożliwia dynamiczne dostosowanie opłat, a agregatory hooków otwierają nowe źródła przychodów. Ponadto propozycja przewiduje etapowe wdrożenie – najpierw pilotaż w głównych pulach płynności, monitorowanie skutków i dostosowania na podstawie danych.
Dylemat fee switch
Mimo tych środków zaradczych, czy uda się rzeczywiście rozwiać obawy LP i doprowadzić do realizacji tej propozycji, czas pokaże. W końcu nawet osobiste zaangażowanie Haydena nie musi uratować Uniswap z tego impasu.
Bo bardziej bezpośrednie zagrożenie pochodzi z konkurencji rynkowej, zwłaszcza w bezpośrednim starciu z Aerodrome na Base.
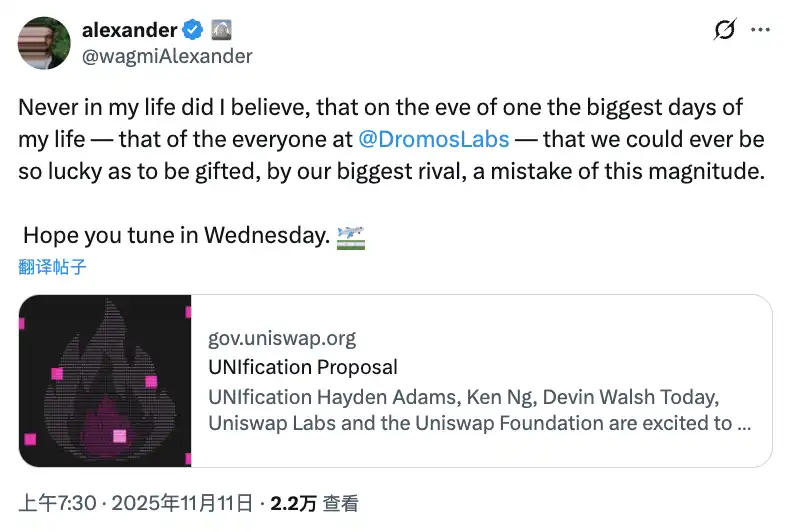
Po propozycji Uniswap, CEO Dromos Labs (deweloperów Aerodrome), Alexander, napisał na X z ironią: „Nigdy bym nie pomyślał, że dzień przed najważniejszym dniem dla Dromos Labs, nasz największy konkurent popełni tak poważny błąd.”
Aerodrome miażdży Uniswap na Base
Dane pokazują, że w ciągu ostatnich 30 dni wolumen obrotu Aerodrome wyniósł około 20,465 miliarda USD, co stanowi 56% udziału w rynku Base; Uniswap na Base osiągnął wolumen 12-15 miliardów USD, z udziałem w rynku 40-44%. Aerodrome prowadzi nie tylko pod względem wolumenu (o 35-40%), ale także pod względem TVL – 473 miliony USD wobec 300-400 milionów USD Uniswap.
Źródłem tej różnicy są ogromne różnice w zyskach LP. Na przykład w puli ETH-USDC, roczna stopa zwrotu Uniswap V3 wynosi około 12-15% (tylko z opłat transakcyjnych), podczas gdy Aerodrome dzięki zachętom AERO oferuje 50-100% lub więcej, czyli 3-7 razy więcej niż Uniswap. W ciągu ostatnich 30 dni Aerodrome rozdało 12,35 miliona USD w AERO, a mechanizm głosowania veAERO precyzyjnie kieruje płynność. Dla porównania, Uniswap polega głównie na organicznych opłatach, czasem uruchamiając ograniczone programy zachęt, ale ich skala nie dorównuje konkurencji.
Jak zauważył ktoś w społeczności: „Aerodrome dominuje na Base, bo dostawców płynności interesuje tylko zwrot z każdego dolara zainwestowanego w płynność. Aerodrome wygrywa w tej kategorii.” To bardzo trafna obserwacja.
Dla LP marka Uniswap nie ma znaczenia – liczy się tylko stopa zwrotu. Na nowych L2, takich jak Base, Aerodrome jako natywny DEX, dzięki zoptymalizowanemu modelowi ve(3,3) i wysokim zachętom tokenowym, zbudował silną przewagę pierwszego gracza.
W tym kontekście, jeśli Uniswap aktywuje fee switch i dalej obniży zyski LP, może to przyspieszyć migrację płynności do Aerodrome. Według modeli fee switch może spowodować odpływ 4-15% płynności, a na tak konkurencyjnym rynku jak Base ten odsetek może być jeszcze wyższy. Spadek płynności prowadzi do większych poślizgów cenowych i spadku wolumenu, co tworzy spiralę negatywną.
Czy nowa propozycja uratuje Uniswap?
Z czysto liczbowego punktu widzenia fee switch rzeczywiście może przynieść Uniswap znaczne dochody. Według szczegółowych obliczeń członka społeczności Wajahat Mughal, już same wersje V2 i V3 wyglądają bardzo obiecująco.
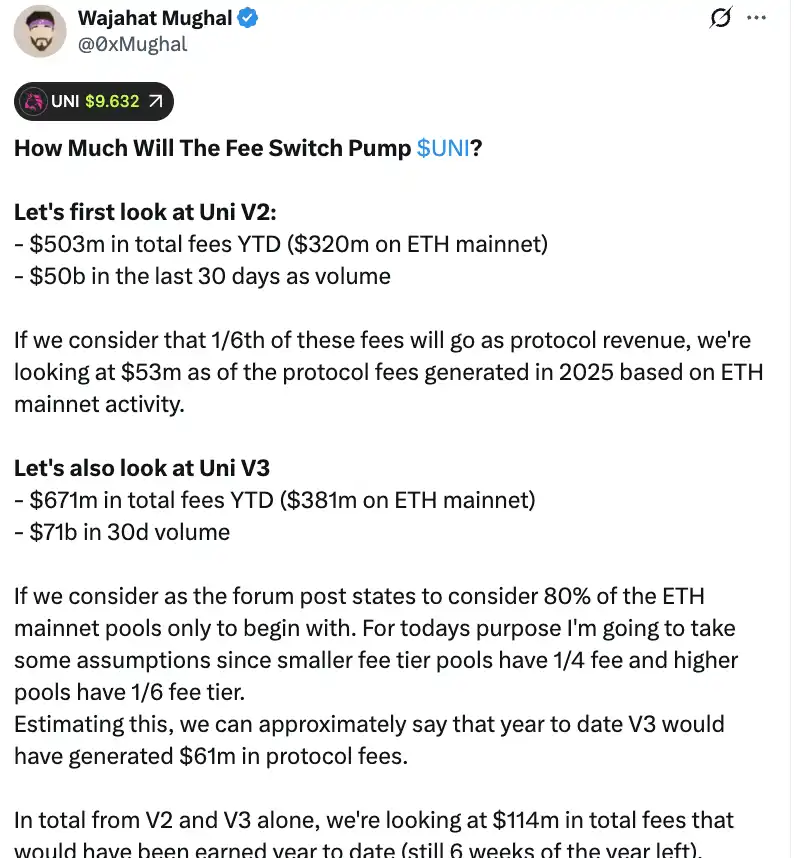
Protokół V2 od początku 2025 roku wygenerował 503 miliony USD opłat, z czego Ethereum mainnet odpowiada za 320 milionów USD, a wolumen z ostatnich 30 dni to 50 miliardów USD. Przy podziale opłat 1/6, przy aktywności na Ethereum mainnet, przychód z opłat protokołu w 2025 roku może sięgnąć 53 milionów USD. Wyniki V3 są jeszcze lepsze – od początku roku 671 milionów USD opłat, z czego 381 milionów USD na Ethereum mainnet, a wolumen z 30 dni to 71 miliardów USD. Biorąc pod uwagę różne stawki podziału – niskie pule pobierają 1/4 opłaty protokołu, wysokie 1/6 – V3 mogło już wygenerować 61 milionów USD przychodu z opłat protokołu od początku roku.
Sumując V2 i V3, od początku roku przychód z opłat protokołu wyniósł już 114 milionów USD, a do końca roku pozostało jeszcze 6 tygodni. Co ważniejsze, liczba ta nie odzwierciedla pełnego potencjału przychodowego Uniswap. Nie uwzględniono tu pozostałych 20% pul V3, opłat z innych sieci niż Ethereum (zwłaszcza Base, gdzie opłaty są prawie równe Ethereum mainnet), wolumenu V4, aukcji rabatowych na opłaty protokołu, UniswapX, hooków agregujących oraz przychodów z sequencera Unichain. Po uwzględnieniu wszystkich tych czynników, roczne przychody mogą łatwo przekroczyć 130 milionów USD.
W połączeniu z planem natychmiastowego spalenia 100 milionów UNI (przy obecnej cenie warte ponad 800 milionów USD), tokenomika Uniswap ulegnie fundamentalnej zmianie. Po spaleniu, fully diluted valuation spadnie do 7,4 miliarda USD, a kapitalizacja rynkowa do około 5,3 miliarda USD. Przy rocznych przychodach 130 milionów USD, Uniswap będzie mógł co roku wykupić i spalić około 2,5% podaży w obiegu.
Oznacza to, że wskaźnik P/E dla UNI wynosi około 40, co może nie wydawać się tanie, ale biorąc pod uwagę, że wiele mechanizmów wzrostu przychodów nie zostało jeszcze w pełni uruchomionych, liczba ta ma potencjał do dalszego spadku. Jak zauważył ktoś w społeczności: „To pierwszy raz, kiedy token UNI naprawdę wydaje się atrakcyjny do trzymania.”
Jednak za tymi imponującymi liczbami kryją się również poważne zagrożenia. Po pierwsze, wolumen obrotu w 2025 roku jest wyraźnie wyższy niż w poprzednich latach, głównie dzięki hossie. Gdy rynek wejdzie w bessę, wolumen gwałtownie spadnie, a przychody z opłat protokołu również się zmniejszą. Opieranie długoterminowej wyceny na przychodach z okresu hossy jest ewidentnie mylące.
Po drugie, sposób spalania i szczegóły potencjalnego mechanizmu wykupu pozostają nieznane. Czy zostanie zastosowany zautomatyzowany system wykupu jak w Hyperliquid, czy inny sposób? Jak często będą wykupy, jaka będzie wrażliwość na cenę i wpływ na rynek – te szczegóły bezpośrednio wpłyną na skuteczność mechanizmu spalania. Jeśli zostanie to źle przeprowadzone, duże wykupy rynkowe mogą wywołać zmienność cen, a posiadacze UNI znajdą się w niezręcznej sytuacji „z lewej do prawej ręki”.
Gdy Aerodrome, Curve, Fluid, Hyperliquid spot i inne platformy przyciągają płynność wysokimi zachętami, czy cięcie zysków LP przez Uniswap przyspieszy odpływ kapitału? Dane wyglądają świetnie, ale jeśli zabraknie fundamentu w postaci płynności, nawet najpiękniejsze prognozy przychodów pozostaną tylko zamkiem na piasku.
Fee switch z pewnością zapewni UNI wsparcie wartości, ale czy naprawdę „uratować” Uniswap i przywrócić temu dawnemu hegemonowi DeFi dawną świetność – to wymaga jeszcze czasu i podwójnej weryfikacji przez rynek.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Jeśli rentowność obligacji skarbowych USA będzie nadal rosnąć, jakie działania podejmie Waszyngton w następnej kolejności?
Ministerstwo Finansów utrzymuje płynność poprzez emisję krótkoterminowych bonów skarbowych oraz niewielkie operacje odkupu. Niektórzy postulują ograniczenie wydatków jako sposób na rozwiązanie problemu zadłużenia. Ograniczenia polityczne zwiększają ryzyko inflacji, co szkodzi interesom posiadaczy obligacji. Karen Brettell, Reuters, 5 października — Koszt pożyczek rządu USA rośnie, przy jednoczesnym wyczerpaniu się łatwych sposobów kontrolowania tych kosztów. Rentowności długoterminowych obligacji skarbowych osiągnęły poziomy najwyższe od blisko 20 lat i wydają się wynikać z trwałych przyczyn. Waszyngton masowo emituje obligacje, rekompensując niezmniejszający się deficyt budżetowy. Tempo spadku inflacji jest powolne, a mimo trudnej sytuacji w sektorze nieruchomości i motoryzacyjnym, boom inwestycyjny związany ze sztuczną inteligencją utrzymuje gospodarkę na tyle silną, że stopy procentowe nie spadają. W rezultacie, z ponad 40 bilionów dolarów długu, sama obsługa odsetek kosztuje rocznie około 1 bilion dolarów. Waszyngton ma pewne narzędzia, od większego wykorzystania krótkoterminowych pożyczek, po ekstremalne działania, jak ograniczenie rentowności przez Fed. Im dalej decydenci posuwają się w korzystaniu z tych narzędzi, tym większe ryzyko eskalacji inflacji, co oznacza więcej problemów dla posiadaczy obligacji. Torsten Slok, główny ekonomista Apollo Global Management stwierdza, że na każdych 5 dolarów wpływających z podatków, 1 dolar idzie na spłatę długu. „To bardzo, bardzo wysoki poziom, który będzie dalej rosnąć.” Donald Trump podczas wywiadu dla czasopisma „Time” 28 września powiedział, że dług można spłacić poprzez wzrost gospodarczy lub inflację. Jeśli to się nie uda, Ministerstwo Finansów ma inne, od łagodnych po radykalne, opcje działań. Aktualnie polega bardziej na emisji krótkoterminowych bonów i drobnych odkupywaniu starego długu w celu pobudzenia płynności rynków. W gorszym scenariuszu kolejnym krokiem będzie interwencja Fed. Może to oznaczać wykup dużej ilości długoterminowych obligacji, jak w Operacji Twist z 1961 roku, lub bezpośrednie nałożenie limitu na rentowność długoterminową — środka, którego USA nie stosowały od II wojny światowej. Im bardziej radykalna jest interwencja, tym bardziej stopy spadają, ale tym większe zagrożenie inflacją. „Zbliżamy się do punktu, w którym rząd wyraźnie nie jest zadowolony z obecnych poziomów stóp,” powiedział Jeffrey Gundlach, dyrektor generalny DoubleLine Capital podczas ostatniego wydarzenia inwestycyjnego. Operacja Twist Na podstawie dotychczasowych doświadczeń, prawdopodobnym pierwszym krokiem eskalacji byłoby pełne wznowienie „Operacji Twist” — strategii z 1961 r., polegającej na sprzedaży krótkoterminowych obligacji i zakupie długoterminowych, by wypłaszczyć krzywą rentowności. Do realnego wdrożenia „Operacji Twist” potrzebna jest pomoc Fed, ale ten może nie działać, chyba że nastąpią wyraźne kłopoty finansowe. Slok wskazuje, że bez bilansu Fed „Ministerstwo Finansów ma bardzo ograniczone narzędzia do obniżania stóp”. Szef Fed, Kevin Warsh, krytykował kiedyś duże zakupy obligacji przez Fed, uznając je za zamazanie granic między polityką pieniężną a zarządzaniem długiem państwa. Wzywał do nowej umowy między Ministerstwem Finansów a Fed, która przewidywałaby jawną komunikację szefa Fed i sekretarza skarbu na temat celów dla bilansu Fed i emisji obligacji. Sterowanie krzywą rentowności Jeśli zakupy w ramach „Operacji Twist” nie przyniosą efektu, kolejnym krokiem byłoby wprowadzenie bezpośredniego limitu na krzywą rentowności, czyli zobowiązanie banku centralnego do nieograniczonych zakupów długu w celu utrzymania rentowności poniżej ustalonego pułapu. Od 1942 do 1951 roku, przed podpisaniem Umowy Ministerstwo Finansów-Fed, długoterminowa rentowność amerykańskich obligacji była sztucznie utrzymywana na poziomie 2,5%, by sfinansować wydatki wojenne i powojenny wzrost gospodarczy. Bank Japonii stosował taką politykę w latach 2016–2024. Sztuczne zaniżenie stóp łagodzi presję polityczną wynikającą z deficytu fiskalnego, ale polityka działa tylko wtedy, gdy inwestorzy wierzą, że otrzymają zwrot swoich dolarów nieskażonych inflacją. Jeśli to zaufanie zniknie, skup obligacji zamiast obniżać, może podwyższyć inflację. Veronique de Rugy z Mercatus Center na George Mason University uważa, że jedynym wyjściem z długu jest cięcie wydatków. „Kongres musi dokonać korekty fiskalnej, czyli wdrożyć oszczędności. Fed nie podoła temu zadaniu samodzielnie.” Dwie ścieżki John Higgins, główny doradca ekonomiczny Capital Economics wskazuje, że od II wojny światowej USA tylko dwukrotnie znacząco zmniejszyły stosunek długu do PKB, a sytuacja posiadaczy obligacji była wtedy diametralnie różna. Po wojnie udział długu w PKB zmalał z ok. 106% w 1946 r. do 23% w 1974 r., a rentowność obligacji 10-letnich wzrosła z 2,2% do 7,5%. W latach 90. wskaźnik spadł z 48% do 32%, a rentowność również malała. Co powoduje tę różnicę? Po wojnie koszty pożyczek były ograniczone, a i
"Wysokie rentowności obligacji USA + silny dolar" testują rynki wschodzące
Morgan Stanley uważa, że wzrost rentowności amerykańskich obligacji skarbowych o prawie 90 punktów bazowych, w połączeniu z umocnieniem dolara, podniósł wrażliwość rynków wschodzących na bodźce zewnętrzne z 25% do historycznego poziomu 55%-60%. Obecnie spread suwerenny wynosi około 200 punktów bazowych, a bufor wyceny został wyczerpany. Rozbieżność między napływem środków do obligacji denominowanych w walucie lokalnej a stopą zwrotu osiągnęła najwyższy poziom od 2013 roku. Prognoza bazowa zakłada słabe zwroty, a nie nieuporządkowaną wyprzedaż; szczególną uwagę zwraca się na zabezpieczenie pozycji w randzie południowoafrykańskiej i peso meksykańskim. Wyniki wyborów w Brazylii mogą być kluczową zmienną.
Ceny krypto
Więcej


