
Marvell: Tumataas ang forward guidance, ito ba ay "kumpiyansa" o "pangangako lang"?

Idinaos kagabi (oras ng Silangan ng US, Oktubre 6, 2026) ng Marvell ang Investor Day sa New York, na pinangunahan nina Chairman at CEO Matt Murphy kasama ang mga miyembro ng executive team. Ito ang unang komprehensibong pag-update ng pangmatagalang gabay ng kumpanya mula noong ipinagpaliban ang 2025 Investor Day, at ito rin ang unang pagkakataon na naglatag ng target para sa Fiscal Year 2031.
Narito ang mahahalagang impormasyon mula sa Marvell Investor Day:
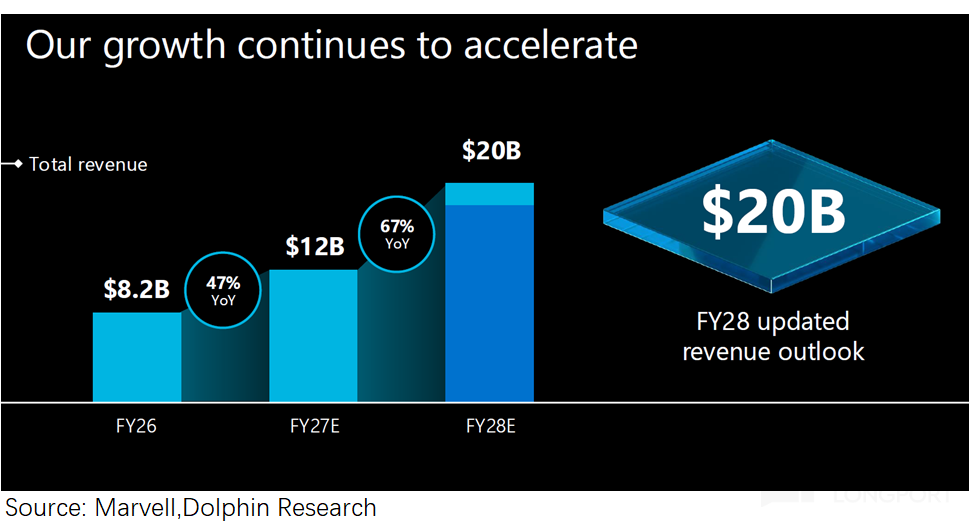
1. Malakihang pag-angat sa revenue guidance: Tinatayang kabuuang kita para sa FY2027 ay $12 bilyon (walang pagbabago);Inangat ang FY2028 total revenue target mula $18 bilyon patungong $20 bilyon, lampas sa inaasahan ng merkado ($18-19 bilyon), kung saan humigit-kumulang $18 bilyon ang magmumula sa data center。
Ang karagdagang $2 bilyon ay pangunahing hatid ng mga produkto para sa data center connectivity, kabilang ang interconnect, scale-up optics, at switching, at hindi ng mga custom ASIC,ibig sabihin, ang kontribusyon mula sa strategic partnership sa Google ay magpapakita ng aktwal na epekto nang pinakamaga-aga sa FY29。
Sa unang pagkakataon, nagbigay ang Marvell ng revenue forecast para sa FY2031, na tinatayang nasa pagitan ng $70–90 bilyon (market expectation $47-50 bilyon), target gross margin na 56-59% (market expectation 55-56%), Non-GAAP EPS target ng mahigit $30 (market expectation $20).
Ang ipinangakongreturn para sa shareholders:Habang lumilipas ang panahon, ang alokasyon ng kapital ay higit pa rin sa pagsuporta ng paglago, at nangangako ang Marvell napanatilihin ang pagbabalik ng mahigit 50% ng free cash flow sa mga shareholders sa pangmatagalang average.
Dating inaasahan ng merkado na ang paglago ng kumpanya ay babagal nang malinaw pagkatapos ng 2028, ngunitang ipinakitang napakataas na guidance ay nangangahulugan ng kumpiyansa ng kumpanya sa patuloy na mabilis na paglago mula 2028 hanggang 2030.
2. AI Data Center Outlook
1) Kita mula sa ASIC:Ang “iniwang palaisipan” ng Marvell sa huling financial report, ay sa wakas nabunyag na. Pagkatapos ng huling bahagi ng taon, inulit ng kumpanya ang gabay na “over double” na kita para sa FY2028, ngunit hindi nag-update para sa FY2029.
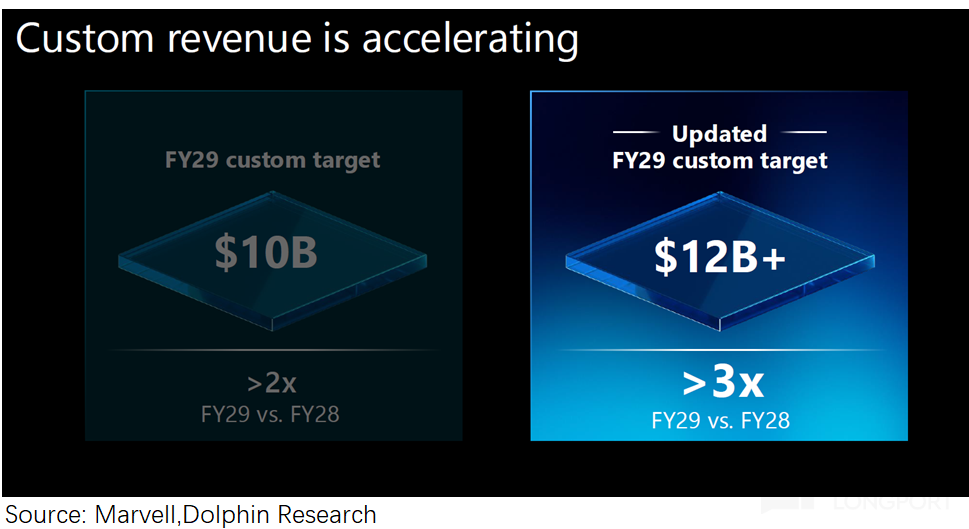
Itinaas ng kumpanya ngayong Investor Day ang FY2029 guidance para sa ASIC ng mahigit $12 bilyon, higit 3x kumpara sa FY2028 na antas.Ang dating guidance ay $8-10 bilyon (Abril 2024) > $10 bilyon (Hunyo 2025).
Ang pagtaas sa guidance ay pangunahing idinulot ngpagkakataon sa XPU attach (mga semi-custom na produkto ng AI accelerators para sa network, storage, security, inference, atbp.), kabilang ang epekto ng strategic agreement sa Google noong Agosto.
2) Pangmatagalang Pananaw sa AI :Ang super-inaasang outlook para sa FY2031 na ibinigay ng kumpanya,ay dulot pangunahing ng pagtaas ng pangmatagalang pananaw ng AI data center business.
Ayon sa median para sa FY2031, inaasahan ng kumpanya na angkita mula sa interconnect ay nasa $37.5 bilyon, custom ASIC sa $30 bilyon, switching at storage nasa $10 bilyon, telecom at iba pa nasa $2.5 bilyon, kung saan ang interconnect at custom ASIC ang mga pangunahing bahagi ng kumpanya.
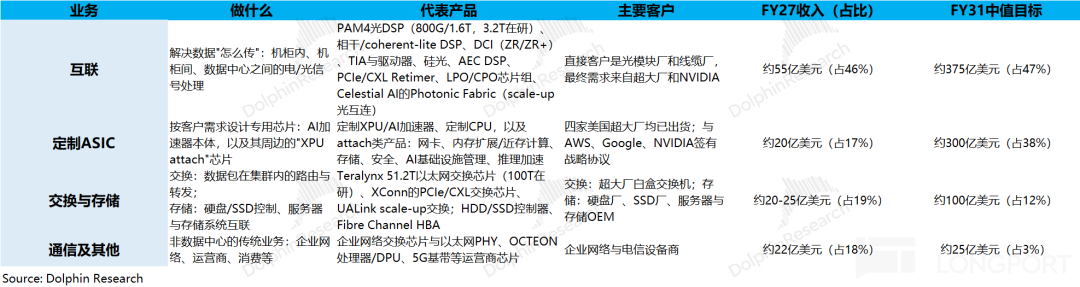
① Sa mga ito, ang pinakamabilis ang paglago ay ang custom ASIC business,Inaasahan ng kumpanya na ang 5-year CAGR mula FY2026 hanggang FY2031 ay aabot sa 75-85%, mas mataas kaysa sa kabuuang revenue growth ng kumpanya, na magtutulak sa bahagi ng custom ASIC revenue mula 17% papuntang 38%.
Dahil nagbigay na ang kumpanya ng $12 bilyon custom ASIC revenue guidance para sa FY2029 (taas ng $2 bilyon kontra sa dati),ito ay nangangahulugan na ang incremental mula FY2029 hanggang FY2031 ay sasampa ng $18 bilyon (na may 2-year CAGR pa ring umaabot ng 55%), at ang tunay na large-scale rollout kasama ang Google ay pagkatapos pa ng FY2029.
Kapansin-pansin, ayon sa tinatayangKabuuang Market Value (TAM) ng custom ASIC ay aabot sa $235 bilyon hanggang 2030 (na halos tumutugma sa FY2031), at ang bahagi ng Marvell (na $30 bilyon) ay nasa 13%, mas mababa kaysa sa dating target ng kumpanya na 20%.
Ibig sabihin, pinalaki nang husto ng kumpanya ang outlook para sa kabuuang laki ng merkado ng custom ASIC. Sa AI conference noong Hunyo 2025, tinataya ng kumpanya na aabot ng $55.4 bilyon ang market space ng custom ASIC pagsapit ng 2028.
At base sa bagong outlook ng ASIC market (5-year CAGR 55%), ang market space ng custom ASIC sa 2028 ay higit na lalagpas sa $120 bilyon, higit doble ng dating inaasahan, at isang positibong signal sa buong ASIC value chain.
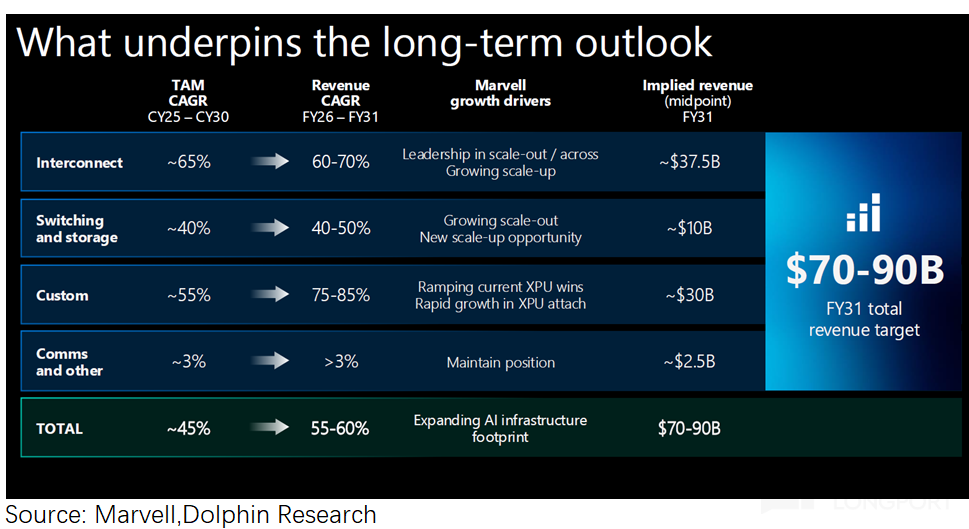
② Interconnect business: Ang pangunahing negosyo ng kumpanya at ang kasalukuyang pangunahing pinanggagalingan ng mataas na paglago.Ang inangat na $2 bilyon na revenue guidance para sa FY2028 ay pangunahing nagmumula sa kontribusyon ng interconnect business.
Ayon sa pananaw ng kumpanya para saTAM ng interconnect market hanggang 2030 ay aabot sa $65 bilyon, kung kaya ang $37.5 bilyon sa FY2031 (o 2030) ay halos 58% ng market share.Dahil kasalukuyang nasa 60% ang bahagi ng kumpanya sa interconnect market, ang inaasahang 5-year CAGR ay halos tumutugma rin sa 65% CAGR ng kabuuang interconnect market.
Ang interconnect business ang pangunahing pinagmumulan ng incremental sa maikling panahon at pundasyon sa higit 50% 5-year CAGR ng kabuuang kita ng kumpanya.
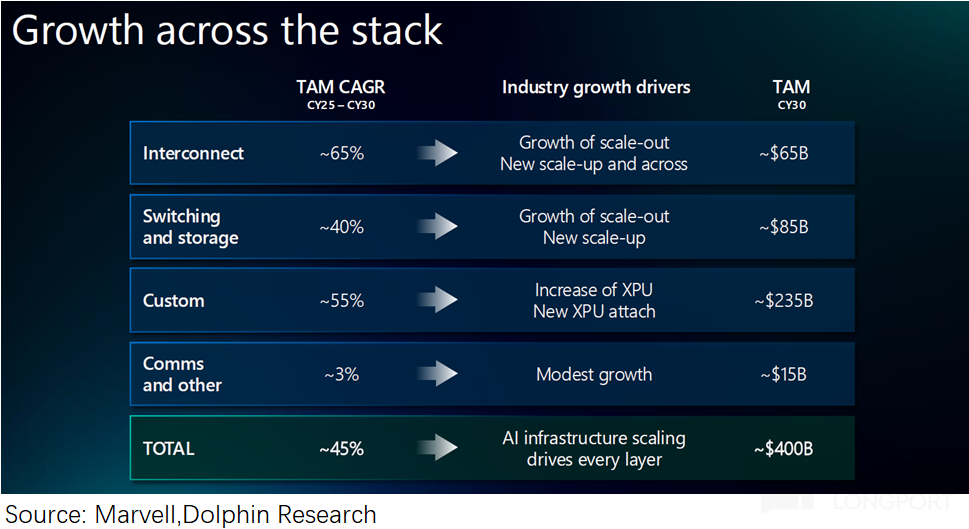
Ayon sa outlook ng Marvell, pagsapit ng 2030 (o FY2031), ang bahagi ng kumpanya sa segments ng interconnect business ay 58%, habang ang bahagi sa switching at storage, custom ASIC ay nasa 12-13%.
Makikita rito ang posisyon ng kumpanya, kung saan sainterconnect market ay "monopoly-level" ang katayuan, habang saswitching, custom ASIC market, ay "challenger" ang papel.
Sa panig ng interconnect, ang pagpapanatili ng 60% share bilang “monopoly-level”, may nakatagong dalawang pag-asa ang kumpanya: Una ay tuloy ang advantage ng DSP sa 1.6T/3.2T cycle kontra Broadcom; ikalawa ay sa pagsulong ng optics papasok sa rack (NPO/CPO), ang value ay hindi makukuha ng mga fab, switch chip makers, at GPU makers.
3. Kabuuang Pagsusuri
Agad na nagbigay ng outlook para sa FY2031 ang Marvell management sa Investor Day, na nagpapakita ng kumpiyansa sa patuloy na mabilis na paglago ng AI data center.Partikular na binanggit ang interconnect at custom ASIC bilang core business na tatabo ng 60-70% at 75-85% 5-year CAGR. Dati, inaasahan ng merkado na babagal ang paglago pagkatapos ng FY2029, pero malinaw na ipinahayag ng kumpanya na “mananatiling mabilis ang paglago.”
Dahil sa positibong outlook na ito, kailangang i-update muli ang pagtatasa sa halaga ng kumpanya. Sa ilalim ng medyo mataas nadiscount rate na 14% at terminal growth na 3%, maaaring umabot sa $400 bilyon ang DCF value ng Marvell, o $450 per share.
Gayunpaman, ang nasabing DCF ay umaasa sa pagiging totoo ng inilahad na outlook ng kumpanya.Pagdating ng FY2031 (o 2030), may apat na taon pang natitira, at maraming maaaring mangyaring hindi inaasahan (tulad ng pagtigil ng AI cycle, macro events, atbp.).
Sa mas maikling paningin na dalawang taon, ang dagdag na impormasyon na ibinigay ng Marvell sa Investor Day ay:
① FY2028 guidance na itinaas ng $2 bilyon, pangunahing mula sa interconnect business;
② FY2029 custom ASIC guidance na tumaas ng $2 bilyon patungong $12 bilyon, at malalaking incremental at “malawakang implementasyon ng Google partnership” ay magsisimula pagkatapos ng FY2029.
Sa madaling sabi, positibo ang outlook ng Marvell para sa Investor Day na ito,ngunit higit na mahigit ang itinaas para sa panahon pagkatapos ng FY2029, at kaunti lang para sa FY2027-2029; ang higit na paglago ay pagkatapos ng FY2029.
Dahil sa hindi tiyak para sa panahon pagkatapos ng FY2029, hindi ganap na tatanggapin ng merkado ang outlook para sa FY2031 at mas magtitiwala sa FY2028-2029 guidance.
Sa pangkalahatan, malinaw na ipinahayag ng Marvell sa Investor Day na ito ang kumpiyansa ng management team, ngunit nakatuon ang karamihan sa pagtaas ng forecast sa bandang huling bahagi ng FY2026 hanggang FY2031.
Mas mahaba ang panahon, mas malaki ang hindi tiyak. Para sa dalawang taong FY2027-2029, maliit lang ang pag-angat, at ito ang mas pinaniniwalaan ng merkado.
Para sa Investor Day ng Marvell, mas gustong maniwala ng merkado sa pre-2029 guidance, at may “tandang pananong” pa rin para sa malayong FY2031 projection.
- WAKAS -
Hindi madaling gumawa ng artikulo, pindutin ang “Ibahagi” upang bigyan ako ng kaunting lakas~
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang tibay ng ekonomiya ng Estados Unidos ay nagpapalakas ng perspektiba ng maliliit na kumpanyang pampinansyal; inaasahan ng Wall Street ang pagkakataon para sa pagsigla.
Sinabi ng Bangko ng Amerika na para sa mga small-cap stocks na lubos na nakasalalay sa ekonomiya ng Estados Unidos, ang industriya ng pagmamanupaktura ang pinakamahalagang macro indicator sa kanilang relatibong performance. Ayon sa pinakabagong datos, ang industriya ng pagmamanupaktura ng Estados Unidos ay patuloy na lumalago sa loob ng siyam na magkakasunod na buwan, na siyang pinakamahabang panahon ng paglawak mula noong 2022.
Pagsilip sa US stock market | Lahat ng tatlong pangunahing stock index futures ay bumagsak, Brent oil muling lumampas sa $100, 30-taon US treasury yield umabot sa pinakamataas mula 2002
Ang tatlong pangunahing index ng stock futures ng US ay sabay-sabay bumaba.

Mga presyo ng crypto
Higit pa


