
10年債券利回りが24年ぶりの高水準となり金価格を抑制、ストラテジストは金の長期的な価値保全の論理は揺るがないと述べる

Huitongネット10月6日報道—— 米国10年国債利回りが5.32%に上昇し、24年ぶりの高値となりました。固定収入型商品の利回りが向上し、短期的には現物ゴールド価格が抑制されています。YieldMaxチーフストラテジストのMichael Khouwは、高金利が資産の代替効果をもたらす一方で、ゴールドの価値保全の根本的な論理は変わっていないと述べました。インフレは持続的な性格を持ち、その根源は米国の財政問題にあります。金価格の調整やボラティリティの低下は長期資金を呼び戻す可能性があり、ゴールドは依然として優れた分散投資資産だとしています。
10月1日、10年米国債の利回りは5.358%まで上昇し、24年ぶりの高水準を記録しました。キャッシュと固定収入型商品が魅力的な利回りを提供する中、債券利回りの上昇はゴールドと直接的に競合しています。しかしマーケットストラテジストたちは、継続的なインフレが法定通貨の購買力を浸食し続けるため、ゴールドへの投資の根本論理は依然として成立すると見ています。
高利回り資産への資金分流、短期金価格は重圧
YieldMaxチーフストラテジストのMichael Khouwは、高金利は短期的にはゴールドを抑制し、投資家は元本によって安定した利回りを得ることができるため、ゴールドの魅力が薄れると指摘します。彼は「金価格が抑制されるのは驚きではありません。利子率が十分に高い水準になると、投資家は実質利回りを正確に計算しないかもしれませんが、これは実物資産にとってマイナス影響を与えることになります」と語りました。
Khouw氏はまた、投資家がインフレ調整後のリターンを正確に計算しなくても、高利回り資産の魅力を感じることができると述べました。マネーマーケットアカウントや他の流動性の高い商品の利回りが約5%に達し、キャッシュフローを必要とする投資家にとっては極めて魅力的な収益となっています。彼は「利子率自体が実質的価値をもつことで、代替効果が生まれます。投資家がリターンを精密に計算したかどうかは関係ありません」と話しました。
インフレは長期的に存在、ゴールドによる価値保全の基盤は不変
Khouw氏によれば、固定収入型商品の競合があったとしても、投資家がゴールドを保有する根本的な理由は消えません。投資家が貴金属を購入するのは、法定通貨の購買力が長期にわたって減少することを理解しているからです。インフレは貯蓄に対する隠れた課税に等しく、これにより価値を維持できる実物資産への需要が生まれます。彼は「投資家がゴールドを購入するのは、米ドルや各種法定通貨が価値保存の手段ではないこと、購買力が継続的に希薄化されることを理解しているからです。彼らは自身の実際の購買力が徐々に失われることをぼんやりと察知し、実物資産でヘッジしたいのです」と述べました。
Khouw氏はさらに、今回の利子率上昇は、過去の政策対応の遅れによって生じた市場の不均衡を修正しているものだと指摘しました。数年前からインフレの継続性は明らかだったにもかかわらず、政策当局は一時的な現象と断じていました。現在の物価環境は構造的に変化しており、インフレの中心値は市場が以前予想していたよりも高くなるでしょう。彼は「5年前にはインフレの現実を示す十分な証拠がありましたが、4年前には当局が依然としてインフレは一時的だと主張していました。新たなインフレ環境は2%以下に戻ることは難しく、おそらく3%以上を維持するでしょう。市場はこの現実を織り込み始めており、金価格はそれゆえに調整しましたが、根本的な核心問題は変わっていません」と述べました。
財政問題こそ根源、ゴールドは依然として優れた分散資産
米国債の高利回りは市場のインフレ懸念を反映していますが、Khouw氏は高い国債利回りの背後にはより深刻な財政問題があると考えています。金融政策はインフレ圧力に対して受動的に対応しているにすぎず、根本的な問題は政府支出と財政政策にあります。米国の財政状況が大きく改善されて初めて、インフレと金利の見通しは転換する可能性があります。もし財政の調整がなければ、インフレ圧力は収まりません。
彼は同時に、最近の金価格の調整やボラティリティの正常化により、長期投資家は再びゴールド市場に注目すると指摘します。ゴールドはもともと高いボラティリティを持つ投機商品ではなく、穏やかな相場展開は長期安定資金の貴金属セクターへの回帰を後押しします。
YieldMaxの投資ポートフォリオは継続的に貴金属および鉱業株式を組み込み、それを重要な資産分散手段としています。彼は「
結論
総括すると、短期的な米国債高利回りのもたらす代替効果が金価格を抑制し、資金は高リターンの固定収入型商品に流れています。しかし構造的なインフレや米国財政のリスクが法定通貨購買力を蝕み続けているため、ゴールドの価値下落ヘッジや分散効果という長期的な価値は根本的に変わらず、むしろ短期的な調整は長期投資家の参入を促進する可能性があります。
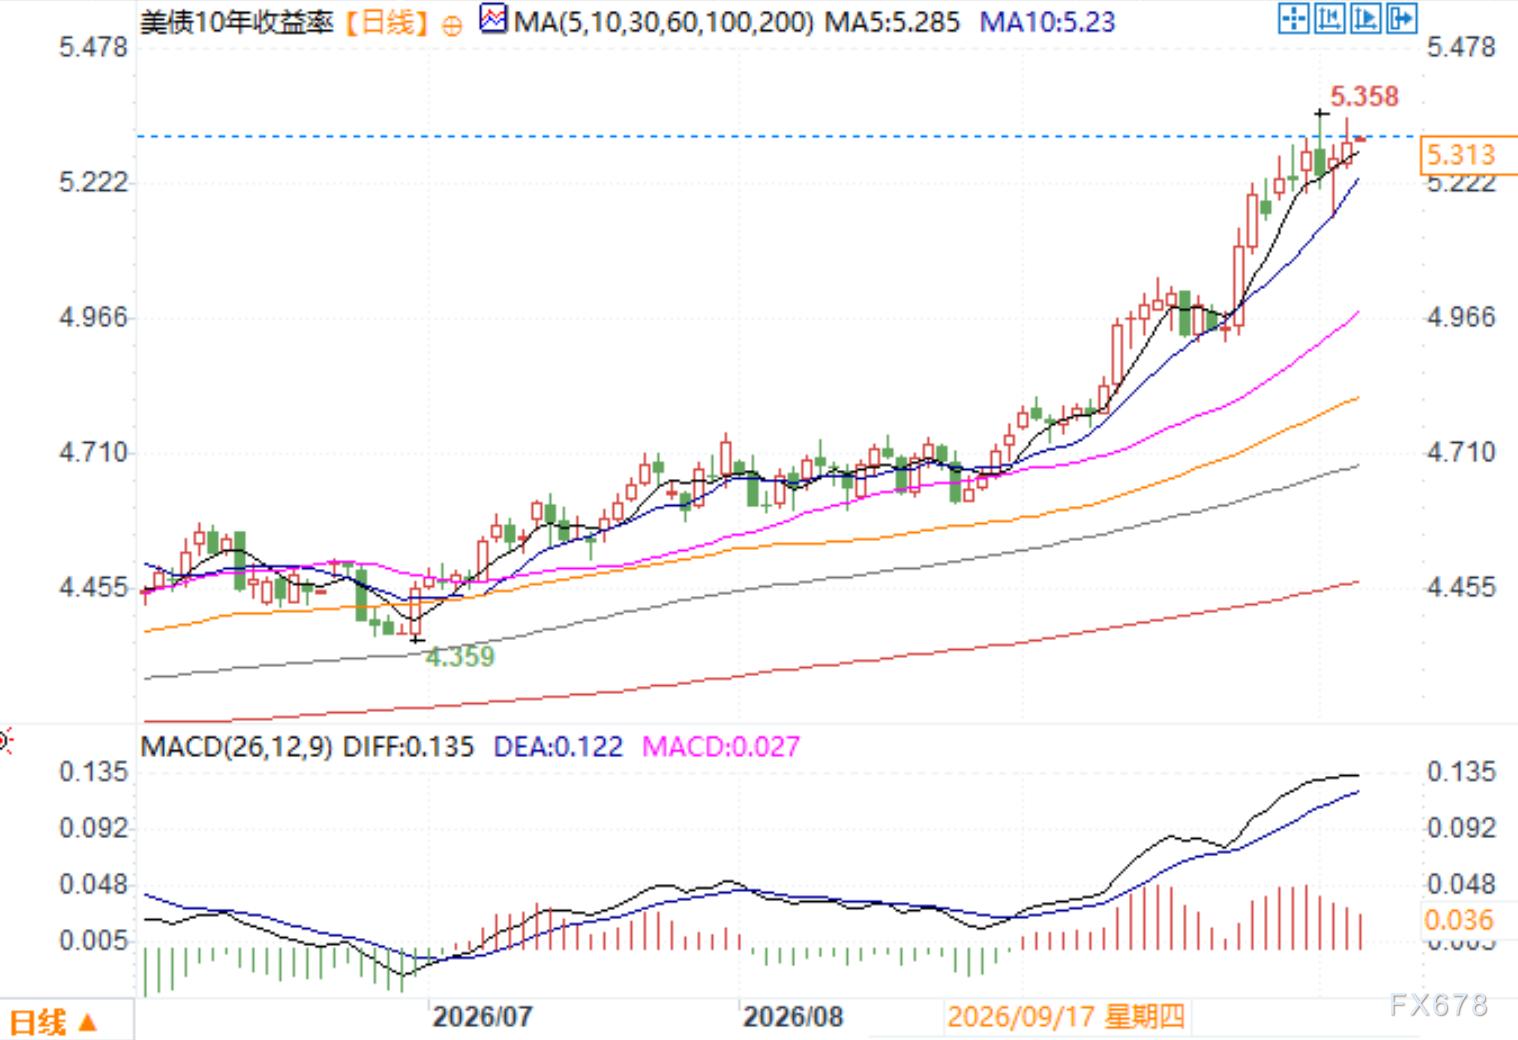
10年米国債利回り日足チャート 出典:Yi Huitong
東八区10月6日9:34 10年米国債利回り 5.313%
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
TSMC(TSM.US)は決算発表前にゴールドマン・サックスから強気評価を受け、AIの強い需要により成長が2027年まで続くと予想、株価には依然約40%の上昇余地
ゴールドマン・サックスが最近発表したレポートによると、TSMCの力強い業績成長は2027年まで続く見込みであり、長期的な需要を支えるために資本支出も徐々に増加するとされています。
インフレーションと雇用の展開、米国の中立金利は高水準で推移する可能性

マクドナルド(MCD.US)、米国で集団訴訟に直面!AI価格設定システムを使用し、メニュー価格を不正操作したとして告発
マクドナルドはシカゴの連邦裁判所で集団訴訟に直面しており、同社が人工知能(AI)による価格設定システムを利用して、フランチャイズ店と直営店の間で違法にメニュー価格を操作していたと指摘されています。
債券市場が石油の物語を支配する時:10年米国債利回りとWTI原油の連動が過去35年で最高水準に
暗号資産価格
もっと見る


