
債券市場が石油の物語を支配する時:10年米国債利回りとWTI原油の連動が過去35年で最高水準に

7ヵ月にも及ぶ戦争が続き、世界で最も重要な石油輸送路が度々脅かされている状況下で、原油オプション市場は異常なシグナルを発している—その価格付けの論理がもはや供給ショックを中心にしておらず、債券市場の苦痛を中心に回っているのだ。
Goldman SachsのFICCおよび株式大口コモディティチームのアナリストIsabel Blazeの最新レポートによれば、Brent原油オプション市場では明らかな「ミスマッチ」が現れている:プットオプションのスキューが大幅に上昇し、一方でコールオプションのスキューは戦争前の水準を下回り、両翼の価格づけが大きく乖離している。
同時に、Goldman Sachsの他のトレーダーは、WTI原油と10年米国債利回りとの相関が過去35年で最も高い水準に達し、一方株式と利回りの相関は1960年以来最も負の水準に下落していると指摘している。この連動の枠組みは、市場の原油価格動向の理解フレームワークを再構築しつつある。
この構造的転換の市場への直接的な意味はこうだ:原油の上昇リスクにほとんど誰もヘッジをかけておらず、マクロ投資ポートフォリオが金利変動へのエクスポージャーを原油ポジションで暗黙的に伝送しているのだ。もし地政学的状況が再度悪化すれば、原油価格と債券市場でダブルのショックを生む可能性がある。現在、10年米国債利回りは5.32%の高水準にあり、MOVE指数も戦争勃発初期の水準まで回復している。
本来両翼ともに買われるはずが、片翼のみが値付けされる
現物市場から見れば、供給の逼迫は9月初旬のピークから明らかに緩和している。Goldman Sachsのレポートによると、より多くのタンカーがホルムズ海峡を通過し、東西パイプラインは攻撃前の生産能力に回復、Yanbuからの輸出量も再開し、市場は季節的な需要減少期に入っている。これらの要因は価格を下押しし、両方向均衡のボラティリティカーブをもたらすはずだった。
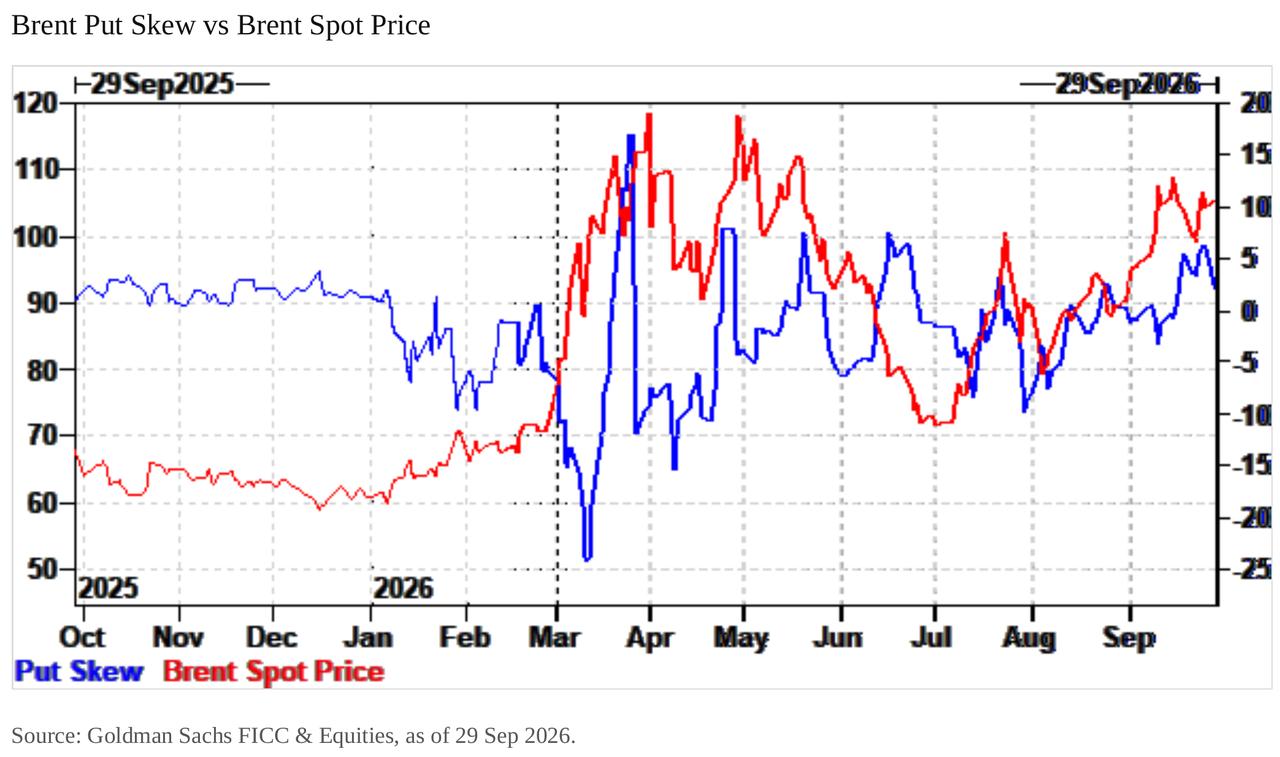
しかし、オプション市場は異なる様相を示している。Goldman Sachsのデータによれば、Brentプットオプションのスキューは夏の高値まで回復し、25デルタ・リスクリバーサルの指標もゼロ近くへ滑り戻り(9月29日時点で0.012)、2025年秋の戦争前の平穏期とほぼ同水準となっている。換言すれば、パリティ(同価値)には戦争プレミアムがある一方で、コールオプションの価格付けは戦争前へ—両者間に明らかな矛盾が存在している。
原動力は供給ではなく債券市場にあり
金融系投資家は原油の方向性エクスポージャーを買い入れており、その原動力は供給ショックへの懸念ではなく、金利変動によるポートフォリオ損失にある。
Goldman Sachsはレポートでこう記している。「我々の判断では、この新たな資金フローは金利変動によるポートフォリオの痛みに起因するものである。多くのマクロ投資ポートフォリオは危機が和らぐ時に良いパフォーマンスを示すが、原油価格が130ドルまで急騰すると大きな損失を被る。本質的に値動きの激しいシナリオで原油をショートしている。最近の激しい金利変動がこの痛みを原油の方向性買いへ波及させており、ショートカバーでも新たなプロテクション買いでも、価格動向は金利とより密接に連動している。」
このロジックはこう要約できる:典型的なマクロアカウントは債券ロングを持ち、平和をベットし、130ドル原油のテールリスクを暗黙的にショートしている。利回りが急騰した時、ロスカットは原油買いとなる。Goldman Sachsのチャートが示す通り、7月以降、Brent原油価格と10年米国債利回りはほぼ同時に動いている。
9月23日の「ミニ金利ショック」はこのフィードバックループを極限に押し上げた。バンク・オブ・アメリカのクレジットストラテジストのレポートによると、この日5年米国債利回りは1日で17bp跳ね上がり、2年ぶりの最大上昇幅を記録し、同時期にBrentも4%上昇した。これは、FRB議長Warshが2023年7月以来初の利上げを9月16日に発表してから1週間後で、翌日には利回りが数十年ぶりの高水準に達していた。
相関性に亀裂が入ったが、マクロポジションは未だ残留
注目すべきは、9月18日以降、WTI原油は約100ドルから約9%下落し90.80ドルとなる一方で、10年米国債利回りは約5.00%から5.32%までさらに上昇し、8月下旬以来のシンクロを破ったことだ。
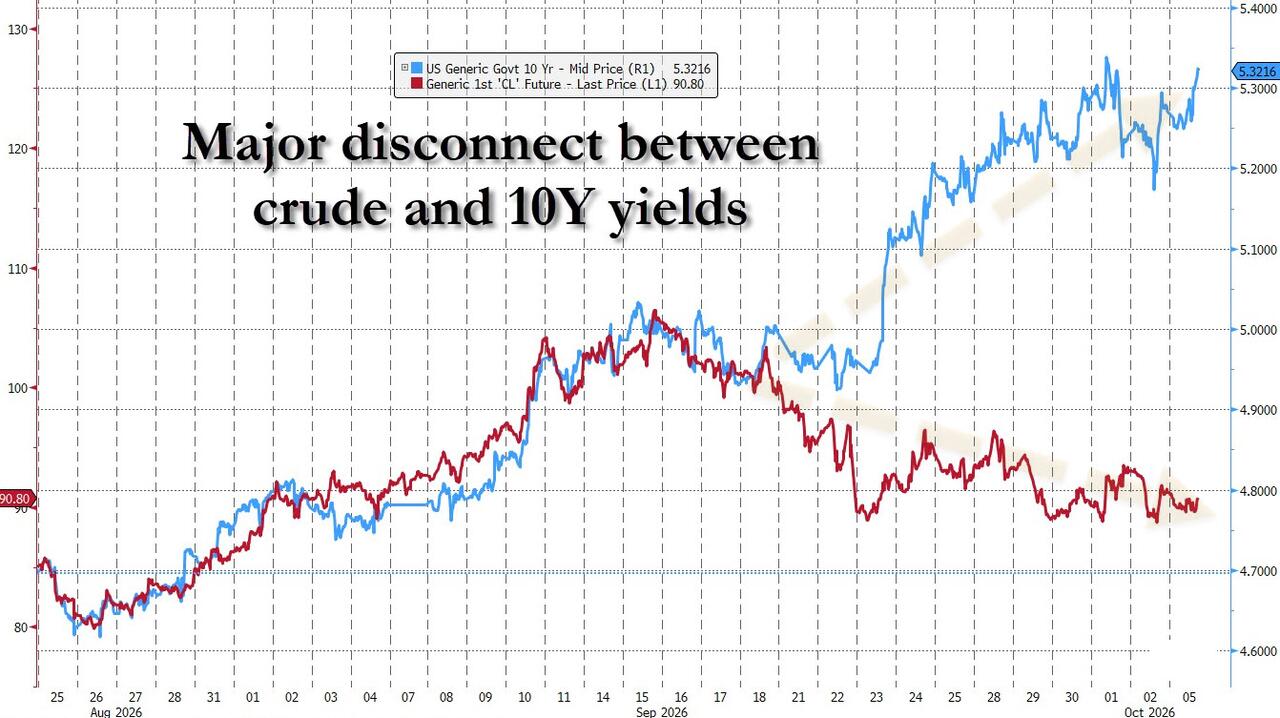
この乖離は一見Goldman Sachsの主張を揺るがすようで、実際そうではない。Goldman Sachsは、8月から9月中旬のシンクロ状態こそが記録的な相関を築いた基礎であり、金利の痛みをヘッジするために原油買いをしたマネーは関連ポジションをまだ保持していると指摘している。変化があったのは、金利のさらなる上昇に原油価格の追従が不要になったことだ。
バンク・オブ・アメリカ金利チームのMark Cabanaらによる「グローバル金利週報」でも同じ乖離が観察され、「金利変動とコモディティの相関が薄まり、より広範な市場インパクトが強まっている」と指摘している。また、フランス国債、ユーロ圏周辺国債券、および米国ハイイールド社債の利回り格差拡大にも注目している。換言すれば、債券市場は原油の「脇役」から「主役」へ格上げされた。
トレーダーはプットオプションを空売り、ボラティリティはスリープ状態
三重目の歪みは市場構造そのものから生じている。Goldman Sachsは、スポット原油価格は高止まりしているのにもかかわらず、インプライドボラティリティは軟調で偏りも大きく収縮していると指摘する。
レポートにはこう書かれている。「プットオプションが割高となり、コールオプションは割安となり、両者とも戦争前の水準を下回っている。市場には上方ボラティリティのニーズがほとんど存在しない。唯一実需があるのは、きわめて巨大なプットオプション買いであり、その結果トレーダーは構造的にプットを空売りし、反対側には集中したマクロな方向性買いが控えている。この構造的ショートが負のvanna効果を生み、市場上昇時にはトレーダーのショートが減りインプライドボラティリティが低下、市場下落時には逆にショートが増しインプライドボラティリティが上昇する。結果として、地政学リスクが続いているのにスポット・ボラティリティの負の相関メカニズムに引き戻されているのだ。」
要するに、今の原油取引はS&P500指数とそっくりになっている:価格が下落すればボラティリティが上昇し、上昇すればボラティリティは抑え込まれる。これは本来、供給ショック型市場のあるべき姿とは正反対だ。Goldmanのデータによれば、アットザマネーのインプライドボラティリティはいま50台の高水準だが、3月中旬の約150から3分の1に過ぎず、Brent油価は春の高値とほとんど変わらない。
原油ボラティリティは新たな「眠れるVIX」に
Goldman Sachsの2人目のトレーダーのコア見解は、原油ボラティリティが眠ったVIXの役割を果たし、MOVE指数だけが爆発的に上昇しているため、原油上昇が誰も価格をつけていないテールリスクとなっている、というものだ。
バンク・オブ・アメリカのデータによると、MOVE指数は9月に100へ上り、イラン戦争が3月に勃発して以来の最高値を記録。1ヶ月×10年インプライド利回りボラティリティも9月23日の金利ショック後に3月以来の高水準へ。
これは原油市場にとって極めて重要な意味を持つ:もしもGoldman Sachsの言う通り、マクロ系口座が構造的に130ドル原油のテールリスクをショートしており、そのスイッチがタンカーではなく金利でオンになるなら、局面再燃時には二重の打撃—原油そのもののショック+それによる債券売り—が発生する。そのリスクに誰もプロテクションを支払っていない現状なのだ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
東芝がHDDの生産拡大を発表した後、モルガン・スタンレーはむしろ弱気ではなく強気姿勢を強めた
モルガン・スタンレーの調査によると、市場は東芝の生産拡大規模を大幅に過大評価していることが判明しました。フィリピン工場の2年間で生産能力が倍増するとの計算は、年間成長率で約30%となり、業界全体の供給成長率と同程度ですが、需要の成長率には大きく及びません。さらに重要なのは、チャネル調査によるとseagateとwestern digitalともに生産拡大に追随する意向はなく、業界の価格設定にも緩みの兆候は全く見られません。
SOXは2ヶ月で11%急落した後、ゴールドマン・サックスが強気転換:「半導体セクターの黄金の底が来た?」
ゴールドマン・サックスは、フィラデルフィア半導体指数が過去2か月で11%下落した後、第3四半期の決算に向けて投資姿勢を積極的に転換すると発表しました。設備、ストレージ、アナログ分野を高く評価し、AMDなど12銘柄に「買い」評価を付与。一方、Armとテキサス・インスツルメンツについては弱気の見方を示しています。

TSMC(TSM.US)は決算発表前にゴールドマン・サックスから強気評価を受け、AIの強い需要により成長が2027年まで続くと予想、株価には依然約40%の上昇余地
ゴールドマン・サックスが最近発表したレポートによると、TSMCの力強い業績成長は2027年まで続く見込みであり、長期的な需要を支えるために資本支出も徐々に増加するとされています。
インフレーションと雇用の展開、米国の中立金利は高水準で推移する可能性

暗号資産価格
もっと見る


