
米国債は底打ちしたのか?ゴールドマン・サックス取引デスク責任者:長期債券は「依然として完全に買い手不在」

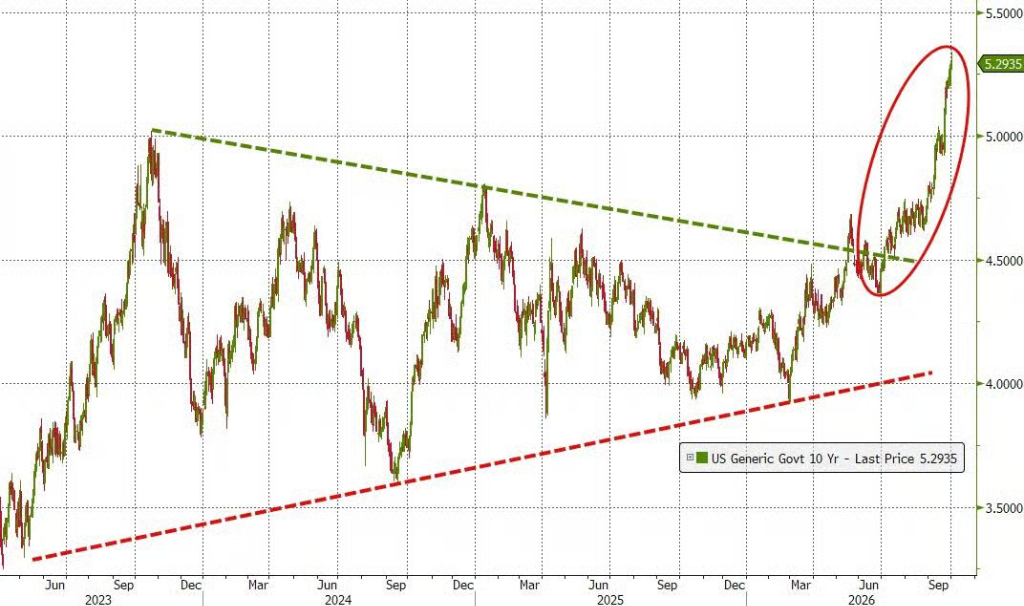
米国国債市場は複数の圧力が重なり合っています。長期国債利回りは継続的に上昇し、買いがなかなか形成されず、債券と株式の乖離もますます注目を集めています。
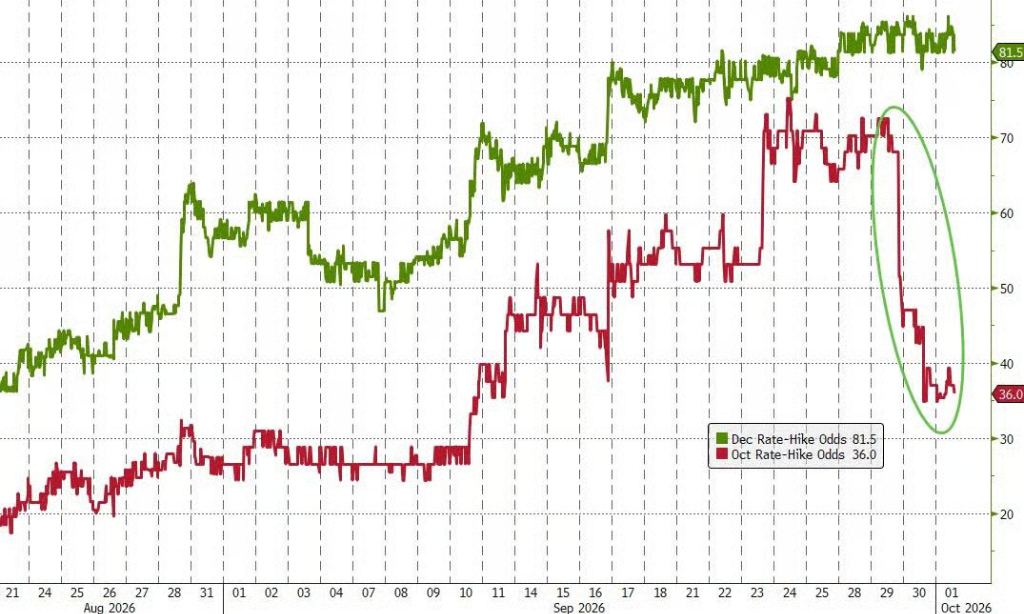
Goldman Sachsトレーディングデスクの責任者Rich Privorotskyは、長期米国債は「依然として全く注目されていない」と率直に語っています。最新のPCEデータが予想を下回り、10月の利上げの可能性をやや低下させたものの、これは長期国債の利回り動向にほとんど実質的な影響を及ぼしていません——短期金利の利上げ期待はすでにほぼ織り込まれており、現在本当の圧力はイールドカーブの遠端に集中しています。
同時に、長期国債のボラティリティ期待も短期金利市場の不安とは明らかに乖離しており、Privorotskyは「この状態は早急に収束する必要がある」とまとめています。
利回りの急上昇は複数の過去データに基づく警告シグナルも点滅させています。BNP Paribas CIBのFlorian Rogerは、米国10年国債利回りが5.5%という水準を株式市場に実質的な圧力をかける分岐点としており、「すでに目前まで到達しており、その時点で株式のバリュエーションは割高となる」と指摘しています。
BloombergマクロストラテジストのSimon Whiteは、投資家は表面的な割安感に惑わされてはいけないと警告し——米国債自体の過去の動きから見ると、利回りはまだ底を打っていないかもしれないと示唆しています。
長期米国債の買い手不足、債券市場の反発はまだ先
10年米国債利回りは5.34%まで上昇していますが、この水準でも明確な買いは入っていません。さまざまな観点から見ると、米国債のバリュエーションは一定の魅力を備えているものの、市場の様子見ムードが依然として支配的です。
BloombergマクロストラテジストのSimon Whiteの分析によれば、10年米国債利回りと米国名目GDPおよび10年独国債利回りの平均値で比較し、パンデミックおよび世界金融危機という特異な時期を除き、両者の過去の動きは高度に合致していますが、現在の米国債利回りは明らかにこの平均値を上回っています。
また、10年利回りは、世界各国中銀の利上げペース、イールドカーブ、原油価格、政策金利を総合して構築されたフェアバリューモデルからも60bps以上乖離しているにもかかわらず、海外・国内いずれも明確な買いは見られていません。
株式と債券の相対価値も同様のシグナルを発しています。過去12ヶ月の1株当たり利益利回りと10年米国債利回りの差で計測する株式リスクプレミアムは20年以上ぶりの低水準まで低下し、株式の債券に対する魅力が歴史的低水準であることを示しています。将来の利益で計算しても、この指標は2025年の歴史的な底値近くにあります。
Whiteは、期間プレミアムを除いた調整利回りでより公平な比較ができるが、この基準でも米国債に一定の魅力は残るものの、優位性は縮小していると指摘しています。
過去平均回帰から見ると、売られ過ぎにはまだ至らず
前述のバリュエーション指標が米国債の割安感を示しているものの、Whiteはさらにシンプルな分析フレーム——米国債の年間トータルリターンの過去平均回帰——を使って、より慎重なシグナルを示しています。
このフレームワークによれば、米国債の年間リターンは長期的に平均の周囲で変動し、下落局面では平均値を下回るオーバーシュートがしばしば見られます。現在、米国債の年間リターンはトレンド平均付近まで落ちているものの、過去データから見ると、必ずしもこれが底値とは限りません。過去50年以上のデータによると、直近6ヶ月のリターンが継続して低下し平均付近まで戻った状況では、約4分の3のケースでその3ヶ月後もリターンはさらに下落しています。
実質利回りの動きも同じ判断を裏付けています。今回の名目利回り上昇は主として実質利回りが主導しており、インフレブレークイーブン利回りは相対的に穏やかです。Whiteが構築した10年実質利回りの先行インジケーター(余剰流動性、世界中銀の利上げ度合い、米連邦準備制度理事会(FRB)の政策金利などを総合)が示すところによると、実質利回りにはまだ更なる上昇余地があります。この指標は3〜4ヶ月先行して実質利回りを示唆します。
財政圧力と流動性リスクは無視できず
潜在的な買い手が参入する前に、米国の厳しい財政状況に直面する必要があります。
主要な新興国・先進国の中で、米国の財政赤字のGDP比率はブラジル、ポーランド、ハンガリー、コロンビアに次ぐ世界でも上位です。金利支出を除外した場合も、米国の基礎的財政赤字はイギリスと並んで世界首位にあり、財政圧力は無視できません。
利回り上昇が続くことで、市場リスクもセルフエンハンスされる可能性があります。利回りの上昇はボラティリティを押し上げ、証拠金要件や国債のリスクエクスポージャー限度にも影響し、過去にはボラティリティ上昇とともに国債市場の流動性悪化がたびたび観測されています。
Whiteはさらに、10年利回りが5.25〜5.50%以上の水準で持続するとき、米国債と株式の相関性は過去において一貫してプラスへ転じることが多く、そのため米国債がポートフォリオのヘッジ手段としての需要がさらに弱まると指摘しています。
政府介入期待は高まるが、買い理由にはならず
複数の圧力のもと、市場では政策介入の期待も高まっています。米財務省は今週、JefferiesのチーフマーケットストラテジストのDavid Zervosをアドバイザーに起用したことが伝えられており、これは偶然ではないと見られます。Zervosはインタビューで、財務省が債務の期間管理のイニシアチブを再び握ろうとしており、「その進展を注視する必要がある」と強調しています。
しかしWhiteは、政府の介入期待はショートポジションのリスクを強めるものの、十分な買い材料にはならないと指摘します。市場が政府による「底入れ」期待を持つと、ショートもロングも積極的に取りにくいジレンマに陥る可能性があり、投資家は引き続き警戒を要します。
現在の米国債市場のコアなジレンマは:バリュエーションは改善しつつあるものの、テクニカル、財政、流動性面の複数の制約が依然として解消されておらず、利回りが本当に底に近づいたかどうかは、さらなる確認が必要な状況です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
公開から23日で一般消費者向けAgentを爆発的にヒット!モルガン・スタンレーが「Museの6つの注目点」を徹底解説
モルガン・スタンレーは、Museは短期的にはユーザーの増加に注力すべきであり、長期的には消費取引、企業向けサービスおよびAPIを中心に事業化が期待できると考えています。高額な計算能力コストはプレッシャーであると同時に競争の障壁となり得ますが、Metaの現有CPUの備蓄はさらなる拡大を支えるのに十分です。同時に、Amazonとの提携はAgentのEC入口に影響を与え、企業市場は新たな収益源を提供します。現在の評価額には既に一部の期待が織り込まれており、今後のキーは依然として事業化の実現にあります。
AIブームが「資金調達カットライン」の試練を迎える?ウォール街の著名ストラテジストが警告:ドルと米国債利回りが天井に達しなければ、リスク志向は回復しにくい
米国銀行のマイケル・ハートネット氏は、ドルの最近の急騰がピークに達する兆候が現れるまで、投資家はリスクの高い取引を避けるだろうと述べています。このストラテジストはレポートの中で、市場の混乱は債券利回りが20年以上ぶりの高水準から低下するまで続く可能性があるとも指摘しています。彼は投資家に対し、「下落時に買う」ことで大きく打撃を受けた資産を購入し、ポートフォリオでは債券の比率を高めることを勧めています。
9月の新規雇用者数は9万人に減少すると予想:今夜の米国雇用統計の本当の「爆点」は、8月のデータが大幅に下方修正されるかどうかにある
ウォール街は、9月の新規雇用者数が9万人に減少し、失業率が4.1%で維持されると広く予想している。8月の強いデータは主に異常な季節要因によるもので、その修正幅が9月データの強弱感を直接左右する。最近のFRB当局者の発言により、10月の利上げ確率は25%まで急減し、市場の焦点は長期金利に移っている。現在、システムファンドは約3900億ドルのグローバル債券ショートを保有しており、雇用データが予想外に大きく悪化した場合、市場の大きな動揺を引き起こす可能性がある。
個人投資家による買い注文が「大幅な縮小」を見せる!Morgan Stanleyの資金フローがNVIDIA、SanDiskの逆行吸収を明らかにし、米国債ETFが再び個人投資家の視野に戻る
個人投資家は、株式の選択を少数のハッシュレート、ストレージ、および大型テック銘柄に集中させています。一方、債券市場では明確な動きが見られ、長期米国債価格が下落し、利回りが高止まりする中、長期国債ETFは当週2億6000万ドルの純買付を記録しました。

暗号資産価格
もっと見る


