
マイクロン幹部:ストレージがAIの上限を決定し、実質的な新規生産能力は2028年以降になる

AIブームがデータセンターからエッジやロボティクス分野へ拡大する中、Micronの幹部は、ストレージがAI性能の上限を決定する最も重要なボトルネックになっていると警告しました。また、新規生産能力の構築サイクルが非常に長期かつプロセスが極めて複雑であることから、業界の需給バランスの不均衡は少なくとも2028年以降まで実質的な新規供給の解消が見込めないと述べています。
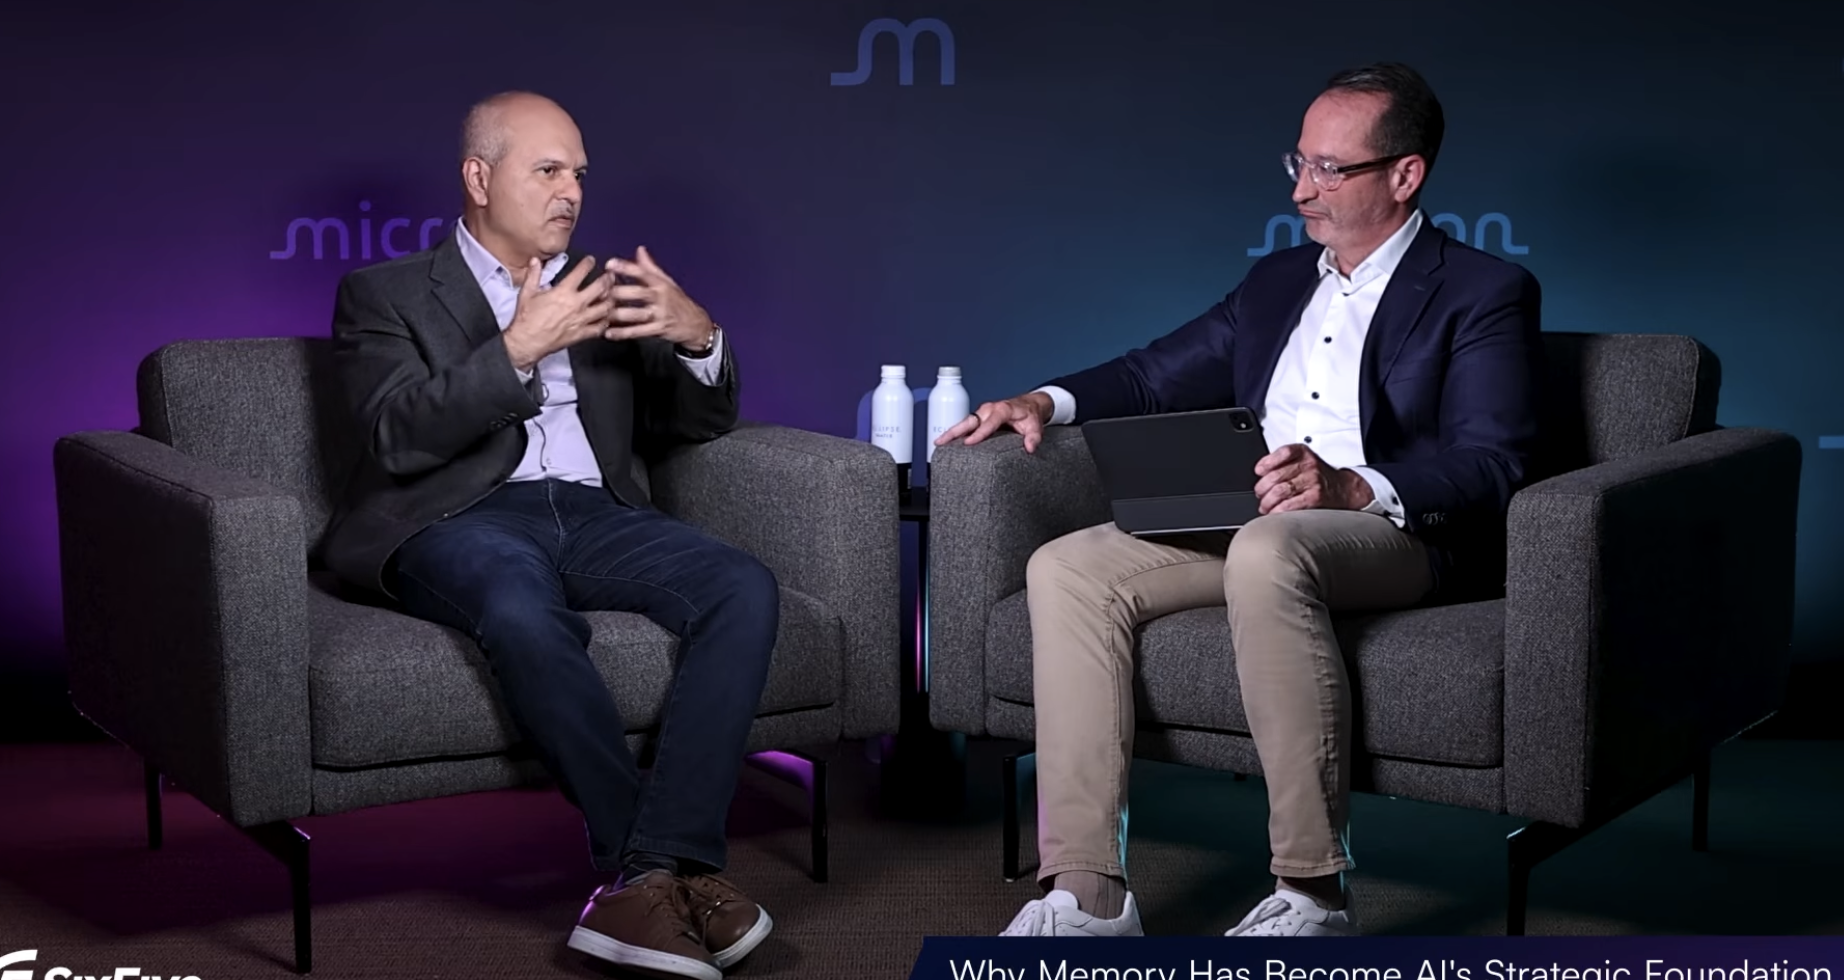
9月15日、Six Five Summit 2026半導体フォーカスフォーラムにて、MicronのCEO上級顧問Sumit Sadana氏がアナリストのPatrick Moorhead氏のインタビューを受け、AI時代におけるストレージ業界の需給構造、資本支出計画、今後の主要成長市場について詳細に語りました。
この1年で、テクノロジー業界全体がストレージに対する認識を根本的に再構築しました。その背景には、計算力(コンピューティングパワー)がもはやAIシステム能力を測る唯一の指標でなくなったという事実があります。インタビューの中でSadana氏は現行のAIハードウェアの基本的なロジックを鋭く指摘しています:「今日のAIシステムの性能は、まずメモリサブシステムのパフォーマンスとメモリ容量によって決まります。この2点がAIサブシステムの性能レベルを本当に左右するのです。」
彼はさらに、AIモデルはメモリ上に保持される必要があり、膨大なデータがメモリ間で頻繁に転送されるため、プロセッサとメモリ間の帯域幅が性能の主なボトルネックとなっていると説明しました。一方で、ストレージ市場は長年にわたる構造的な不均衡に直面しています――1990年代初頭には20社を超えるDRAMメーカーが存在していましたが、現在ではごくわずかしか残っていません。一方で、現在プロセッサを設計している企業は20社を超えています。この「少数対多数」のファネル型供給構造が爆発的なAI需要を前にストレージサプライチェーンを非常にもろいものにしています。
設備投資の急増、本格的な新規供給は2028年以降
需要と供給の巨大なギャップに直面し、技術転換によるビット成長だけでは市場の要求を満たせなくなりました。業界全体が「新たなクリーンルームとファブ建設」という重厚長大型の拡張サイクルへ突入しています。
Micronは前例のない資本支出計画を始動しています。Sadana氏は「弊社の資本支出計画だけを見ても、2025年度は130億ドル強、2026年度には2倍に拡大、2027年度には450億ドルを超える見込みです。米国では投資額を2000億ドルから2500億ドルに増額し、スケジュールも前倒ししました」と明かし、米国アイダホ州、ニューヨーク州、台湾、日本、シンガポールなどで約20プロジェクトの拡張を同時に進めていると述べました。
しかし、遠い水は急ぎの喉を潤せません。半導体工場の建設はインフラ・規制手続き・技術者の深刻な人材不足に阻まれます。Sadana氏は明確なタイムテーブルの予想を示しました:「我々は、実際に意味のある新規供給が2028年にようやく徐々に解放され始めると考えています。ただしこれはまだ初期段階であり、本格的な能力増強は向こう数年でようやく勢いづくことになるでしょう。したがって、業界全体が新たな均衡点を見いだすまでには時間が必要です。」
生産能力の解放が遅れるもう一つの大きな理由が、ストレージ製造の天文学的な複雑さです。現在大きな注目を浴びているHBMを例にSadana氏は「正常に働くのはほとんど奇跡」と率直に語ります:「12層ものDRAMチップを積み重ね、最下層にはGPUと接続されたベースチップがあります。全体として極めて厳しい放熱と消費電力の課題に直面しています……1つのFABには約2000の工程があります。ウエハー生産開始から最終的に顧客に納品するまで、およそ5ヶ月かかります。」
“すぐ仕入れてすぐ売る”モデルから、「長期契約」&「高度カスタム」が新ビジネスモデルへ
極端な供給不足が、ストレージ業界のビジネスモデルの転換を後押ししています。従来のスポット取引やJEDEC規格準拠の汎用チップ時代から変化が進んでいます。
「弊社が締結しているのは複数年契約で、供給を約束する一方、顧客も需要の予測をコミットします。従来の1年単位の契約とは異なり、以前なら欲しい時に在庫さえあれば供給してきました」とSadana氏。「戦略的顧客契約」と呼ばれるこのモデルは投資回収率が極めて高く、FABの数年間にわたる設備投資の根拠を与えます。
さらに本質的な変化はR&D面での連携強化です。AIシステム内で消費電力やモデル処理速度などを差別化するため、顧客はメモリ設計を5〜7年単位の製品ロードマップに事前組み込みし始めています。Sadana氏は「こうしたモデルは協力関係をASICチップに近い形に変えつつあり、顧客は設計上より大きな主導権を持ち、かつ長期的な関係になる」と指摘します。
AIはエッジへ、ヒューマノイドロボットが最大の成長市場に
市場は一般的にデータセンター向けのAI需要に注目していますが、Micronはそれを出発点に過ぎないと考えています。AIがスマートフォン、PC(例えばユニファイドメモリアーキテクチャを採用したMac mini)、自動運転車に浸透するにつれ、ストレージ需要はあらゆるところに及びます。
未来への発展余地について、Sadana氏はロボット分野に注目し、データセンターに続く大規模需要の波になると指摘しました。
「ヒューマノイドロボットを考えてみてください。これは史上最大級の製品市場になります」とSadana氏は2030年代以降の市場展望で、エッジAIによるストレージ需要の爆発を強調。「ロボティクスの最も興奮すべき点は、1台ごとに膨大なデータ保存が必要なこと――1台のヒューマノイドロボットには数百GBのDRAMと数TBのNANDフラッシュが搭載される。それゆえ、DRAMとNANDの需要増加を強力に後押しします……ロボットは自立動作が必須で、都度サーバーへデータ送信していては駄目です。」
インタビューテキスト:
Sumit Sadana 00:00(UTC+8)
今日、AIシステムの性能はまずメモリサブシステムのパフォーマンスとメモリ容量で決まります。この2点がAIサブシステムの性能レベルを決定しています。2026年サミットへようこそ。
Patrick Moorhead 00:22(UTC+8)
AI時代が到来しました。メモリの重要性と戦略的意義は驚くべきものです。私は以前からメモリは重要だと考えてきましたが、AI時代を考慮すると得られる力は驚異的です――率直に言って、十分なメモリや適切なメモリがなければ、私たちの周囲の驚異的な事物はすべて成立しません。
Micronの今回のサミット参加を大変嬉しく思います。お会いできて嬉しいですし、戻ってきてくれてありがとう。ご招待いただき感謝します。本当に素晴らしいです。私はこの業界に35年います。消費者としてのメモリから、パートナーとして、そして今は分析会社でメモリ市場や関連分野を研究しています。私たちの成果は驚きです。昨年対話したとき、私はメモリを戦略技術と分類しました――自分でも称賛します。ただ、あなたにはもっと賞賛されるべきです、なぜなら実際に行動しているのはあなたで、私は側から話すのみです。でも今や、この見方はますます重視され、より多くの人が話題にしています。このAI時代において、この1年の変化で業界がメモリを重視するきっかけとなったのは何ですか?
Sumit Sadana 01:44(UTC+8)
AIがなぜこの変化を加速したのか?いい質問です。1年経ちましたが、この1年で世界で起こった変化は極めて大きいです。顧客目線で見ると特に。今、我々が直面しているのは、すべての市場分野で深刻なメモリの不足です。供給増強に最大限努めていますが、現状では需要に追いつくタイミングを断定できません。需要は持続的に増え続けており、各分野の顧客からのシグナルも年々増加しています。
顧客のメモリに対する見方が変化した理由はいくつかあり、まずは需給ギャップの大きさ、次にAIによる性能要求の高度化です。システムの最良性能の要因を考えれば、今やプロセッサだけではありません。メモリ性能、プロセッサとメモリの帯域幅、そしてメモリ容量全てが重要です。AIモデルはメモリ内に格納されるため、大量のデータがメモリ間で転送され、プロセッサとメモリ間の帯域が性能の主要なボトルネックになります。このため、顧客は製品ロードマップを再設計し、まったく新たなメモリ戦略を採ります。
Sumit Sadana 03:44(UTC+8)
今や、競争優位を得るためにはいかにメモリを設計するかが肝です。数年前のように誰もがJEDEC準拠の既製品メモリを使っていたのでは差別化は困難です。ですから現在、私たちは顧客と協力し、メモリ設計を数年単位のロードマップに組み込んでいます。顧客は今やいかに差別化するか、競争環境をどう変えるかにフォーカスしています。つまり、既存とは異なるアプローチでメモリを考え、Micronのような企業と機能設計を連携していくのです。
Sumit Sadana 04:31(UTC+8)
例えば、NVIDIAとのデータセンター向け低消費電力DRAM(LPDRAM)での協業は好例です。当社はこの技術をデータセンターに初導入し、長らく独占サプライヤーでしたが、昨今では他社も採用し始めています。低消費電力DRAMのメリット――高密度化、小型化、性能強化、そして消費電力の大幅削減――これはデータセンターにとって極めて重要、まさにその証左と言えます。
Patrick Moorhead 05:07(UTC+8)
今後五年、このような技術が隆盛していきます。なぜメモリへの関心がこれほど高まるのか説明する時、80年代末の大学講座を思い出しました。操作をRAM内に留めれば性能が向上する、というものでした。今は状況がやや異なりますが、メモリが多いほど成果も高く、しかもメモリが処理対象の近くにあるほど良い。メモリを外れた瞬間、速度低下が生じる。AI時代ではこれが大きな課題です。
興味深いことに、私のキャリアで九回のメモリサイクルを経験しました。OEM勤務やチップ企業勤務を経て、分析会社で15年。メモリは景気循環が極めて大きいです。他業界にも似た循環はありますが、メモリはかなりコモディティ化も指摘されています。あなたも1問目で少し触れましたが……
Sumit Sadana 06:17(UTC+8)
なぜAIがこの認識を根底から変えているのか?よい質問です。90年代初頭を振り返ると、DRAMは20社以上が関わる大きな業界でしたが、続く再編でメーカー数は減少。処理プロセッサ企業は当時ほんのわずかでしたが、今や20社を超えます。全プロセッサ設計会社を数えたら、すぐその数字になります。一方、DRAMメーカーはごく少数です。
AI設計やAIサブシステム設計を考える時、データセンターだけでなく――もちろん、データセンターもトレーニングと推論に分かれ、さらに推論も多様化しています。一部はSRAMで対応できますが、多くは依然DRAMに依存。このシステムで最大限のDRAM容量を設計しています。この傾向は自動運転車、産業機器、それにスマートフォンやPCにも波及しています。ユニファイドメモリアーキテクチャと相まってMac mini販売が好調で、“Open Claw”ムーブメントも起きています。結局、すべてはAIに起因します。
Sumit Sadana 07:50(UTC+8)
今、システム性能はメモリサブシステムのパフォーマンスと容量で決まり、AIサブシステム性能を左右します。だからこそ、メモリがシステム設計のコアになった以上、まったく新しい視点でメモリを考える必要があります。その結果生まれる問いが、いかにして差別化製品を素早く投入できるか?私は、この先のメモリビジネスはこれまでとは根本的に異なるものになると考えており、これはまさに以下の理念と密接に関わります……
Sumit Sadana 08:36(UTC+8)
業界全体がついに新規生産能力の必要性に直面し、これは驚きでした。AIドリブンの需要増加が極めて顕著だからです。技術進化によるビット成長だけでは今や追いつきません。ここ数年、技術進化だけで需要拡大に応えてきましたが、今やファブ生産量の大幅増が不可欠で、そのため新規クリーンルーム建設が欠かせません。既存拠点のスペースが枯渇しており――多くの企業が既にこの問題に直面しています――新拠点での同時に複数生産増強が求められており、工期も長大です。
これは非常に時間のかかるプロセスで、実際の課題――各地で異なる建設スピード、規制承認の迅速さなどにも左右されます。一からインフラ――電力・水処理場の建設、化学品供給等、FAB運営に欠かせないあらゆる基盤構築には長い時間が必要です。これが業界が直面している現実です。
Sumit Sadana 10:01(UTC+8)
ですから、私たちも他の企業も全力で努力していますが、現状ではまだ市場の需要には簡単に応えられていません。供給が需要に追いつくには長い時間がかかります。それは顧客行動にも大きな影響を与えています。
Sumit Sadana 10:27(UTC+8) この話題は戦略的顧客契約に関するものです。これらの契約は、私たちのビジネスモデルとビジネス手法を根本から変えました。複数年契約を結び、供給コミットメントを行い、顧客も需要予測を提供します。以前の一年契約とは異なり、昔は欲しいタイミングで有在庫なら納品できました。今は供給コミットメント契約が基本であり、投資リターン率が非常に高いため、複数年にわたる設備投資に回せます。
もちろん、これは知能型AI、つまりAI発展の次段階にはまだ触れていません。その後、物理型AIまで進展し、そこに次の巨大な需要の波が到来します。これらさまざまな需要波を観察すれば、彼らはお互いを置き換えるのではなく重複・促進し合っています。そこで課題となるのは、この巨大な実体サプライキャパシティをどうオンラインに載せ替えるかでしょう。
Patrick Moorhead 11:39(UTC+8)
この時期、これらの需要に応えるため、長期契約計画こそがメモリ戦略意義の高まりを示すものであると私は思います。「将来のキャパシティを確保できるよう長期契約する必要性」とだけ単純化されがちですが、実際は共同の計画策定が重要な意味を持っています。
技術的にも、多大な影響を受けましたし、エッジAIに触れてくれてうれしいです。Open Clawでも、クライアント分野の新設計――例えばメモリとCPU・GPUのバンド幅強化のための一体設計――クライアントPCのアーキテクチャは長い間かなり安定していました。超大規模データセンターについて話したいのですが、資本支出が集中し、モデル・アプリのイノベーションも多くここで起きていますが、自動運転やPC、ロボット、スマートエッジといった分野についてもお聞きしたいです……
Sumit Sadana 13:00(UTC+8)
メモリ需要はこれらアプリケーションに変化をもたらしているのか?はい、これは良い質問です。もちろん始まりはデータセンターでした。しかし私たちがAIの未来を考えるとき、それはデータセンターに留まりません。知能の波はグローバルにあらゆるデバイスに広がりエッジへ向かい、最終的にはすべてのデバイスに知能が浸透します。スマートフォン、PC、自動車、いわゆる第2次産業革命ともいえる段階で、世界中の企業に知能が分散していくのです。
Sumit Sadana 13:43(UTC+8)
あなたの個人デバイスも、職場や自宅のPC、スマートフォン、そして今後の新しい形態のデバイス――それらは従来のスマートフォンやコンピュータとはまったく異なる設計になるかもしれません。なぜなら、ネイティブAIデバイスの構築を考えた場合、従来の仕様とは違う発想が可能だからです。これが電池駆動デバイスでいかに消費電力を下げるかという課題にも関わります。いかにして性能を最大化し、クラウドを経由せずローカルデバイス上で価値を提供でき、小型で実行可能なモデルで実現するか――それがAIフロンティアです。
この模索は今後も続きます。ローカルで動作できるほど小型なモデルの性能は時間の経過でますます向上するでしょう。そうなればデータプライバシーとセキュリティの価値が高まります。消費者はこれを大変重視しています。自分とのあらゆるやり取りがクラウドにアップロードされないと消費者が信頼できる会社が新たなアプリケーションを生み、極めて大きな市場価値につながるでしょう。
Sumit Sadana 15:30(UTC+8)
自動運転の発展もAI技術の進化のおかげで急速に進展中ですが、次の最先端はロボットです。ヒューマノイドロボットを考えてみてください。これは人類史上最大規模のプロダクト市場になります。もちろん、これはある程度時間がかかりますが、いずれシンギュラリティが訪れ、人と会話するようにヒューマノイドロボットと会話し、その認知能力がほぼ区別できなくなる日も近づいています。彼らの物理的な能力も時間とともに高度化し、まさに革命的な成果となるでしょう。
初期段階では工場の自動化など、特定作業に限定した環境で適用されますが、最もチャレンジングなのは家庭環境など非構造的な環境への適応です。私は2030年代にロボティクスが巨大な成長ドライバーになると信じています。ロボティクスの最も魅力的な点は、1台ごとに膨大なデータ保存が必要なことです。1台のヒューマノイドロボットは数百GBのDRAMと数TBのNANDフラッシュを搭載し、DRAMとNANDの需要増加を非常に強力に促進します。多くの人は十分に理解していませんが、ロボットは自律運転の必要があり、毎回サーバーへデータを送るわけにはいかないのです。本当にその通りです。
Patrick Moorhead 17:25(UTC+8)
説明を聞いて、Micronがギガのレベルへ飛躍していることに改めて驚いています。この技術を発明するのは想像を超えます。しかしMicronといえばこれを覚えて欲しいとも思います。
AI時代の到来で、人々の視野も広がり、まだ発明されていない最先端デバイス活用、また間もなく直接AIや大規模モデルへ接続可能なギガ級データセンターの開発も極めて重要です。
「共創」や「共発明」という考え方についても、あなたのパートナー企業と話をしていてよく耳にします。話していた設計の変化も、従来はJEDEC規格のような標準で実現してきたのが、今や本当の意味での深いコ・デザインを探っています。こうしたパートナーとの関係性の変化について教えてください。
Sumit Sadana 18:45(UTC+8)
もちろんです。パートナー各社も市場でどう優位性を獲得するか模索しています。メモリ・プロセッササブシステムがAIサブシステムの非常に重要な要素になる理由は、メモリとプロセッサ間の相互作用がシステムの多くのパラメータを決定するからです――つまり、消費電力を決め、どんなタイプ・サイズのモデルがどれくらい早く走るのかを規定します。
大規模言語モデル(LLM)分野でも様々なサイズ、タイプでの進展を見ると、ハードウェア上のメモリ設計サイクルとプロセッサ設計サイクルで差別化を図るには、各細分化市場が密接に連携せねばなりません。後から認証して使うJEDEC標準適合品だけでは通用せず、一部市場では通用するものの、顧客はますます「いかに差別化するか」「既製品では実現できない独自機能の創出」を考えています。そのため、ストレージ企業とはR&Dロードマップを5~7年単位で議論します。私たちは多くの顧客のロードマップに食い込み、興味深いアイディアや、実現に時間を要する発明やイノベーションの種を日々議論しています。
Sumit Sadana 20:28(UTC+8)
そうした多様なアイディアが生まれている今を非常にエキサイティングに感じています。超低消費電力(すべてバッテリー駆動)から、ギガ級データセンター向けデバイスまで広範です。各細分野・リーディング顧客層でイノベーションを生んでおり、それを見るのが楽しみな一方、全力で貢献もしています。
いくつかの刺激的なプロジェクトでは、当社自体も能力拡張に励み、顧客の野心的な革新設計案の実現に貢献しようとしています。こうした深い協業はほんの1〜2社程度しかできません。他社が追いつくのに数年かかる場合も珍しくありません。このモデルの利点は、ごく少数の企業間で非常に深い連携を築けることで、その過程で唯一のサプライヤーやデュアルサプライ体制になり、この関係はASICチップ型の協業に類似し、顧客は設計でより自由度を持ちますし、関係も長期化します。標準メモリチップ時代とは異なる、特別なASIC的パートナーシップであり大量導入も可能になってきたという変化を強く感じています。
Patrick Moorhead 22:27(UTC+8)
その通りです。販売規模は非常に大きく、資本規模も双方が十分投資可能なほどですし、カギはやはり差別化にあります。皆、パフォーマンス効率もTCO(総保有コスト)も含め、いかに差別化を図るかに知恵を絞っています。
投資観点から将来についてお聞きしたいです。先ほどキャパシティ投資について触れておられましたが、DRAMファブもまるでソフトコードを書くかのように素早く作れると期待する人がいるかもしれませんが、私自身チップ企業のファブ経験者ですし、今も大規模な設備投資プロジェクトは容易ではなく、成果が出るのに3~4年かかります。Micronの今行っている投資がどう次世代技術での地位確立に直結するのか、AIなどどんな分野でポジションを築こうとしているのか教えてください。これらの投資が長期にわたるという話は非常によく理解できます。
Sumit Sadana 23:57(UTC+8)
まったくその通りです。ちなみに、もし誰かがDRAMファブを素早く建てる方法を知っていたら、ぜひ教えてほしいです。私たちの仕事が格段にしやすくなりますし、顧客も早く製品を手にしたいはず。我々も最善を尽くしています。
設備投資のペースは加速させています。設備投資計画を見ると、2025年度は130億ドル強、2026年度にはその2倍、2027年度は450億ドル以上、というふうに年々増加させています。米国での投資も2000億ドルから2500億ドルに拡大し、スケジュールも前倒しで進め、来年末までに502億ドル投入する見込みです。
ID1(アイダホ第1工場)には初期ライン導入、2024年中頃にはID2が稼働し、2028年末には最初のウエハー出荷見込みです。台湾でのファブ拡張も2027年から開始予定、日本、シンガポールでも拡張中です。世界中に約20件の様々な規模の投資プロジェクトを同時並行で進め、前工程・後工程両面での能力を増強しています。
Sumit Sadana 26:06(UTC+8)
ですが、すべて新規ファブは時間がかかります。ニューヨーク州には4つのファブを含むクラスターを計画中で、第1工場は2030年稼働開始予定。1月に着工し、コンクリート打設のマイルストーンにも既に計画より前倒しで達成しています。
Sumit Sadana 26:22(UTC+8)
各国で進行中のプロジェクトには大量の許認可・インフラ構築が必要。建設技術者・技能者が極めて不足――米国でも世界中でも同時多発的な建設ラッシュです。
データセンターは世界中で建設中で、それには電力が必須なので発電所も同時建設、さらに半導体生産も需要があるため、前工程・後工程ともにファブ新設が進んでいます。よって、熟練した技術者の絶対数が足りず、これら高難度な構築プロジェクト完遂には大きな課題があります。
Sumit Sadana 27:15(UTC+8)
これに対応するため、コミュニティ投資や人材育成に注力し、エコシステム全体に還元できるよう人材確保に尽力しています。人材育成やコミュニティカレッジ設立、進出地域コミュニティとの連携など、長期的事業として投資しています。
今後も工場群の規模拡大は続きます。ファブ・クラスターは1棟で終わりません。規模的優位を持ちコスト転換点を超えねばならないので新規建設を続け、今後10年、さらにはそれ以上、拡張が継続されます。これらすべてが長期プロジェクトです。本当に意味のある新規供給が2028年にようやく始まり、さらに本格能力強化はその後数年かけて進展します。業界全体が新たな均衡点を見出すにはまだ時間がかかるでしょうが、現時点ではバランス点がいつかを予測することはできません。
Patrick Moorhead 28:54(UTC+8)
とてもよい事例と詳細な投資情報をありがとうございます。ただ、誤解を招きそうな点として、ストレージの複雑性が過小評価されているかもしれません。誰もがロジックチップの難しさは知っていますが、ストレージも今や最も複雑な半導体技術の一つとなっています。
Sumit Sadana 29:19(UTC+8)
ロジック回路は最先端テクノロジーですが、ストレージも同じくらい先端です。EUV露光機など巨大な装置を使います。1ファブで約2000工程あり、最初の生産開始から納品までに約5ヶ月を要します。これは驚きで、多くの方には想像できないはずです。製造プロセスは少なくとも3.5ヶ月~4ヶ月、さらに組立・パッケージ・テストで1~1.5ヶ月かかります。
Sumit Sadana 30:04(UTC+8)
より高度な製品例としてHBMはその複雑性が一層明白です。多くの人が、HBMが正常動作すること自体「奇跡」と言います。12層のDRAMチップを積層し、下層でGPUへ物理接続。帯域拡大時の熱・消費電力問題や、フリップチップとはまったく異なるパッケージング技術など前工程・後工程の進化あります。DRAMの各ノードも拡張難度は極めて高まりました。
Sumit Sadana 31:18(UTC+8)
NANDも同様です。200層、300層、400層……と多層積層技術が進化。これらNAND製品がストレージ機能を果たし、今や1台のSSDで245TB容量を持つことができます。かつて小さなサイズにこれほど大容量を格納できるのは奇跡。将来はさらなる線幅微細化・大規模化で、まさにエンジニアと製造チームのイノベーションが続きます。
Patrick Moorhead 32:23(UTC+8)
膨大な時間と労力、そして技術革新が必要となることに感嘆しました。幅広い消費電力範囲でこれを実現するのは、地球に何社できるでしょう。
「私は永遠に満足することはない」とよく言われますが、それは人々が常にさらなる驚きや進化を求めるからです。時に価格論争もありますが、これは投資なのです――Micronを含むメモリ産業各社が投資し続けなければ、技術革新サイクルは止まります。今後Micronがどんな新しい成果を出してくれるのか、とても楽しみです。ファブ建設だけでなく、技術面でもです。ロボティクスが10倍成長をもたらすメガマーケットになりうると私は信じており、実際はキャパシティモデルの中でもまだ十分織り込まれていない追加成長ポイントでしょう。もちろん、いつ本格的に市場化するかはまだ追加証拠が必要です。
今回の対話、ありがとうございました。一年前にこのような対話をしたのが信じられませんし、この一年でここまで変化していることに驚いています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国下院は水曜日に新しい電力規制の投票を予定:データセンターに追加電力コストの負担を要求し、テック大手による電力費転嫁を標的
米国下院は、人工知能に関連したデータセンターの拡大による電気料金の上昇を抑制し、支援することを目的とした超党派の法案について、現地時間の水曜日に最も早く投票を行う予定です。

米国株式市場展望|三大株価指数先物が揃って上昇、原油価格は下落、米連邦準備制度(Fed)の金利決定が今夜重要発表
9月16日(水曜日)の米株式市場前、米国主要3株価指数先物が一斉に上昇しました。

投資家の熱狂が冷めた後、韓国株は停滞状態に!取引高は年内最低水準まで下落、7000ポイントの節目はなかなか安定せず
投資家の熱意が徐々に薄れているため、韓国の株式市場の取引額は今年の最低水準まで落ち込みました。これは、AI主導の韓国株式市場が以前の高値に戻るのは難しいことを示しています。

トランプの関税政策で「団結して温まる」?欧州連合がカナダを初の「準加盟国」に提案
欧州委員会議長ウルズラ・フォン・デア・ライエンは、カナダを欧州連合初の「準会員国」とすることを提案しました。

暗号資産価格
もっと見る


