
米国債市場の制御不能と債務の急速な増加が利上げ余地を大幅に圧縮し、goldの長期的な根本的価値を際立たせている

汇通ネット 9月14日報道—— 今週のFRBによる25ベーシスポイントの利上げ予想は、短期的に金価格を抑制しています。米国の深刻なリスクは、債券市場の制御不能と債務危機にあります。財務省が長期国債を買い戻したにもかかわらず利回りは低下せず、10年物米国債利回りは3年ぶりの高水準を記録しました。米国の債務規模は40兆ドルを突破し、年間の利払いが1兆ドルを超え、国民補助金などの新しい政策によってさらに1兆ドルの債務増加が見込まれ、財政状況の悪化によりFRBの利上げ余地は大幅に圧縮されています。短期金利の変動と比較して、巨額の債務リスクこそが金の長期的価値を支える核心的な論理です。
先週、市場はFRBが今週25ベーシスポイントの利上げを行う可能性に広く取引しており、この利上げ予想が金価格を継続的に抑えています。しかし、期間を長く見ると、短期金利の変動とは異なり、米国経済はより難解で深刻な問題に直面しています。米国連邦政府の債券市場に対するコントロール力が徐々に弱まってきています。
財務省が長期国債を買い戻そうとしましたが利回りは低下せず、連邦債務は40兆ドルを突破。その莫大な利払い圧力に加え、財政刺激策の約束も投資家のドル資産に対する長期的な見方を変えつつあります。
買い戻し効果は限定的、長期国債利回りは逆に上昇
先週、米財務省は51億ドルを投じて長期米国債を買い戻しました。本来の意図は長期債券を支え、長期金利の抑制でした。しかし、市場の反応は政策の予想と全く逆で、長期国債利回りはさらに上昇し、10年物米国債利回りは週末に4.97%となり、3年ぶりの高値となりました。多くのアナリストは、利回りが5%を突破するのは時間の問題だと予想しており、この水準に達すれば米国経済に新たな重大な打撃を与えることになります。
現在の市場の注目は主にFRBの近日中の金利決定に集中していますが、米国の巨額な財政支出問題がある程度見過ごされています。最近、米国の主権債務規模は正式に40兆ドルの大台を突破しました。米国政府は現在、年間で債務金利だけで1兆ドル以上を支払っており、この負担はさらに増加し続けています。このたび期待外れの効果となった国債買い戻しの前日には、トランプ大統領は、もし中間選挙で共和党が勝利し上院の議席を維持すれば、米国の全ての成年市民に5,000ドルの補助金を支給すると公言。この計画は政府債務をさらに1兆ドル増加させると見込まれます。
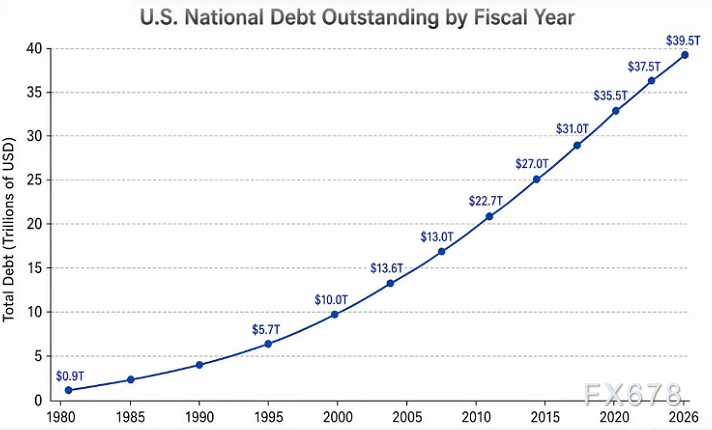
図:米国の財政年度における債務総額推移
利上げ余地は財政に制約され、政策は板挟みに
このような重い財政的背景の中で、投資家はFRBがどこまで利上げできるのか再考する必要があります。アナリストたちは、FRBが利上げでインフレと戦うことはできるものの、悪化を続ける財政状況が議長の利上げオペの空間を大幅に圧縮すると指摘しています。金利が高くなればなるほど、米国政府が毎年支払う金利も増え、高金利と高債務は相互に強化しあう負の循環に入り続けます。利上げを継続すれば財政負担はさらに拡大し、米国債市場全体の安定性にすら影響を及ぼしかねません。
一方でインフレ抑制が求められ利上げ圧力があるのに対し、他方では巨額な債務による財政負担が懸念され、FRBの政策判断は板挟みの状況です。短期的な25ベーシスポイントの利上げは一時的に金価格を抑えられますが、債務拡大による長期的な通貨信用リスクが資金の配分思考を徐々に変化させつつあります。
市場の視点を転換:ベーシスポイント争いを離れ、兆ドル規模の債務増加に注目
市場の多くのトレーダーはFRBによる1回25ベーシスポイントの金利調整に過度に注目し、短期的な金利変動を金価格のコア要因と考えています。しかし、米国の債務が拡大し続けているというより大きなファクターを見逃しています。小刻みな利上げよりも、1兆ドルの新規債務がもたらす長期的な影響の方が、世界の通貨システムやドル資産の価値に遥かに深刻な打撃を与えます。
金はもともと利息を生みません。そのため、金利上昇局面では短期的に売り圧力を受けるのが取引ルールです。しかし
まとめ
短期的にはFRBの利上げ期待が金価格の抑制要因となり、債券市場のボラティリティも資産価格の変動を繰り返させます。しかし米国債の買戻しが効果を失い、債務総額が急増し続けるのは、米国財政システムの構造的な問題を浮き彫りにしています。投資家にとっては、毎回の25ベーシスポイント争いよりも、米国の債務拡大ペースを継続して追うことが重要になります。
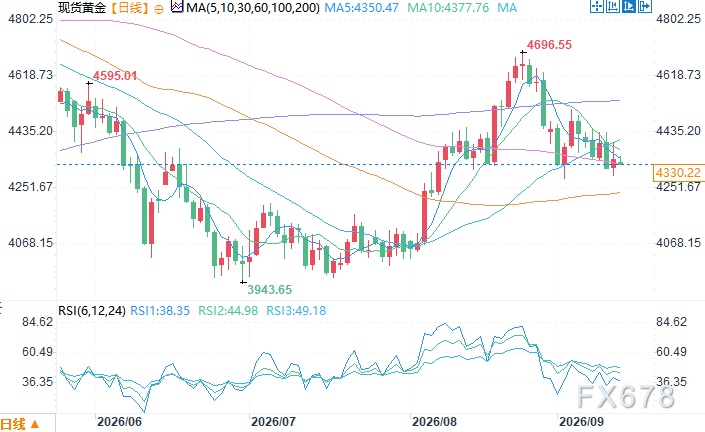
現物ゴールド日足チャート 出典:イーフィトン
日本時間9月14日13:30 現物ゴールド 総額4,330.22ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アップルの予約販売追跡:iPhone 18 Proシリーズ、海外での需要シグナルは弱め、Duoのレビューは好評だがハードウェアは遅れ気味
ジェフリーズの調査によると、iPhone 18 Proの販売開始後、米国・英国・ドイツ・日本の主要4市場における納期は昨年より5~11日短縮され、米国では納期待ちが不要となっている――生産能力が同様であることを前提にすれば、これは明確な需要低迷の兆候である。中国・香港市場は逆風にもかかわらず堅調だが、依然として投機的な在庫積み上げの疑いが残る。新しい折りたたみ式Duoはソフトウェア体験に肯定的な評価を得ているものの、2000ドルという高価格で254gの本体とデュアルカメラという構成になっており、ハードウェア面ではAndroid競合機種に全面的に遅れをとっている。ジェフリーズは「市場アンダーパフォーム」の評価を維持し、目標株価は現在価格から21%下落の含みがある。
UBS健康福利調査:Elevance Health (ELV.US)がリード、米国雇用主が医療コスト上昇に備える
UBSによる従業員福利管理機関の年次調査で、Elevance Health(ELV.US)はアメリカの健康保険会社の中で最高評価を獲得しました。

“光を追う”から“光の源へ向かう”! 大摩が断言:算力の津波の中、ガラス繊維布と銅箔が材料のスーパーサイクルを引き起こす
モルガン・スタンレーが最新のリサーチレポートを発表し、世界的なAIインフラストラクチャーの急速な拡大が、下流のGPUやウェハ製造から、上流の重要な基礎材料分野へ全面的に波及していると指摘しました。

「AI減速」が半導体市場に影響を与える中、ゴールドマン・サックスが強気レポートを発表! 「韓国メモリ双雄」の目標株価は約90%の上昇余地
ゴールドマン・サックスは、世界で最大規模のメモリチップメーカーであるSamsung ElectronicsとSK Hynixに対して「買い」評価を再度表明しました。Samsung Electronicsは引き続きゴールドマン・サックスの「Conviction List(確信買いリスト)」に入り続けています。

暗号資産価格
もっと見る


