
Titoli di Stato USA e oro si stabilizzano simultaneamente! Il raffreddamento del trading AI e le aspettative di un rialzo dei tassi in calo diventano fattori chiave

A causa dei dubbi circa la sostenibilità dell'entusiasmo per gli investimenti in intelligenza artificiale (AI) e per il raffreddamento delle scommesse sul fatto che la Federal Reserve alzerà ulteriormente i tassi di interesse, i titoli di stato statunitensi hanno registrato questa settimana la migliore performance settimanale da febbraio. Dopo il nuovo calo dei titoli tecnologici, gli investitori si sono riversati su asset rifugio come i titoli governativi, interrompendo temporaneamente la svendita di obbligazioni globali che durava da mesi.
Venerdì, il rendimento dei titoli di stato USA a 10 anni è sceso al 5,08%, registrando un calo settimanale di 0,17 punti percentuali. Questo tasso di riferimento la scorsa settimana aveva superato il 5,3%, raggiungendo il livello più alto dal 2002; prima dello scoppio della guerra in Iran a fine febbraio, il rendimento era inferiore al 4%. Il rendimento obbligazionario si muove in senso opposto rispetto ai prezzi: una diminuzione del rendimento implica un rialzo dei prezzi dei bond.
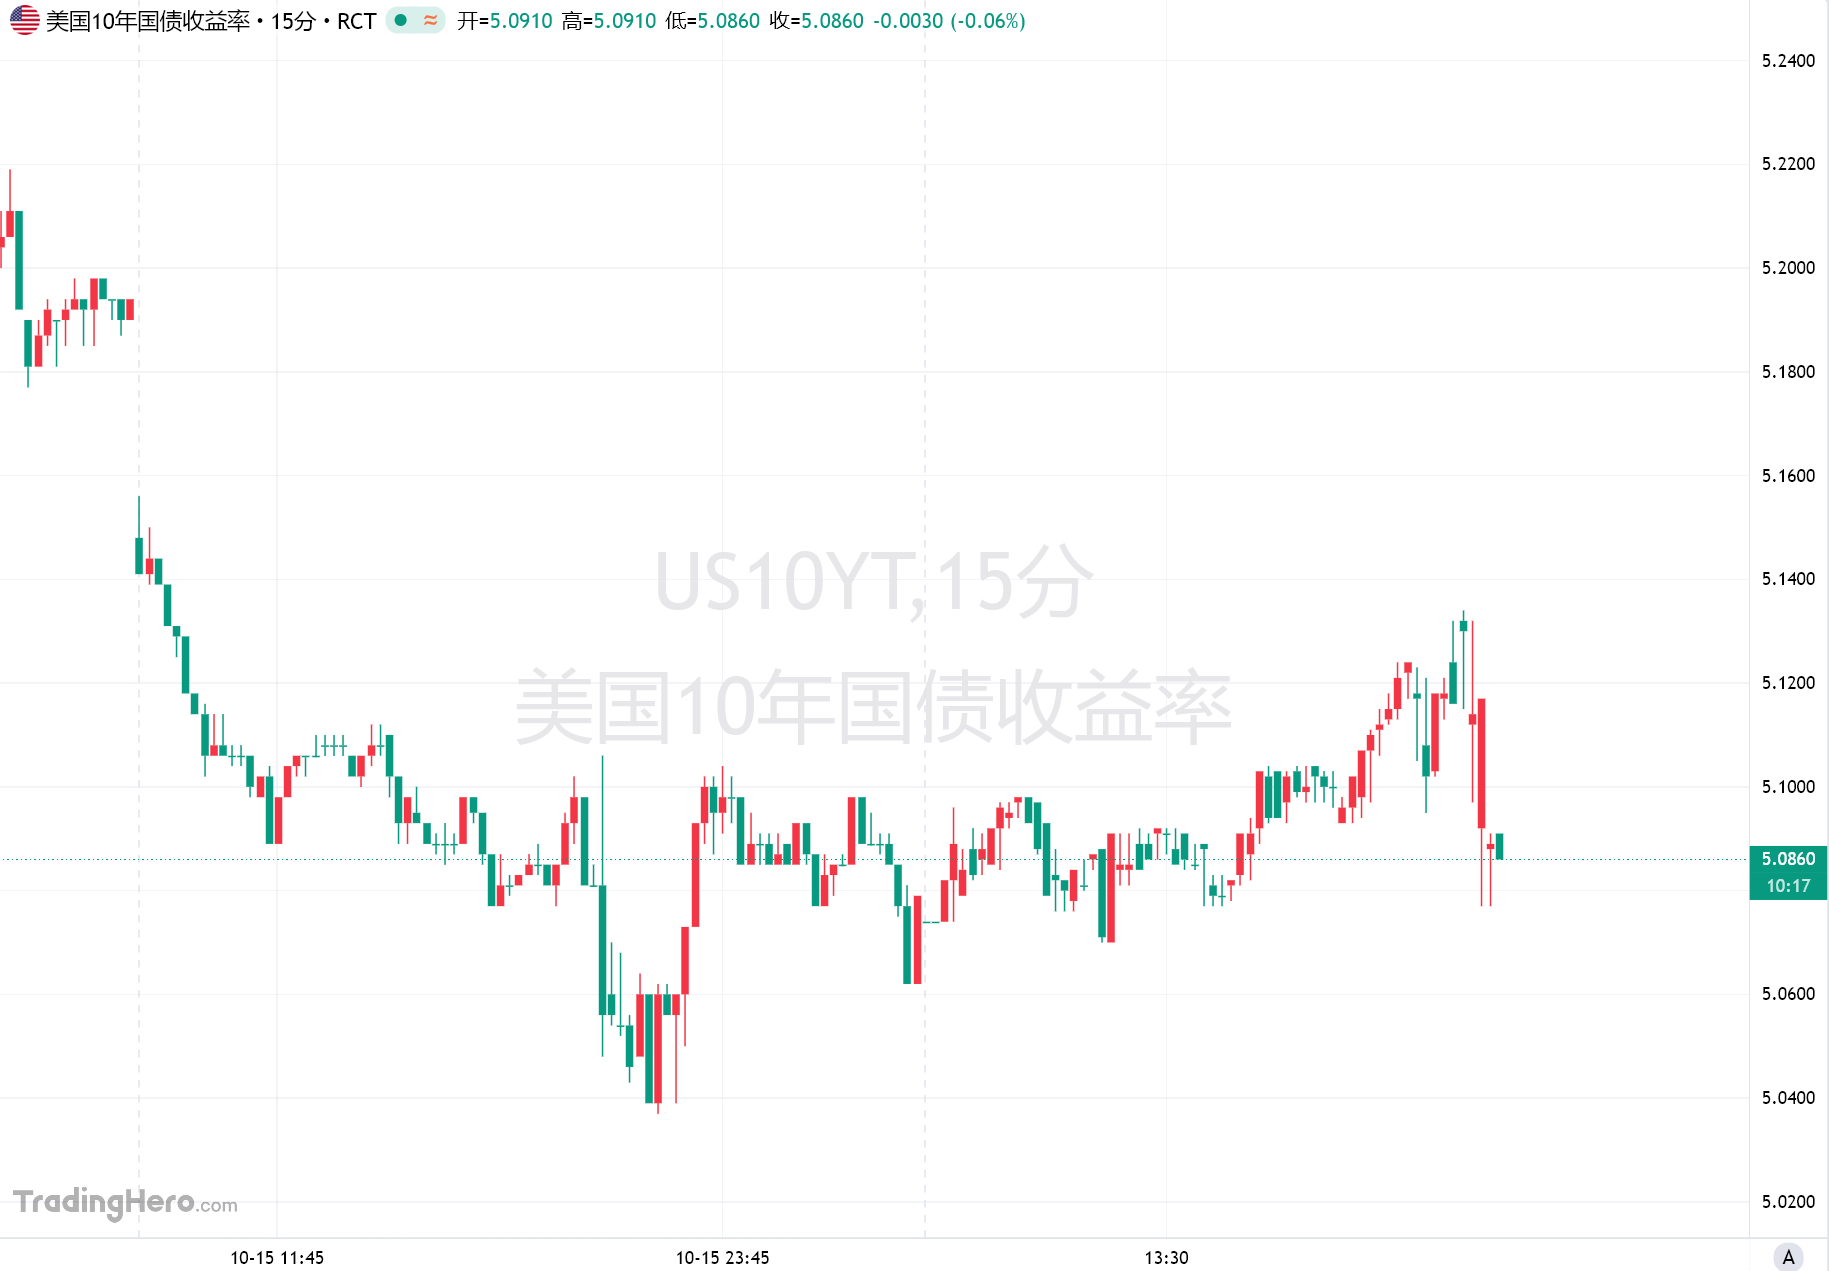
Trevor Greetham, responsabile degli investimenti multi-asset di Royal London Asset Management, ha dichiarato che i rendimenti elevati hanno attratto acquirenti sui titoli di stato e che il sentiment di avversione al rischio attorno ai titoli tecnologici, insieme all’aspettativa che la Federal Reserve possa mantenere stabili i tassi a ottobre, ha fornito ulteriore sostegno al mercato obbligazionario.
Dubbi sugli investimenti in AI favoriscono il ritorno dei capitali verso le obbligazioni
L’attuale calo dei rendimenti dei Treasury americani si è verificato proprio mentre le vendite sui titoli tecnologici si sono intensificate. Nella mattinata di venerdì, il Nasdaq 100 è sceso dell’1%, portando la perdita settimanale al 4%; i produttori di chip e le cosiddette aziende "neocloud" hanno continuato a guidare i ribassi. Micron Technology (MU) ha perso il 3,6%, mentre la società di infrastrutture cloud CoreWeave (CRWV) è calata del 7,5%, e anche le obbligazioni di quest’ultima hanno subito una pesante svendita nelle ultime settimane.
Le obbligazioni legate ai data center sono calate questa settimana, acuendo i dubbi degli investitori sulla possibilità che la corsa agli investimenti in AI possa durare a lungo. Richard Saldanha, responsabile globale delle azioni di Aviva Investors, ha dichiarato che il rally del settore tech “ha davvero sfidato la gravità” per un po’, ma alla lunga l'aumento dei costi di finanziamento ha iniziato a pesare.
Mohit Kumar, analista di Jefferies, attribuisce il rimbalzo sul mercato obbligazionario alle paure degli investitori riguardo al ciclo di investimenti in AI e agli aggiustamenti di posizionamento di mercato. Egli ha osservato che di recente si è visto un tipico movimento verso asset rifugio, con alcuni investitori costretti a chiudere posizioni ribassiste sui titoli di stato precedentemente aperte.
Dall’inizio dell’anno i costi di finanziamento in aumento hanno continuato a mettere sotto pressione i prenditori a livello globale, con le aziende a rating più basso particolarmente sotto stress. Un investitore ha descritto il momento attuale per i prenditori legati all’AI come “un momento darwiniano”, intendendo che la pressione di mercato sta mettendo alla prova la loro capacità di sopravvivenza.
Inoltre, i rendimenti più alti dei Treasury statunitensi hanno già attratto ingenti afflussi nel mercato obbligazionario. Grandi istituzioni di investimento obbligazionario, tra cui Pimco, ritengono che rispetto alle valutazioni elevate delle azioni e agli spread creditizi tirati, i rendimenti obbligazionari risultino "più interessanti". Il rimbalzo registrato questa settimana nel mercato delle obbligazioni ha anche alleviato le pressioni di finanziamento per alcune economie europee.
Il rendimento del Gilt britannico a 10 anni è sceso al 5,37% dal massimo di oltre il 5,5% toccato all’inizio del mese; quello dei BTP italiani a 10 anni è passato dal quasi 4,75% al 4,48%. In precedenza, durante la svendita globale delle obbligazioni, i costi di finanziamento a lungo termine europei erano saliti ai massimi di decenni.
Dati sull’inflazione e aspettative sulle decisioni della Fed in continua evoluzione
Il rimbalzo dei mercati obbligazionari non è dovuto al venir meno delle pressioni inflazionistiche. I dati pubblicati questa settimana mostrano che a settembre il CPI americano è aumentato del 3,7% su base annua. Oltre alle tensioni in Medio Oriente, che hanno fatto salire i prezzi dell'energia, la pressione inflazionistica si sta allargando da questo settore ad altri beni e servizi.
Dopo la pubblicazione dei dati CPI mercoledì, i trader hanno inizialmente venduto obbligazioni scommettendo su un rialzo dei tassi da parte della Fed maggiore di quello atteso in precedenza. In un certo momento della giornata, il mercato prevedeva persino quattro rialzi di 25 punti base ciascuno nell'anno a venire.
Tuttavia, quando la svendita si è estesa alle azioni, gli investitori sono tornati ad acquistare asset rifugio, innescando un’inversione nelle obbligazioni. Il presidente della Federal Reserve, Kevin Warsh, intervenuto venerdì a un evento dell’IMF a Bangkok, ha adottato toni ottimistici sull’economia statunitense, senza però fornire indicazioni su ulteriori rialzi né una tempistica precisa.
Attualmente, il mercato dei futures si aspetta che la Fed alzi i tassi tre volte nei prossimi 12 mesi, contro le quattro previste in precedenza. Anche le attese di un rialzo a ottobre sono in calo. Il mercato in precedenza attribuiva a questa prospettiva una probabilità intorno al 33%; dopo il discorso di Warsh, la stima è scesa al 15%. In generale, i trader si attendono che la Fed lasci i tassi invariati a ottobre.
Gerald Gan, chief investment officer di Reed Capital Partners, ha affermato che Warsh sta cercando di frenare le attese aggressive di rialzo dei tassi e di ristabilizzare parzialmente il mercato dei Treasury statunitensi. Allo stesso tempo, ha sottolineato che l’inflazione resta una preoccupazione e che l’ulteriore stretta monetaria non può essere esclusa, ma le dichiarazioni di Warsh suggeriscono che la Fed non ha fretta di aumentare di nuovo i tassi in modo continuativo.
Il rimbalzo dei Treasury favorisce la stabilità dell’oro
Il calo dei rendimenti obbligazionari ha offerto sostegno anche all’oro. Venerdì, l’oro spot internazionale ha quasi raggiunto i 4.200 dollari l’oncia, recuperando quasi tutte le perdite della settimana. Giovedì il prezzo dell’oro è aumentato dell’1,6%, realizzando il più grande rialzo giornaliero in oltre due settimane.
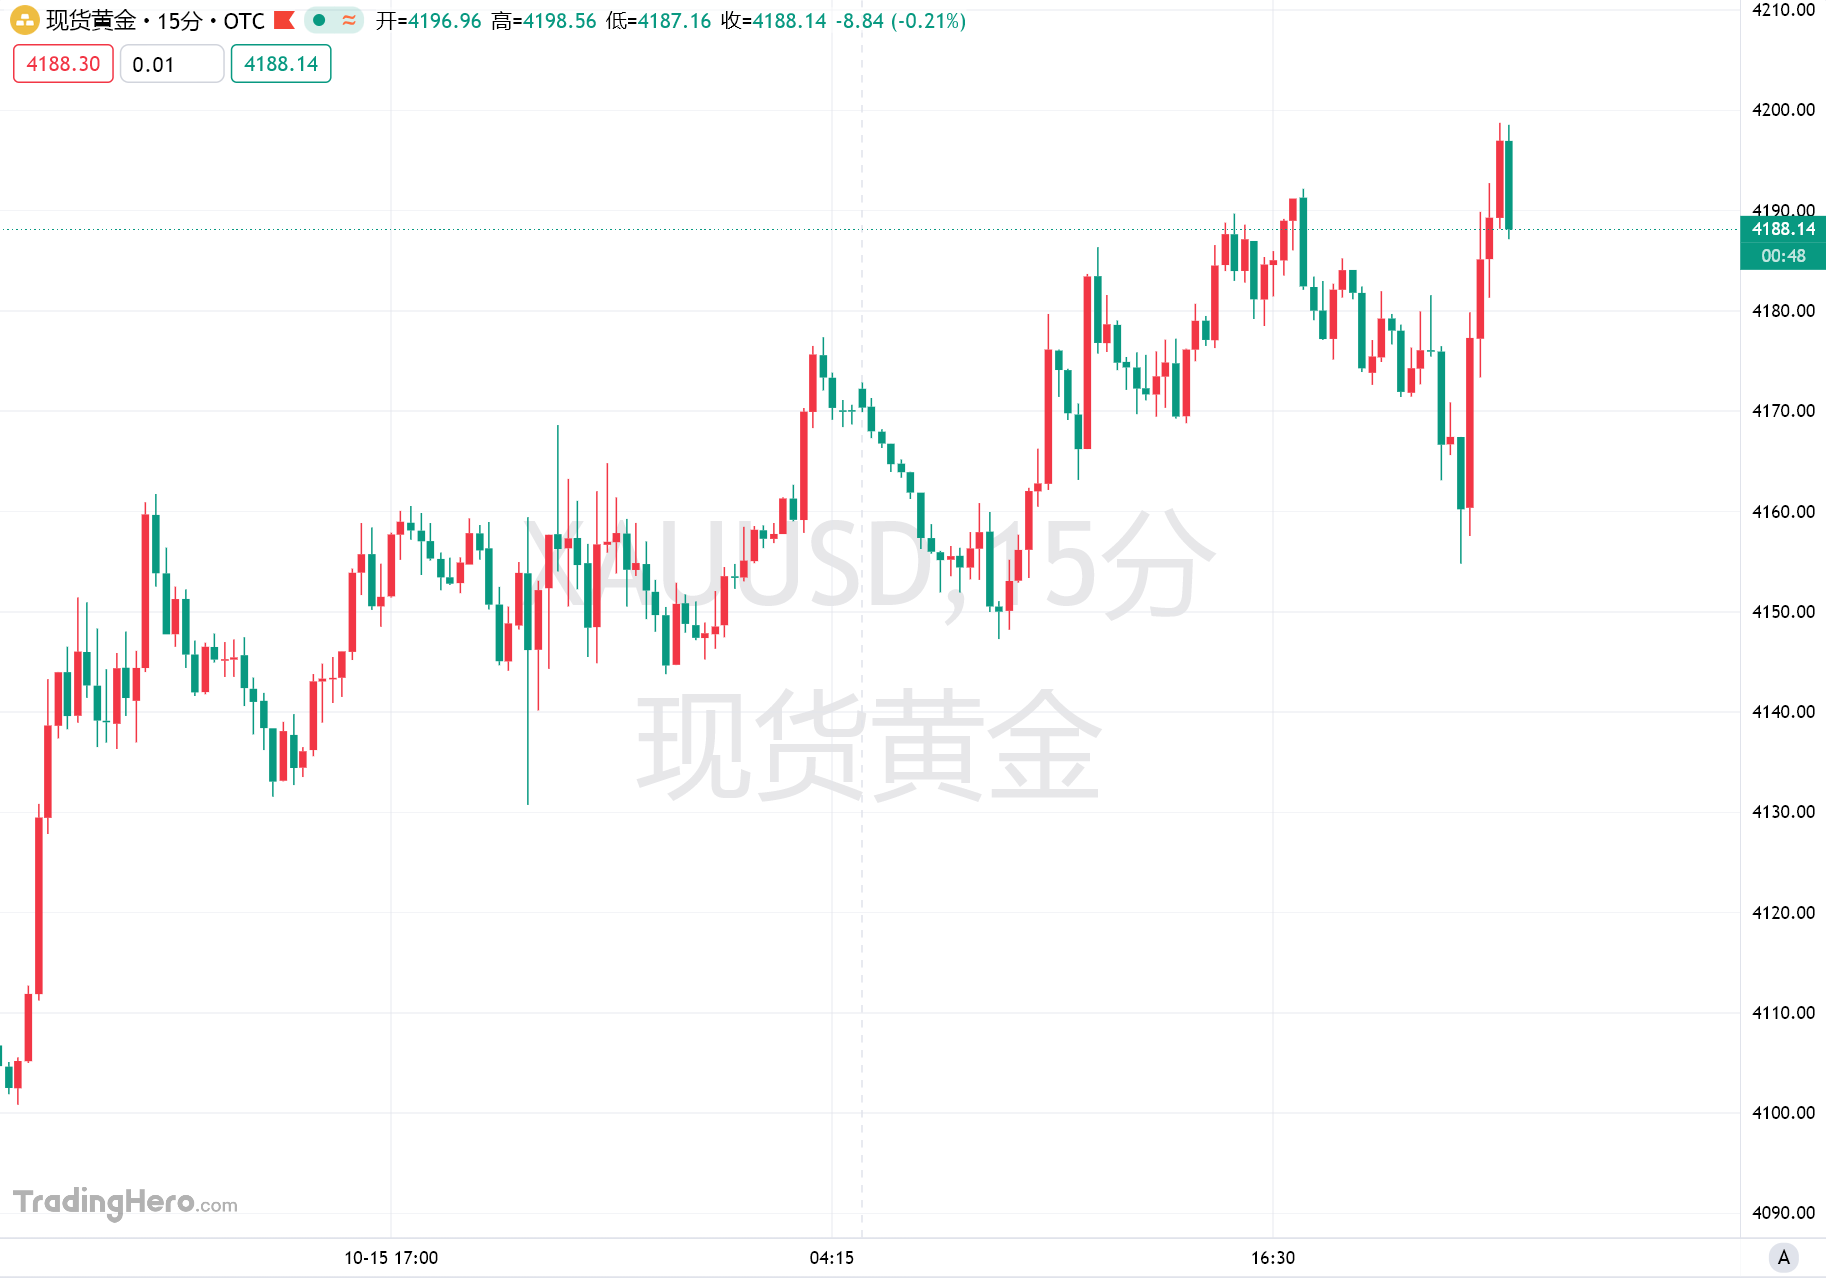
La debolezza del dollaro ha offerto ulteriore sostegno ai prezzi dell’oro. Il dollaro dovrebbe registrare il primo calo settimanale in cinque settimane, rendendo l’oro denominato in dollari più conveniente per chi detiene altre valute. Il consulente finanziario indipendente Nikos Tzabouras ha osservato che Warsh, nel suo intervento all’IMF, non ha introdotto nuove indicazioni di politica economica e il mercato si attende che la Fed resti ferma a ottobre, il che crea spazio per ulteriori rialzi a breve termine per l’oro.
Tuttavia, le prospettive per i tassi rimangono una variabile fondamentale per l’andamento dell’oro. L’oro viene generalmente considerato un bene rifugio contro l’inflazione, ma non genera interessi, quindi un aumento dei tassi ne diminuisce l’attrattiva.
Dall’inizio dell’anno, le aspettative di un aumento dei costi di finanziamento hanno continuato a pesare sull’oro, che dalla fine di febbraio—in seguito allo scoppio della guerra tra USA e Iran—ha perso circa un quinto del suo valore. Il conflitto ha sconvolto il mercato energetico e spinto l’inflazione al rialzo, inducendo le banche centrali a inasprire la politica monetaria. Lo scorso mese la Federal Reserve ha aumentato di nuovo i tassi per la prima volta dal 2023.
Gli analisti di ANZ Bank, in un report, affermano che se rendimenti obbligazionari e dollaro dovessero continuare a scendere, l’oro potrebbe puntare nuovamente a quota 5.000 dollari l’oncia entro il 2027. Tuttavia, giovedì sera diversi grandi fondi comuni indiani hanno annunciato la sospensione delle sottoscrizioni di grandi dimensioni sugli ETF legati all’oro, introducendo nuove incertezze sul mercato dell’oro.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Perché l'oro rimane stabile dopo il discorso di Walsh?

Tempesta fiscale sulle banche britanniche: dilemma tra riparare il bilancio dello Stato e mantenere la stabilità finanziaria, il confronto tra il cancelliere Hunt e il governatore Bailey si intensifica
Il Cancelliere dello Scacchiere britannico, John Healey, prevede di aumentare le tasse per le banche nel bilancio del 28 ottobre, al fine di colmare il drastico calo delle riserve fiscali dovuto all'aumento dei costi di indebitamento causato dalla guerra.

Wall Street ha appena venduto tutto, un’enorme short squeeze è imminente?
Il mercato ha attraversato una fase di rapida de-risking, con gli hedge fund che hanno venduto in modo netto azioni AI per cinque giorni consecutivi, cancellando le posizioni nette acquisite dal 2025. Tuttavia, i future sul Nasdaq 100 hanno ora formato una candela hammer di inversione; il settore dei semiconduttori e il mercato azionario sudcoreano sono estremamente ipervenduti e hanno raggiunto supporti chiave. Con le vendite dei rialzisti ormai per lo più esaurite e i ribassisti altamente affollati, la fase di vendita del mercato potrebbe essere vicina alla fine, mentre le condizioni per un rimbalzo e un possibile short squeeze stanno gradualmente maturando.

Prezzi delle criptovalute
Altro


