
Perché il rischio del debito degli Stati Uniti non ha abbattuto il dollaro? La tempesta del debito europeo è diventata il maggiore ostacolo al prezzo dell’oro

Investing.com 6 ottobre—— Il recente aumento costante dei tassi di interesse reali, insieme all’impennata dell’indice del dollaro causata dalla tempesta del debito europeo, sono i principali fattori che stanno frenando il rimbalzo del prezzo dell’oro.
Martedì (6 ottobre) durante le sessioni asiatica ed europea, il prezzo internazionale dell’oro resta sotto pressione, attualmente scambiato intorno a 4139. Il recente e costante incremento dei tassi di interesse reali unito all’impennata dell’indice del dollaro, trainata dalla crisi del debito europeo, rappresentano le ragioni principali che impediscono la ripresa del prezzo dell’oro. In questo articolo vengono riassunte le logiche principali che influenzano di recente l’andamento del prezzo dell’oro.
Recenti correzioni temporanee del prezzo globale del petrolio raffreddano le aspettative inflazionistiche complessive
Contemporaneamente, il rallentamento della crescita delle retribuzioni nei Nonfarm Payrolls statunitensi e l’attenuazione del surriscaldamento del mercato del lavoro hanno ulteriormente indebolito le basi per una crescita prolungata dell’inflazione, cambiando la valutazione del mercato sulla politica monetaria della Federal Reserve.
Secondo i dati di CME FedWatch, la probabilità che la Federal Reserve mantenga i tassi invariati a ottobre è del 77,3%, mentre la probabilità cumulata di un rialzo di 25 punti base è solo del 22,7%; per dicembre, la probabilità di tassi invariati scende al 13,4%, mentre quella di un rialzo di 25 punti base sale al 67,8% e quella di un rialzo di 50 punti base al 18,8%.
Nel complesso, il raffreddamento dei dati su inflazione e occupazione attenua temporaneamente le pressioni restrittive della Fed, offrendo un potenziale sostegno rialzista all’oro dal punto di vista della politica monetaria.
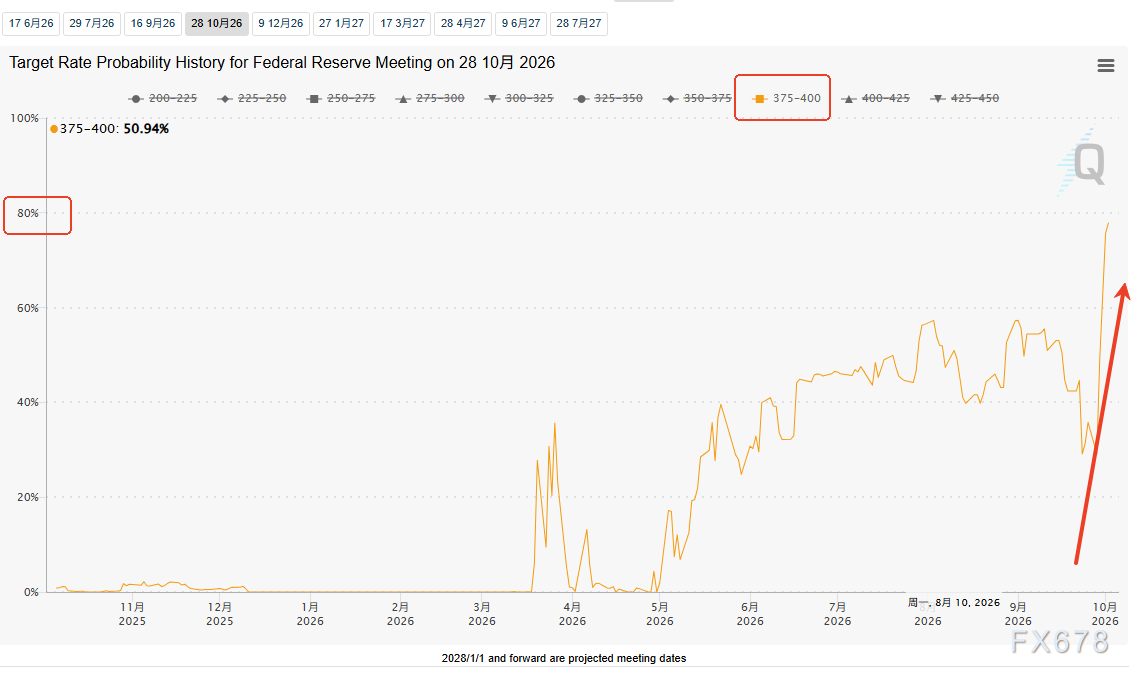
(FedWatch Strumento dei tassi, fonte: CME Group)
L’impatto positivo è completamente annullato: i rendimenti dei Treasury USA e i tassi reali continuano a salire
Sebbene le aspettative di un rallentamento dei rialzi dei tassi siano favorevoli per l’oro, questo impatto positivo è completamente compensato dalla continua ascesa dei rendimenti dei Treasury USA e dei tassi reali, diventando il principale fattore ribassista che pesa sul prezzo dell’oro.
Questa impennata dei rendimenti dei Treasury non è stata spinta dal panico inflazionistico del mercato, bensì dalla straordinaria resilienza dell’economia americana.
Nohshad Shah, Responsabile vendite Fixed Income Europa, Medio Oriente e Africa di Castle Securities, ha sottolineato in un report per i clienti che l’aumento dei rendimenti dei Treasury decennali di settembre deriva quasi interamente dalla crescita dei rendimenti reali, mentre le aspettative d’inflazione sono rimaste relativamente stabili.
L’innalzamento dei rendimenti reali si spiega con le politiche fiscali espansive degli USA, un contesto finanziario accomodante e la forte competizione per i capitali generata dai massicci investimenti nel settore AI, costringendo il mercato a riconsiderare la sostenibilità della crescita economica e spingendo gli investitori a richiedere un rendimento maggiore al netto dell’inflazione, invece di cercare semplicemente protezione dall’inflazione.
Nel frattempo, BMO Asset Management avverte che un rendimento del Treasury a 30 anni oltre il 6% è quasi inevitabile e potrebbe concretizzarsi già a ottobre: la volatilità del mercato obbligazionario sta innescando un circolo vizioso che spinge ulteriormente in alto i rendimenti.
L’oro, essendo un asset senza rendimento, soffre un aumento del costo opportunità di detenzione quando i tassi reali crescono, il che limita considerevolmente gli spazi di recupero delle quotazioni.
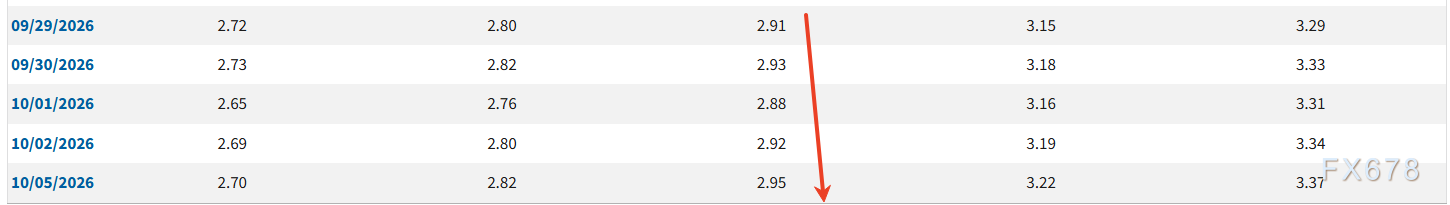
(Rendimento decennale TIPS, fonte: Federal Reserve)
Cambio della logica di prezzo: la forza dell’indice del dollaro domina il prezzo dell’oro, controbilanciando il rischio debito USA
L’oro è valutato principalmente in dollari e il mercato segue da sempre la regola fondamentale: “dollaro forte, oro debole”, fattore chiave che attualmente frena il rimbalzo dell’oro.
Dietro l’attuale impennata dei rendimenti dei Treasury si cela il rischio crescente di deterioramento del debito governativo nell’attuale scenario di tassi USA elevati; seguendo una logica di mercato consueta, il rischio debitorio avrebbe dovuto erodere la fiducia nel dollaro, favorendo l’oro come bene rifugio.
Ma questo effetto positivo è stato interamente compensato dal rischio dei mercati europei.
A confronto, la crisi del debito europeo è esplosa prima e in modo ben più acuto rispetto agli USA, diventando il principale catalizzatore dell’avversione al rischio a livello globale.
Tra gli investitori, i giapponesi — i principali detentori di obbligazioni francesi — sono stati tra i maggiori venditori, con il rischio di notevole diminuzione delle posizioni sovrappesate su bond francesi nei portafogli esteri. L’ondata persistente di vendite di debito europeo ha causato un crollo dell’euro, sceso contro il dollaro ai minimi da 17 mesi.
Nel confronto tra i rischi delle principali economie mondiali, l’impatto della crisi europea supera quello del debito USA, costringendo i capitali di fuga verso la sicurezza negli asset denominati in dollari, rafforzando continuamente l’indice del dollaro.
Così, l’effetto negativo del debito statunitense viene completamente neutralizzato dalla forza del dollaro, togliendo all’oro anche il tradizionale appeal come bene rifugio — elemento chiave della recente debolezza delle quotazioni.
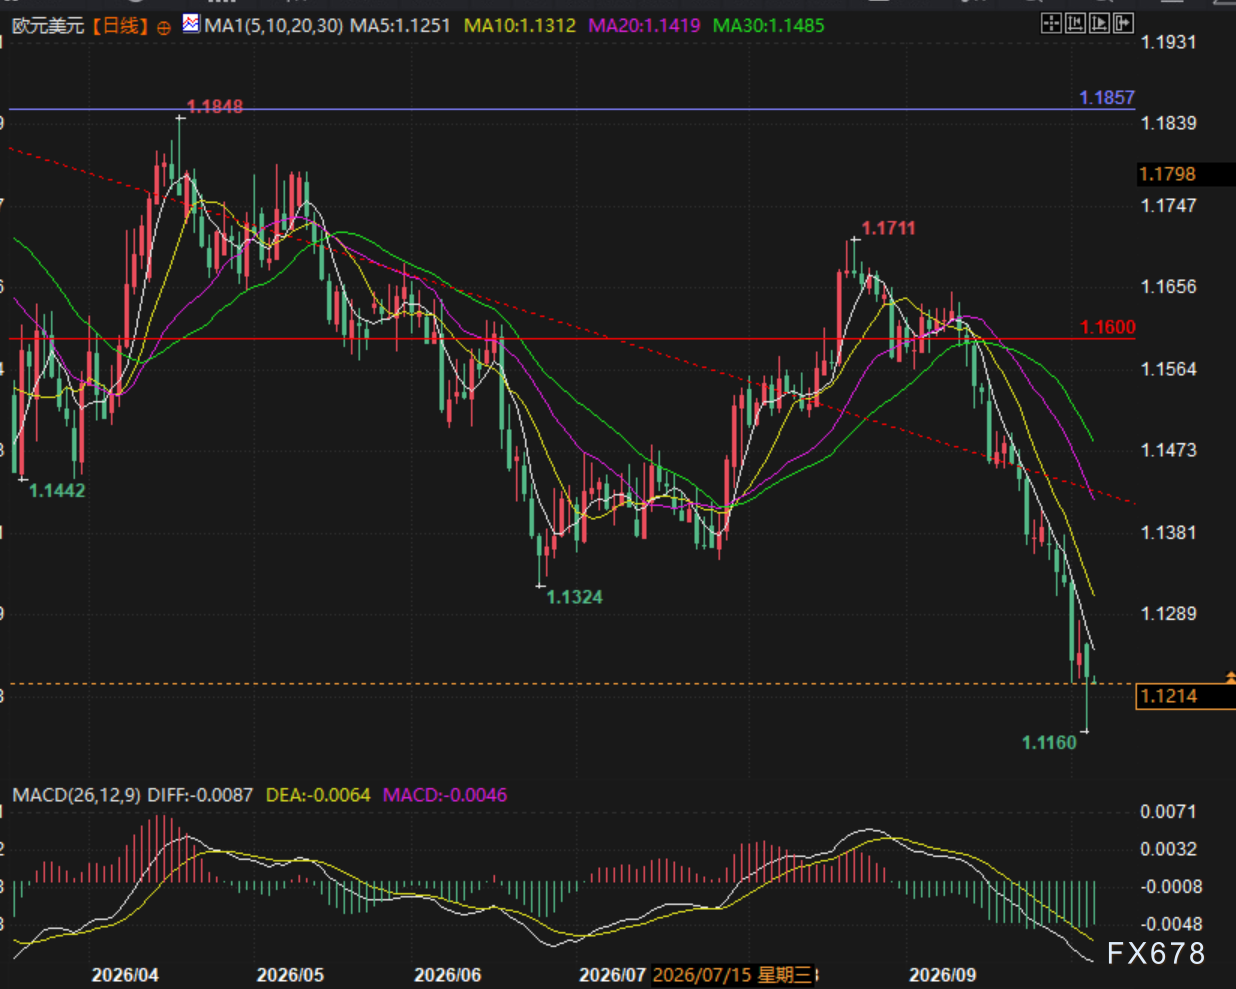
(Grafico giornaliero EUR/USD, fonte: Yihuitong)
Acquisti delle banche centrali divergenti: la crisi energetica acuisce la battaglia tra forze rialziste e ribassiste
In un contesto di continua lotta tra forze rialziste e ribassiste a livello macro, gli acquisti di oro da parte delle banche centrali mostrano una chiara divergenza: offrono un solido supporto al prezzo dell’oro ma non riescono a guidare un forte trend unidirezionale. Da un lato, la tensione sul fronte energetico mondiale e la volatilità sostenuta dei prezzi del petrolio spingono alcuni paesi con riserve valutarie deboli a vendere temporaneamente oro per ottenere dollari necessari all’acquisto di petrolio, esercitando una pressione ribassista a breve termine.
Dall’altro lato, la maggioranza dei paesi sovrani mantiene una strategia di accumulo a lungo termine, continuando ad aumentare decisamente le riserve aurifere.
Il Ministero delle Finanze russo ha annunciato un forte incremento degli acquisti di valute estere e oro; tra il 7 ottobre e il 6 novembre, gli acquisti d’oro saranno cinque volte superiori rispetto a settembre. Il surplus generato da petrolio e gas verrà destinato al Fondo Sovrano, fornendo un robusto supporto di lungo termine alle quotazioni.
Capitale retail prudente: ingresso lento negli ETF, pressione tecnica evidente
Gli ETF sull’oro, rappresentativi del capitale retail e degli speculatori di breve periodo, mostrano attualmente un atteggiamento estremamente cauto.
Il quadro tecnico dell’oro resta ribassista, con scarsa propensione del mercato all’acquisto in accelerazione; l’afflusso di denaro negli ETF è molto lento, mancando di spinta speculativa di breve periodo che potrebbe sostenere un rimbalzo dei prezzi.
In assenza di nuova domanda retail e con solo le banche centrali a fare da argine, i prezzi dell’oro difficilmente saranno in grado di generare un trend rialzista sostenuto, mantenendo complessivamente una tendenza laterale e depressa.
Sintesi previsionale e principali variabili da monitorare
Attualmente, il mercato dell’oro è dilaniato da una serie di variabili macro contrapposte; fattori positivi (raffreddamento inflazione, attese di rialzo tassi ridotte, acquisti delle banche centrali) e negativi (rialzo tassi reali, forza del dollaro, capitale retail debole) si compensano, lasciando il mercato senza una direzione chiara.
L’andamento futuro dipende da tre variabili chiave: primo, inflazione americana, dati sul mercato del lavoro ed earnings Q3 dei big tech, che determineranno la forza dell’economia USA e il punto di inversione dei tassi reali;
secondo, l’evoluzione della situazione energetica nel Golfo e il conflitto politico USA-Iran, che influenzeranno immediatamente i prezzi del petrolio e le aspettative inflazionistiche mondiali, con impatto indiretto sulla politica della Fed;
terzo, il punto di svolta sull’obbligazionario europeo. La stabilizzazione delle vendite sui BTP francesi decreterà il minimo dell’euro e il trend dell’indice del dollaro.
In questa fase, il rischio debitorio europeo domina la scena, aumentando nettamente il peso dell’indice del dollaro sull’oro. In presenza di un dollaro forte, il potenziale di rimbalzo dell’oro resterà limitato e il quadro continuerà a essere condizionato dalla doppia pressione dei tassi reali e della valuta USA.
Tecnica: il gold spot resta bloccato tra il supporto delle candele rialziste precedenti e la pressione delle recenti candele ribassiste, con i principali indicatori tecnici orientati al ribasso; qui si attende una fase laterale di assestamento delle medie mobili.
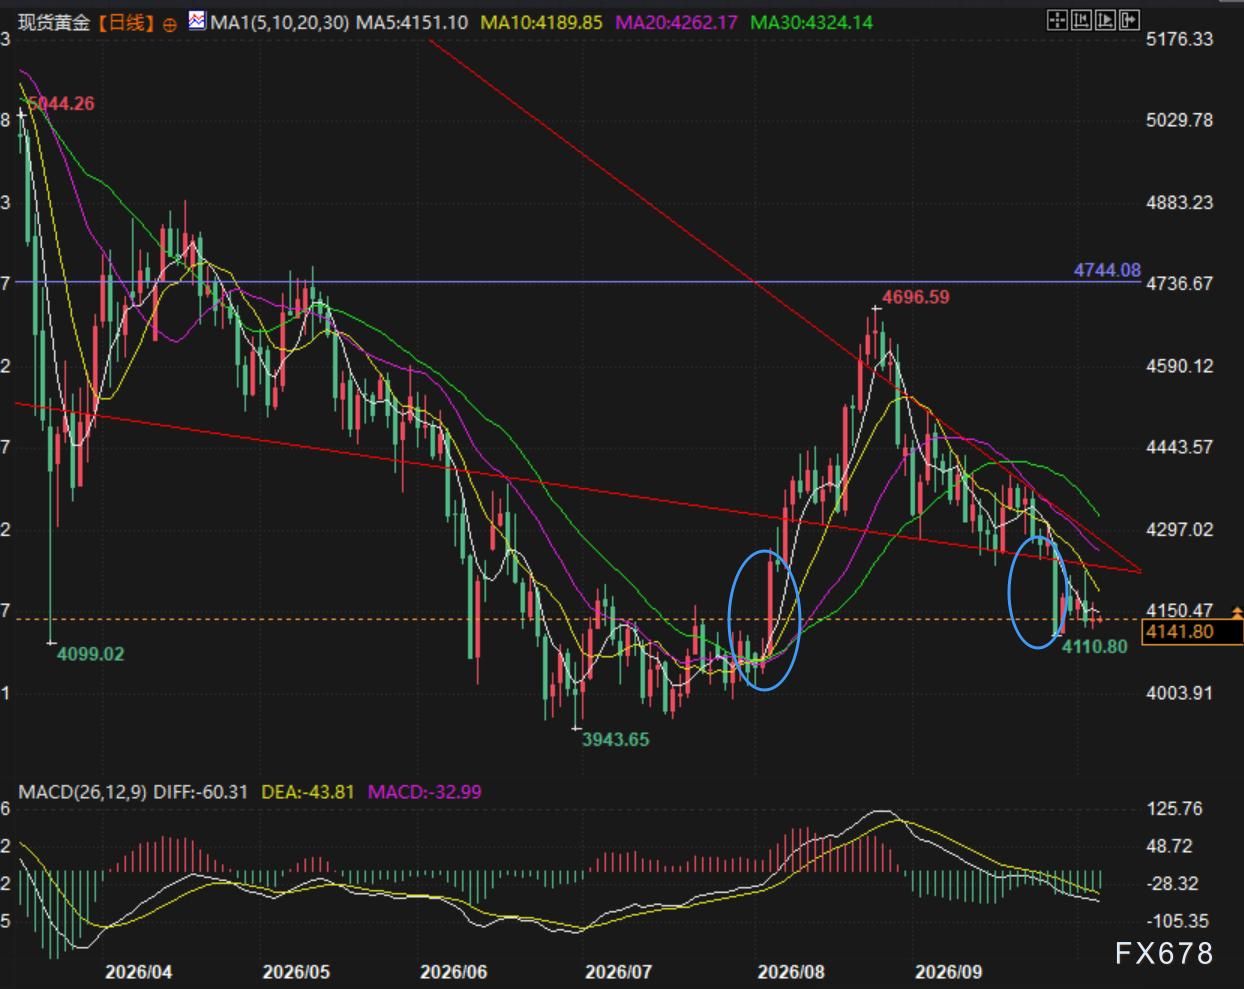
(Grafico giornaliero gold spot, fonte: Yihuitong)
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Prima dei risultati, TSMC (TSM.US) riceve una raccomandazione positiva da Goldman Sachs: la forte domanda di AI sosterrà la crescita fino al 2027, il prezzo delle azioni ha ancora uno spazio di crescita di circa il 40%.
Secondo un recente rapporto di ricerca pubblicato da Goldman Sachs, la forte crescita delle performance di TSMC dovrebbe continuare fino al 2027, mentre le spese in conto capitale aumenteranno gradualmente per sostenere la domanda a lungo termine.

McDonald's (MCD.US) affronta una class action negli Stati Uniti! Accusata di aver manipolato illegalmente i prezzi del menu utilizzando un sistema di pricing AI
McDonald's è stata coinvolta in una causa collettiva presso un tribunale federale di Chicago, accusata di aver utilizzato un sistema di prezzi basato sull'intelligenza artificiale (AI) per manipolare illegalmente i prezzi del menu tra i suoi ristoranti in franchising e quelli di proprietà diretta.
Prezzi delle criptovalute
Altro


