
Istituzione: il prezzo dell'oro potrebbe scendere a 4000 dollari nel breve termine, ma potrebbe ancora raggiungere 5000 dollari entro sei mesi

Huìtōng Finance 29 settembre—— Il responsabile delle strategie sull’oro di State Street, Aakash Doshi, afferma che le aspettative di un rialzo dei tassi stanno spingendo al rialzo il rendimento dei Treasury statunitensi, il che potrebbe far sì che il prezzo dell’oro testi nel breve termine il supporto a 4000 dollari, anche se questo livello resta ben sostenuto e nel semestre potrebbe comunque puntare ai 5000 dollari. Il premio a termine dei Treasury, guidato dal disavanzo fiscale, è in crescita, le importazioni di oro nei grandi Paesi asiatici hanno raggiunto un record, i flussi negli ETF sull’oro occidentali sono sostenuti, le opzioni sull’oro sono virate in senso rialzista e gli acquisti strutturali continuano a supportare le quotazioni: il tasso di interesse non è più il solo parametro decisivo per il prezzo dell’oro.
L’aspettativa di ulteriori rialzi dei tassi rafforza i rendimenti dei Treasury USA e, la prossima settimana, l’oro potrebbe scendere fino ai 4000 dollari l’oncia. Tuttavia, Aakash Doshi, Head of Gold Strategy di State Street, ritiene che
Nel breve termine venti contrari tattici, oro verso il test del supporto a 4000 dollari
Aakash Doshi afferma che il mercato sta rivalutando una Federal Reserve più aggressiva, spingendo verso l’alto il dollaro e ponendo evidenti pressioni ribassiste sull’oro nel breve termine. Dalla metà di agosto, il mercato sta già scontando altri due rialzi della Fed, con una significativa revisione al rialzo dei tassi lunghi: l’oro sta risentendo delle attese più hawkish di questa tornata, con i rendimenti nominali e reali in aumento sommati alla forza del dollaro che continuano a schiacciare il prezzo dei metalli preziosi.
Variazioni brusche nelle aspettative sui tassi rendono normale un ritracciamento del prezzo dell’oro. Dice: “Alcuni altri rialzi dalla Fed rappresentano senz’altro una notizia negativa di breve periodo per il metallo, con alti rendimenti reali che rendono il cammino verso i 5000 dollari più impervio.” Tuttavia, sottolinea che questa fase di correzione non ha influito sulla prospettiva strutturale di lungo periodo dell'oro.
Doshi cita come esempio che prima della pandemia, il rendimento dei decennali USA era circa all’1,5%. Pochi investitori avrebbero previsto che dopo sei anni e mezzo il rendimento sarebbe salito vicino al 5,3% mentre il prezzo dell’oro si sarebbe comunque mantenuto intorno ai 4000 dollari. Questa divergenza dimostra che, oltre alla logica tradizionale dei tassi, esistono potenti fattori strutturali che guidano il prezzo dell’oro.
Il premio a termine dei Treasury USA in forte crescita, il disavanzo fiscale è la variabile chiave
State Street, nella sua nota mensile di settembre sull’oro, osserva che identificare le cause del rialzo dei rendimenti è cruciale. A causa del disavanzo fiscale, del rischio di inflazione persistente e delle incertezze geopolitiche, il premio a termine sui titoli americani, inglesi, francesi e tedeschi è salito al livello più alto dal 2011. Il debito pubblico degli Stati Uniti ha superato i 40.000 miliardi di dollari in agosto, mentre l’ultimo incremento di 1.000 miliardi ha impiegato appena cinque mesi.
Doshi rileva che il rialzo del premio a termine è guidato da tre fattori principali: preoccupazioni sulla credibilità delle istituzioni, pressioni inflazionistiche persistenti e il disavanzo fiscale americano combinato con un forte aumento dell’offerta di Treasury. Il rialzo dei tassi riflette una nuova valutazione del rischio fiscale USA e non può essere corretto solo con i rialzi della Fed; l’oro, come asset di copertura contro il sistema delle valute legali, vedrà il suo valore a lungo termine risultare sempre più evidente.
Doppio sostegno da domanda fisica e investimenti, segnali rialzisti dai derivati
La domanda di base per l’oro resta sostenuta con acquisti fisici e di investimento da parte dei grandi Paesi asiatici. Secondo State Street, nei primi sette mesi del 2026, le importazioni non monetarie di oro fisico da Paesi asiatici hanno raggiunto il record di 1000 tonnellate, in aumento del 78% rispetto allo stesso periodo dell’anno precedente.
Anche gli investitori occidentali continuano a incrementare le posizioni sull’oro durante la correzione. I flussi negli ETF sull’oro di settembre mostrano che le istituzioni stanno strategicamente allocando il metallo per coprirsi da incertezza macro e rischi sulle valute legali. La domanda occidentale era già tornata forte in agosto, con flussi netti negli ETF sull’oro mondiali per 17,1 miliardi di dollari e 7,9 miliardi in quelli quotati USA, il massimo da settembre 2025.
Anche la struttura delle posizioni nelle opzioni punta a uno scenario rialzista. Doshi spiega che la skewness della volatilità di lungo periodo mantiene un’impostazione positiva, con gli investitori più propensi a collocarsi long sulle opzioni rialziste. Nel suo report di settembre, State Street evidenzia che i flussi sui derivati dell’oro si stanno spostando dalle opzioni put alle opzioni call, con i premi delle call in aumento rispetto alle put, riflettendo una visione istituzionale costantemente bullish.
Conclusioni
Nel complesso, nel breve periodo le attese di ulteriori rialzi Fed e i rendimenti dei Treasury USA in crescita impongono pressione sulle quotazioni dell’oro, con la possibilità di un test al supporto di 4000 dollari l’oncia. Tuttavia, il supporto a 4000 dollari si conferma saldo e la combinazione di deficit fiscale USA, l’elevato peso degli interessi sul debito, il premio a termine in aumento, le robuste importazioni di oro fisico dei grandi Paesi asiatici e i persistenti afflussi negli ETF mondiali rimane una base strutturale destinata a durare oltre qualche rialzo dei tassi. Il percorso verso i 5000 dollari diventa più tortuoso, ma la logica rialzista a sei mesi rimane intatta.
Gli investitori devono monitorare attentamente l’andamento dei rendimenti a lungo termine dei Treasury USA, i discorsi dei funzionari Fed e i flussi negli ETF sull’oro globali per valutare la profondità della correzione e i tempi della successiva ripresa dell’oro.
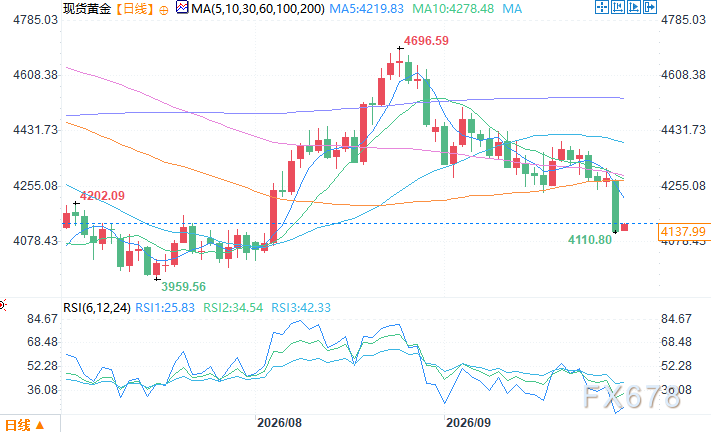
Grafico giornaliero dell’oro spot Fonte: Easy Huìtōng
Fuso orario GMT+8, 29 settembre, 11:17. Oro spot quotato a 4135,49 dollari/oncia
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Trump afferma che Powell dovrebbe dimettersi dal suo incarico di membro della Federal Reserve
Il presidente degli Stati Uniti Donald Trump ha pubblicato un messaggio sui social media chiedendo a Powell di dimettersi immediatamente dal ruolo di governatore della Federal Reserve, minacciando che, in caso di rifiuto, il governo americano lo perseguirà per corruzione o negligenza. Questa dichiarazione è motivata da un rapporto pubblicato dall’ispettore interno della Federal Reserve, il quale non ha riscontrato violazioni penali, ma ha evidenziato numerosi errori di gestione che hanno portato a un grave superamento dei costi nel progetto di ristrutturazione della sede centrale.
La domanda di memoria per l’AI continua a esplodere: Micron (MU.US) supera le aspettative nel quarto trimestre fiscale, con i ricavi trimestrali del core business dei data center in crescita di oltre 10 volte su base annua
Il gigante dei chip di memoria Micron Technology ha pubblicato mercoledì, dopo la chiusura dei mercati, i risultati del quarto trimestre dell’anno fiscale 2026: sia i ricavi che i profitti hanno superato le aspettative di Wall Street e le previsioni per il prossimo trimestre sono superiori rispetto alle stime di mercato.
La Federal Reserve approva la riforma degli stress test con un voto di 6 a 1: la volatilità delle richieste di capitale dimezzata, unico voto contrario avverte del rischio di perdita della resilienza
La Federal Reserve ha ufficialmente approvato due regole definitive volte ad aumentare la trasparenza e a ridurre la volatilità dei requisiti di capitale di circa il 50%. Le nuove regole prevedono una consultazione pubblica sugli scenari dei test di stress e stabiliscono che la media dei risultati dei test effettuati per due anni consecutivi sarà utilizzata per calcolare il buffer di capitale; questo meccanismo di media entrerà in vigore nel 2028. Questa riforma è il frutto di anni di negoziati nel settore bancario e i gruppi di settore l'hanno accolta positivamente. Tuttavia, alcuni critici, come il membro del consiglio Barr, avvertono che la riforma potrebbe indebolire l'efficacia dei test di stress e ridurre la resilienza complessiva del sistema bancario.

Prezzi delle criptovalute
Altro


