
DELL vs. SMCI: Quale azione di server AI offre una migliore opportunità di crescita?

Dell Technologies DELL e Super Micro Computer SMCI sono attori di primo piano nel mercato in rapida crescita dei server AI. Dell si distingue come un gigante diversificato dell'infrastruttura, con punti di forza che spaziano dai PC, allo storage alle soluzioni per data center, sostenuto dai suoi server PowerEdge ottimizzati per l’AI. Super Micro Computer, invece, è uno specialista puro dei server, noto per sistemi ad alte prestazioni e personalizzabili, progettati per carichi di lavoro AI e cloud.
Entrambe le aziende stanno beneficiando della forte domanda di server AI alimentati da GPU. Dell ha spedito server AI per un valore di 5,6 miliardi di dollari e ha registrato un solido arretrato di ordini di 18,4 miliardi di dollari nel terzo trimestre dell’anno fiscale 2026, mentre SMCI ha generato ricavi per 12,7 miliardi di dollari nel secondo trimestre dell’anno fiscale 2026, trainati in gran parte dalle piattaforme AI.
Poiché il mercato dei server AI continua ad espandersi rapidamente, gli investitori devono decidere se la scala, la diversificazione e la forza operativa di Dell o la strategia focalizzata e ad alta crescita di Super Micro Computer rappresentino l’opportunità di investimento più attraente. Approfondiamo.
Il Caso per il Titolo DELL
Dell rimane molto esposta alla natura ciclica e intensiva in capitale della costruzione di server AI. Anche con una forte domanda, i margini sono sotto pressione a causa dell’aumento dei costi dei componenti e di un mix di prodotti sfavorevole, orientato verso sistemi AI a basso margine. La direzione ha riconosciuto che i prezzi elevati dei componenti di memoria e semiconduttori probabilmente peseranno sulla redditività in tutte le categorie di prodotti. L’azienda opera anche con un significativo leverage finanziario, rendendo il suo bilancio più sensibile durante i periodi di volatilità del settore. Questi fattori suggeriscono che, sebbene la crescita sia forte, la qualità degli utili e la stabilità dei margini rimangono rischi chiave.
Tuttavia, la spinta dell’AI resta potente. Ricavi record sono stati guidati dall’accelerazione della domanda di server AI e da una solida pipeline di ordini. Il gruppo Infrastructure Solutions continua a beneficiare della forte domanda di sistemi alimentati da GPU, trainata dall’adozione dell’AI aziendale e da implementazioni su larga scala.
Partnership strategiche con NVIDIA, insieme a collaborazioni con AMD e clienti hyperscale come xAI e CoreWeave, rafforzano la posizione di Dell nell’infrastruttura AI di nuova generazione. Il management prevede che le spedizioni AI dell’intero anno fiscale 2026 raggiungeranno circa 25 miliardi di dollari, segnando una crescita a tre cifre anno su anno. Con spedizioni AI in espansione e un ecosistema forte, Dell si è rapidamente evoluta in un fornitore leader di server AI aziendali, nonostante le pressioni sui margini a breve termine.
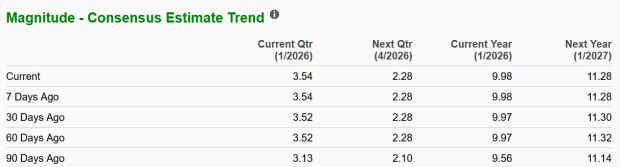
La Zacks Consensus Estimate per gli utili DELL dell’anno fiscale 2027 è fissata a 11,28 dollari per azione, in lieve calo di 2 centesimi nello stesso periodo, indicando aspettative di utili leggermente ridotte.
Fonte Immagine: Zacks Investment Research
Il Caso per il Titolo SMCI
Super Micro Computer continua a consolidare la sua posizione come fornitore leader di server AI, beneficiando dell’aumento delle implementazioni hyperscale AI e dell’adozione di GPU a livello rack. Nel secondo trimestre dell’anno fiscale 2026, i ricavi sono saliti a 12,68 miliardi di dollari, in crescita del 123% anno su anno, con le piattaforme AI GPU che rappresentano oltre il 90% dei ricavi. Il management ha evidenziato la rapida scalabilità delle AI factory e le spedizioni ad alto volume dei sistemi NVIDIA GB300 NVL72, HGX B300 e AMD MI350/355.
La strategia Data Center Building Block Solutions integrata verticalmente di SMCI la distingue dalla concorrenza. L’azienda fornisce un set completo di componenti per data center, tra cui unità di distribuzione del raffreddamento, raffreddamento a liquido diretto, porte refrigerate, scaffali di alimentazione, unità di backup a batteria, switch di rete e software di gestione. Questo approccio integrato consente ai clienti di implementare infrastrutture AI in modo più rapido ed efficiente. L’azienda sta anche aumentando rapidamente la capacità produttiva, puntando a raggiungere fino a 6.000 rack al mese — inclusi 3.000 rack raffreddati a liquido — entro la fine dell’anno fiscale 2026. Con 4,1 miliardi di dollari di liquidità disponibile, SMCI ha una forte flessibilità finanziaria per finanziare l’espansione, aumentare la produzione e sostenere la crescente domanda AI.
Nonostante la rapida crescita dei ricavi, la redditività resta sotto pressione. Il margine lordo è sceso al 6,3% dall’11,8% dell’anno scorso, riflettendo una maggiore incidenza di clienti hyperscale, vincoli nella supply chain, maggiori costi logistici e impatti daziari. La concentrazione dei ricavi è notevole, con un singolo cliente data center che contribuisce al 63% dei ricavi totali. Al dicembre 2025, l’azienda aveva 4,9 miliardi di dollari in debiti bancari e obbligazioni convertibili, riflettendo il leverage utilizzato per sostenere l’espansione.
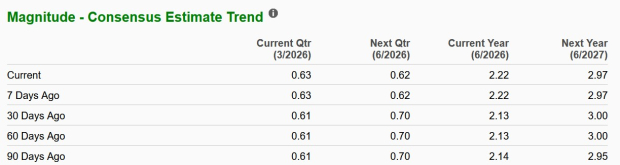
La Zacks Consensus Estimate per gli utili SMCI dell’anno fiscale 2026 è fissata a 2,22 dollari per azione, in aumento del 4,2% negli ultimi 30 giorni. Ciò indica una crescita del 7,77% rispetto al dato riportato nello stesso trimestre dell’anno precedente.
Fonte Immagine: Zacks Investment Research
DELL vs. SMCI: Performance del Prezzo & Valutazione
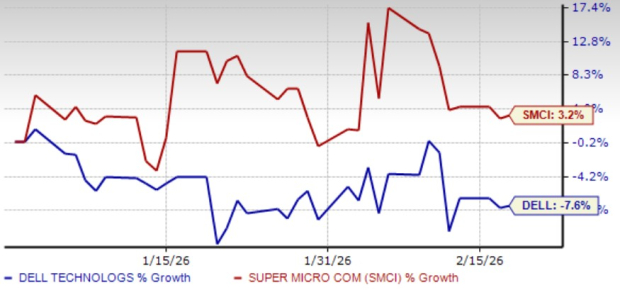
Dall’inizio dell’anno, le azioni Dell sono scese del 7,6%, mentre Super Micro Computer ha guadagnato il 3,2%. La sovraperformance di SMCI riflette una maggiore fiducia degli investitori nella sua crescita trainata dall’AI. L’impennata della domanda AI sta aumentando la necessità di hardware avanzato, a diretto beneficio dell’azienda. Le soluzioni integrate Data Center Building Block di Super Micro Computer stanno riscuotendo crescente successo tra i clienti AI, sostenendo il suo slancio.
Dell, invece, deve affrontare venti contrari dovuti all’aumento dei costi di input e a margini hardware ridotti. Preoccupazioni persistenti sulla redditività dei server AI e sulle deboli vendite di PC consumer limitano l’ottimismo degli investitori.
Performance dei Titoli DELL e SMCI
Fonte Immagine: Zacks Investment Research
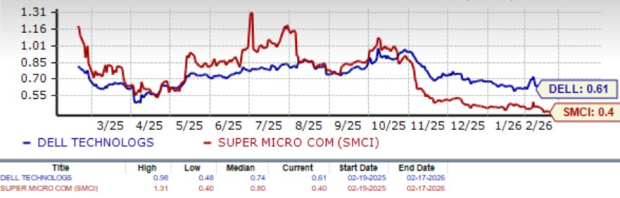
Sul fronte valutativo, Dell quota su un rapporto prezzo/vendite (P/S) forward a 12 mesi di 0,61, rispetto allo 0,4 di Super Micro Computer. La valutazione relativamente più bassa di SMCI suggerisce un punto d’ingresso più attraente per gli investitori e potrebbe rendere il titolo più interessante ai livelli attuali.
DELL vs. SMCI: Rapporto P/S F12M
Fonte Immagine: Zacks Investment Research
Conclusione
Sebbene Dell offra scala, diversificazione e un forte ecosistema aziendale, le pressioni sui margini, l’inflazione dei costi dei componenti e l’esposizione ciclica ne limitano il potenziale a breve termine. La strategia focalizzata sull’AI di Super Micro Computer, la rapida crescita dei ricavi, la capacità rack in espansione e il miglioramento delle prospettive di utili la posizionano per uno slancio più forte. Nonostante la volatilità dei margini, la leva AI pura di SMCI e la sua valutazione ne fanno una scelta d’investimento migliore.
Rispetto al Zacks Rank #3 (Hold) di Super Micro Computer, il Zacks Rank #4 (Sell) di Dell suggerisce una minore fiducia degli analisti nelle performance a breve termine.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Elon Musk parla della produzione di chip: la capacità di produzione su larga scala della Cina spesso supera la somma del resto del mondo
Dopo che ChangXin Memory Technologies ha annunciato una svolta chiave nella memoria server DDR5, l'indice Philadelphia Semiconductor della borsa USA è sceso del 2,7% durante la notte, con Micron, SK Hynix ADR e altri titoli in calo collettivo. Musk ha commentato questa tendenza affermando che, quando la Cina scopre il metodo per produrre un certo prodotto, la sua capacità di scala di solito supera la somma di tutte le altre regioni mondiali, aggiungendo che "sembra che la Cina stia rapidamente conquistando" standard generici come LP5 e LP6.

Questa ondata di entusiasmo per l'AI: unisce le caratteristiche delle bolle "tecnologiche" e "immobiliari", assomigliando al ciclo globale di capitale del 2008.
Questa ondata di entusiasmo per l’AI presenta una doppia natura: a livello micro, i data center AI con le loro caratteristiche di asset pesanti stanno guidando il settore verso forme di finanziamento del debito simili a quelle immobiliari, come debito societario, credito privato e ABS alimentati dalla capacità di calcolo; a livello macro, circa 2.000 miliardi di dollari di risparmi eccedenti all’estero vengono incanalati dagli istituti privati negli asset core AI del mercato azionario statunitense, ricostruendo un ciclo di capitale transnazionale che ricorda quello che precedette la crisi dei subprime nel 2008. Con quasi 3.000 miliardi di debito fuori bilancio e tassi d’interesse in aumento, il settore si avvicina a una prova critica in termini di liquidità.

Il trading AI affronta un "momento di fragilità"! I mercati azionari di Giappone e Corea del Sud vivono un "martedì nero", con SK Hynix, Samsung e SoftBank che crollano collettivamente
Martedì, le azioni tecnologiche asiatiche hanno subito una nuova ondata di vendite sistemiche. La debolezza del settore dei semiconduttori negli Stati Uniti durante la notte si è trasmessa ai mercati dell'Asia-Pacifico. Le preoccupazioni riguardo alla crescente competizione portata dal progresso tecnologico della società cinese di chip di memoria Changxin Memory Technologies, al ritorno degli investimenti in capitale AI e all'ambiente di finanziamento, si sono intensificate.
SpaceX (SPCX.US): l’80% del potenziale rialzo è nascosto in Starship? Morgan Stanley: il 15° volo di prova sarà un catalizzatore importante
Morgan Stanley afferma che la prossima quindicesima missione di volo di Starship di SpaceX potrebbe rappresentare un passo importante verso la completa riutilizzabilità del suo razzo di nuova generazione, aprendo così nuove opportunità per l'azienda nei settori delle comunicazioni satellitari e dell'intelligenza artificiale (AI).
Prezzi delle criptovalute
Altro


