
Analisi dei dati: la liquidità globale si sta esaurendo?

Autore: Michael Nadeau
Traduzione: Plain Blockchain
L'era post-pandemica è stata definita da una politica fiscale dominante: un'economia guidata dal deficit pubblico e dall'emissione di titoli di Stato a breve termine, in cui la liquidità rimane elevata anche se la Federal Reserve mantiene tassi di interesse alti.
Oggi stiamo entrando in una fase guidata dal settore privato; rispetto al precedente governo, il Tesoro sta ora ritirando liquidità tramite dazi e limiti alla spesa.
Questo è il motivo per cui i tassi di interesse devono scendere.
Analizziamo il ciclo attuale dal punto di vista della liquidità globale per sottolineare perché questa fase dell'“operazione di svalutazione” sia ormai agli sgoccioli.
Sta finendo la dominanza fiscale?
Vogliamo sempre “comprare al ribasso” quando tutti stanno “inseguendo il rialzo”.
Ecco perché tutte le recenti discussioni sull'“operazione di svalutazione” hanno attirato la nostra attenzione.
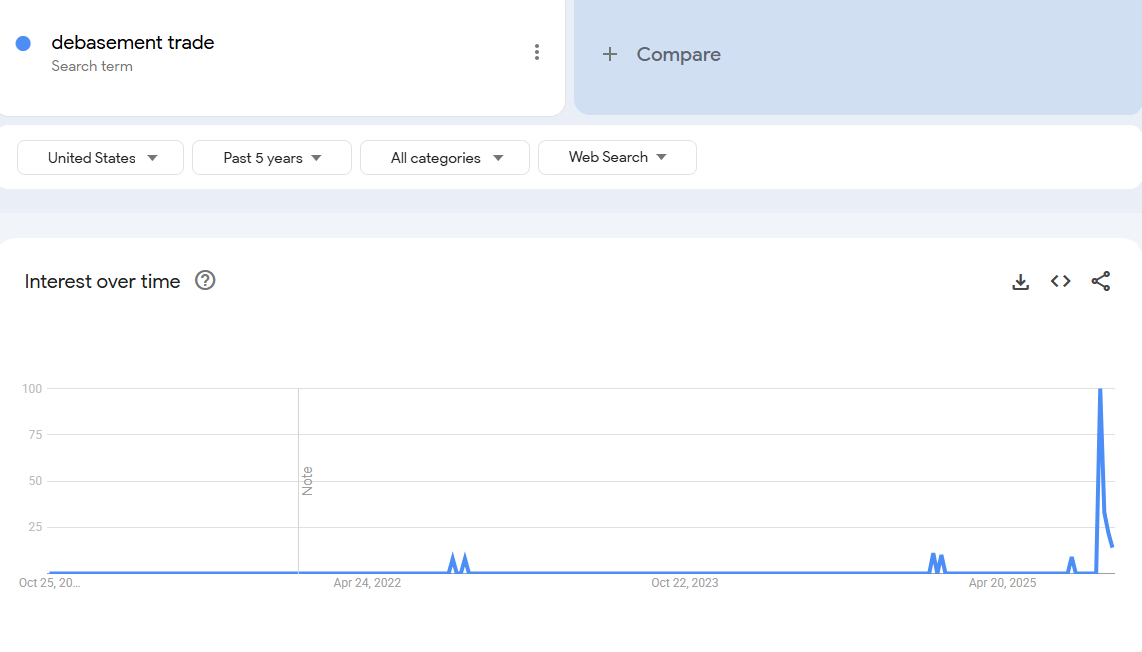
Secondo noi, il momento giusto per interessarsi all'“operazione di svalutazione” era qualche anno fa. Allora il prezzo di bitcoin era di 25.000 dollari e quello dell'oro di 2.000 dollari. Nessuno ne parlava, tranne gli analisti macro e del settore crypto.
A nostro avviso, questa “operazione” è ormai quasi conclusa.
Il nostro compito è quindi capire quali condizioni l'hanno creata e se queste condizioni continueranno a esistere.
Cosa ha guidato questa operazione? Secondo noi, principalmente due fattori.
1. Spesa del Tesoro. Durante l'amministrazione Biden, abbiamo assistito a enormi deficit fiscali.
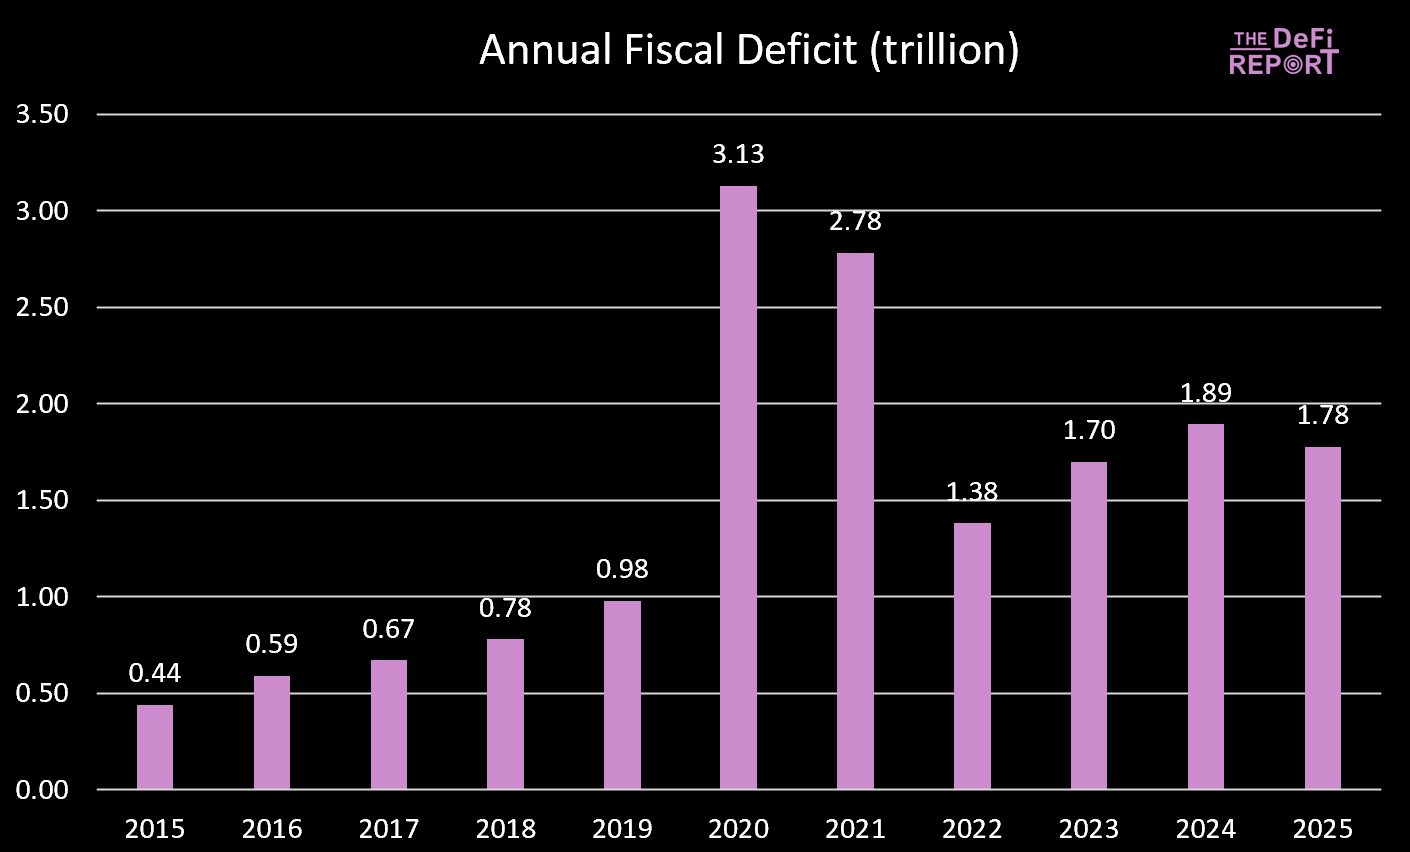
L'anno fiscale 2025 si è appena concluso e il deficit è leggermente diminuito, principalmente grazie all'aumento delle entrate (dazi), non a una riduzione della spesa. Tuttavia, si prevede che il “Big Beautiful Bill” porterà a tagli di spesa riducendo i benefici di Medicaid e del Supplemental Nutrition Assistance Program (SNAP).
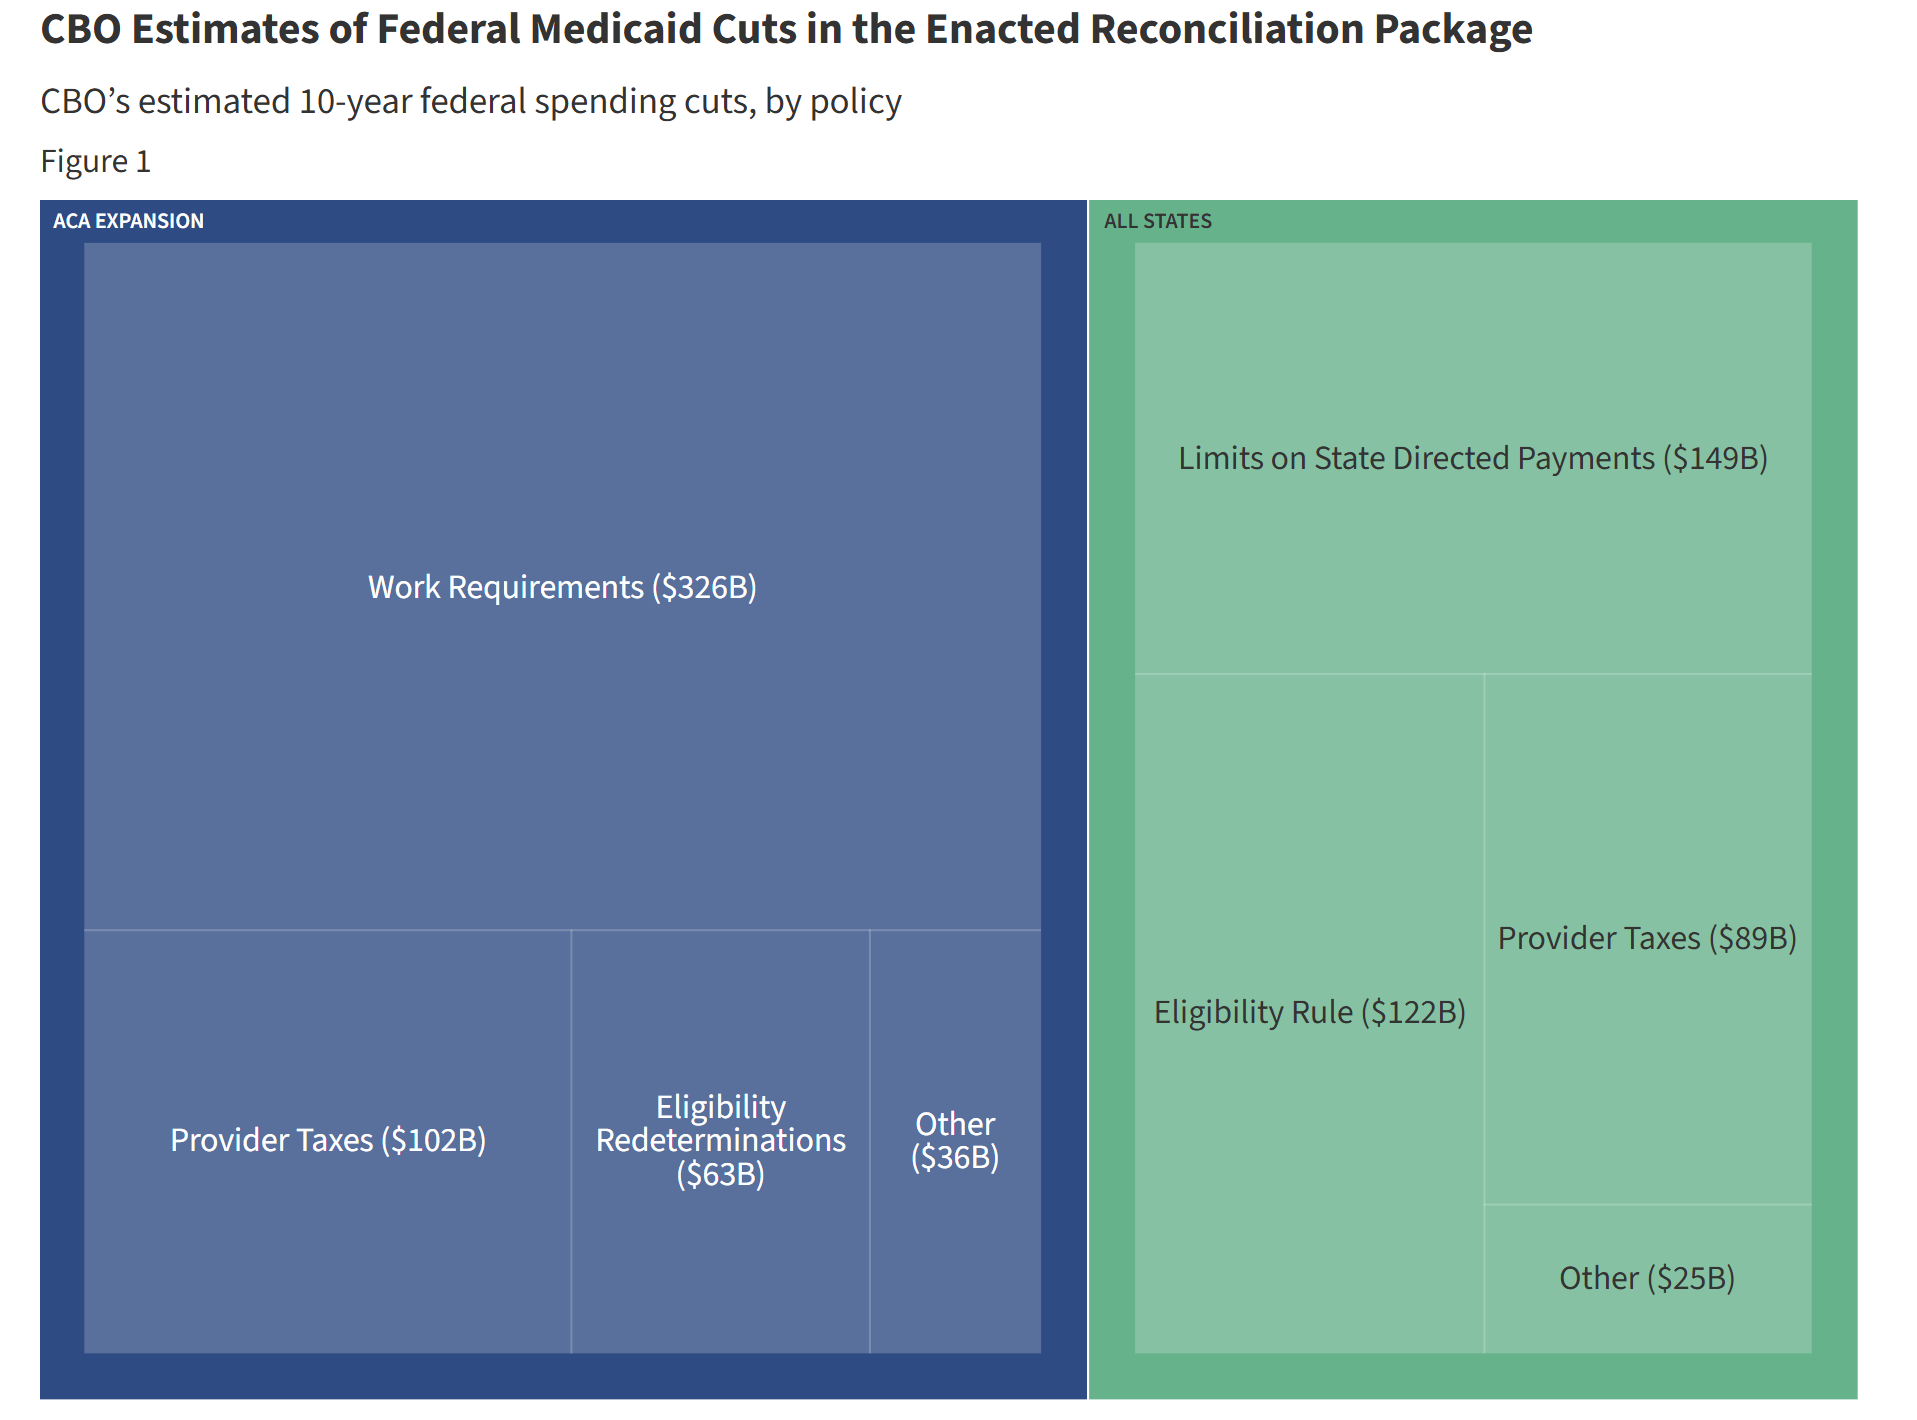
Durante il mandato di Biden, la spesa pubblica e i trasferimenti hanno continuato a iniettare liquidità nell'economia. Ma con il “Big Beautiful Bill”, la crescita della spesa rallenta.
Questo significa che il governo sta immettendo meno denaro nell'economia.
Inoltre, il governo sta ritirando fondi dall'economia tramite i dazi.
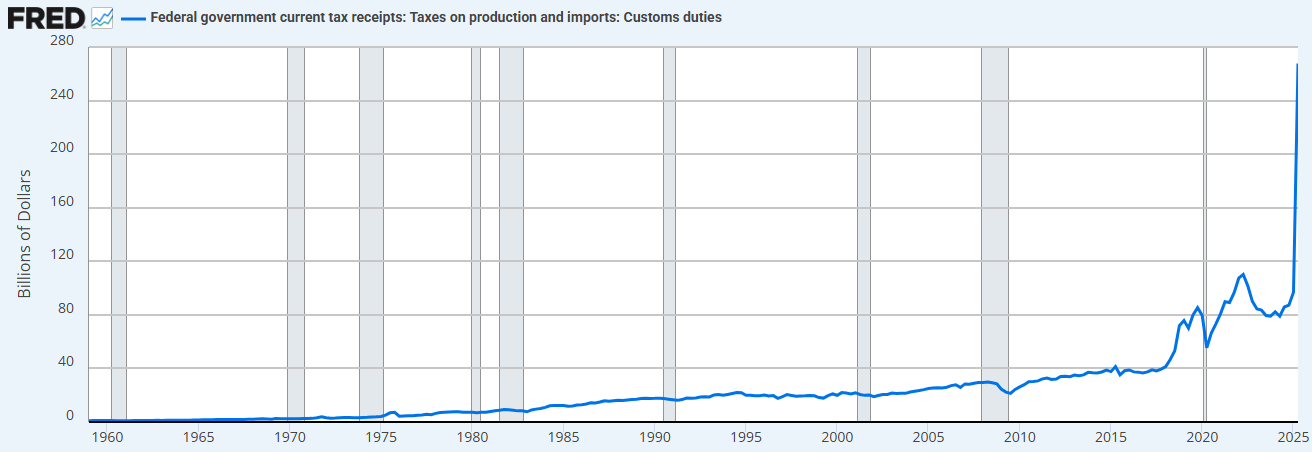
La combinazione di limiti alla spesa (rispetto al precedente governo) e l'aumento dei dazi significa che ora il Tesoro sta assorbendo liquidità invece di fornirla.
Questo è il motivo per cui è necessario abbassare i tassi di interesse.
“Riprivatizzeremo l'economia, rilanceremo il settore privato e ridurremo il settore pubblico.” - Scott Bessent
2. “Quantitative Easing del Tesoro” (Treasury QE). Per finanziare l'eccessiva spesa del Tesoro durante l'amministrazione Biden, abbiamo anche assistito a una nuova forma di “quantitative easing” (QE). Lo si può osservare qui sotto (linea nera). Il “QE del Tesoro” ha finanziato la spesa pubblica tramite titoli a breve termine invece che obbligazioni a lungo termine, sostenendo così i mercati.
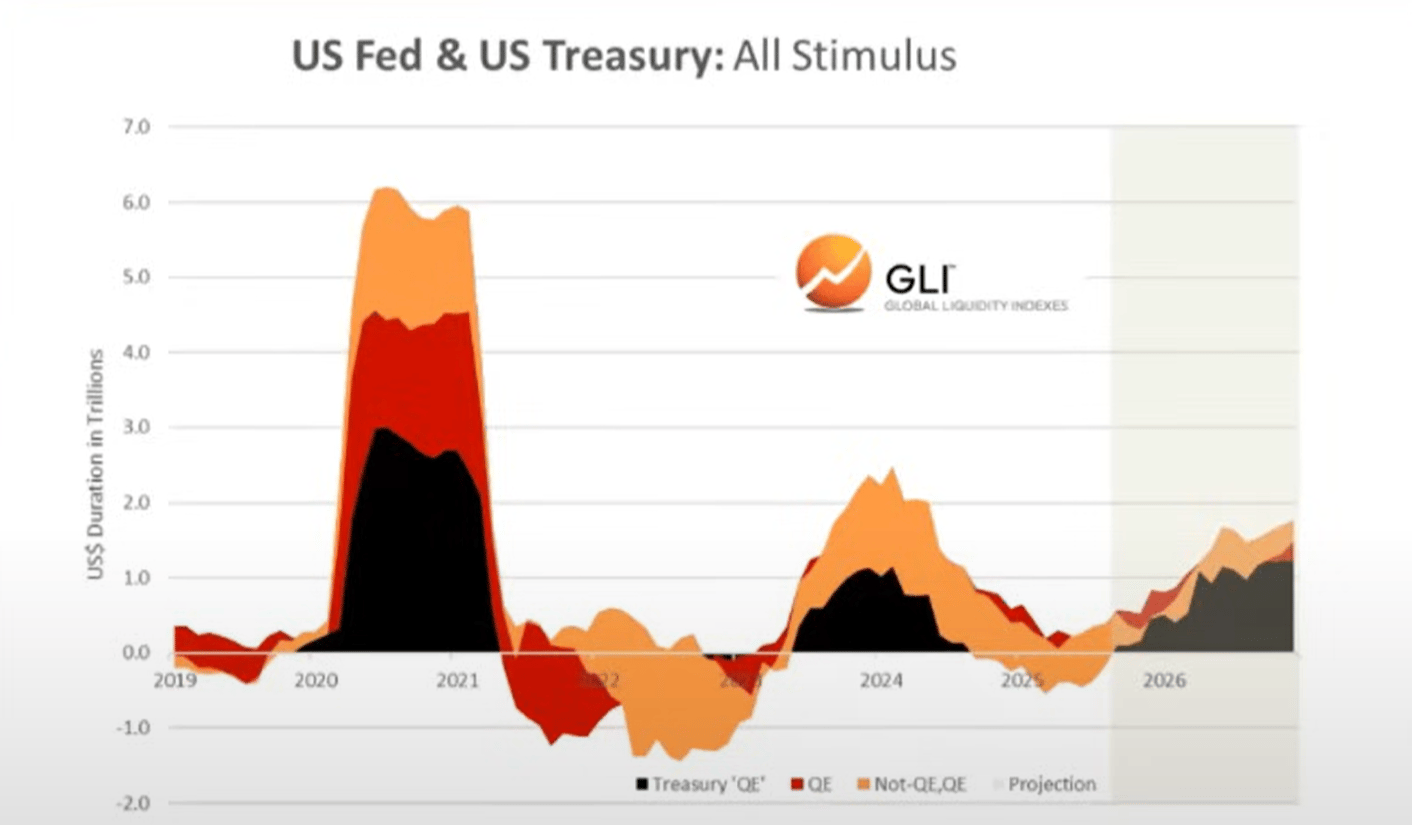
Riteniamo che siano stati la spesa pubblica e il QE del Tesoro a guidare l'“operazione di svalutazione” e la “bolla di tutto” (“everything bubble”) degli ultimi anni.
Ma ora stiamo passando a una “Trump economy”, in cui il settore privato prende il testimone dal Tesoro.
Anche questo è il motivo per cui è necessario abbassare i tassi: per avviare il settore privato tramite prestiti bancari.
Entrando in questa fase di transizione, il ciclo della liquidità globale sembra aver raggiunto il picco…
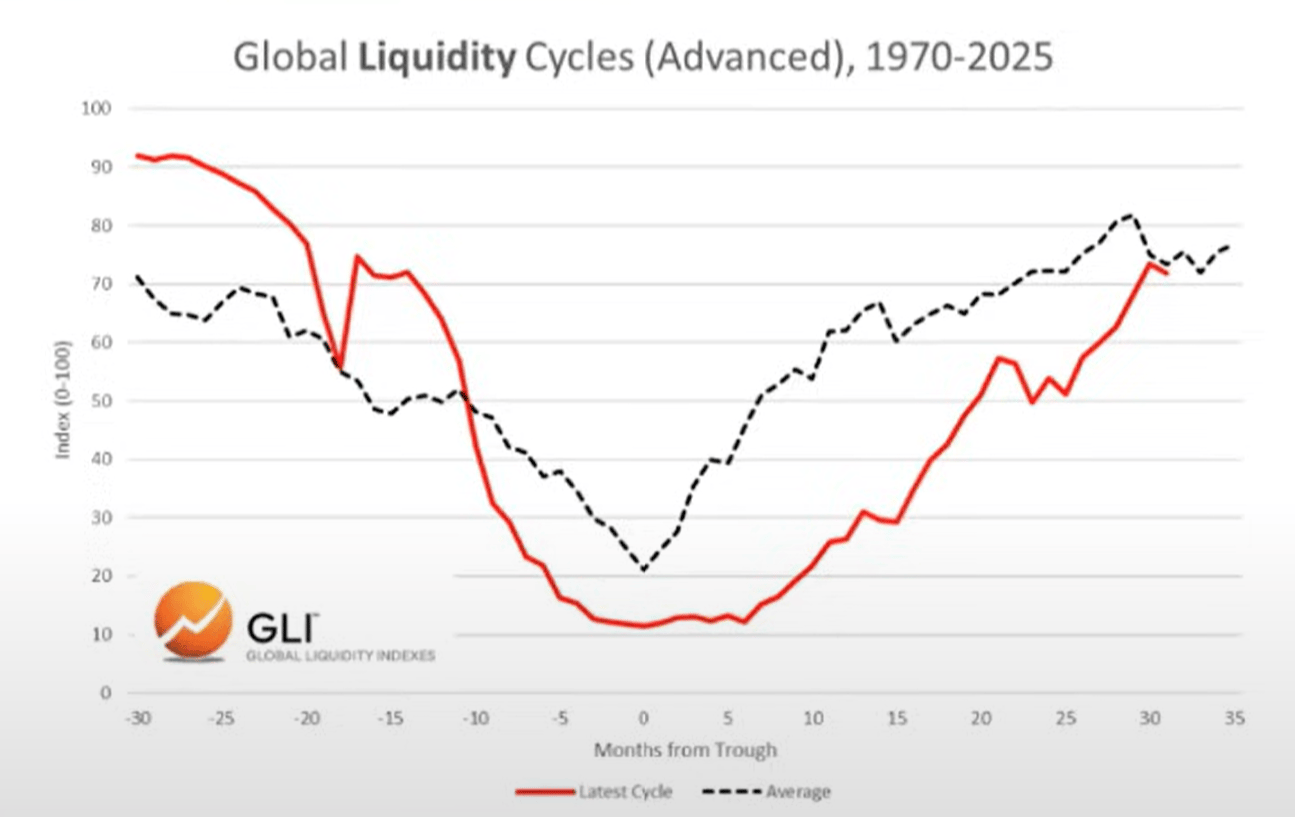
Il ciclo della liquidità globale ha raggiunto il picco e sta scendendo
Ciclo attuale vs ciclo medio
Qui sotto possiamo osservare il confronto tra il ciclo attuale (linea rossa) e il ciclo medio storico dal 1970 (linea grigia).
Allocazione degli asset
Basandoci sul lavoro del signor Howell sul Global Liquidity Index, possiamo osservare il tipico ciclo di liquidità e la sua corrispondenza con l'allocazione degli asset.
Le materie prime tendono a essere l'ultima classe di asset a scendere, ed è proprio ciò che stiamo vedendo oggi (oro, argento, rame, palladio).
Da questa prospettiva, il ciclo attuale appare molto tipico.
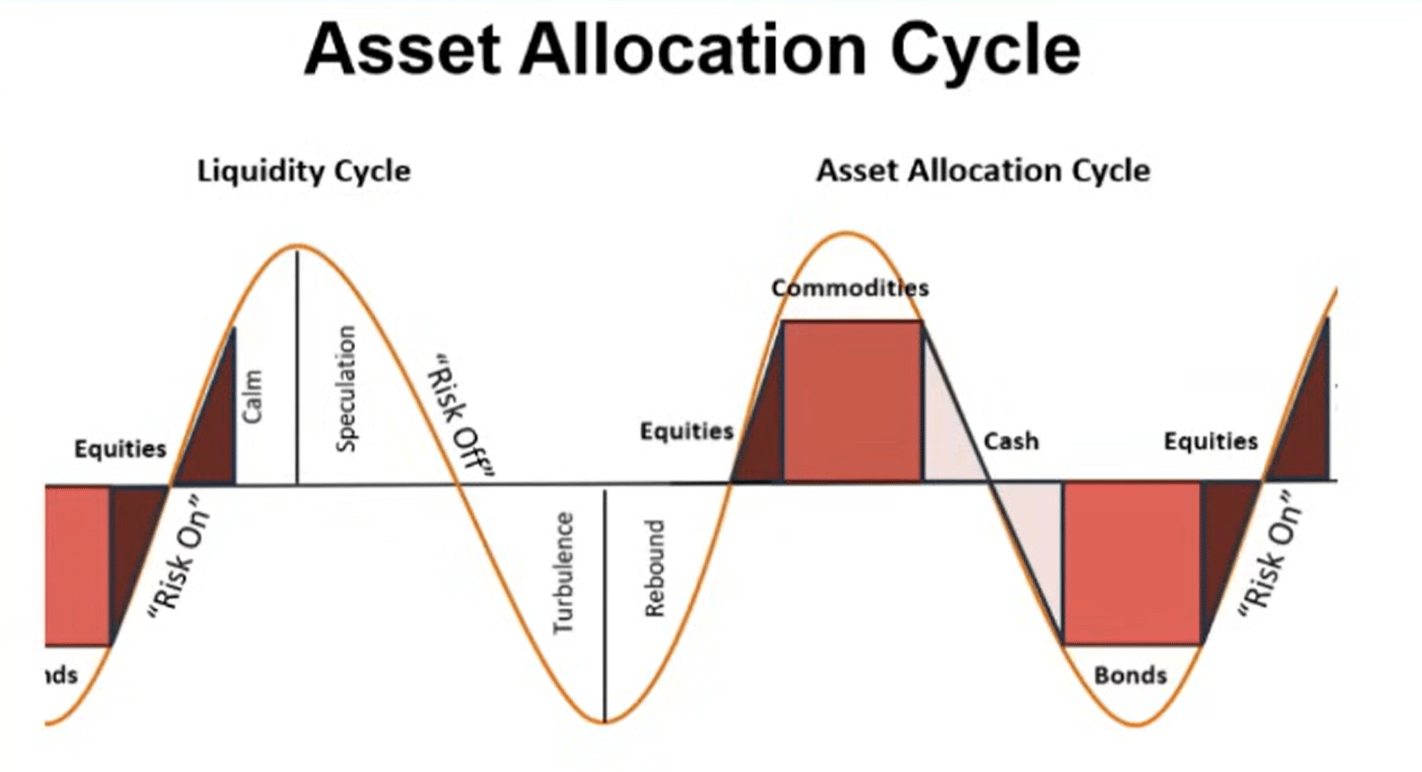
Quindi, se la liquidità sta davvero raggiungendo il picco, ci aspettiamo che gli investitori ruotino verso liquidità e obbligazioni man mano che l'ambiente cambia. Da chiarire: questa fase non è ancora iniziata (il mercato è ancora “risk-on”).
Debito e liquidità
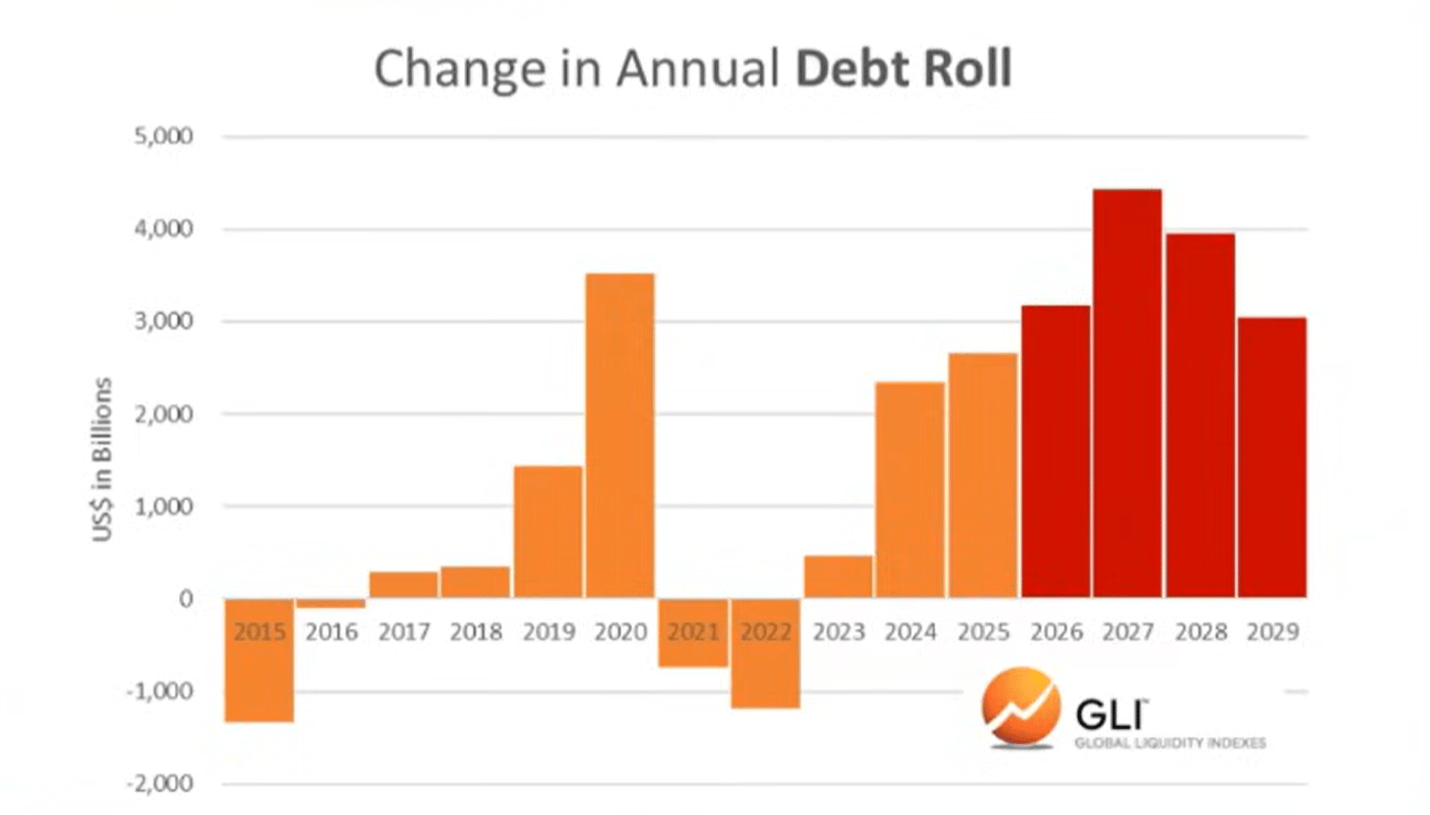
Secondo il Global Liquidity Index, il rapporto tra debito e liquidità delle principali economie ha raggiunto il livello più basso dal 1980 alla fine dello scorso anno. Ora sta salendo e si prevede che continuerà a crescere fino al 2026.
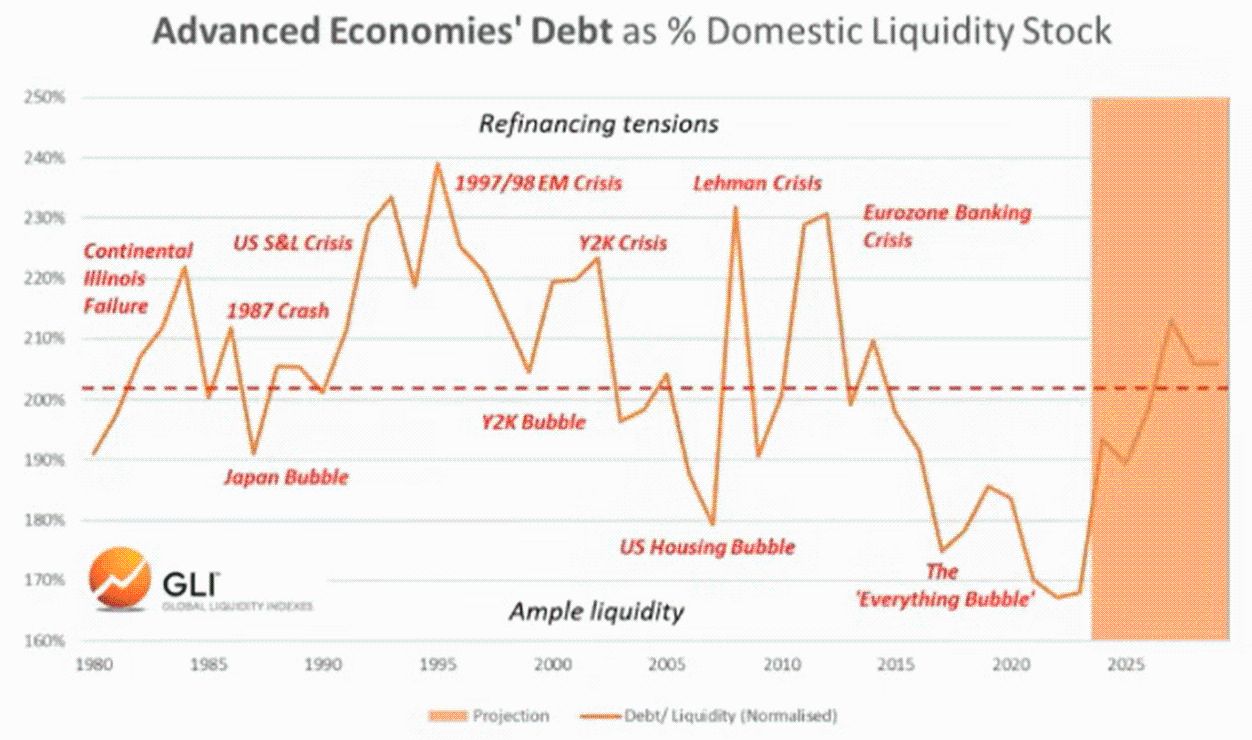
L'aumento del rapporto debito/liquidità rende più difficile il servizio del debito in scadenza per migliaia di miliardi di dollari che devono essere rifinanziati.
Bitcoin e liquidità globale
Naturalmente, bitcoin negli ultimi due cicli ha “anticipato” il picco della liquidità globale. In altre parole, bitcoin ha raggiunto il suo massimo alcuni mesi prima che la liquidità iniziasse a scendere, come se avesse previsto il calo successivo.
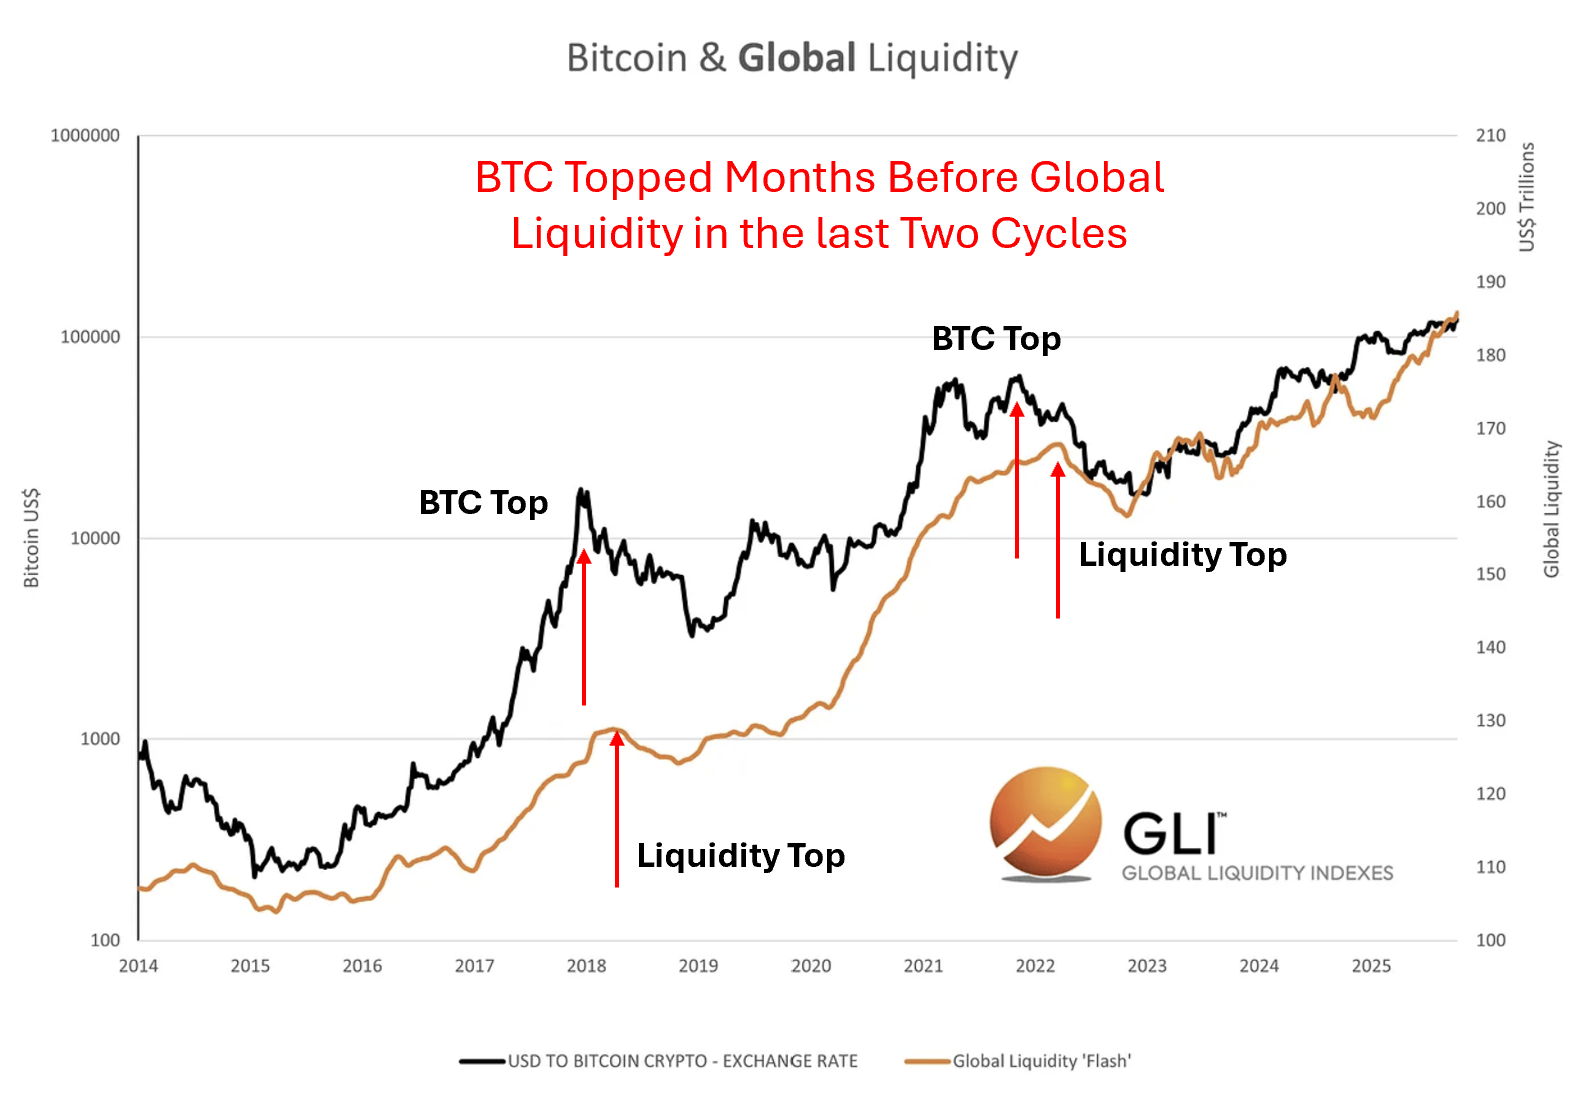
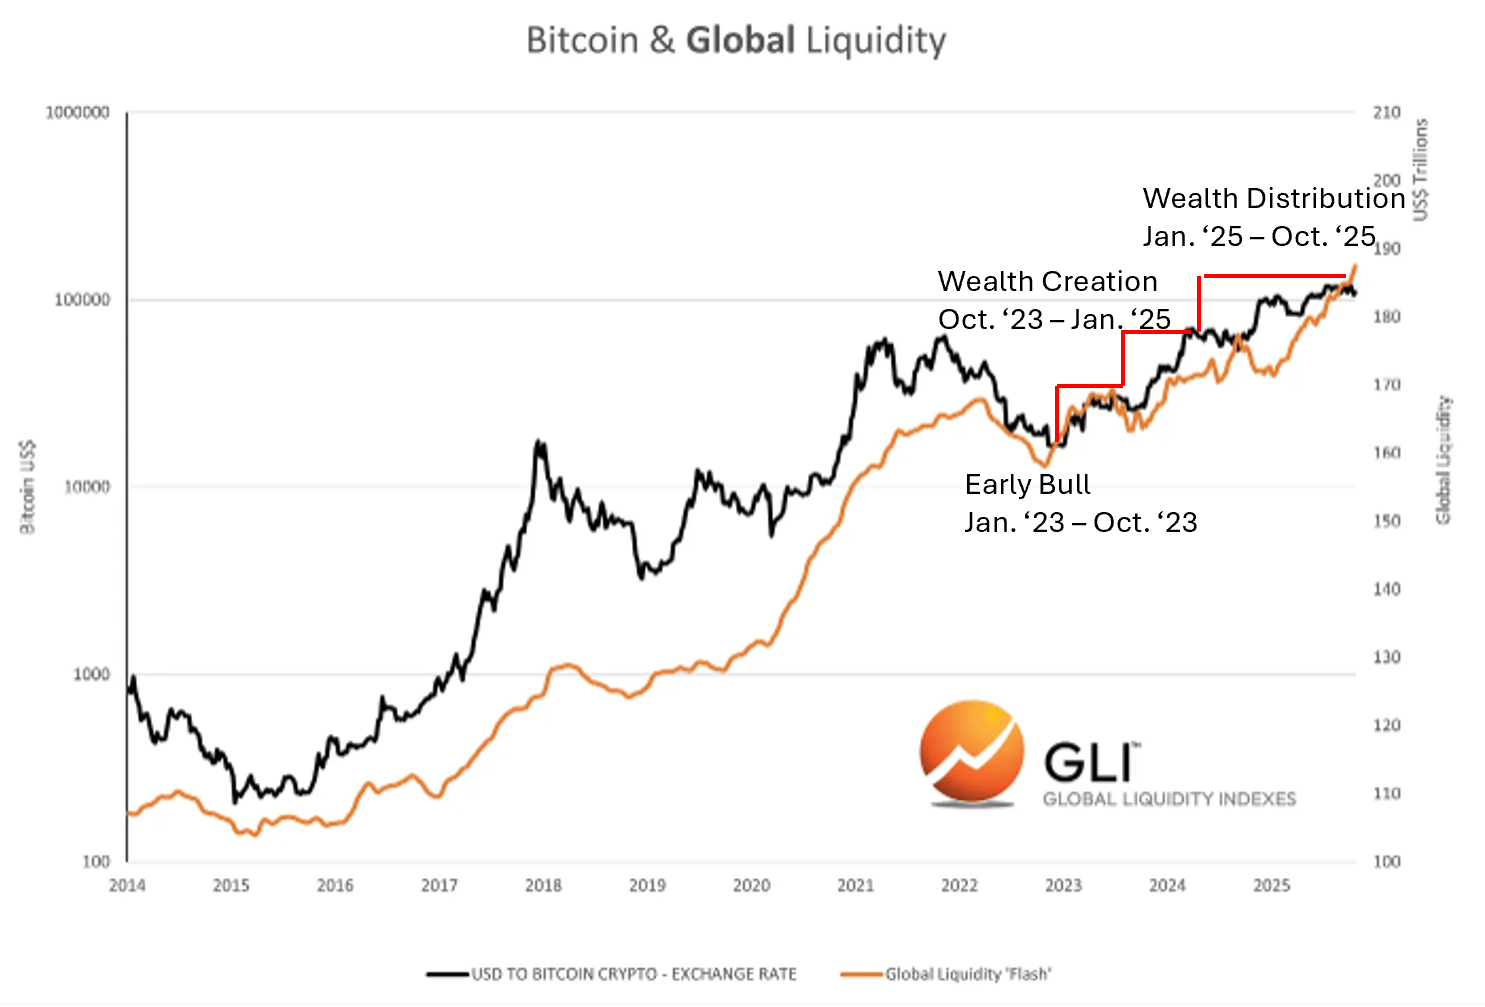
Non sappiamo se ciò stia accadendo anche ora. Ma sappiamo che i cicli delle criptovalute hanno sempre seguito da vicino quelli della liquidità.
Corrispondenza con il ciclo delle criptovalute
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


