
Les données américaines dépassent toutes les attentes, mais le dollar et les obligations américaines reculent ; derrière la performance remarquable du secteur de la vente au détail se cachent des inquiétudes concernant la consommation.

Huítong Finance, 15 octobre —— Inflation, ventes au détail et données PPI américaines publiées simultanément : des chiffres de consommation brillants en apparence mais faibles en réalité, inflation sous-jacente s'accentue
De nombreux indicateurs économiques américains ont été publiés en même temps, affichant des résultats globalement supérieurs aux attentes sur le plan des données, mais les réactions des actifs et la logique traditionnelle « données solides = hausse du dollar et des taux US » ont fortement divergé : l'indice dollar a bondi d'environ 12 points à 102,23 avant de corriger rapidement ; l'or au comptant a reculé brièvement de 13 dollars depuis 4150 à 4137 avant que les acheteurs ne reprennent le dessus ; les taux des obligations américaines ont chuté simultanément.
Le marché n'a pas simplement interprété les ventes au détail, le PPI et le CPI supérieurs aux attentes comme une « surchauffe de l’économie qui forcerait la Fed à agir vigoureusement », mais a analysé les signes de récession derrière les données, ce qui constitue le point le plus central de cette dynamique.
Des ventes au détail brillantes en apparence, mais inquiétantes en réalité
Les ventes au détail US d’août en glissement mensuel ont progressé de 0,8% (attendu 0,3%) ; les ventes au détail de base de +0,9% (attendu 0,5%), la croissance annuelle étant stable à 6,01%, largement au-dessus des attentes du marché.
Cependant, de nombreux instituts soulignent que ces chiffres des ventes au détail sont de faible qualité :
L’augmentation en valeur nominale provient principalement de l’effet prix dû à la hausse des prix, et non de volumes réels supérieurs ; la croissance réelle de la consommation, corrigée de l’inflation, reste largement en deçà de la croissance nominale, le volume de consommation réelle progresse difficilement ;
La donnée précédente a été révisée à la baisse, les chiffres sur les salaires montrent une nette faiblesse, le salaire hebdomadaire est en baisse de 0,5% en glissement mensuel et de 0,1% en annuel, le revenu devient négatif. La croissance des dépenses des ménages repose sur la consommation de leur épargne et le recours au crédit, et non sur une hausse des revenus ;
La consommation d’énergie et de carburants a gonflé le total des ventes au détail, une fois l’énergie retranchée, la demande pour la consommation discrétionnaire est faible.
En résumé : les ventes au détail nominales paraissent solides, mais la consommation réelle est faible, cette résilience de la consommation n’est pas tenable à long terme. Le marché note une économie où les ménages empruntent et puisent dans l’épargne face à la hausse des prix, la dynamique fondamentale de la consommation s’affaiblit.
Données globalement supérieures aux attentes, mais les actifs et la logique traditionnelle de « données solides = hausse du dollar et des taux US » sont en net décalage : le dollar a brièvement bondi d’une douzaine de points à 102,23 avant de reculer rapidement ; l’or au comptant a reflué de 13 dollars de 4150 à 4137 avant que les acheteurs ne reprennent la main ; les taux US ont simultanément reculé.
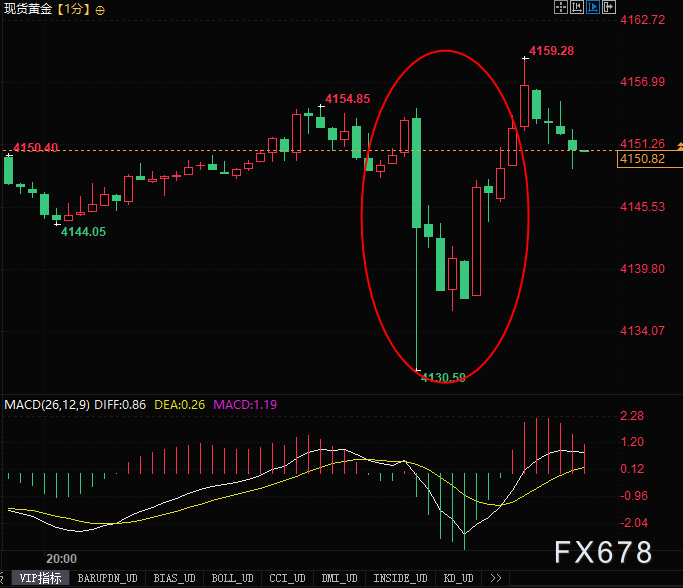
(Graphique 1 minute or comptant, source : YiHuitong Finance)
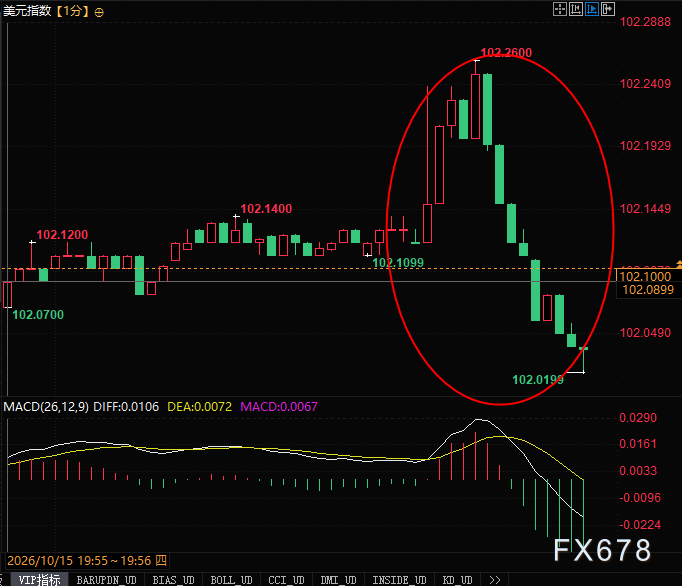
(Graphique 1 minute indice dollar, source : YiHuitong Finance)
Le PPI indique un rebond synchronisé de l'inflation en amont et aval : l'énergie moteur principal, l'inflation sous-jacente demeure tenace
L’inflation des produits industriels monte de nouveau, ce qui fait courir le risque d’une transmission à l’inflation des biens de consommation.
Point clé : la source de la hausse de l'inflation vient du prix de l'énergie (facteurs géopolitiques extérieurs), ce n’est pas une surchauffe de la consommation domestique ni des salaires. Ce type d’inflation tirée par l’énergie répond peu à une hausse des taux de la Fed.
Le marché du travail envoie des signaux de refroidissement : prix à la hausse, revenu nominal en repli
Des signaux clairs de ralentissement du côté des salaires : le salaire hebdomadaire US baisse de 0,5% par rapport au mois précédent (précédent +0,2%) ; en glissement annuel, il recule à -0,1% (précédent +0,3%), les variations sont négatives en mensuel comme en annuel.
Les prix augmentent, mais le revenu nominal des ménages baisse, diminuant leur pouvoir d'achat réel. C’est la donnée la plus déterminante à orientation « dovish » de cette salve de statistiques.
Le marché estime que la baisse des salaires annonce le recul de l’inflation des services. Même si le CPI à court terme grimpe à cause du pétrole, le risque d’une spirale prix-salaires s’atténue.
Les nouvelles données redéfinissent les anticipations sur la Fed, expliquant le recul du dollar et des rendements US
La logique classique : CPI, PPI, ventes au détail toutes supérieures → la Fed doit continuer à relever agressivement ses taux → le dollar et les taux US flambent
Mais cette fois, le marché lit les choses différemment
D’abord, l’inflation vient du choc extérieur sur l’énergie, pas d’une surchauffe de la demande domestique ;
Puis les ventes au détail sont dopées nominalement par les prix, mais la consommation réelle faiblit ;
Ensuite, les salaires fléchissent, écartant le risque clé de spirale salaire-prix, principal souci pour la Fed ;
Enfin, le discours de la présidente de la Fed de San Francisco Daly : une future hausse des taux pourrait être nécessaire, mais il n’y a pas urgence à agir en octobre, posture globale plutôt prudente.
Les traders estiment : une inflation ponctuelle due au pétrole a peu de chances de forcer la Fed à une série de hausses. La demande domestique s’érode, le risque de ralentissement économique est jugé plus préoccupant qu’une reprise temporaire de l’inflation.
D’où, après la publication de statistiques fortes, les flux se positionnent sur un scénario de ralentissement à venir, les rendements baissent, le dollar corrige, l’or rebondit rapidement.
Conclusion : économie en équilibre complexe, des chiffres « forts en apparence, faibles en profondeur »
En synthèse, l’économie américaine donne des signaux contradictoires : ventes au détail, CPI et PPI en hausse, mais la croissance repose sur la hausse des prix, l’épargne et le crédit, les salaires des ménages reculent, la demande intérieure réelle manque de dynamisme. À court terme, l’inflation repart à cause de l’énergie, mais la source centrale de l’inflation endogène — les salaires — commence à faiblir.
La logique de valorisation des actifs s’est déplacée de : « l’inflation va-t-elle flamber ? » vers « quand la demande intérieure sera-t-elle affectée par les taux élevés et la baisse des revenus ? » À surveiller de près : le rythme d’épuisement de l’épargne, les défauts sur les cartes de crédit et le dynamisme de la consommation au T4.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
En quatre jours de bourse, plus de 10 milliards de dollars de capitalisation disparus : le risque de dette de CoreWeave(CRWV.US) provoque des ventes massives, mais Deutsche Bank y voit une opportunité d'achat.
La Deutsche Bank estime que la récente vente massive de CoreWeave ne dispose pas de suffisamment de facteurs fondamentaux pour la soutenir ; au contraire, la forte correction du cours crée une opportunité d'achat pour les investisseurs.

Actions américaines de nuit | La pression de l’inflation continue d’augmenter, les trois principaux indices sont en hausse, Dell (DELL.US) chute de 6,8%
À la clôture, l'indice Dow Jones a augmenté de 557,51 points, soit une hausse de 1,08 %, pour atteindre 52 178,99 points ; l'indice S&P 500 a gagné 25,18 points, soit une hausse de 0,33 %, pour atteindre 7 744,12 points ; l'indice Nasdaq Composite a progressé de 20,16 points, soit une hausse de 0,08 %, pour s'établir à 26 713,03 points.
Interactive Brokers (IBKR.US) enregistre une croissance de 16% de son chiffre d'affaires au troisième trimestre et annonce une augmentation de plus de 70% de son dividende trimestriel.
Portée par la croissance des revenus nets d’intérêts et des commissions, le chiffre d’affaires net d’Interactive Brokers au troisième trimestre a augmenté de 16 % sur un an, tandis que le bénéfice ajusté par action a progressé d’environ 18 % sur un an.
La probabilité de défaut de CoreWeave dépasse 60 % ! Jensen Huang tente de rassurer : le coût du financement diminue, pas besoin que Nvidia garantisse.
Après le discours de Jensen Huang, l'action CoreWeave, qui avait chuté de 9,5 % en séance matinale, est repartie à la hausse. Le CDS à cinq ans de l'entreprise a dépassé 1190 points de base jeudi en cours de séance, atteignant un record historique en termes de coût de protection contre le risque de défaut. Certains rendements des obligations d'entreprise ont dépassé 15 à 16 %. Les spreads du CDS à cinq ans d’Oracle, Amazon, Alphabet (maison-mère de Google) et Meta sont également à des niveaux historiquement élevés. Selon les analystes de Deutsche Bank, à mesure que le cycle des dépenses en capital liées à l’IA est de plus en plus financé par la dette plutôt que par les flux de trésorerie libres, les investisseurs doivent accorder une plus grande attention aux signaux de prix du marché du crédit. Globalement, le coût du financement lié à l'IA reste modéré, mais certains signes commencent à susciter l'inquiétude.

Prix des cryptos
Plus


