
Après l'inclusion de 628 milliards de dollars d'engagements hors bilan dans l'évaluation, l'action Meta a-t-elle augmenté de 35 % en valeur ?

Près de 628 milliards de dollars de dettes hors bilan de Meta sont restées longtemps dissimulées dans les notes annexes des rapports financiers ; dès lors que ce chiffre est intégré dans le calcul de la valeur d’entreprise, le cadre d'évaluation de l’ensemble des méga-capitalisations technologiques est en pleine restructuration.
L’analyste Laura Martin de la banque d’investissement Needham a publié un rapport le 2 octobre, soulignant que si les engagements hors bilan de Meta sont inclus dans la valeur d'entreprise (EV), son multiple de valorisation grimpe de 35%, rendant l’action bien plus coûteuse pour les actionnaires qu’indiqué par les indicateurs traditionnels.
Martin a ensuite déclaré publiquement sur CNBC : « Les dettes et loyers inscrits au bilan de Meta totalisent environ 100 milliards de dollars, alors que les dettes hors bilan atteignent 600 milliards de dollars. Si vous n’incluez pas ces 600 milliards dans l’EV, votre valorisation est inférieure de 35%. » Ce constat a eu un impact direct sur la logique de fixation du prix de Meta sur le marché.
Encore plus remarquable, lorsque la méthode de Needham est appliquée uniformément à Alphabet, la conclusion s’inverse de façon spectaculaire : l’EV/revenus FY27E ajusté de Google atteint 9,0x, soit plus élevé que les 8,3x de Meta — ce qui signifie qu’avec une divulgation complète des dettes hors bilan, Google se retrouve à être la société la plus chère en terme de valorisation. Dans le même temps, Meta a ajouté environ 68 milliards de dollars de nouveaux baux de centres de données rien que pour juillet, et l’expansion des obligations hors bilan s’accélère encore ; la question de savoir si le marché évalue pleinement cet effet de levier caché est devenue un enjeu central incontournable pour les investisseurs des super capitalisations technologiques.
Un écart de 5,6 fois entre dettes bilancielles et hors bilan chez Meta
L’approche analytique de Needham part des principes comptables fondamentaux. Selon la banque, « la valeur des capitaux propres représente la valeur résiduelle revenant aux actionnaires une fois la dette et autres obligations contractuelles remboursées » ; ainsi, quelle que soit la méthode de traitement comptable, la croissance des engagements et obligations constitue une barrière à la hausse du cours, et devrait être intégrée dans le calcul de l’EV.
Concrètement, pour Meta, à la fin juin 2026, ses dettes et loyers inscrits au bilan totalisent environ 112 milliards de dollars, alors que les deux postes hors bilan atteignent environ 628 milliards de dollars, soit un ratio de 5,6 fois — autrement dit, pour chaque dollar de levier affiché au bilan, il y en a 5,60 cachés en annotation de bas de page.
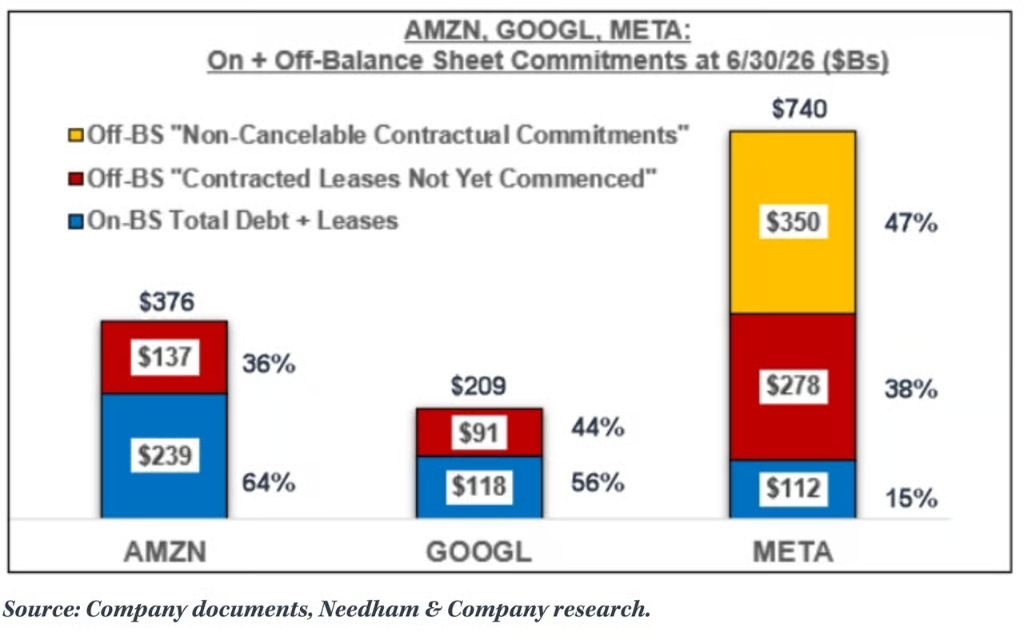
La composition de ces deux postes hors bilan est clairement révélée dans la note 9 du rapport 10-Q du deuxième trimestre de Meta : premièrement, des obligations de location opérationnelle et financière non encore exécutées d’environ 279 milliards de dollars, concernant des centres de données, des installations de colocation et une partie de l’infrastructure réseau, avec des durées courant de 2026 à 2036, voire sur 30 ans ; deuxièmement, des engagements contractuels irrévocables pour environ 349,3 milliards de dollars, principalement liés à des accords de capacité cloud avec des tiers, des investissements en serveurs et infrastructures réseau, des constructions de centres de données ainsi que des produits matériels pour Reality Labs, dont les échéances de 2026 et 2027 atteignent environ 53,5 milliards de dollars et 81,7 milliards de dollars respectivement. De plus, Meta a jusqu'à 14,7 milliards de dollars d’obligations potentielles d’achats de capacité cloud.
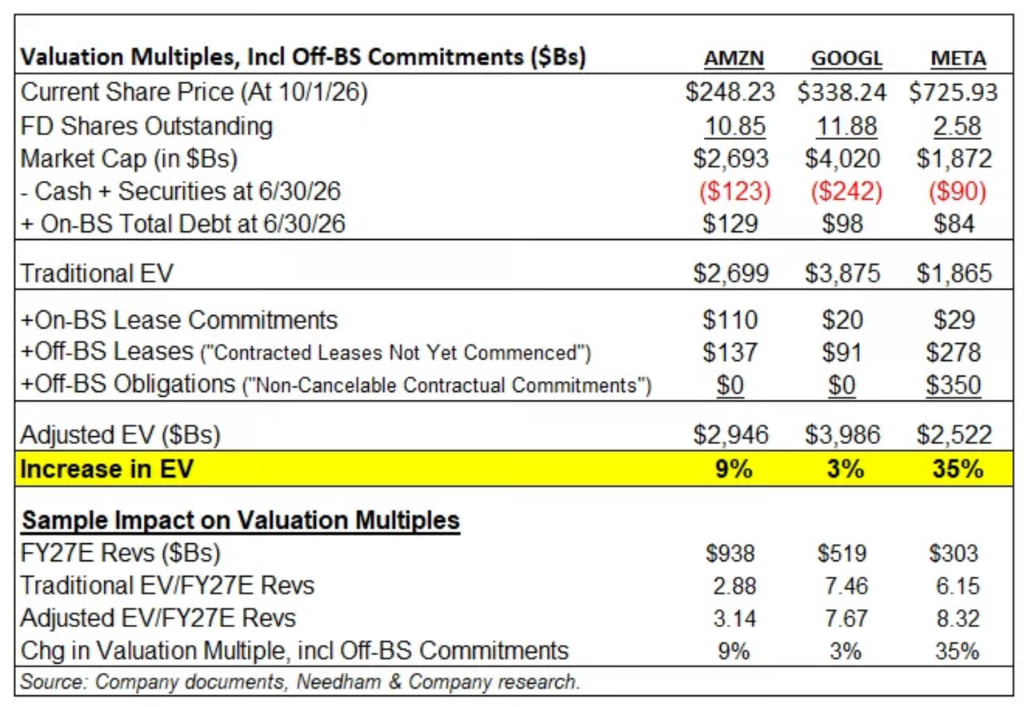
Une fois ces dettes hors bilan intégrées à l’EV, le multiple EV/revenus FY27E de Meta passe de 6,15x à 8,32x, soit une hausse de 35%.
L’accélération des engagements d’infrastructure liée à l’IA
Les chiffres ci-dessus ne prennent pas en compte les évolutions les plus récentes. Meta a révélé dans son 10-Q du deuxième trimestre qu’en juillet 2026 — donc après la clôture du trimestre — l’entreprise a souscrit pour environ 68 milliards de dollars supplémentaires d’engagements de location de centres de données.
Ce chiffre signifie qu’en l’espace d’un seul mois, les nouveaux engagements de location de Meta équivalent à environ 80% de la totalité de ses dettes bilancielles de fin juin (~84 milliards de dollars), augmentant de plus de 10% le montant d’engagements au titre des locations non commencées, avant même la fin du troisième trimestre. Needham en déduit que les engagements hors bilan de Meta connaissent une « croissance rapide » durant le troisième trimestre.
Selon Amanda Lynam, stratège crédit chez Goldman Sachs, qui a publié une étude en août, le total des engagements de location pour les mega techs atteignait 1 500 milliards de dollars à la saison des résultats du deuxième trimestre, dont 1 000 milliards de dollars d’engagements non encore commencés. En raison du traitement comptable spécifique des leases selon les normes GAAP américaines, cette part « non commencée » n’apparaît pas dans les états financiers, mais générera des obligations de paiement très réelles dans les années à venir. Lynam note que ce mode de traitement « tend à sous-estimer le niveau de levier et les besoins futurs de liquidité », et prévient que « les émetteurs impliqués dans l’IA continueront à subir une prime de risque supplémentaire sur les spreads ».
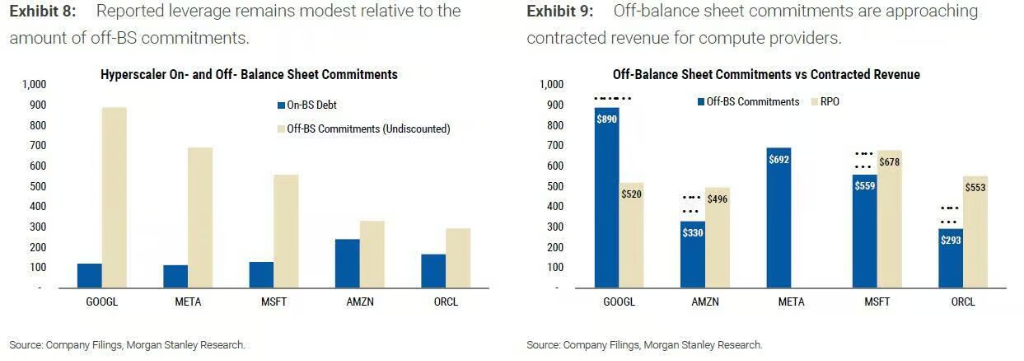
L’équipe comptable de Morgan Stanley (Todd Castagno et al.) a, fin août, élargi le périmètre en incluant Nvidia, Broadcom ainsi que diverses sûretés et garanties, pour un volume total d’engagements hors bilan supérieur à 3 100 milliards de dollars. Selon le suivi de ZeroHedge, au 30 septembre, les dettes hors bilan des méga-capitalisations technologiques atteignaient 3 800 milliards de dollars, soit une hausse de 700 milliards de dollars depuis fin juin.
Google, la société réellement « plus chère » : ajustement cohérent de la méthodologie Needham
Le rapport initial de Needham présente un défaut méthodologique notable : son tableau attribue zéro aux « engagements contractuels irrévocables » d’Amazon et d’Alphabet, maison mère de Google, alors que leurs rapports financiers en révèlent bel et bien.
Le 10-Q du deuxième trimestre d’Alphabet mentionne 707 milliards de dollars d'engagements d’achats à long terme — un chiffre correspondant à celui utilisé par Morgan Stanley ; Amazon a quant à lui 130 milliards de dollars d’obligations d’achats inconditionnels. Ces engagements sont de même nature que ceux pris en compte pour Meta par Needham.
En appliquant la méthodologie Needham de façon cohérente aux trois entreprises, les conclusions changent radicalement :
-
Alphabet : la hausse de l’EV passe de 3% (rapport original de Needham) à 21%, et le multiple EV/revenus FY27E ajusté grimpe à 9,0x, soit au-dessus des 8,3x de Meta ;
-
Amazon : la hausse de l’EV passe de 9% à 14% ;
-
Meta : si l’on inclut également les nouveaux baux de 68 milliards de dollars de juillet, les expositions garanties des projets de centres de données Hyperion et El Paso (environ 46 milliards et 13 milliards de dollars) ainsi que 14,7 milliards d’obligations potentielles d’achats cloud, l’ajustement réel atteint environ 42%.
En d’autres termes, l’effet de levier hors bilan de Meta demeure le plus important parmi les trois, validant le constat principal de Needham ; cependant, la comparaison initiale « 35% contre 3% » sous-estimait gravement le poids du hors-bilan de Google. Après ajustement, Google devient la société à la valorisation la plus élevée selon la métrique EV/revenus.
Le marché a-t-il déjà intégré ce levier caché dans les prix ?
Certains soutiennent que les engagements d’achat ne sont pas des dettes au sens traditionnel — ce sont des contrats pour serveurs, capacités cloud ou puces que Meta s’attend à pouvoir monétiser. Les agences de notation considèrent généralement les contrats de location comme des dettes, mais pas toujours les obligations d’achat. Par ailleurs, les 628 milliards de dollars de dettes hors bilan communiqués par Meta sont des montants nominaux non actualisés ; une fois actualisés, l’impact sur l’EV serait atténué.
Cependant, les arguments contraires sont tout aussi convaincants. Morgan Stanley met clairement en garde : « Ces contrats sont stratégiques en période de tension sur l’offre, mais si le marché se rééquilibre plus tôt, les entreprises pourraient devoir assumer les coûts de surcapacité, ou tenter de renégocier les termes. » En d’autres mots, considérer les engagements d’achat comme « non-dette » suppose que l’entreprise aura toujours besoin de ce qui a été commandé.
La pression sur le flux de trésorerie libre se fait déjà sentir. Selon Morgan Stanley, le flux de trésorerie libre d’Amazon et Google est déjà négatif au deuxième trimestre, Meta devrait basculer dans le rouge dès le trimestre suivant.
Sur le marché obligataire, selon Goldman Sachs, les émissions de dette des méga-techs atteignent déjà 250 milliards de dollars cette année, un bond colossal depuis les moins de 20 milliards en 2024 ; la prévision pour 2027 table sur 420 milliards de dollars, et n’inclut pas encore la titrisation SPV liée au financement de centres de données — qui constitue pourtant l’élément central des montages hors bilan actuels, comme le souligne Morgan Stanley.
Needham maintient sa recommandation « conserver » sur Meta, ses inquiétudes dépassant largement la simple question comptable. Laura Martin relève que Meta investit simultanément dans les puces personnalisées, les data centers, les IA d'entreprise, les agents commerciaux, les API de modèles, la vente de puissance de calcul, les lunettes connectées, etc. : « L’attention du management, l’ingénierie et les capitaux des actionnaires sont éparpillés sur trop de fronts », si bien qu’avec 628 milliards de dollars d'engagements, la marge d’erreur s’est considérablement réduite.
Le 10-Q du troisième trimestre de Meta est attendu fin octobre. Avec la certitude des 68 milliards de nouveaux baux signés en juillet, l’évolution de la note en annexe est d’ores et déjà anticipée par le marché.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après le succès fulgurant de Meta Muse, le projet fait face à un défi de rétention : le taux d'ouverture est inférieur à celui des applications mainstream et la monétisation à long terme demeure incertaine.
Depuis son lancement, l’agent intelligent Muse de Meta a été téléchargé plus de 5,6 millions de fois et s’est hissé au sommet de l’App Store d’Apple. Cependant, son taux d’ouverture reste inférieur à celui de Google, ChatGPT et d’autres applications populaires, et sa rétention ainsi que la fréquence d’utilisation ne sont pas encore au même niveau. Sur cette base, BNP Paribas a revu à la baisse les perspectives de monétisation à long terme de Muse, estimant qu’il sera difficile pour l’application de concurrencer à court terme les plateformes verticales telles que le e-commerce ou le tourisme. À l’avenir, sa commercialisation dépendra de l’augmentation de l’engagement des utilisateurs et de la validation de modèles publicitaires, entre autres.
Bank of America : « Les transactions IA » sont la « dernière ligne de défense » du marché des obligations américaines actuellement
La Bank of America met en garde : le récit autour de l’IA agit actuellement comme un "tampon" contre les risques macroéconomiques, réprimant la volatilité des marchés. La FOMO provoquée par l’IA crée un effet de "vente d’options de vente IA", rendant le marché boursier presque indifférent aux turbulences violentes du marché obligataire. La Bank of America craint que, si le récit de l’IA s’essouffle, une révision à la baisse des perspectives de croissance puisse transformer la crise obligataire en une crise de l’ensemble du marché, amplifiant simultanément tous les risques macroéconomiques actuellement contenus.

Pourquoi la crise immobilière n'a-t-elle pas fait chuter le taux de change ?
Prix des cryptos
Plus


