
IA, Réserve fédérale et divergence des stocks : la logique derrière le rebond du prix de l’or

Huitong Network, 2 octobre—— L’IA alimentant une inflation locale combinée à une différenciation structurelle des stocks, la politique de la Fed se retrouve dans une impasse ; la baisse des taux d’intérêt réels entraîne un rebond du prix de l’or, avec une attention particulière portée sur les données non agricoles pour valider les orientations futures.
Récemment, les prix de l’or ont connu un rebond, principalement sous l’impulsion des nombreuses déclarations de responsables de la Fed. Le marché a revalorisé les attentes de hausse des taux en octobre, la baisse des taux d’intérêt réels réduisant le coût d’opportunité de détenir de l’or, ce qui a renforcé le prix de l’or, un actif sans rendement. Le cœur des discussions actuelles de la Fed porte sur l’inflation structurelle générée par les dépenses d’investissement dans l’IA, constituant la principale ligne de confrontation macroéconomique actuelle.
La Fed débat activement de l’impact macroéconomique de l’IA, la baisse des attentes de hausse en octobre propulse l’or
Plusieurs responsables de la Fed ont récemment concentré leurs discussions sur les effets complexes de l’IA sur l’économie et l’inflation.
La gouverneure Cook a souligné que les investissements en IA génèrent des pressions inflationnistes locales, une inflation de ce type difficile à dissiper à court terme ; les chocs d’offre résultant de l’IA sont plus durables que prévu, avec des risques de goulots d’étranglement à ne pas négliger, tout en recommandant une évaluation prudente du remodelage structurel du marché du travail par l’IA, afin d’éviter tout désancrage des anticipations d’inflation.
Williams a aussi fait remarquer que l’impact de l’IA sur l’offre n’est pas encore totalement compris ; l’IA, appliquée à la production et à la logistique, remodèle la capacité de production et la distribution des ressources, et que ses effets à long terme nécessitent une observation continue.
Kashkari, Jefferson et Logan ont également mené des débats sur la résilience économique et la persistance de l’inflation : Kashkari estime que l’économie et le marché du travail restent solides, que la politique monétaire actuelle demeure insuffisamment restrictive (n’affectant pas le marché de l’emploi) et qu’il y a nécessité de continuer le relèvement des taux, sans préférence marquée pour octobre ;
Jefferson prône d’attendre plus longtemps pour observer les tendances de données, sans prendre de décision sur la base de données mensuelles isolées ; Logan propose que la hausse de la prime de terme des bons du Trésor américains puisse remplacer en partie de nouvelles hausses de taux, mais il est néanmoins nécessaire de relever d’au moins 50 points de base pour équilibrer les objectifs d’inflation et d’emploi.
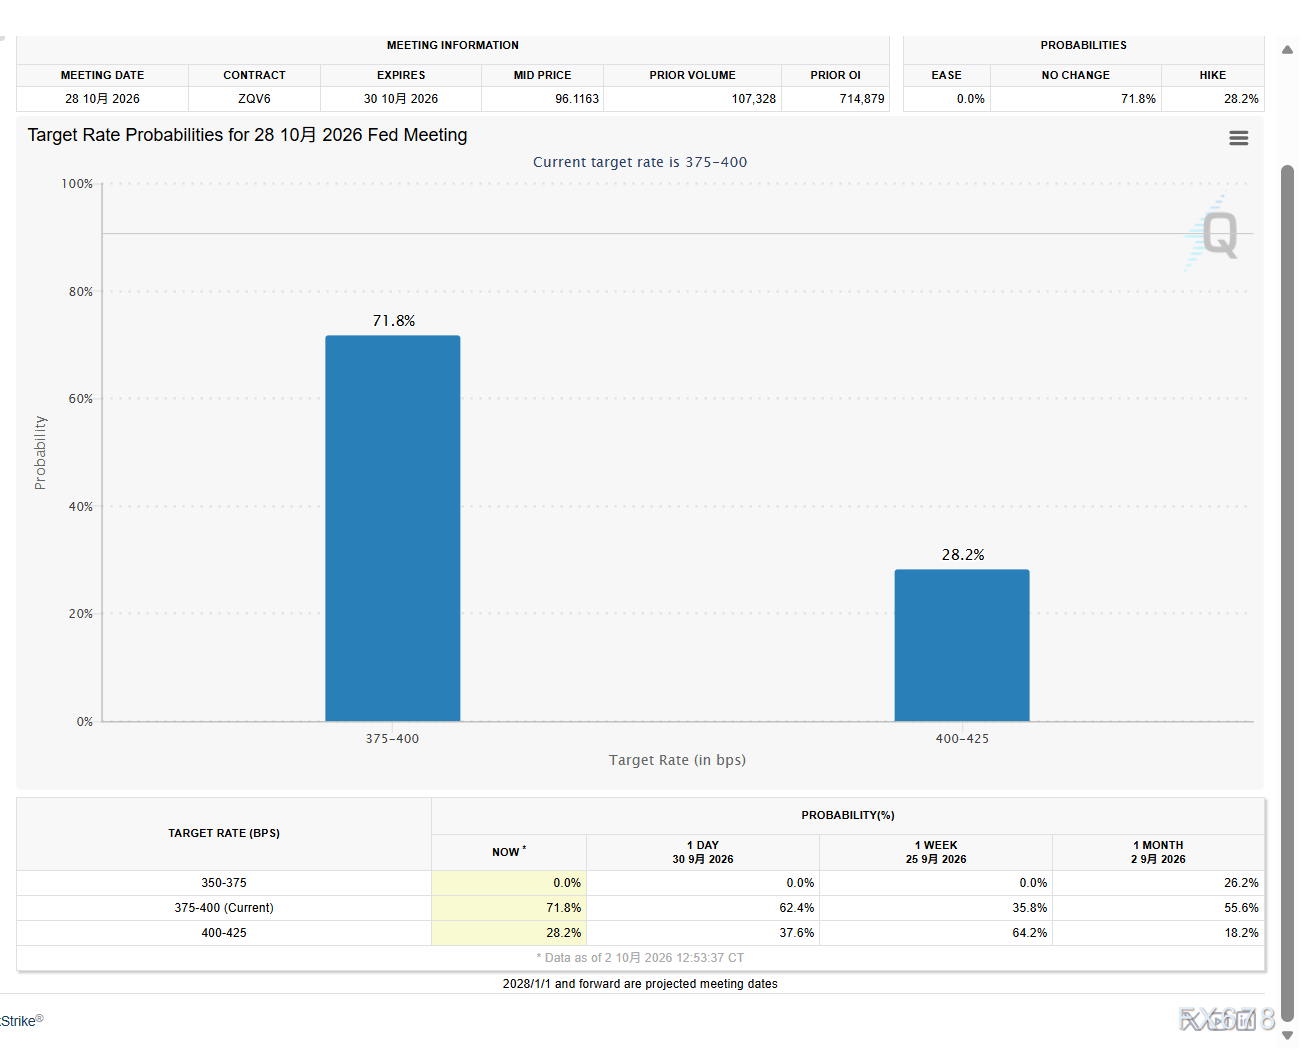
(Outil d’observation des taux FedWatch, source : CME Group)
La « Fed option » revient sur le devant de la scène : comparaison avec la bulle technologique des années 1990, priorité à un refroidissement modéré
Dans le même temps, le marché a commencé à parier sur la « Fed option ».
L’engouement pour l’IA a gonflé les valorisations des actions technologiques américaines ; le marché se réfère désormais au cycle de bulle internet des années 90 sous Greenspan.
À cette époque, Greenspan, face à la prospérité générée par de nouvelles technologies, n’a pas relevé brutalement les taux pour faire éclater la bulle des actifs, préférant un resserrement progressif et attendant que la bulle se résorbe d’elle-même, allant même jusqu’à baisser les taux par la suite pour soutenir le marché.
Cette anticipation atténue en continu les risques de crise de liquidité, renforçant la demande d’or comme actif refuge, soutenant ainsi le prix de l’or.
Le PMI manufacturier ISM révèle une différenciation structurelle, exposant les contradictions internes de la politique de la Fed
Des signaux de différenciation intéressants apparaissent dans l’économie réelle ; l’indice PMI manufacturier ISM de septembre permet de comprendre la contradiction actuelle de la politique de la Fed.
L’indice PMI composite a légèrement reculé à 54,5, sous les attentes du marché fixées à 55,0 ; la réaction primaire du marché est d’y voir un ralentissement de l’activité manufacturière.
Mais une analyse détaillée révèle que le recul de l’indice global est principalement dû à la diminution des stocks de matières premières conjuguée à une légère amélioration des délais de livraison des fournisseurs ; les sous-indices des nouvelles commandes, des commandes en attente, de l’emploi industriel et des prix des intrants sont tous en hausse.
Dès qu’une détente de l’inflation ou des conditions de financement interviendra, dans un contexte de carnets de commandes suffisamment garnis, la capacité des entreprises à reconstituer leurs stocks et à embaucher davantage sera grande.
Ces données de l’économie réelle soulignent justement la contradiction de la Fed : d’une part, elle souhaite contrôler le coût du financement ;
d’autre part, dès que les risques extérieurs s’atténuent et que le coût du financement baisse, le potentiel de reprise de l’expansion des stocks se manifestera instantanément, le risque d’un rebond de la demande globale est réel, rendant la réduction de la persistance de l’inflation difficile.
Enjeux de moyen à long terme : surveiller le taux d’intérêt neutre, focalisation sur les salaires et le chômage non agricoles
D’un point de vue moyen-long terme, le marché doit suivre attentivement l’évolution dynamique du taux d’intérêt neutre (r*), dont l’évaluation dépend fortement des données du marché du travail.
Ce soir, l’attention se porte sur deux indicateurs non agricoles essentiels : la croissance des salaires et la question de savoir si le taux de chômage dépasse les 4,2 %.
Le taux de chômage actuel se stabilise à 4,1 %, proche du taux de chômage naturel généralement admis par le marché, démontrant la bonne santé globale du marché du travail.
Si les salaires continuent de progresser et que le taux de chômage reste autour de 4,1 %, cela relèvera l’anticipation du taux d’intérêt neutre, ce qui contraindra la Fed à maintenir des taux plus élevés, exerçant une pression sur le prix de l’or ;
inversement, si le taux de chômage continue de monter tandis que la croissance des salaires ralentit, cela démontrera un refroidissement progressif du marché du travail, une révision à la baisse des attentes sur le taux neutre et une ouverture de l’espace de baisse pour le taux réel, ce qui profitera durablement à l’or.
Conclusion :
Ce rebond de l’or traduit en essence le dilemme de la Fed : l’IA entraîne une inflation locale et une bulle de valorisation des actifs, tandis que l’affaiblissement marginal apparent de l’industrie manufacturière cache en réalité un potentiel de rebond de la demande.
Les chiffres déterminants pour le prix de l’or ce soir seront la progression des salaires non agricoles, le taux de chômage et les données d’inflation.
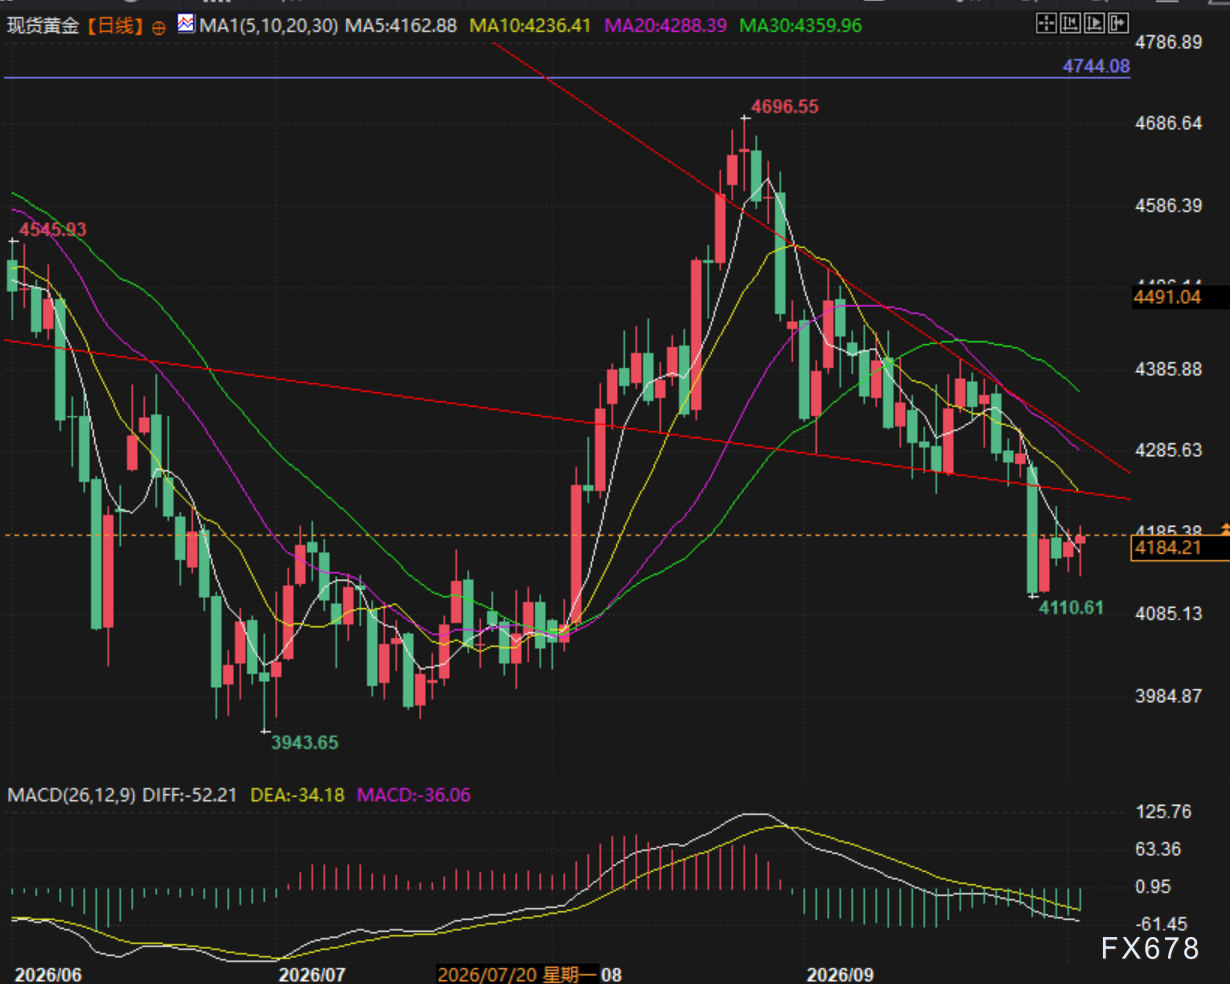
(Graphique journalier de l’or spot, source : Easy Forex)
Fuseau horaire GMT+8, 17:50 : l’or spot s’affiche à 4 183 USD/once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les institutions affirment que les chiffres de l’emploi de septembre "tuent" les attentes de hausse des taux en octobre ! "Le nouveau correspondant de la Fed": Le rapport sur l’emploi n’a pas changé la position de la Fed, l’indice des prix à la consommation de septembre est plus important.
Selon le “nouveau site d'information de la Réserve fédérale américaine”, des hauts responsables de la Fed ont déjà laissé entendre cette semaine qu'une hausse des taux en octobre n'est peut-être pas leur scénario principal. Le rapport actuel sur les salaires et le taux de chômage n’indique pas que le marché de l’emploi se resserre suffisamment pour accroître significativement les pressions sur les prix. La probabilité d'une hausse des taux en octobre, selon les traders, est passée d'environ 30 % avant la publication des données à environ 20 %, et il fut même un moment où aucune nouvelle hausse en 2023 n’était totalement intégrée dans les prix. Les institutions estiment que le marché du travail se caractérise par un “faible recrutement et peu de licenciements”, ce qui donne à la Fed une raison d'attendre davantage de données ; une hausse en décembre reste possible. La réaction du marché indique que “les mauvaises nouvelles sont de bonnes nouvelles”, Wall Street gardant les yeux rivés sur le rendement des obligations d'État américaines à 5 %.
Optimiste quant à la croissance continue de la demande en IA, Freedom relève la note de Cerebras (CBRS.US) à « acheter » ; l’avantage des puces au niveau du wafer suscite l’attention
Freedom Capital Markets a relevé la note de l’action du fabricant de puces d’intelligence artificielle Cerebras Systems de "conserver" à "acheter", avec un objectif de prix fixé à 209 dollars.

La croissance des utilisateurs de Muse est forte, mais les perspectives de monétisation à long terme restent incertaines ; BNP Paribas maintient sa recommandation "surperformer" sur Meta (META.US).
L'agent intelligent alimenté par l'IA, Muse, lancé par Meta, a dépassé 5,6 millions de téléchargements en un mois, affichant de meilleures performances initiales que ChatGPT et Sora. Cependant, BNP Paribas souligne que les habitudes d'utilisation des utilisateurs ne sont pas encore matures et que les perspectives de commercialisation à long terme restent incertaines.
Prix des cryptos
Plus


