
L’or bloqué sous le seuil des 4400 : après la hausse des taux de la Fed, qui redéfinit le taux d’actualisation ?

Huitong Finance, 18 septembre—— Vendredi 18 septembre, l'or au comptant a été échangé avec une forte volatilité après la première hausse des taux de la Fed en trois ans, oscillant actuellement autour de 4370 dollars, en hausse d'environ 0,6% sur la journée, tout en restant légèrement en dessous du seuil psychologique de 4400 dollars. Le rendement des bons du Trésor américain à 10 ans demeure proche de 4,96%, le point haut de la semaine ayant atteint 5,04%. Le prix du pétrole brut américain est retombé de ses sommets et évolue actuellement autour de 97 dollars. Au cours de la même semaine, le chemin des taux d'intérêt, la prime énergétique et le coût de détention d'actifs sans rendement ont tous été reconfigurés, constituant le principal dilemme de l'actuelle valorisation de l'or.
Vendredi 18 septembre, l'or au comptant a connu une volatilité notable après la première hausse de taux depuis trois ans par la Fed, évoluant autour de 4370 dollars, avec une hausse journalière d'environ 0,6%, tout en restant légèrement en dessous de la barre symbolique des 4400 dollars. Le rendement des bons du Trésor américain à 10 ans reste proche de 4,96%, avec un pic hebdomadaire à 5,04%. Le pétrole brut américain a reculé de ses sommets et se négocie actuellement autour de 97 dollars. La trajectoire des taux, la prime énergétique et le coût de détention des actifs non rémunérateurs ayant été redéfinis dans la même semaine, cela constitue la source majeure des tensions pour le prix de l'or.
La médiane des prévisions de la Fed, plus restrictive que la décision elle-même après la hausse des taux
Récemment, le FOMC a voté à 12 contre 0 pour relever la fourchette cible des taux des fonds fédéraux de 25 points de base à 3,75% - 4,00%, marquant la première hausse de taux depuis 2023. Cette décision était globalement anticipée par le marché, le véritable changement provenant du résumé des projections économiques. Le dot plot révèle que sur 18 membres ayant soumis leurs prévisions, 16 anticipent au moins une nouvelle hausse des taux cette année, avec un taux médian de politique monétaire de 4,1% à fin 2026 et 2027. Cela signifie que la trajectoire officielle ne prévoit plus de baisse de taux pour 2027 et allonge la période pendant laquelle les taux restent élevés.
Le président de la Fed, Walsh, a expliqué cette logique très explicitement lors de la conférence de presse. Il a déclaré que l'inflation était trop élevée et persistait depuis trop longtemps ; les données de l'été n'indiquent pas d'amélioration structurelle tangible. Sur la base des derniers indices des prix à la consommation et à la production, l’inflation des dépenses personnelles totales en août s'élèverait à environ 3,6% en glissement annuel ; le comité prédit une inflation PCE totale de 3,7% pour l'année, devant baisser à 2,3% l'an prochain, avec un taux de chômage maintenu autour de 4,1% et une croissance du PIB réel prévue à 2,3% cette année et 2,4% au prochain exercice. Walsh affirme également qu’il est difficile de qualifier les conditions financières actuelles de véritablement restrictives ; cette action ne fait donc que retirer une partie de l’assouplissement existant. Le marché en a déduit que le comité ne considère pas sa politique actuelle comme suffisamment stricte.
Les contrats à terme sur taux d’intérêt américains pour la réunion d’octobre oscillent autour de 50%, tandis que la probabilité d’une seconde hausse cumulative d’ici décembre est plus élevée que celle d’une seule hausse en octobre. Pour l’or, l’enjeu n’est pas de savoir si la prochaine réunion verra une hausse, mais plutôt la durée durant laquelle le taux sans risque restera au-dessus de 4%. Le coût de détention de l’or, qui ne verse pas de dividendes, augmente en parallèle avec les taux d'intérêt réels et nominaux. L’indice du dollar américain a atteint son plus haut niveau en sept semaines, reflétant le même ensemble de valorisation du côté FX, sans raconter d’histoire indépendante.
Le repli du pétrole offre une fenêtre de rebond à l’or, mais la prime énergétique persiste
Cette semaine, le rebond de l’or depuis la zone des 4235 dollars n’a pas été déclenché par un assouplissement soudain des anticipations de taux, mais par la baisse des prix du pétrole après leurs sommets, qui a entraîné une détente des rendements obligataires US. Suite à une attaque qui a momentanément interrompu la semaine dernière un oléoduc saoudien reliant la mer Rouge, réduisant la dépendance au détroit d'Ormuz, le marché a ensuite appris l’avancement des réparations, des réacheminements d’exportations et, près de Sohar à Oman, la fourniture supplémentaire de brut à destination des raffineries asiatiques par transbordement. Le pétrole a ainsi effacé une partie de ses gains, de même que le rendement des bons du Trésor US à 10 ans a reculé de 5,04% à environ 4,96%.
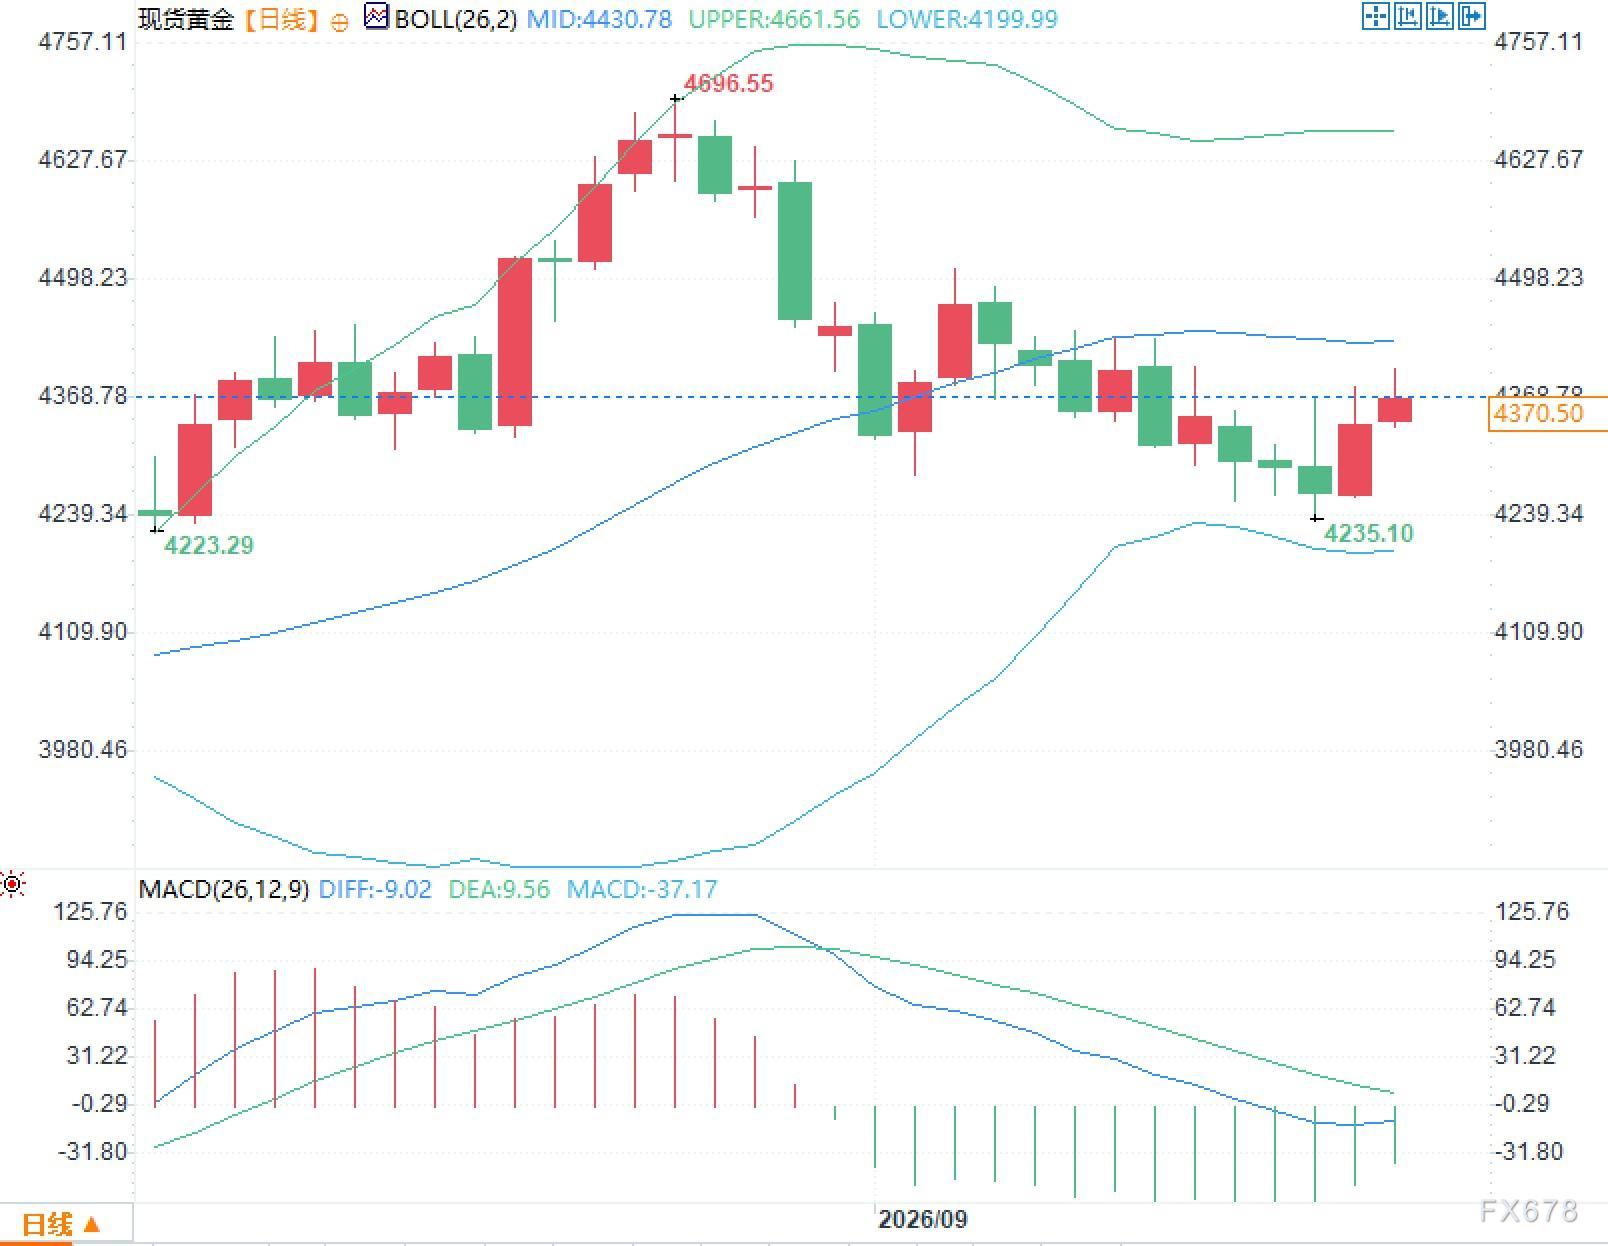
La baisse reste toutefois limitée. Le trafic dans le détroit d’Ormuz ne s’est pas normalisé, le nombre de navires y transitant reste nettement inférieur à la moyenne récente, et le risque inflationniste lié à l’énergie n’a pas disparu de l’équation des prix. Tant que le pétrole demeure élevé, les anticipations d’inflation résisteront à une baisse structurelle, et les taux longs US manqueront de motifs pour refluer. Ce rebond de l’or apparaît donc d’abord comme une correction à la surréaction post-relèvement des taux, et comme une pause liée au repli du pétrole, plutôt qu’une levée du coût de détention de l’or.
La dynamique géopolitique continuera d’alimenter la prime énergétique la semaine prochaine. Pendant l’Assemblée générale de l’ONU, le président américain devrait rencontrer le 22 septembre les dirigeants ou ministres des Affaires étrangères du Conseil de Coopération du Golfe, afin d'aborder la suite des tensions au Moyen-Orient. Récemment, le président américain a déclaré que l’Iran souhaite dialoguer. Ces signaux, s’ils ne modifient pas directement les stocks ou capacités, peuvent ajuster la pente de la prime de risque pétrolière et ainsi se transmettre, via les anticipations d’inflation et les taux réels, à l’or. Une détente diplomatique associée à un recul plus prononcé des cours du pétrole serait nécessaire pour que les rendements américains quittent leurs niveaux élevés ; inversement, tout nouvel incident au détroit d’Ormuz ou sur les pipelines raviverait la prime énergétique et les taux longs US.
Coût de détention et demande officielle parallèles
Les fondamentaux agissent sur deux plans. Le premier est le coût de détention : le taux directeur médian de la Fed s’ancre à 4,1%, le rendement des bons du Trésor US à 10 ans avoisine 5%, portant le coût d’opportunité des actifs non rémunérateurs à un niveau historiquement élevé. Le second concerne la demande physique et de diversification : au 2ème trimestre, les entités officielles mondiales ont acheté environ 289 tonnes nettes, soit 345 tonnes sur le premier semestre, la Pologne et d’autres banques centrales poursuivant leurs achats. Les ETF or ont connu un pic de souscriptions en août, avec des flux au seul mois dans la région nord-américaine atteignant environ 7,7 milliards de dollars, contre environ 18 milliards de dollars dans le monde entier ; les actifs sous gestion des ETF or mondiaux se sont élevés à quelque 615 milliards de dollars, soit 4189 tonnes détenues. La cadence des achats officiels et les flux des fonds réagissent aux variations de prix et de taux, mais ces deux moteurs constituent le socle du stock et de la demande, offrant ainsi une base de liquidité pour l’or en période de choc sur les taux.
La Banque du Japon a relevé aujourd’hui son taux directeur de 25 points de base à 1,25%, invoquant parmi les raisons le risque haussier sur l’inflation lié aux prix de l'énergie. Le resserrement simultané des grandes économies rehausse le niveau des taux réels mondiaux ; l’attrait relatif de l’or dépendra davantage de la trajectoire des taux réels que de la seule variation nominale du métal précieux.
La fenêtre d’observation de la semaine prochaine sera axée sur les discours officiels et les révisions de données
Le calendrier économique américain de la semaine prochaine s’annonce relativement calme, mais les discours publics des responsables de la Fed seront plus nombreux. Le marché cherchera à distinguer deux points : la hausse d’octobre est-elle présentée comme le scénario de base ou comme une option conditionnée aux données ? Le reflux des prix de l’énergie est-il interprété comme une réelle détente du risque inflationniste ou une embellie provisoire ? Walsh a fixé la norme : il faut être certain que l’inflation sous-jacente se dirige suffisamment vite vers 2%. Si les officiels reprennent ce discours, la probabilité de hausse en octobre intégrée dans les futures pourrait rester proche de 50% ; s’ils considèrent le recul du pétrole comme le signe d’une détente durable de l’inflation, il y aurait alors de la place pour une baisse supplémentaire des rendements US.
La question des données est tout aussi cruciale. Une fois les anticipations de positionnement et de politique monétaire au maximum, même une légère déviation dans les statistiques pourrait remodeler la distribution des probabilités de trajectoire des taux. Si, ensuite, les chiffres de prix et de demande surprennent à la baisse par rapport au sentier d’inflation de 3,7% projeté par le comité, les marchés ajusteront à la baisse la probabilité d’une seconde hausse de taux cette année ; si les données s’avèrent proches voire supérieures aux prévisions, la médiane de 4,1% du dot plot se reflétera dans la courbe à terme. La réaction de l'or à cette évolution se manifeste d’abord via les taux réels et l’indice dollar, avant d’influencer la volatilité propre au métal.
Sur le moyen-long terme, les achats officiels, la demande d’investissement et les flux des ETF or construisent l’épaisseur du stock et des positions ; à court terme, le taux directeur médian, le rendement US à 10 ans et l’indice dollar déterminent le taux d’actualisation. Ce sont la coexistence de ces deux forces qui expliquent pourquoi l’or a pu rebondir après la hausse de la Fed cette semaine, tout en rencontrant des difficultés à franchir de façon durable le seuil symbolique.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prix des cryptos
Plus


