
Approbation de la SEC demandée pour un ETF basé sur le jeton de liquid staking JitoSOL sur Solana

Nasdaq a déposé une proposition de modification de règle afin de lister le VanEck JitoSOL ETF, un fonds conçu pour détenir le jeton de staking liquide basé sur Solana, JitoSOL.
Le staking liquide permet aux utilisateurs de staker des jetons afin de sécuriser un réseau proof-of-stake tout en recevant en retour un jeton transférable représentant les actifs stakés et les récompenses accumulées.
Brian Smith, président de la Jito Foundation, a déclaré à Cointelegraph que si le fonds est approuvé, les récompenses de staking ne seront pas distribuées séparément mais plutôt reflétées dans la valeur nette d’inventaire du fonds.
Puisque JitoSOL capitalise automatiquement les récompenses, chaque jeton détenu par la fiducie représenterait le SOL déposé sous-jacent ainsi que tout rendement de staking accumulé sur le réseau Solana.
L’exchange a soumis la proposition en vertu de la règle 5711(d) de Nasdaq, qui régit les parts de fiducies basées sur les matières premières, cherchant à obtenir l’approbation pour lister et négocier les parts d’une fiducie qui détiendrait directement du JitoSOL.
Créé par le Jito Network, JitoSOL (JTO) est un jeton de staking liquide adossé à du SOL déposé dans un pool de staking sur le réseau Solana. Il permet aux détenteurs de gagner des récompenses de staking via un jeton transférable, sans avoir à exécuter directement des validateurs ou à gérer un staking onchain.
Le dossier cite les précédentes décisions d’approbation des ETP spot Bitcoin (BTC) et spot Ether (ETH) de la SEC, arguant que la proposition satisfait aux normes de lutte contre la fraude, la manipulation et la surveillance, et peut être approuvée par “d’autres moyens” malgré l’absence d’un marché à terme régulé pour JitoSOL.
Selon la proposition, la fiducie valoriserait ses parts en utilisant le MarketVector JitoSol VWAP Close Index, calculé à partir de données de prix fournies par plusieurs plateformes de trading, et la fiducie autoriserait à la fois des créations et des rachats en cash ou en nature.
Le dossier affirme également que JitoSOL est économiquement comparable à SOL (SOL), citant des données de corrélation, et indique qu’un jeton de staking liquide structuré de manière appropriée peut être traité comme analogue à l’actif sous-jacent pour l’application des standards génériques de cotation approuvés par la SEC en septembre.
Dans le cadre du processus d’examen de la SEC, l’agence dispose de 45 jours à compter de la publication au Federal Register pour approuver ou rejeter la proposition, un délai qui peut être prolongé jusqu’à 90 jours.
À lire aussi : L’Ethereum Foundation commence à staker de l’ETH alors que les inquiétudes sur la diversité des clients persistent
L’exposition au staking existe, mais pas d’ETF de staking liquide
Alors que le VanEck JitoSOL ETF a atteint l’étape d’examen par la SEC, aucun ETF de jeton de staking liquide de ce type n’est actuellement négocié aux États-Unis. Il existe cependant des fonds qui offrent une exposition régulée à l’économie du staking.
L’un des premiers ETF américains à proposer une exposition directe au staking a été le REX-Osprey Solana + Staking ETF (SSK), qui a commencé à être négocié le 2 juillet, et combine une exposition au prix spot du Solana avec des récompenses de staking onchain distribuées aux actionnaires.
En septembre, la société a lancé le REX-Osprey ETH + Staking ETF (ESK), offrant une exposition spot à l’Ether couplée à des paiements mensuels liés au rendement du staking.
Environ un mois plus tard, Grayscale a étendu le staking à sa gamme de produits cotés, ajoutant une exposition au staking pour le Grayscale Ethereum Mini Trust ETF et le Grayscale Ethereum Trust ETF (ETHE). La société a également activé le staking pour le Grayscale Solana Trust (GSOL), qui cherche à obtenir l’approbation réglementaire pour être coté en tant qu’ETP.
Alors que la Division of Corporation Finance de la SEC a déclaré en mai que certaines activités de staking de protocoles n’impliquent généralement pas l’offre ou la vente de titres selon la législation fédérale, et a publié en août des orientations similaires du personnel concernant les jetons de staking liquide et les jetons de reçu de staking, ces déclarations ne constituent pas une réglementation formelle et n’approuvent pas automatiquement des produits spécifiques.
En Europe, 21Shares a lancé en janvier un produit coté en bourse Solana staké avec Jito, offrant une exposition listée au SOL avec intégration du staking dans la structure.
La valeur totale verrouillée (TVL) de Jito s’élève à environ 1,1 milliard de dollars, après avoir atteint un sommet de plus de 3,0 milliards de dollars en 2025 avant de redescendre début 2026, selon les données de DefiLlama.
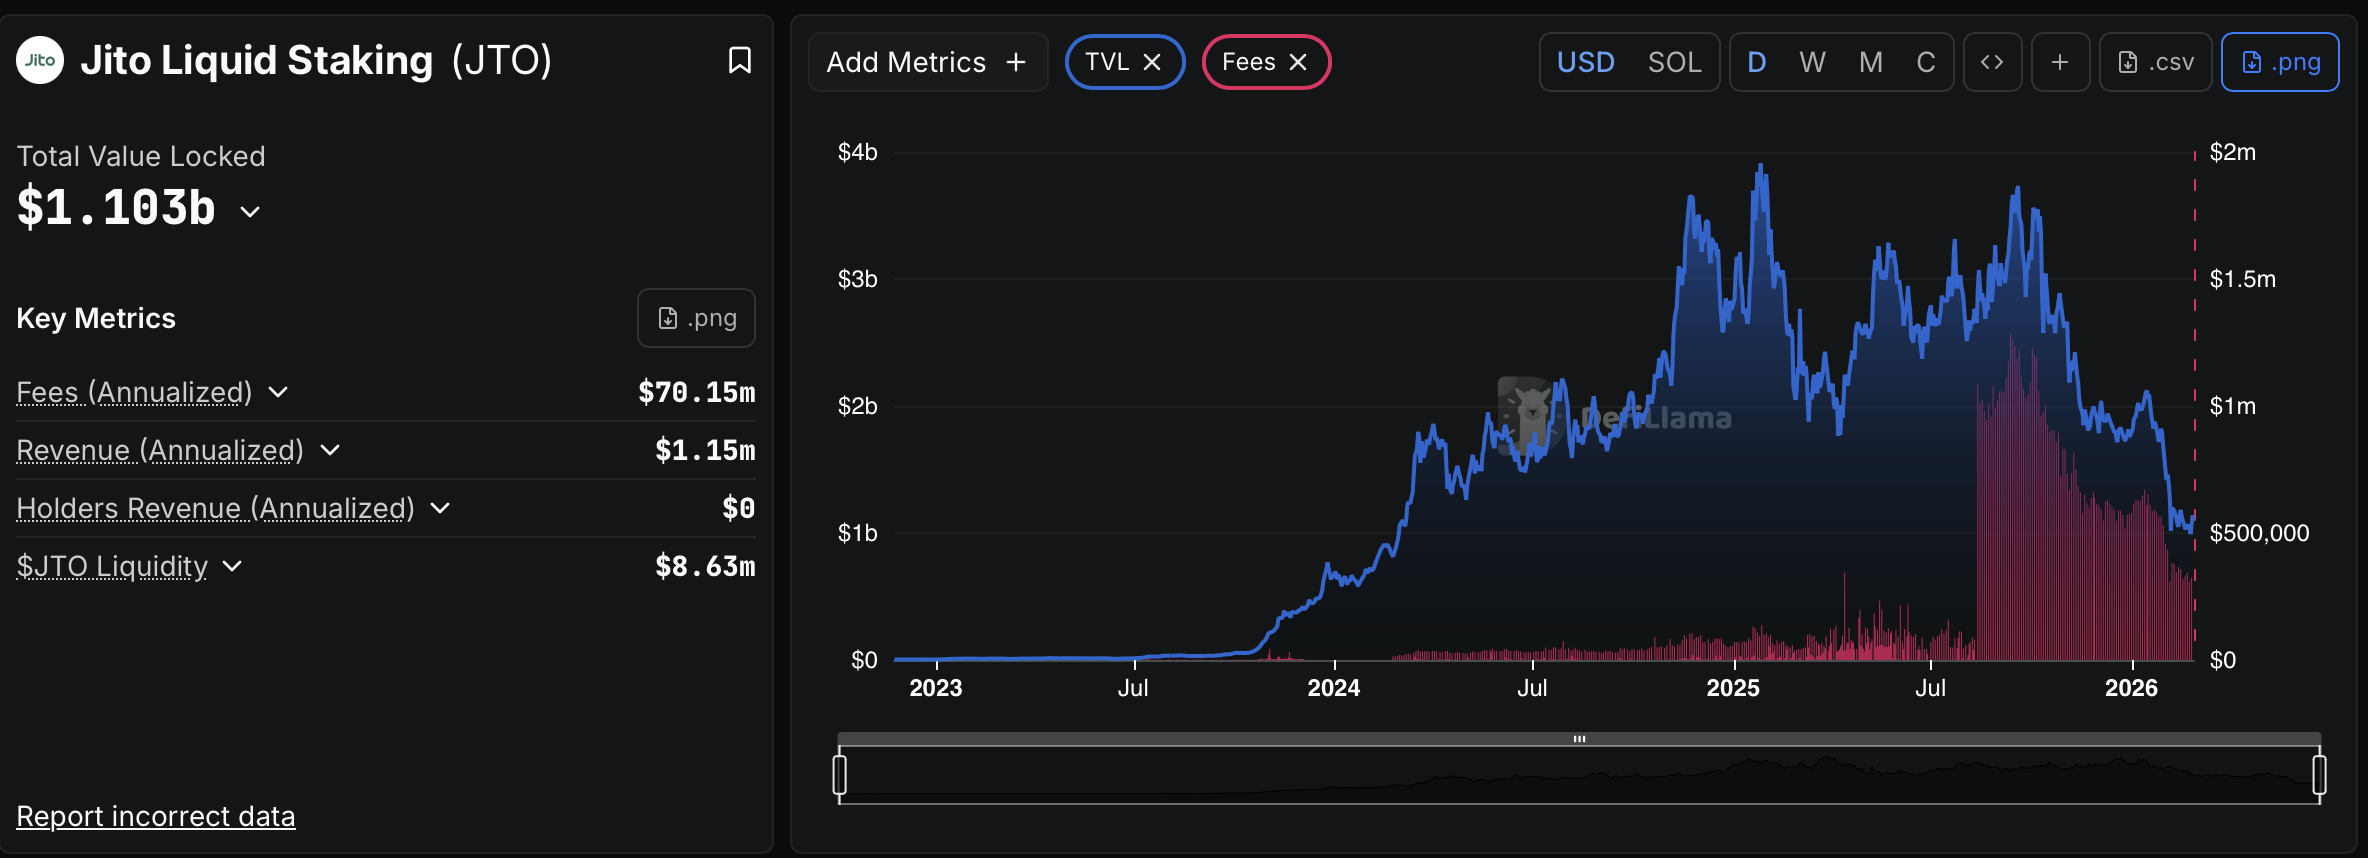 TVL pour le staking liquide Jito. Source : DefiLlama
Magazine : Le Clarity Act risque de répéter les erreurs de l’Europe, avertit un avocat crypto
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Deutsche Bank : La « cinquième vague de rebond des actions technologiques » sur les marchés américains depuis fin juillet a atteint son sommet, préparez-vous à une « inversion en V inversé »
Deutsche Bank a abaissé la note des actions technologiques américaines de surpondérer à neutre, indiquant que la cinquième reprise des valeurs technologiques, débutée le 29 juillet, est proche de la limite supérieure de la tendance à long terme. L’espace de progression actuel n’est que d’environ 4 points de pourcentage, tandis que les données historiques montrent un risque de baisse pouvant atteindre 16 points de pourcentage. La banque s’attend à une rotation des capitaux vers d’autres secteurs. Le marché européen, du fait de sa faible exposition à la technologie, pourrait en bénéficier relativement, mais souligne que la tendance de surperformance à long terme des valeurs technologiques reste inchangée.
Combien coûte la location de puissance de calcul AI aux États-Unis ? Le « prix spot » est deux fois plus élevé que celui des contrats à long terme, et quatre fois supérieur au seuil de rentabilité des fournisseurs de cloud
Le prix de location à court terme de la puissance de calcul AI atteint jusqu’à 40 à 50 milliards de dollars par gigawatt par an, tandis que le prix des contrats à long terme n’est que de 20 milliards de dollars par an ; le seuil de rentabilité pour les opérateurs de supercloud est d’environ 12 milliards de dollars par an. Cependant, selon l’analyse de Goldman Sachs, les géants du cloud comme Google louent la puissance de calcul à un prix élevé principalement parce que leur capacité interne ne suit pas la demande ; une fois que leur production interne sera suffisante, la prime du marché spot disparaîtra.


Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Prix des cryptos
Plus


