
Le canari dans la mine de crédit privé : de Blue Owl à l’illusion des produits semi-liquides

Le 18 février, Blue Owl, une des principales sociétés mondiales de gestion d'actifs alternatifs, a annoncé que son outil de crédit privé destiné au détail, OBDCII, cessait définitivement les rachats trimestriels, optant à la place pour un remboursement progressif du capital aux investisseurs via la récupération de prêts, la vente d'actifs et des dividendes exceptionnels. Parallèlement, afin de fournir la liquidité promise aux investisseurs et de rembourser la dette, Blue Owl a annoncé la vente d'environ 1,4 milliard de dollars d'actifs de prêts directs à travers trois véhicules BDC (OBDCII, le fonds BDC coté OBDC, et le fonds de revenus technologiques OTIC), dont environ 600 millions de dollars pour OBDCII, représentant environ 34% de son portefeuille d'investissement.
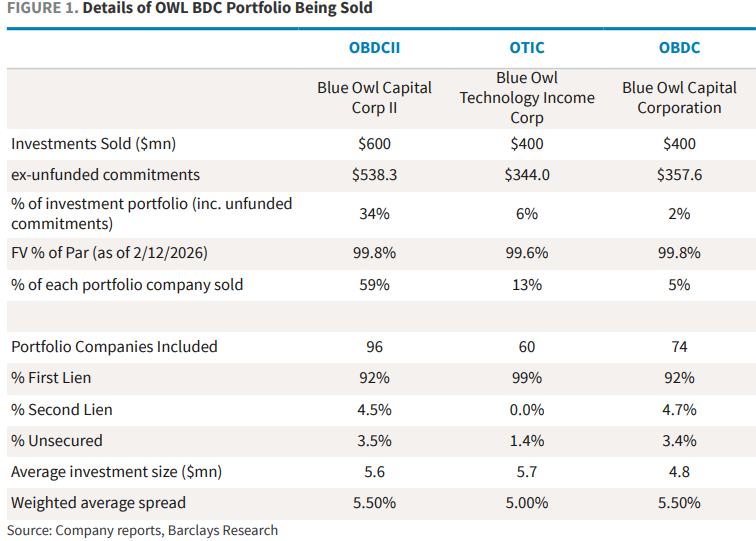
Suite à cette annonce, le marché a réagi violemment. Le 19 février, l'action Blue Owl a chuté de près de 10% en séance, atteignant son niveau le plus bas depuis deux ans et demi, pour finalement clôturer en baisse de 5,9%. La panique s'est rapidement propagée à l'ensemble du secteur de la gestion d'actifs alternatifs, les actions de sociétés concurrentes telles qu'Ares, Apollo, Blackstone, KKR ayant généralement reculé de 3% à 6%. Les groupes européens CVC et Partners Group ont également connu une baisse.
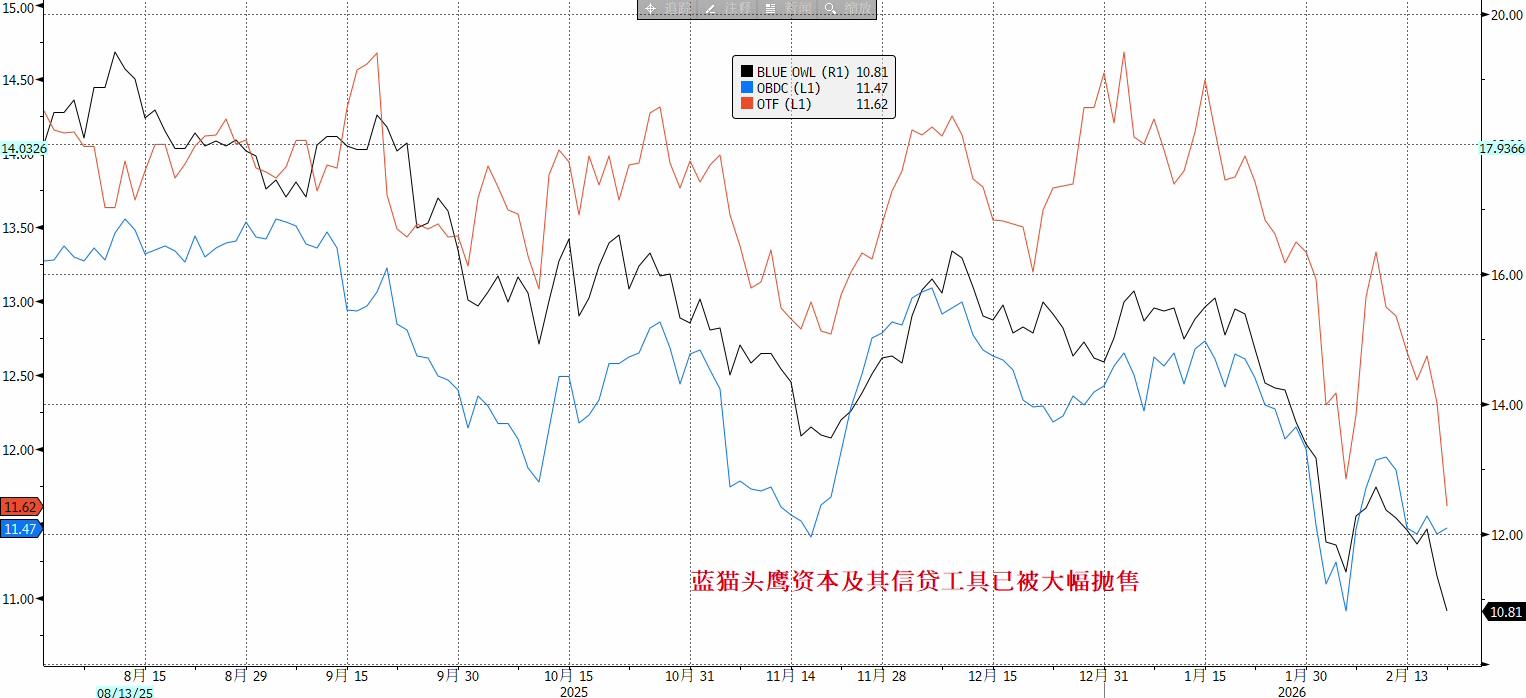
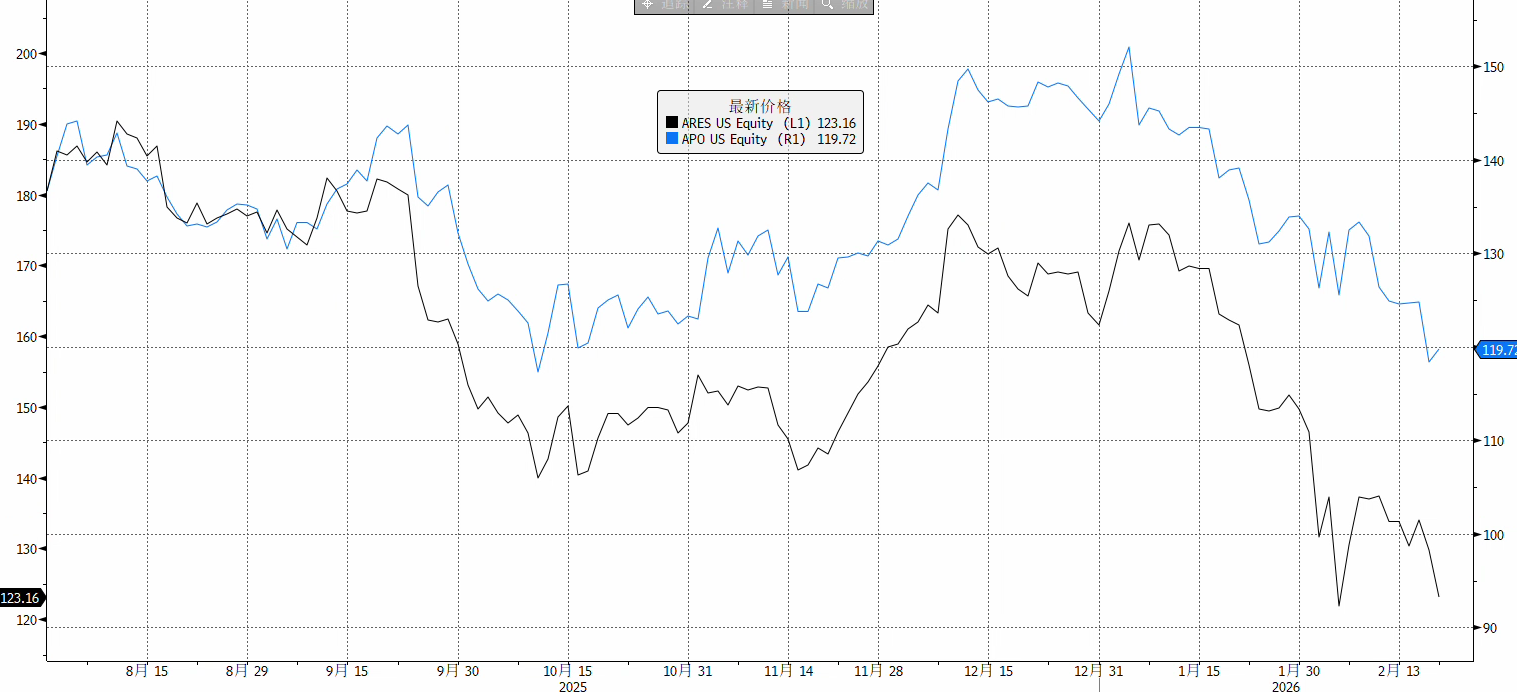
Plus grave encore, le 21 février, le fonds spéculatif Saba a proposé de racheter des parts de BDC liées à Blue Owl avec une décote de 20% à 35% sur la dernière valeur nette d'inventaire, remettant publiquement en cause la justesse de la valorisation comptable du fonds. Bien que cette offre ne soit pas contraignante, sa portée symbolique réside dans le fait qu'un écart significatif est désormais constaté entre le prix de liquidité proposé sur le marché secondaire et la NAV communiquée par le gestionnaire. Les prix des produits structurés adossés à Blue Owl se sont effondrés ; une note émise par Citi est tombée sous les 50% de sa valeur nominale.
Dans l'ensemble, l'événement Blue Owl n'est pas simplement une erreur de gestion de liquidité d'une entreprise isolée ; il met à nu l'illusion des produits semi-liquides sur le marché du crédit privé, dont la taille a atteint 3 000 milliards de dollars ces dernières années. Cet épisode pourrait représenter un moment « canari dans la mine de charbon » pour le secteur du crédit privé, susceptible de rappeler le gel des fonds de BNP Paribas en août 2007 – prélude à la crise financière mondiale.
Crise de confiance dans le modèle des produits semi-liquides
L'événement Blue Owl touche le maillon le plus fragile du crédit privé : la viabilité du modèle des produits semi-liquides. Ces produits promettent aux investisseurs particuliers des rachats réguliers (par exemple trimestriels), alors que les actifs sous-jacents sont des prêts non cotés de 5 à 10 ans. Leur problème fondamental réside dans :
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les institutions affirment que les chiffres de l’emploi de septembre "tuent" les attentes de hausse des taux en octobre ! "Le nouveau correspondant de la Fed": Le rapport sur l’emploi n’a pas changé la position de la Fed, l’indice des prix à la consommation de septembre est plus important.
Selon le “nouveau site d'information de la Réserve fédérale américaine”, des hauts responsables de la Fed ont déjà laissé entendre cette semaine qu'une hausse des taux en octobre n'est peut-être pas leur scénario principal. Le rapport actuel sur les salaires et le taux de chômage n’indique pas que le marché de l’emploi se resserre suffisamment pour accroître significativement les pressions sur les prix. La probabilité d'une hausse des taux en octobre, selon les traders, est passée d'environ 30 % avant la publication des données à environ 20 %, et il fut même un moment où aucune nouvelle hausse en 2023 n’était totalement intégrée dans les prix. Les institutions estiment que le marché du travail se caractérise par un “faible recrutement et peu de licenciements”, ce qui donne à la Fed une raison d'attendre davantage de données ; une hausse en décembre reste possible. La réaction du marché indique que “les mauvaises nouvelles sont de bonnes nouvelles”, Wall Street gardant les yeux rivés sur le rendement des obligations d'État américaines à 5 %.
Optimiste quant à la croissance continue de la demande en IA, Freedom relève la note de Cerebras (CBRS.US) à « acheter » ; l’avantage des puces au niveau du wafer suscite l’attention
Freedom Capital Markets a relevé la note de l’action du fabricant de puces d’intelligence artificielle Cerebras Systems de "conserver" à "acheter", avec un objectif de prix fixé à 209 dollars.

La croissance des utilisateurs de Muse est forte, mais les perspectives de monétisation à long terme restent incertaines ; BNP Paribas maintient sa recommandation "surperformer" sur Meta (META.US).
L'agent intelligent alimenté par l'IA, Muse, lancé par Meta, a dépassé 5,6 millions de téléchargements en un mois, affichant de meilleures performances initiales que ChatGPT et Sora. Cependant, BNP Paribas souligne que les habitudes d'utilisation des utilisateurs ne sont pas encore matures et que les perspectives de commercialisation à long terme restent incertaines.
Prix des cryptos
Plus


