
Messari : Trader des actions américaines avec Perp DEX, le prochain nouvel eldorado

Cependant, les données actuelles indiquent qu'il sera difficile de réaliser une percée dans ce domaine à court terme.
Titre original : Equity Perps: Tall Orders and Slow Beginnings
Auteur original : Sam, chercheur chez Messari
Traduction originale : TechFlow de Deep Tide
Points clés :
Les contrats perpétuels sur actions restent un domaine à fort potentiel mais encore non validé, avec une attractivité limitée sur les marchés on-chain, principalement en raison d’un décalage du public cible, d’une demande faible et de la concurrence d’alternatives plus populaires (comme les options 0DTE).
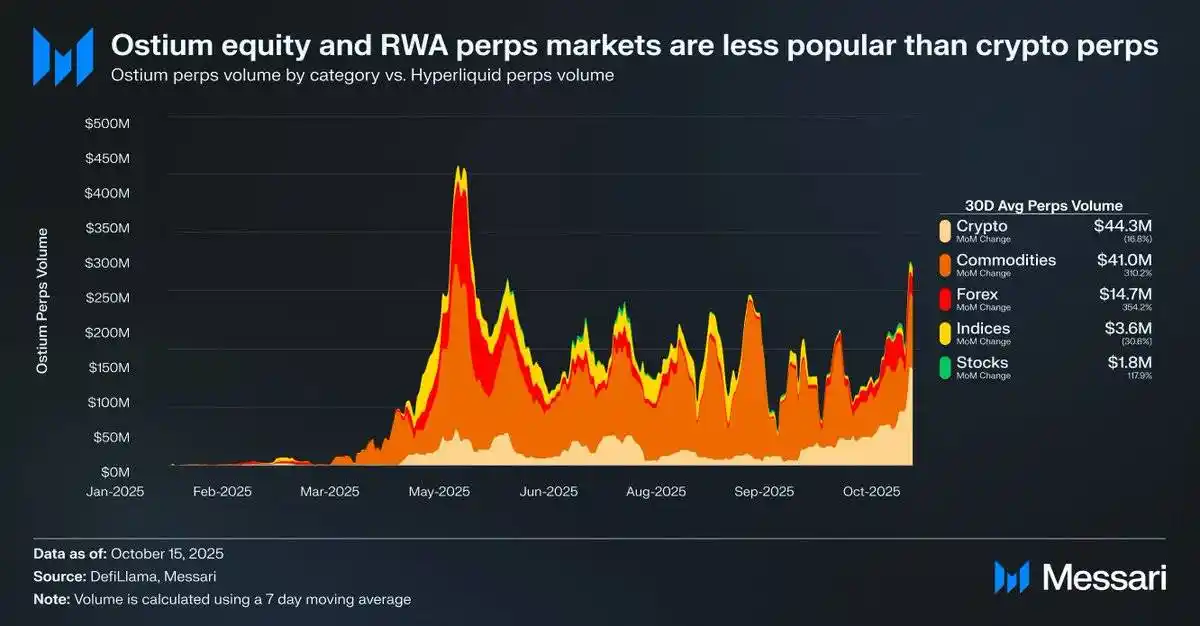
Par exemple, le volume quotidien moyen des contrats perpétuels sur actions sur la plateforme Ostium n’est que de 1,8 millions de dollars, tandis que le volume des contrats perpétuels sur cryptomonnaies atteint 44,3 millions de dollars, ce qui montre une demande de marché relativement faible.
Cela pourrait indiquer que la demande du marché n’a pas encore été pleinement libérée en raison de limitations d’infrastructure et de régulation. La récente mise à niveau HIP-3 de Hyperliquid offre la meilleure opportunité pour les contrats perpétuels sur actions, mais l’adoption devrait être progressive.
Source : Messari (@0xCryptoSam)
Les contrats perpétuels sur actions sont considérés comme la prochaine grande opportunité inévitable des marchés on-chain, mais les données actuelles montrent qu’une percée dans ce domaine reste difficile à court terme. Ostium, une bourse décentralisée de contrats perpétuels axée sur les actifs du monde réel (RWAs), affiche un volume quotidien moyen de contrats perpétuels sur actions de seulement 1,8 millions de dollars, tandis que le volume des contrats perpétuels sur cryptomonnaies atteint 44,3 millions de dollars, ce qui reflète une demande atone.
Ce décalage d’adoption provient principalement d’un public cible mal aligné. Les traders on-chain s’intéressent peu aux actions, tandis que les utilisateurs des plateformes off-chain (comme Robinhood) peuvent facilement trader actions et options, mais ne peuvent pas accéder aux contrats perpétuels. Les investisseurs internationaux pourraient constituer un groupe cible potentiel, car ils n’ont pas d’accès direct au marché boursier américain. Cependant, ces investisseurs préfèrent souvent détenir directement des actions pour bénéficier des droits d’actionnaires, tout en évitant les frais de financement et les risques de liquidation.
Comparées aux tokens, les actions présentent moins de défis d’interopérabilité, tandis que les tokens bénéficient de la commodité de l’emballage synthétique. Pour l’investisseur moyen, presque chaque action du marché mondial est déjà abstraite via le code individuel dans la barre de recherche. Ainsi, bien que les contrats perpétuels ajoutent des caractéristiques de permissionless et de résistance à la censure aux actions, l’investisseur boursier traditionnel soit l’ignore, soit n’y voit pas d’intérêt.
Source : fow
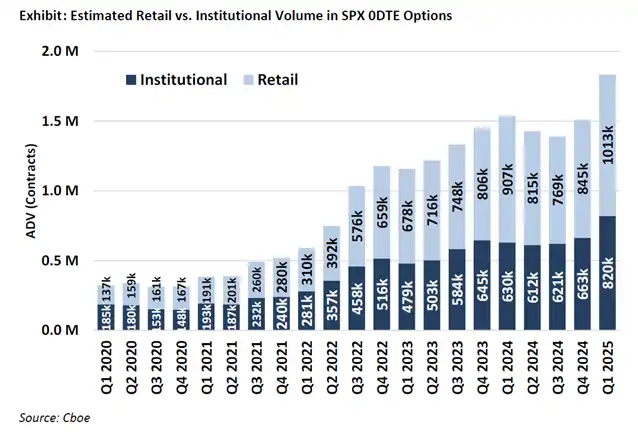
Les utilisateurs les plus probables des contrats perpétuels sur actions sont les traders d’options de détail (qui représentent 50%-60% des transactions 0DTE sur Robinhood). Cependant, les bourses traditionnelles dépendantes des services bancaires n’adopteront les contrats perpétuels sur actions que lorsque la législation sera claire. La Commodity Futures Trading Commission (CFTC) des États-Unis a approuvé les contrats perpétuels sur BTC et ETH, mais ces deux actifs ont été classés comme non-valeurs mobilières. Bien que les contrats perpétuels soient plus intuitifs que les options, la popularisation des contrats perpétuels sur actions pourrait être plus lente que prévu, car l’adoption par le retail dépend fortement de la clarté réglementaire.
Source : @Kaleb0x
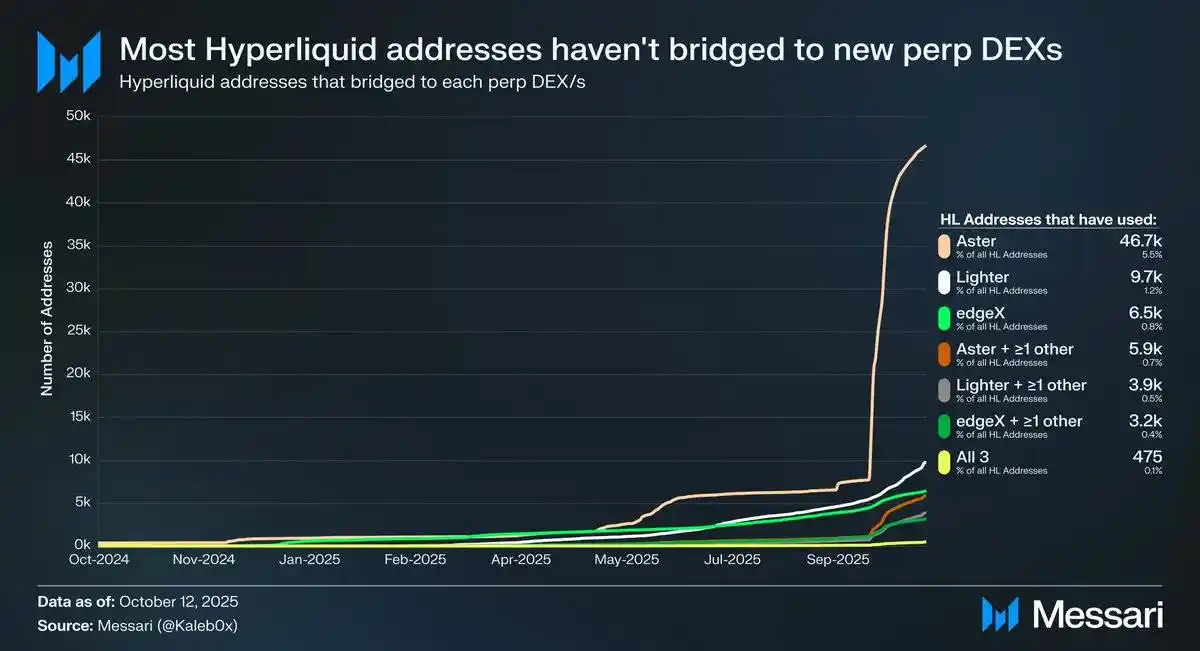
Examinons les perspectives de développement des contrats perpétuels sur actions dans le contexte de la mise à niveau HIP-3 de Hyperliquid. HIP-3 introduit un marché des contrats perpétuels sans permission, et les données montrent que moins de 10% des adresses Hyperliquid ont été pontées vers Aster, Lighter et edgeX, et encore moins d’utilisateurs ont choisi plusieurs DEX de contrats perpétuels. Cela indique que les capitaux sur Hyperliquid sont fidèles et de qualité. Sur la base de ces données, on peut prédire l’avenir des contrats perpétuels sur actions sous deux angles :
Les utilisateurs Hyperliquid sont fidèles à la plateforme, quels que soient la liste des actifs ou les fonctionnalités, et ils préfèrent Hyperliquid à d’autres DEX de contrats perpétuels.
Les utilisateurs Hyperliquid sont satisfaits des produits actuels du marché des contrats perpétuels.
Je pense que ces deux points de vue sont valables. Étant donné que les utilisateurs Hyperliquid n’ont pas massivement déplacé leurs fonds malgré les incitations, ils sont probablement fidèles à Hyperliquid. Mais comme la majorité du volume et de l’open interest sur Hyperliquid se concentre sur les actifs majeurs, comme sur d’autres DEX de contrats perpétuels, il est difficile de dire si les utilisateurs Hyperliquid se soucient de la diversité du marché, et si les contrats perpétuels sur actions sont attractifs pour les utilisateurs ordinaires (et surtout pour les gros porteurs qui détiennent 70% de l’open interest sur Hyperliquid).
De plus, ces traders peuvent également avoir des comptes sur des plateformes de trading traditionnelles et chez des courtiers, ce qui limite encore la taille potentielle du marché des contrats perpétuels sur actions sur Hyperliquid.
Il est important de noter que les contrats perpétuels sur actions pourraient ne pas apporter de nouveaux open interest ou volumes à Hyperliquid, mais pourraient simplement détourner le flux de transactions existant.
Bien qu’Ostium (avec un volume annuel de contrats perpétuels de 22 milliards de dollars) et les outils d’emballage de tokens d’actions (comme xStocks, avec un volume spot de 279 millions de dollars) n’aient pas encore connu de croissance explosive, cela reflète peut-être une limitation de l’infrastructure plutôt qu’un manque de demande potentielle. Ce schéma rappelle la trajectoire de croissance des contrats perpétuels à leurs débuts. GMX a prouvé qu’il existe une demande pour les marchés de contrats perpétuels on-chain, mais l’infrastructure de l’époque ne pouvait pas soutenir un volume soutenu. Hyperliquid a résolu ce goulot d’étranglement, libérant la demande potentielle. Par analogie, les contrats perpétuels sur actions pourraient trouver leur premier product-market fit évolutif sur Hyperliquid une fois que HIP-3 aura fourni la performance et la liquidité nécessaires. Bien que les données actuelles ne puissent pas confirmer ce résultat, ce précédent mérite d’être surveillé.
Comparés aux options 0DTE, les contrats perpétuels sur actions conservent un potentiel à long terme évident. Des projets comme Trade[XYZ] peuvent exploiter l’arbitrage réglementaire pour constituer une base d’utilisateurs précoce avant l’entrée des bourses traditionnelles. Cependant, le véritable défi est d’attirer les traders de détail off-chain, ce qui a toujours été difficile pour les applications crypto.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le président de Blackstone avertit : les risques financiers en Europe sont plus urgents qu’aux États-Unis, l’investissement dans l’IA offre à l’Amérique une marge de croissance.
Le président de Blackstone, Gray, avertit que les pressions fiscales en France et au Royaume-Uni sont plus urgentes qu’aux États-Unis, où la croissance est soutenue par l’IA ; Blackstone va miser sur l’électricité, la défense, les sciences de la vie et l’Inde.

Le pessimisme du marché est prématuré ! Deutsche Bank : le super cycle des équipements de semi-conducteurs n’est pas terminé, les dépenses WFE pourraient atteindre 270 milliards de dollars en 2028
Deutsche Bank a relevé ses prévisions de dépenses mondiales en équipements de fabrication de wafer (WFE) pour la période 2026 à 2028, afin de refléter plus précisément les dates et l’ampleur de la construction des nouvelles usines de wafer.
Musk parle de la production de puces : la capacité de fabrication à grande échelle de la Chine dépasse souvent celle du reste du monde combiné
Après que Changxin Storage a annoncé une avancée majeure dans la mémoire serveur DDR5, l'indice Philadelphia Semiconductor des marchés américains a chuté de 2,7 % pendant la nuit, entraînant la baisse collective de Micron, SK Hynix ADR et d'autres valeurs. Elon Musk a commenté cette tendance en déclarant que, lorsqu'une méthode de fabrication d'un produit est maîtrisée par la Chine, sa capacité de mise à l'échelle dépasse souvent celle du reste du monde, ajoutant que "la Chine semble progresser rapidement" sur des normes universelles telles que LP5 et LP6.

La nouvelle vague d’IA : combinant les caractéristiques des bulles “technologiques” et “immobilières”, elle rappelle le grand cycle international de capitaux de 2008.
La vague actuelle d'IA présente une dualité : au niveau micro, la nature à forte intensité d'actifs des centres de données IA pousse le secteur vers des financements par dette de type immobilier, tels que les obligations d'entreprise, les prêts privés et les ABS de puissance de calcul ; au niveau macro, près de 2 000 milliards de dollars d’épargne excédentaire étrangère affluent dans les principaux actifs IA du marché boursier américain via des institutions privées, recréant un cycle de capital transnational similaire à celui observé à la veille des subprimes en 2008. Avec près de 3 000 milliards de dollars de dettes hors bilan et une montée des taux d'intérêt, le secteur devra bientôt affronter une épreuve majeure de liquidité.

Prix des cryptos
Plus


