
Comprendre Yieldbasis en un article : un moteur de liquidité à effet de levier pour éliminer les pertes impermanentes

Yieldbasis a récemment levé 5 millions de dollars via Kraken et Legion (soit 2,5 % de l’offre totale), avec une FDV de 200 millions de dollars.
Source : Alea Research
Traduction : Zhou,ChainCatcher
Yieldbasis est peut-être l’un des projets DeFi les plus attendus du quatrième trimestre.
Ce projet, créé par Michael Egorov, fondateur de Curve Finance, vise à transformer les pools AMM à produit constant en des « arbitrages » résistants à la perte impermanente (IL), en commençant par Bitcoin. YieldBasis ne part pas du principe que les LP doivent nécessairement supporter l’IL, mais maintient plutôt une position à effet de levier 2x constante dans le pool BTC/stablecoin, suivant le prix du BTC dans un rapport 1:1, tout en continuant à percevoir des frais de transaction.
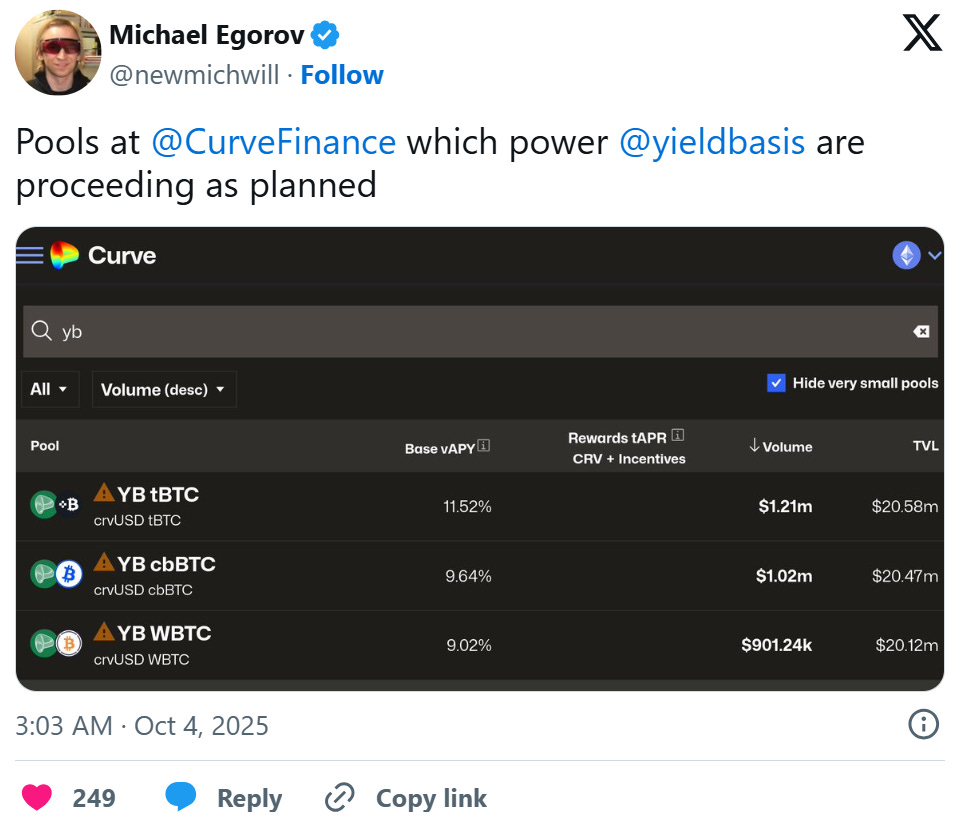
Curve a fourni une ligne de crédit de 60 millions de dollars en crvUSD pour lancer trois pools BTC, en utilisant le même mécanisme de partage dynamique des frais et de gouvernance inspiré du modèle veCRV de Curve.
Cet article examine comment YieldBasis élimine la perte impermanente, son moteur de liquidité à effet de levier et la conception des frais, ainsi que la récente vente Legion, qui a permis de lever près de 200 millions de dollars de FDV grâce à une allocation basée sur la performance.
Éliminer l’IL grâce à l’effet de levier de liquidité
La perte impermanente a toujours été un fardeau pour la fourniture de liquidité sur les DEX. Des projets comme Uniswap v3 proposent une liquidité concentrée pour atténuer l’IL, tandis que d’autres subventionnent les fournisseurs de liquidité (LP) via l’émission de tokens.
YieldBasis résout le problème de l’IL en transformant l’AMM à double actif en une opération d’arbitrage à actif unique, garantissant que le pool détient toujours une exposition nette de 100 % au BTC (via un effet de levier 2x), tout en empruntant des stablecoins pour financer l’autre côté. Cette approche est similaire à l’arbitrage de base dans la finance traditionnelle (TradFi), où les utilisateurs empruntent du cash pour acheter des contrats à terme ou du spot, et profitent de l’écart de financement et de la volatilité des prix.
Concepts clés :
Dépôt et emprunt : Lorsqu’un utilisateur dépose du BTC, le protocole emprunte rapidement un montant équivalent en crvUSD et ajoute ces deux actifs dans le pool Curve BTC/crvUSD. Les tokens LP générés servent de collatéral, empruntent du crvUSD et remboursent le flash loan, laissant une position de dette/équité 50 %/50 % (effet de levier 2x).
AMM de rééquilibrage et pool virtuel : Avec la volatilité du prix du BTC, l’AMM de rééquilibrage et le pool virtuel exposent de petites différences de prix, incitant les arbitragistes à restaurer le levier 2x. Lorsque le prix du BTC augmente, le système émet plus de crvUSD et de LP ; lorsque le prix du BTC baisse, le système rembourse la dette et brûle des LP. Les arbitragistes gagnent sur l’écart, alignant ainsi leurs incitations sur la santé du pool.
Exposition linéaire : En maintenant un effet de levier constant de 2x, la position des fournisseurs de liquidité (LP) croît linéairement avec le prix du BTC, plutôt que proportionnellement à sa racine carrée. Cela signifie que l’exposition des LP correspondra au prix du BTC dans un rapport 1:1, tout en continuant à percevoir les frais de transaction de Curve.
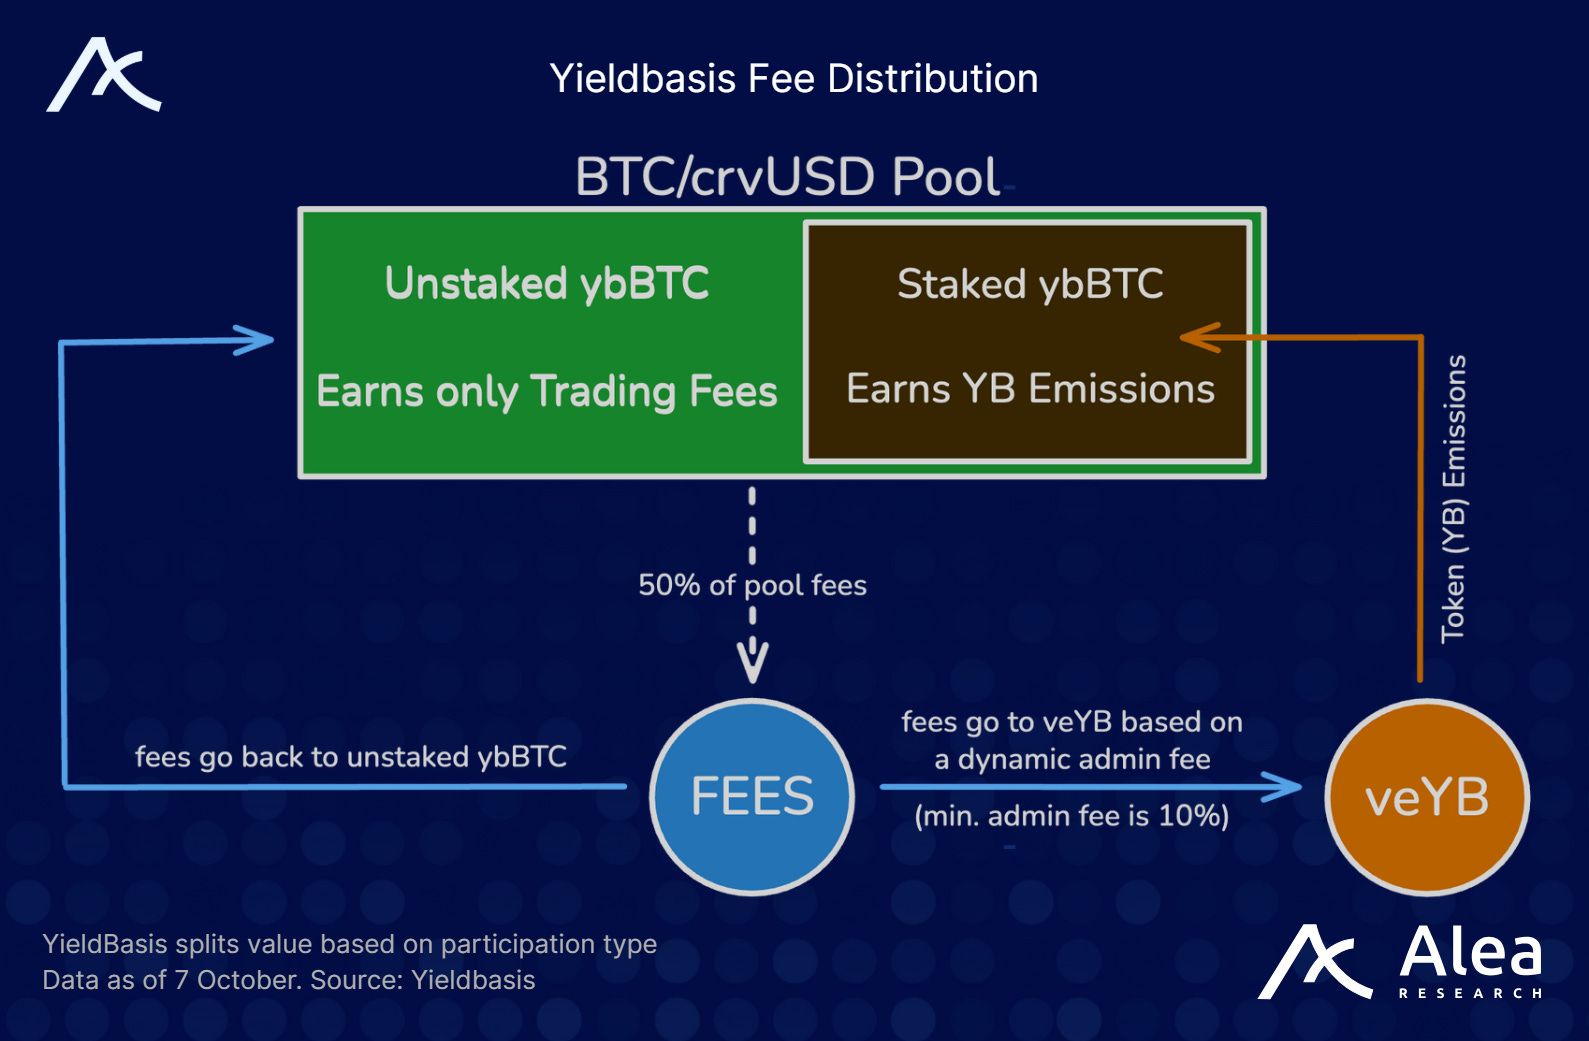
Le flywheel Curve
Cette conception exploite également pleinement le flywheel de l’écosystème Curve. YieldBasis emprunte directement du crvUSD à partir de la ligne de crédit de Curve (si approuvé).
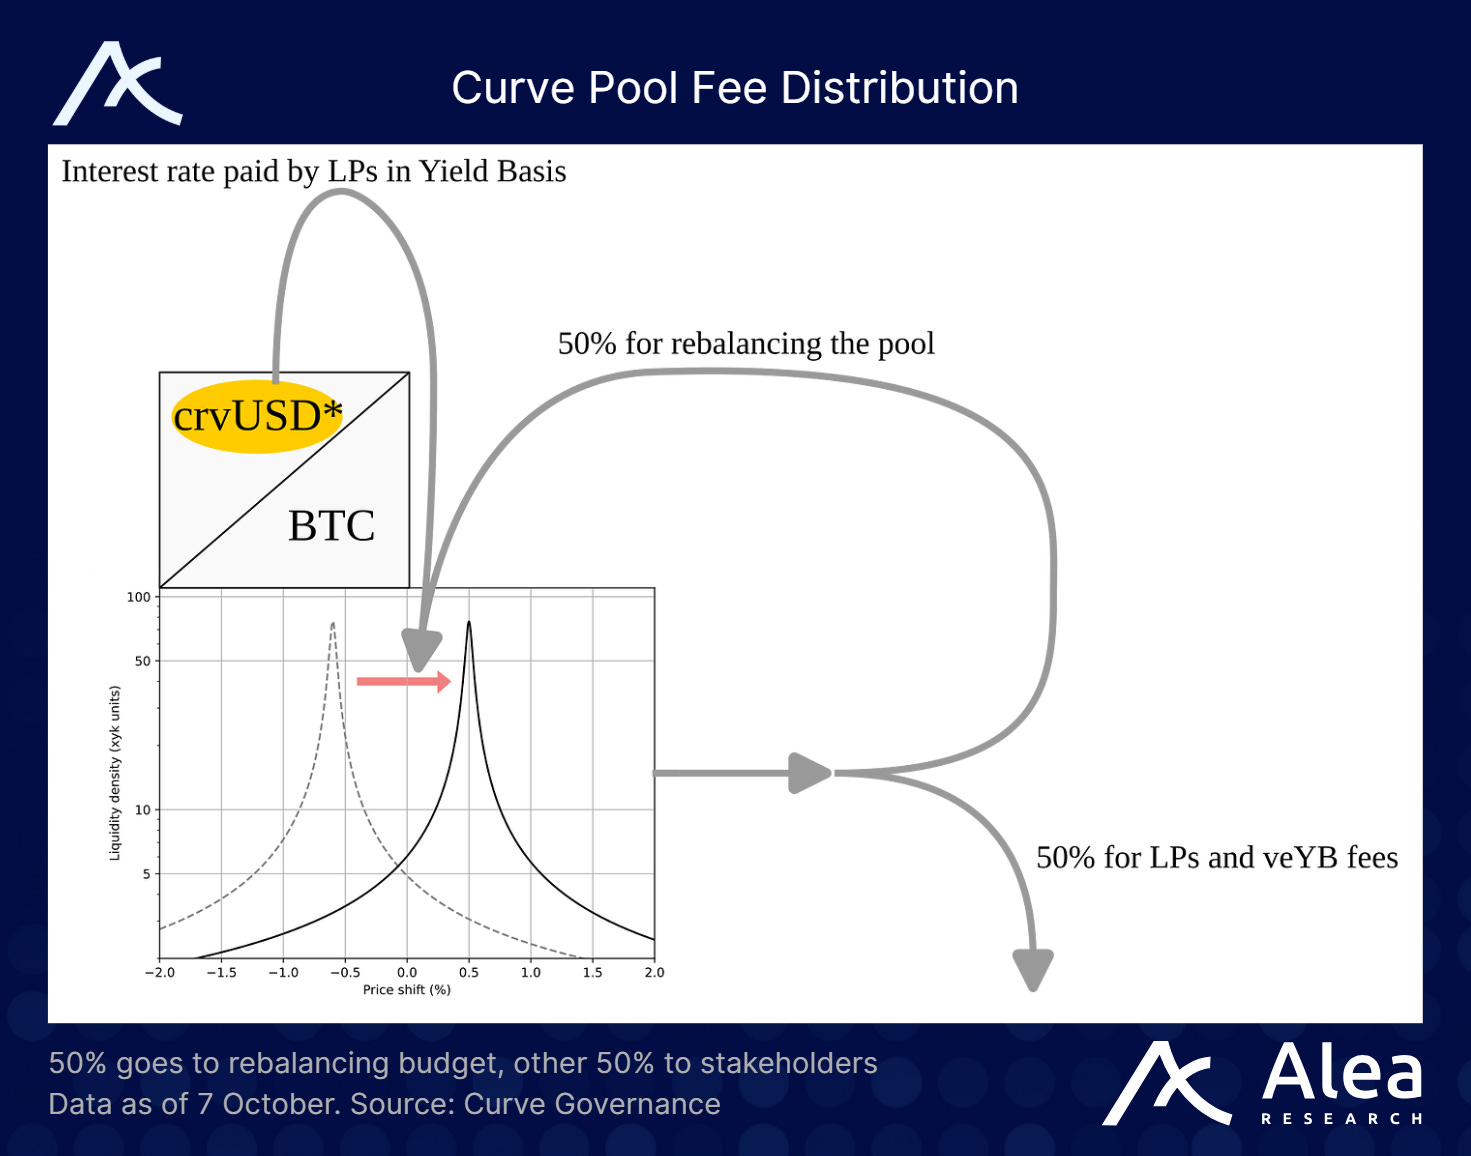
Les frais de transaction du pool BTC/crvUSD sont distribués sous forme de frais de gestion dynamiques aux fournisseurs de liquidité YieldBasis (LP) et aux détenteurs de veYB. 50 % des frais servent au rééquilibrage, les 50 % restants sont répartis entre les LP non stakés et les veYB selon la part de staking de ybBTC. Si de nombreux LP stakent pour gagner des émissions YB, les frais de gestion augmentent, ce qui paie davantage les veYB. Mais si le staking est faible, les LP reçoivent plus de frais libellés en BTC.
Ce mécanisme équilibre les incitations et reconstruit le système de mesure de Curve.
5 millions de dollars de financement Legion et Kraken Launch
Yieldbasis a récemment levé 5 millions de dollars via Kraken et Legion (soit 2,5 % de l’offre totale), pour une FDV de 200 millions de dollars. 2,5 millions de dollars ont été alloués à la vente publique « basée sur la contribution » de Legion, et 2,5 millions de dollars à Kraken Launch. Ces tokens sont débloqués à 100 % lors du TGE.
La vente publique s’est déroulée en deux phases :
Phase 1 : Jusqu’à 20 % des tokens réservés aux utilisateurs ayant un score de réputation élevé sur Legion (basé sur l’activité on-chain, les réseaux sociaux, les contributions GitHub, etc.).
Phase 2 : Le quota restant est ouvert simultanément sur Kraken et Legion, selon le principe du premier arrivé, premier servi.
La vente de Legion a été sursouscrite 98 fois. Le traitement final a inclus l’exclusion des sybils et des bots, et une allocation « pondérée aux deux extrémités » :
Allouer plus de fonds aux meilleurs contributeurs (ceux qui peuvent augmenter le TVL, apporter de la notoriété, contribuer au code, etc.) ;
Tout en permettant à des milliers d’autres entités de recevoir également une allocation, combinant ainsi les avantages d’un tour angel avec une large distribution.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le Livre Beige de la Fed met en garde contre la "fureur" des prix du pétrole : la moitié des régions subissent ou pourraient subir une forte pression sur les prix, les entreprises font face à la hausse des prix et à l'érosion des marges bénéficiaires.
Le Beige Book indique que tous les rapports des 12 districts de la Réserve fédérale mentionnent l'impact de la hausse des prix du pétrole. Les entreprises signalent généralement des prix élevés du diesel, et les surcharges carburant transmettent les nouveaux coûts à l'ensemble de la chaîne d'approvisionnement. Depuis la période du dernier Beige Book il y a un peu plus d'un mois, l'économie américaine a connu une croissance modérée, l'industrie manufacturière en étant le principal pilier. Le marché de l'emploi reste marqué par un faible niveau de recrutements et de licenciements. Près de la moitié des entreprises dans les districts sondés rapportent que les investissements dans l’IA ont un impact sur l’emploi.
Même les solides résultats financiers d’ASML ne peuvent rien y faire ! Les actions américaines des semi-conducteurs plongent, la capitalisation boursière de l'indice sectoriel pourrait s’évaporer de mille milliards de dollars
L'indice Philadelphia Semiconductor a chuté de plus de 4% en intraday mercredi, se dirigeant vers une sixième baisse consécutive, ce qui constituerait la plus longue série de pertes depuis près de 17 mois. Au cours des six derniers jours, plus de la moitié des composants de l'indice ont au moins baissé de 10%. ASML se situe en amont de la chaîne de valeur des semi-conducteurs. La forte demande pour ses équipements de lithographie montre que les fabricants de puces continuent de planifier l'expansion de leur capacité de production, mais cela ne prouve pas directement que les clients finaux de ces fabricants achèteront des puces au même rythme à l'avenir. Bien que la tendance de l'IA n'ait pas encore été invalidée, le marché exige désormais un seuil de rentabilité plus élevé.

Prix des cryptos
Plus


