
SignalPlus Analyse Macro Spéciale : Tendance Haussière Unidirectionnelle
La semaine dernière a été remarquable, les marchés boursiers et les marchés à revenu fixe ayant suivi des trajectoires différentes — les premiers ayant continué de grimper tout au long de la semaine pour atteindre de nouveaux sommets historiques, tandis que les seconds...
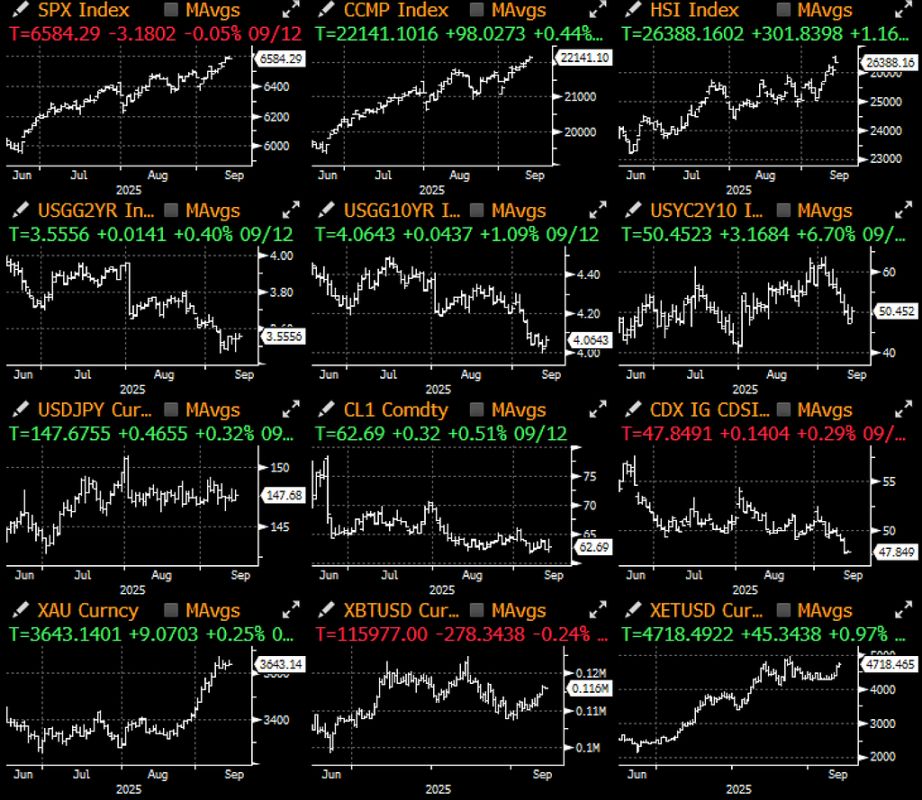
La semaine dernière a été remarquable, les marchés boursiers et obligataires ayant évolué dans des directions opposées — le premier atteignant continuellement de nouveaux sommets historiques, tandis que le second a vu ses rendements chuter près des plus bas du cycle en raison de données économiques décevantes.
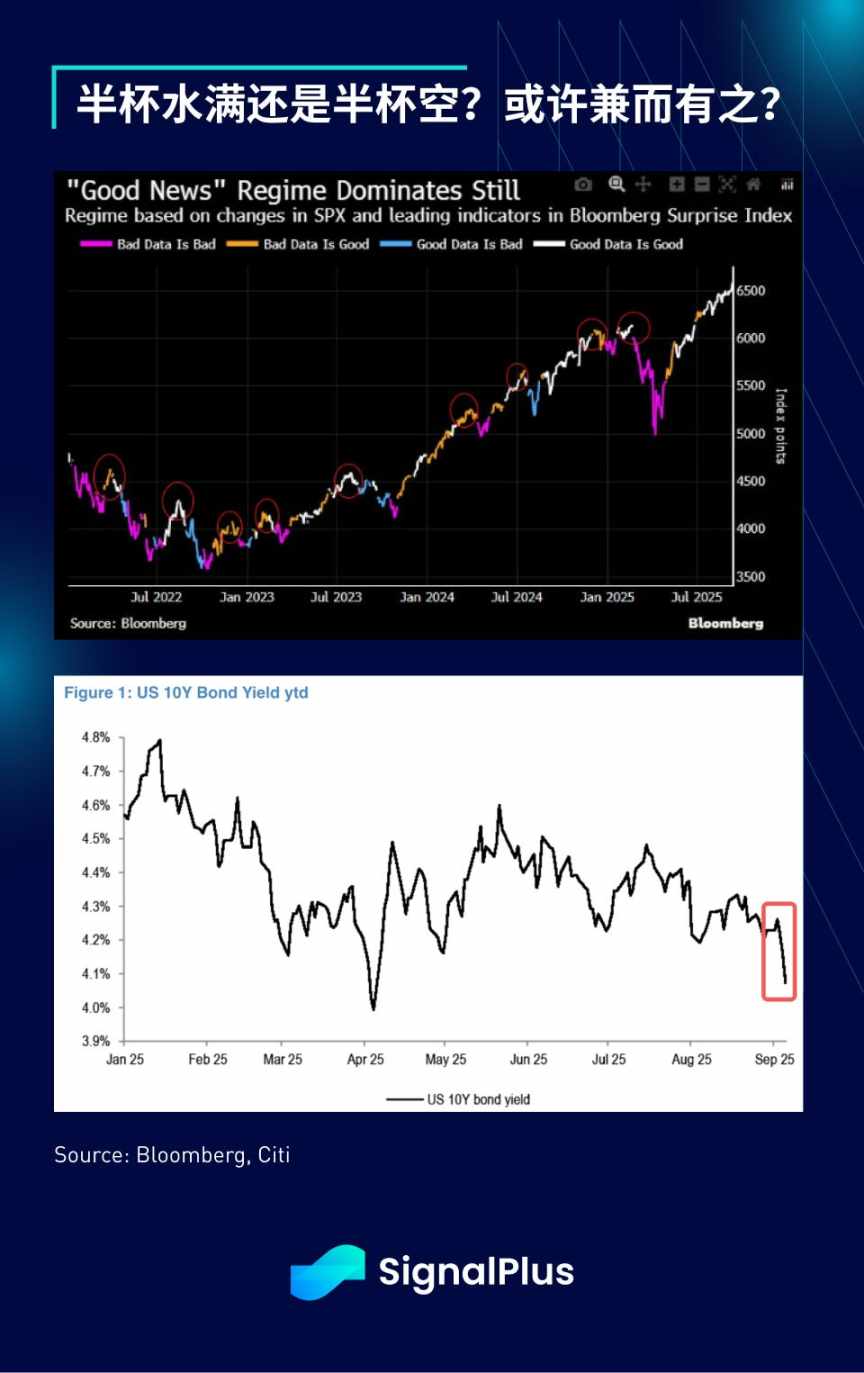
Après la faiblesse des données sur l'emploi non agricole, l'indice de confiance des consommateurs de l'Université du Michigan est devenu le dernier indicateur décevant, ouvrant la voie à la tarification par le marché obligataire de six baisses de taux cette année et l'année prochaine. Le rendement à 10 ans est passé sous la barre des 4 % pour la première fois depuis avril, tandis que le rendement à 5 ans s'est rapproché de son plus bas annuel en raison du nombre de demandes initiales d'allocations chômage le plus bas depuis près de quatre ans. Les adjudications du Trésor cette semaine ont reçu un accueil enthousiaste, les investisseurs étant pleinement revenus à la stratégie de trading du cycle d'assouplissement.
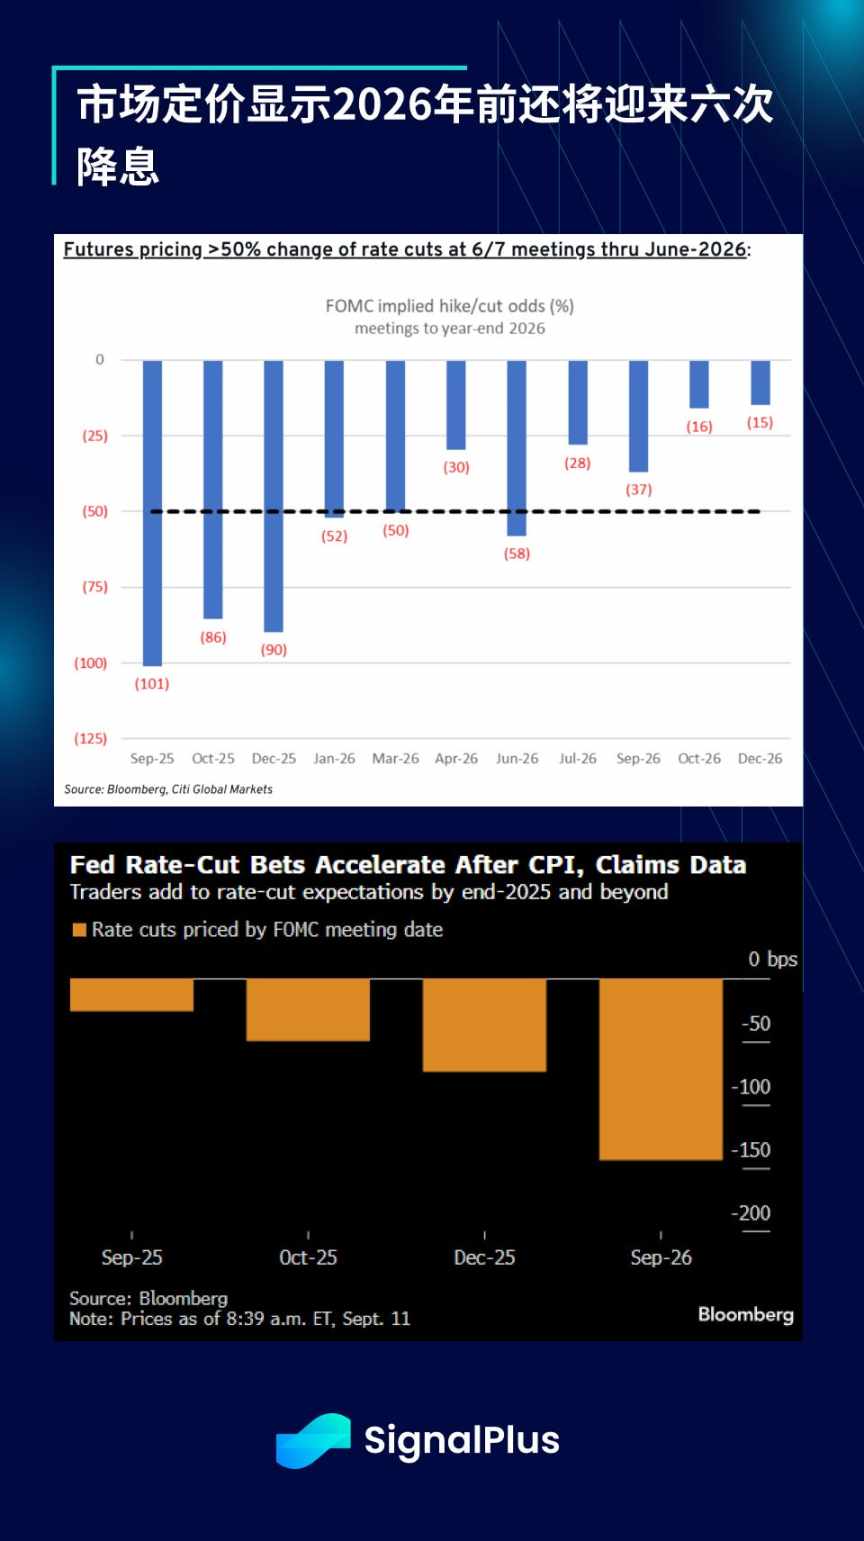
Bien que l'IPC de base ait enregistré une hausse mensuelle de 0,346 %, son plus haut niveau depuis janvier, et que la pression liée aux droits de douane commence à se faire sentir, ce qui pourrait faire grimper l'inflation de base, le marché continue de s'attendre à ce que le FOMC relance le cycle de baisse des taux.
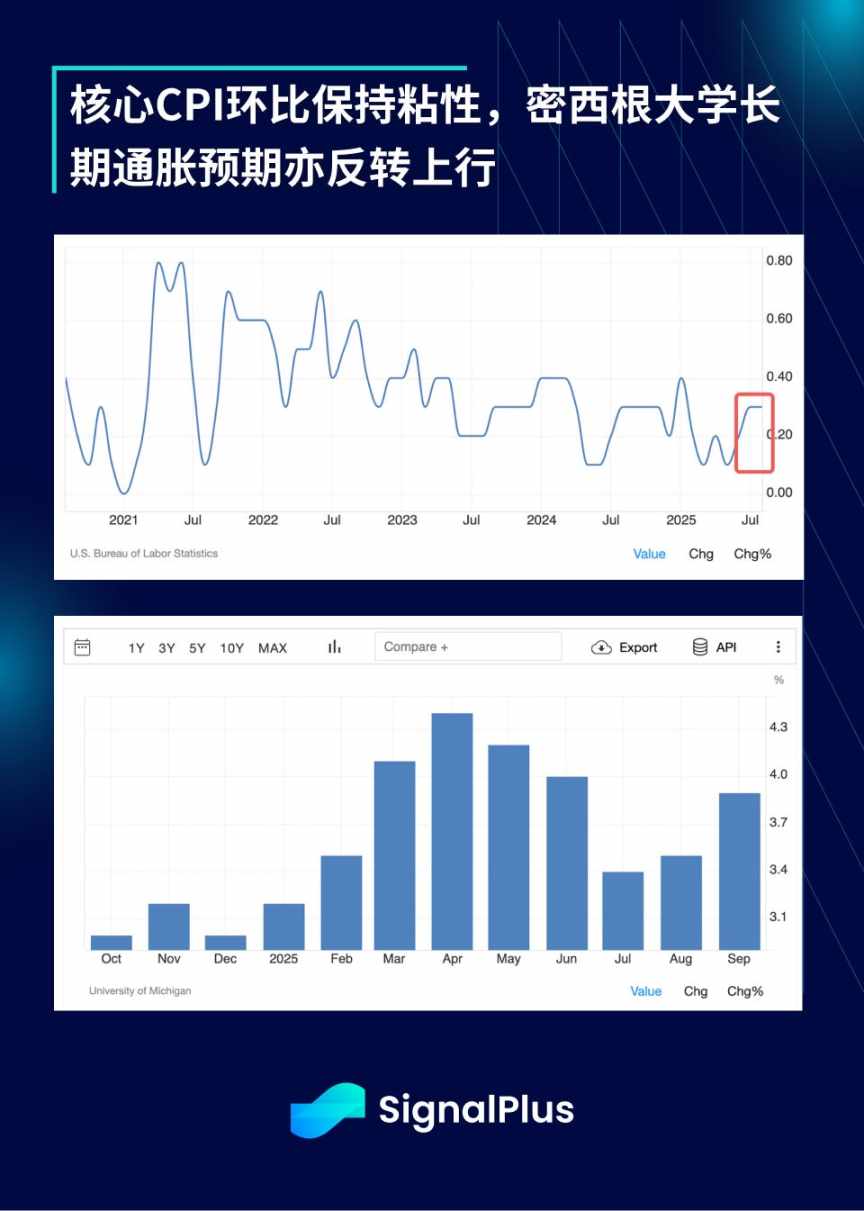
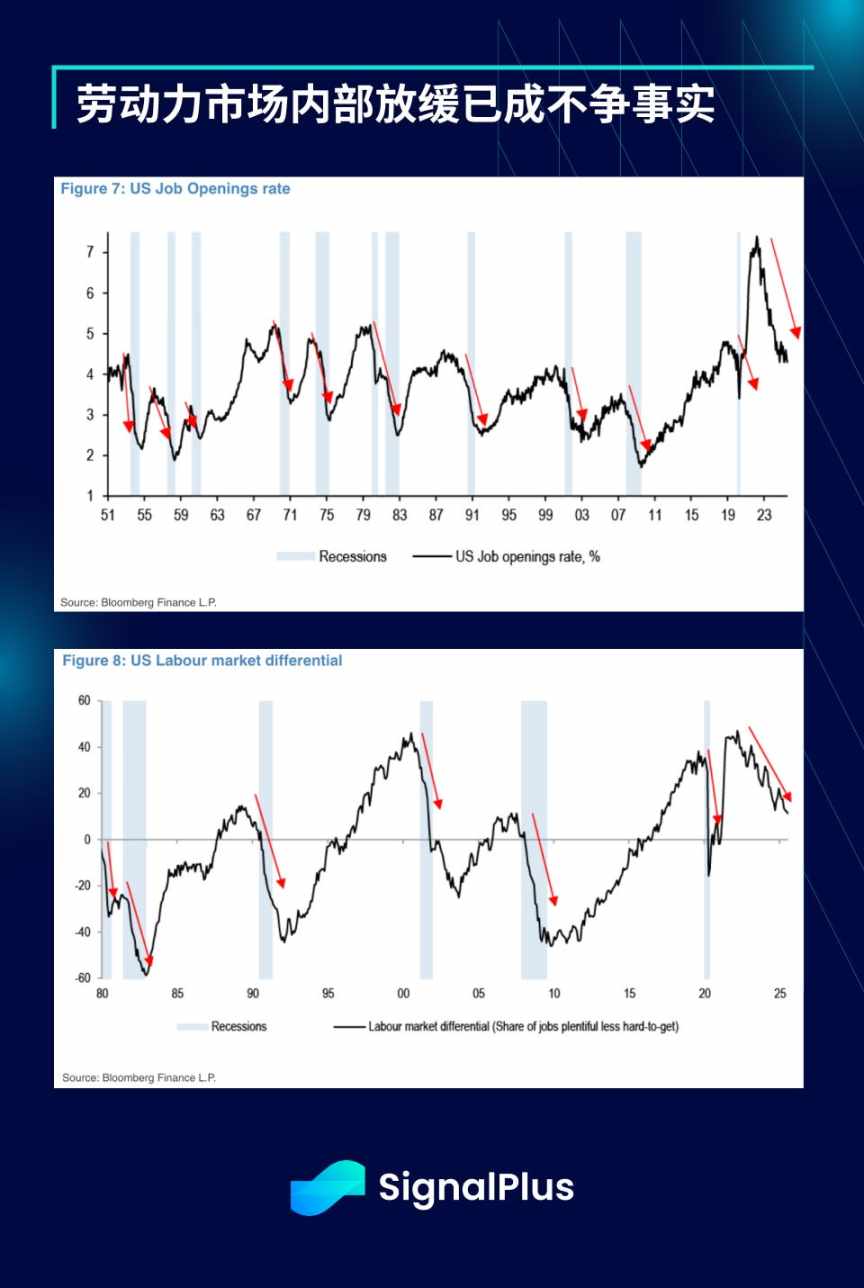
Cependant, la Fed a choisi de se concentrer sur les signes de ralentissement au sein du marché du travail. Les révisions de référence récentes du Bureau of Labor Statistics ont montré une baisse bien supérieure aux attentes (-911 000 contre -700 000 attendus), renforçant davantage cette tendance.
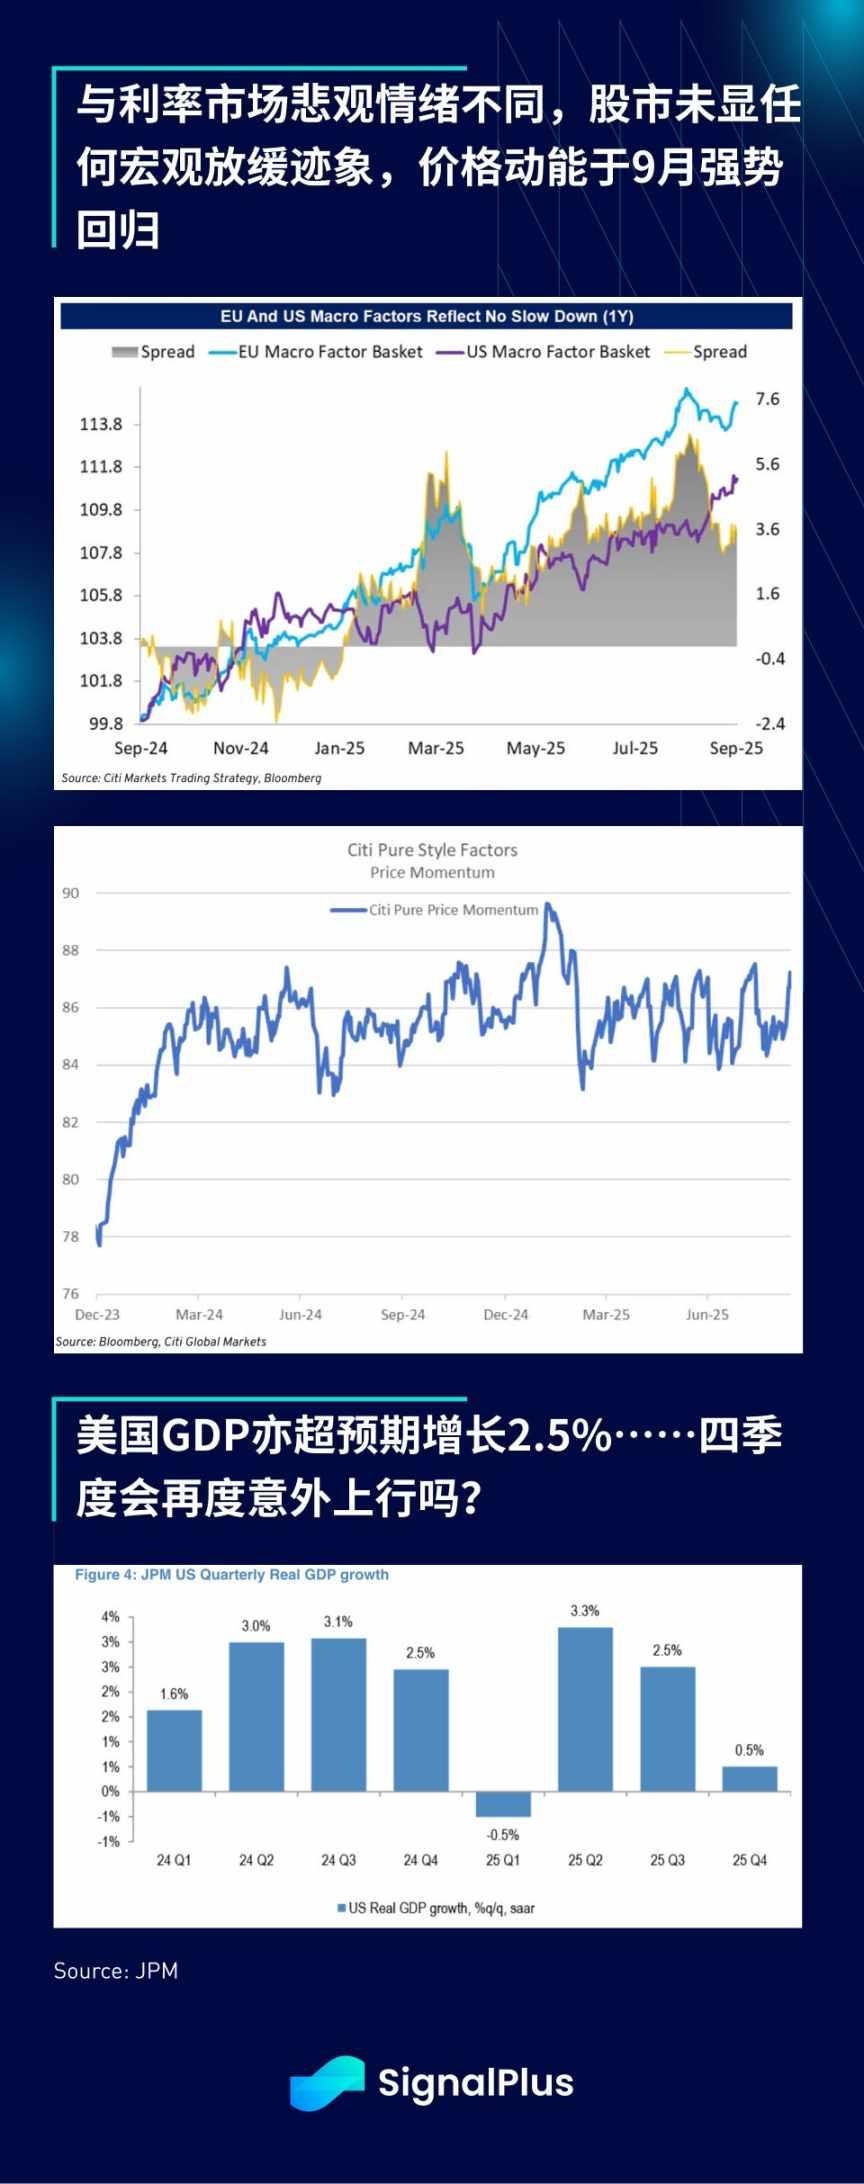
En contraste frappant, le marché boursier (comme d'habitude) présente un tableau totalement différent : l'indice S&P 500 a battu trois fois son record de clôture cette semaine, plus de la moitié de ses composants se négociant au-dessus de leur moyenne mobile à 100 jours. Les résultats impressionnants d'Oracle ont ravivé l'enthousiasme pour l'IA, tous les secteurs étant dans le vert — les semi-conducteurs (+6 %), les banques (+3 %), les services publics (+3 %) et les logiciels (+3 %) affichant tous de belles performances.
Il est à noter que le S&P 500 a rebondi de plus de 30 % depuis son creux d'avril, enregistrant l'une des plus fortes hausses sur cinq mois des 50 dernières années.
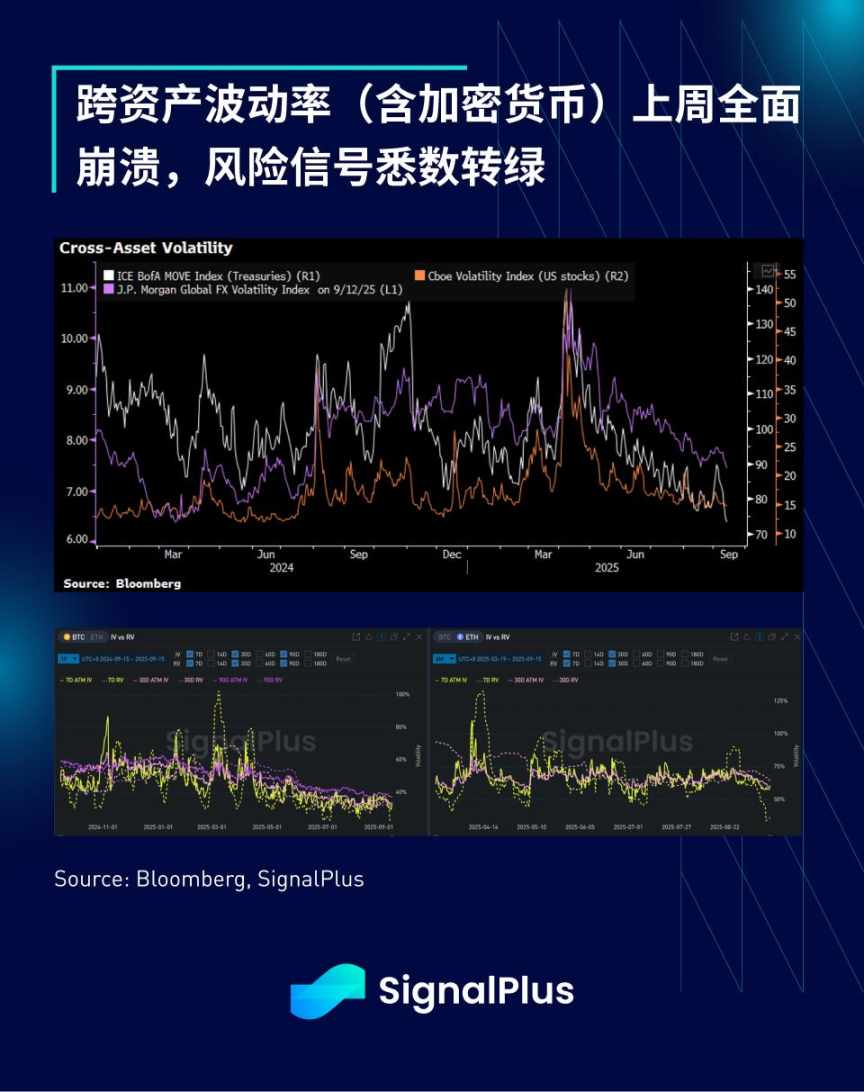
La structure interne du marché reste également solide, la volatilité implicite de toutes les principales classes d'actifs macroéconomiques ayant chuté à de nouveaux plus bas, les obligations d'État menant la baisse.
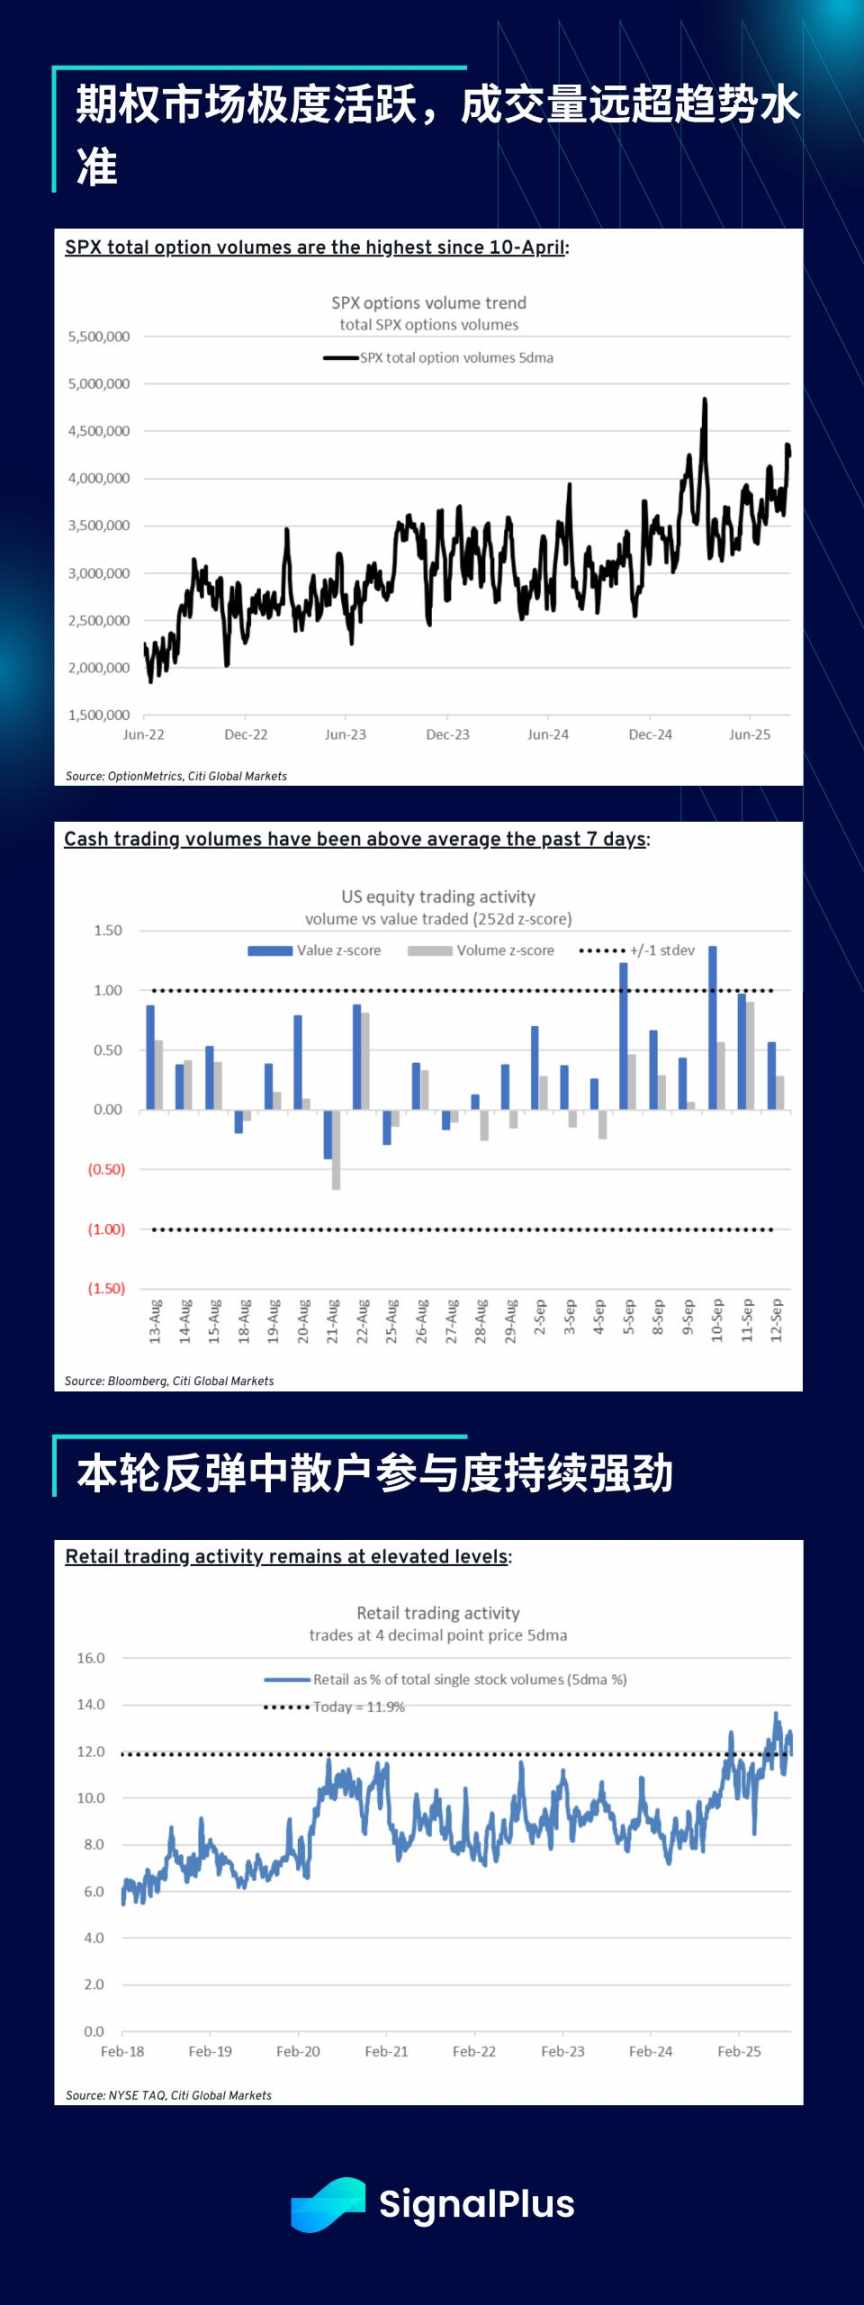
Le volume des options sur le S&P 500 dépasse de plus de 20 % la moyenne sur 12 mois, les données des courtiers vendeurs montrant que les particuliers représentent environ 12 % du volume des transactions.
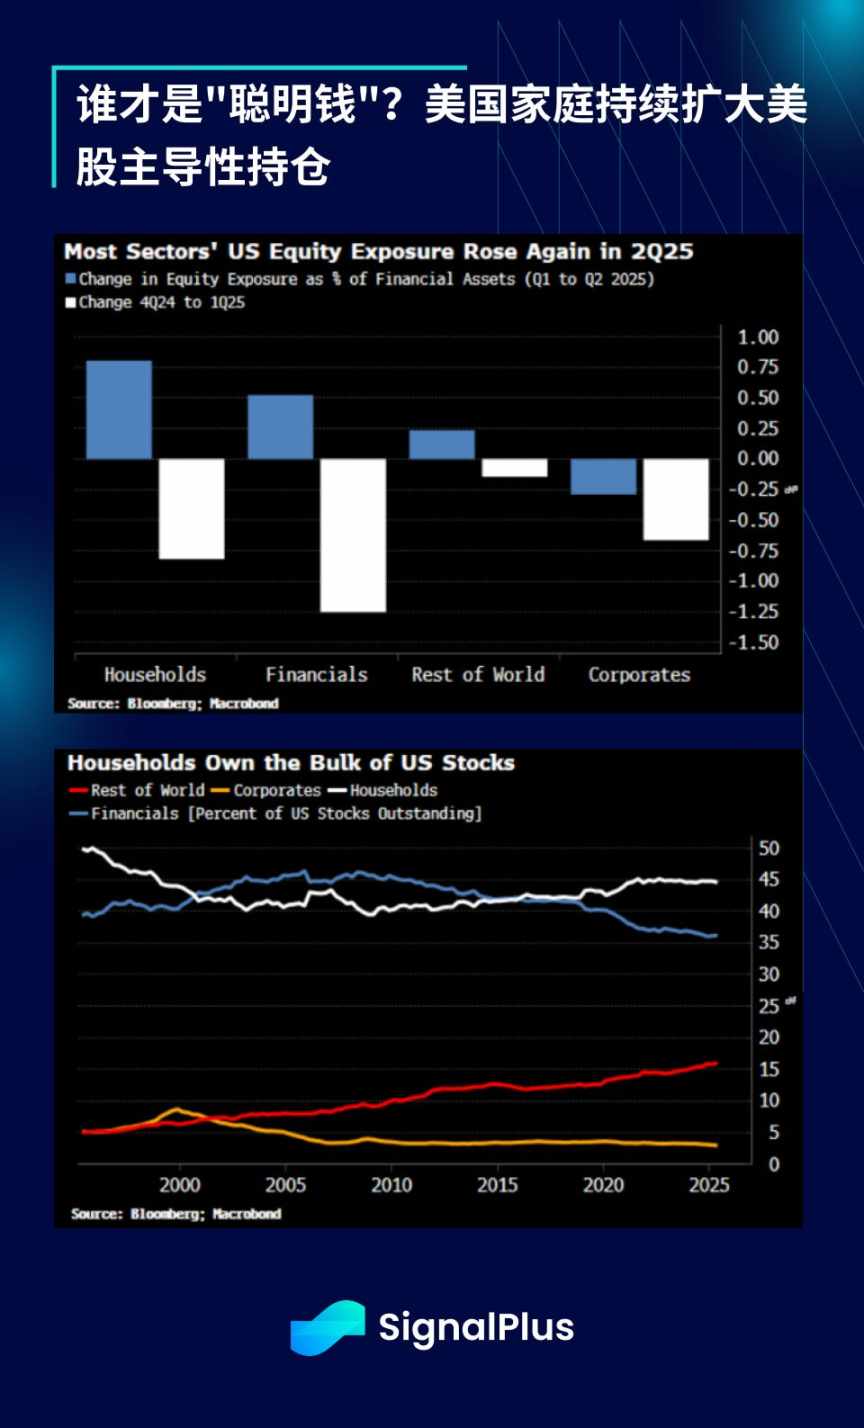
Les positions sur actions ont augmenté sur toute la ligne, les ménages américains étant devenus les principaux détenteurs d'actions américaines et ayant largement profité de cette hausse.
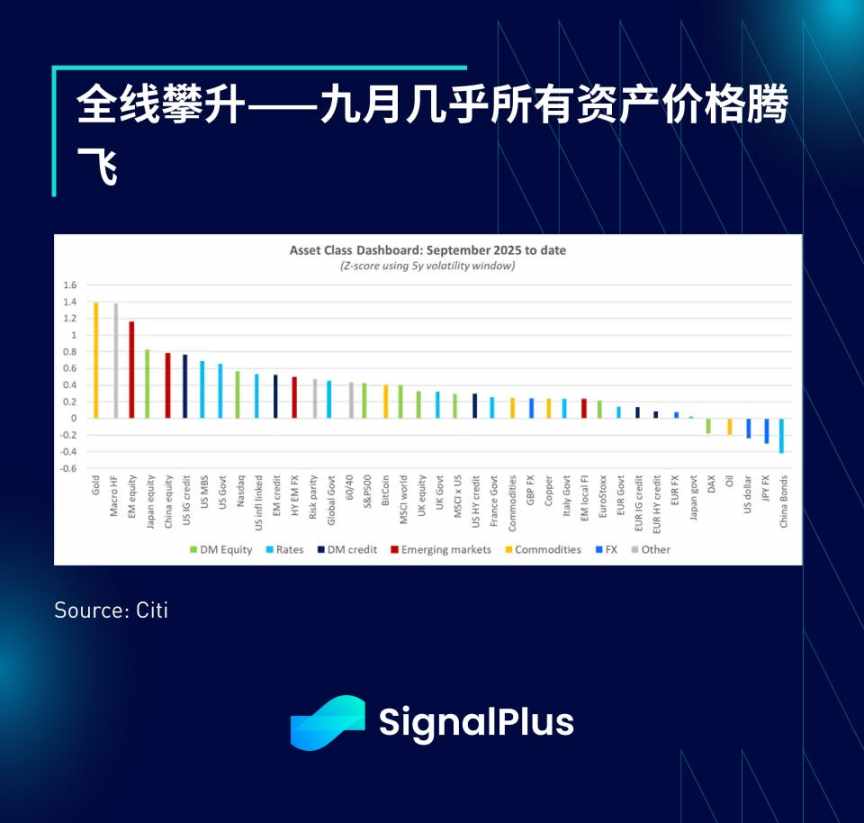
Le sentiment du marché mondial s'est également réchauffé, l'indice Hang Seng atteignant un sommet de quatre ans et l'indice pondéré de Taïwan battant des records historiques plusieurs semaines de suite. L'or est devenu l'actif le plus performant du mois à ce jour, suivi de près par les fonds macro de couverture. Sous tous les angles, tous les actifs à risque affichent effectivement une hausse généralisée.
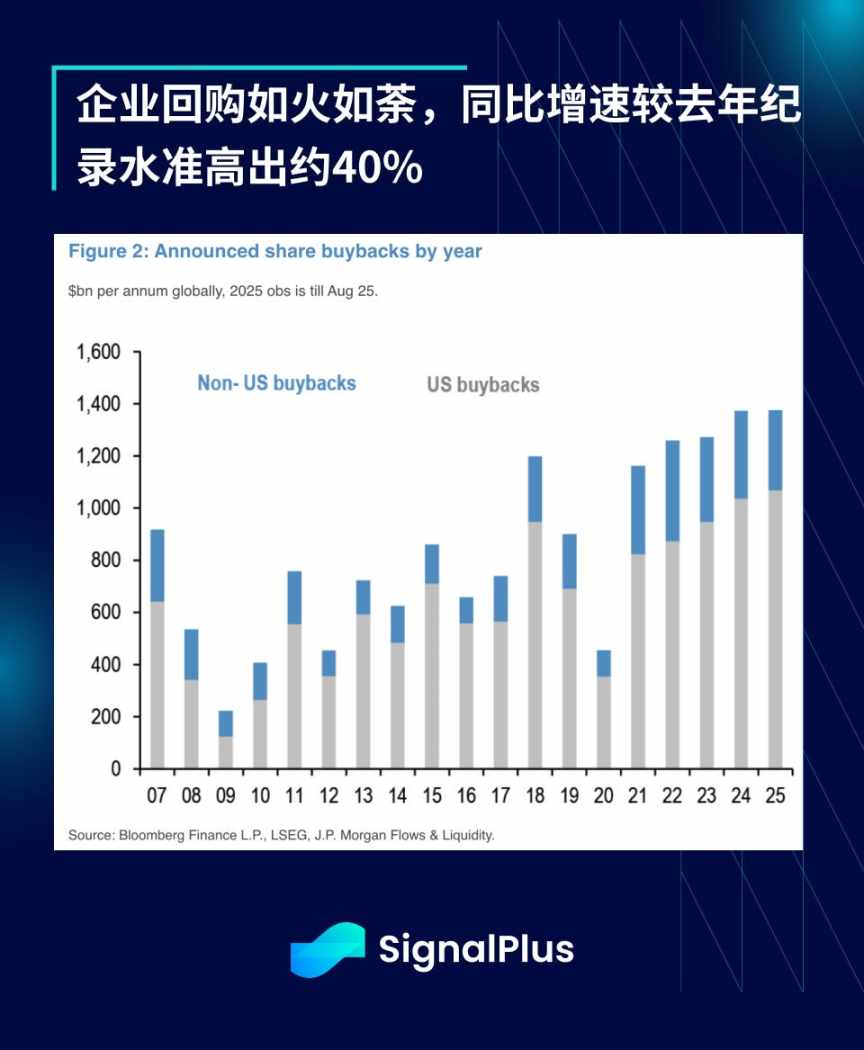
Dans cette atmosphère d'euphorie, les rachats d'actions d'entreprises progressent à un rythme impressionnant : les huit premiers mois ont vu un volume de rachats de 1,4 billions de dollars, un nouveau record historique. Cela représente une hausse de 38 % par rapport à la même période en 2024 (qui était déjà une année record), la tendance étant littéralement explosive.
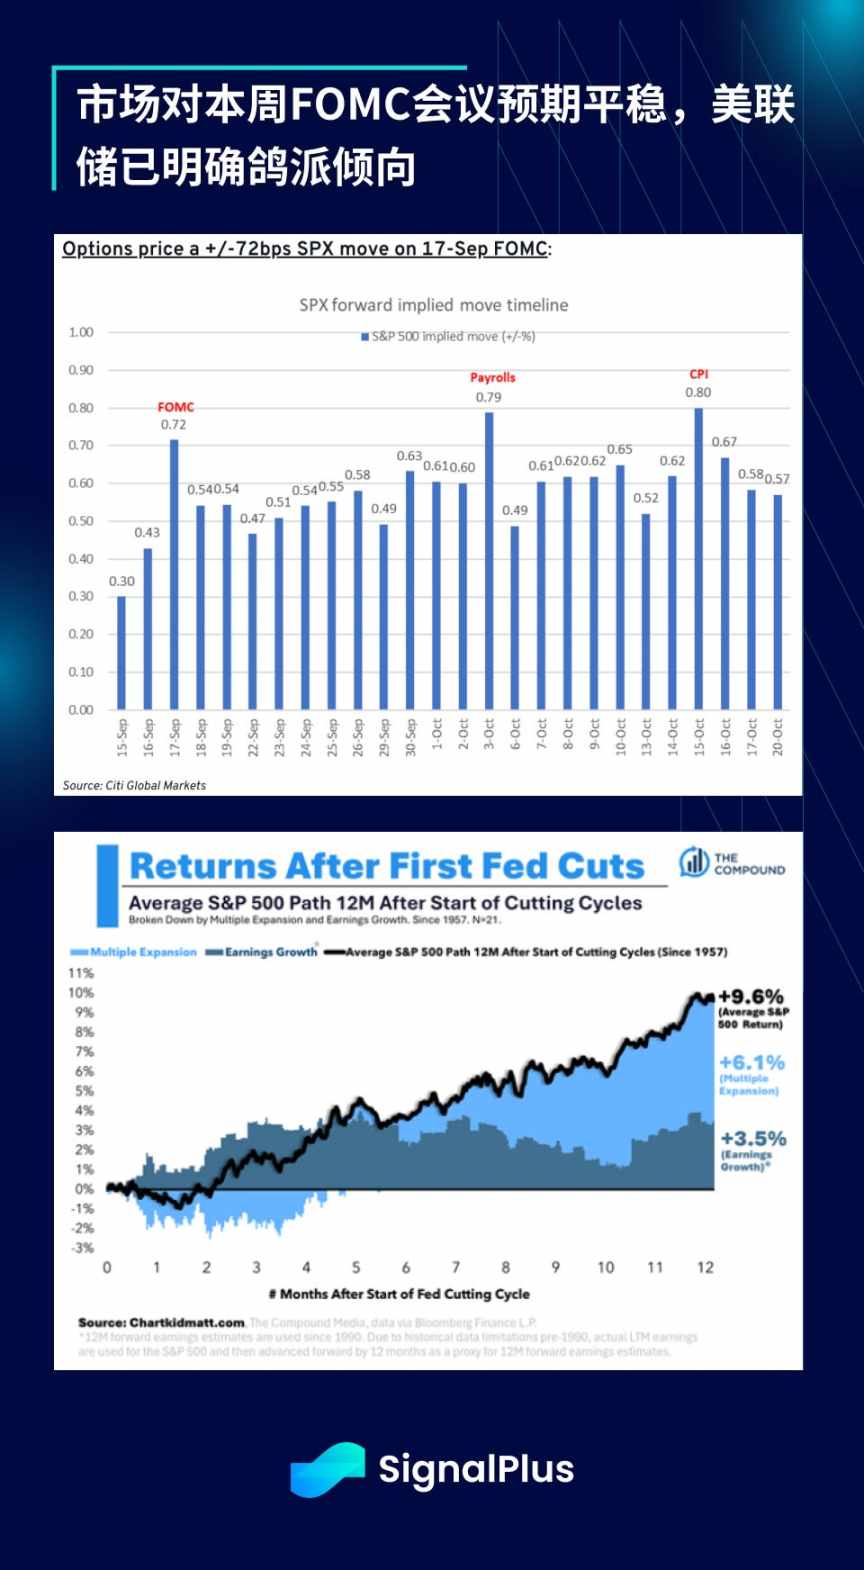
En regardant vers l'avenir, l'attention se tournera vers la réunion du FOMC. Mais comme le marché s'attend généralement à ce que la Fed continue de soutenir le sentiment de risque après la réunion de Jackson Hole, les traders anticipent peu de surprises lors de la réunion. Selon les données de Citi, la volatilité implicite des options sur actions pour le jour de la réunion est d'environ 72 points de base, en dessous de la moyenne historique de 84 points de base. Le marché devra peut-être chercher des surprises hawkish dans d'autres domaines.
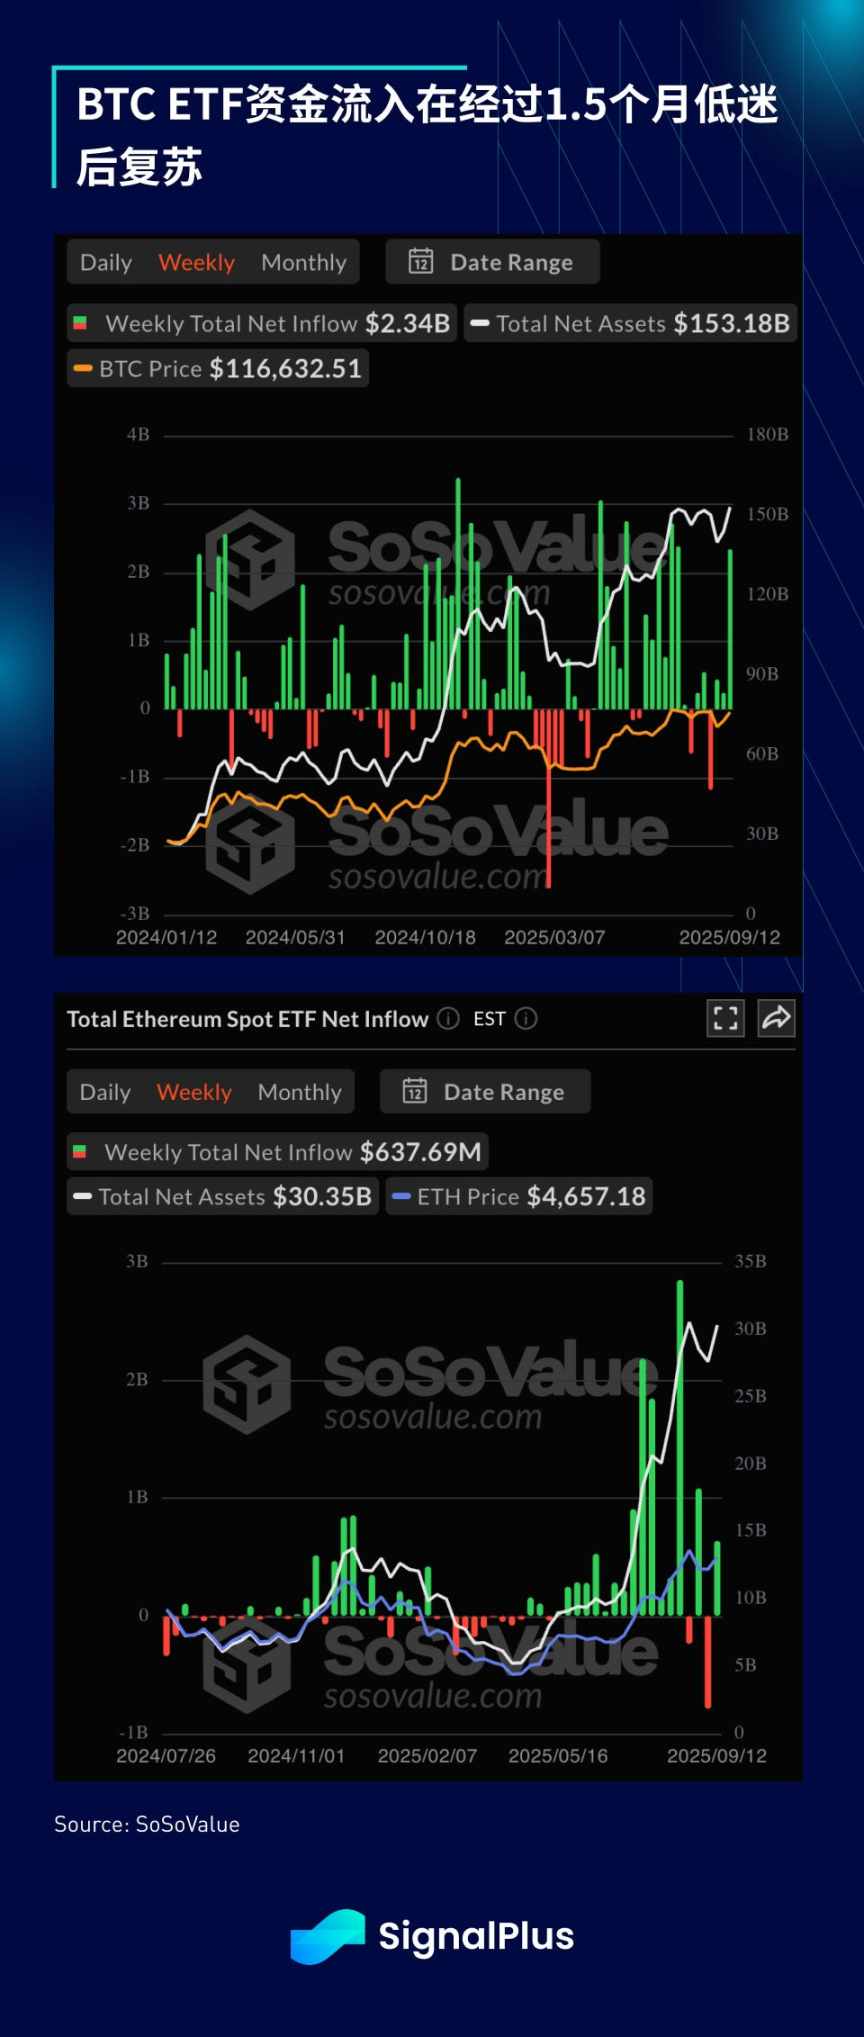
Les cryptomonnaies ont rebondi la semaine dernière, Bitcoin comblant le gap de prix entre 110 000 et 116 000 dollars, mais les prises de bénéfices continuent de limiter le potentiel de hausse, la dynamique d'achat globale ralentissant. Les BTC ETF ont connu un fort rebond la semaine dernière (environ 2,3 billions de dollars) après 1,5 mois de faibles flux entrants, tandis que la dynamique d'entrée sur ETH a nettement ralenti depuis la vague FOMO de la fin de l'été.
Déception notable, le S&P 500 a refusé la semaine dernière d'inclure MicroStrategy parmi ses composants, bien que l'entreprise remplisse techniquement tous les critères d'admission. Cela montre que le comité de sélection dispose effectivement d'un pouvoir discrétionnaire et refuse d'inclure les Digital Asset Trusts (DAT) dans l'indice.
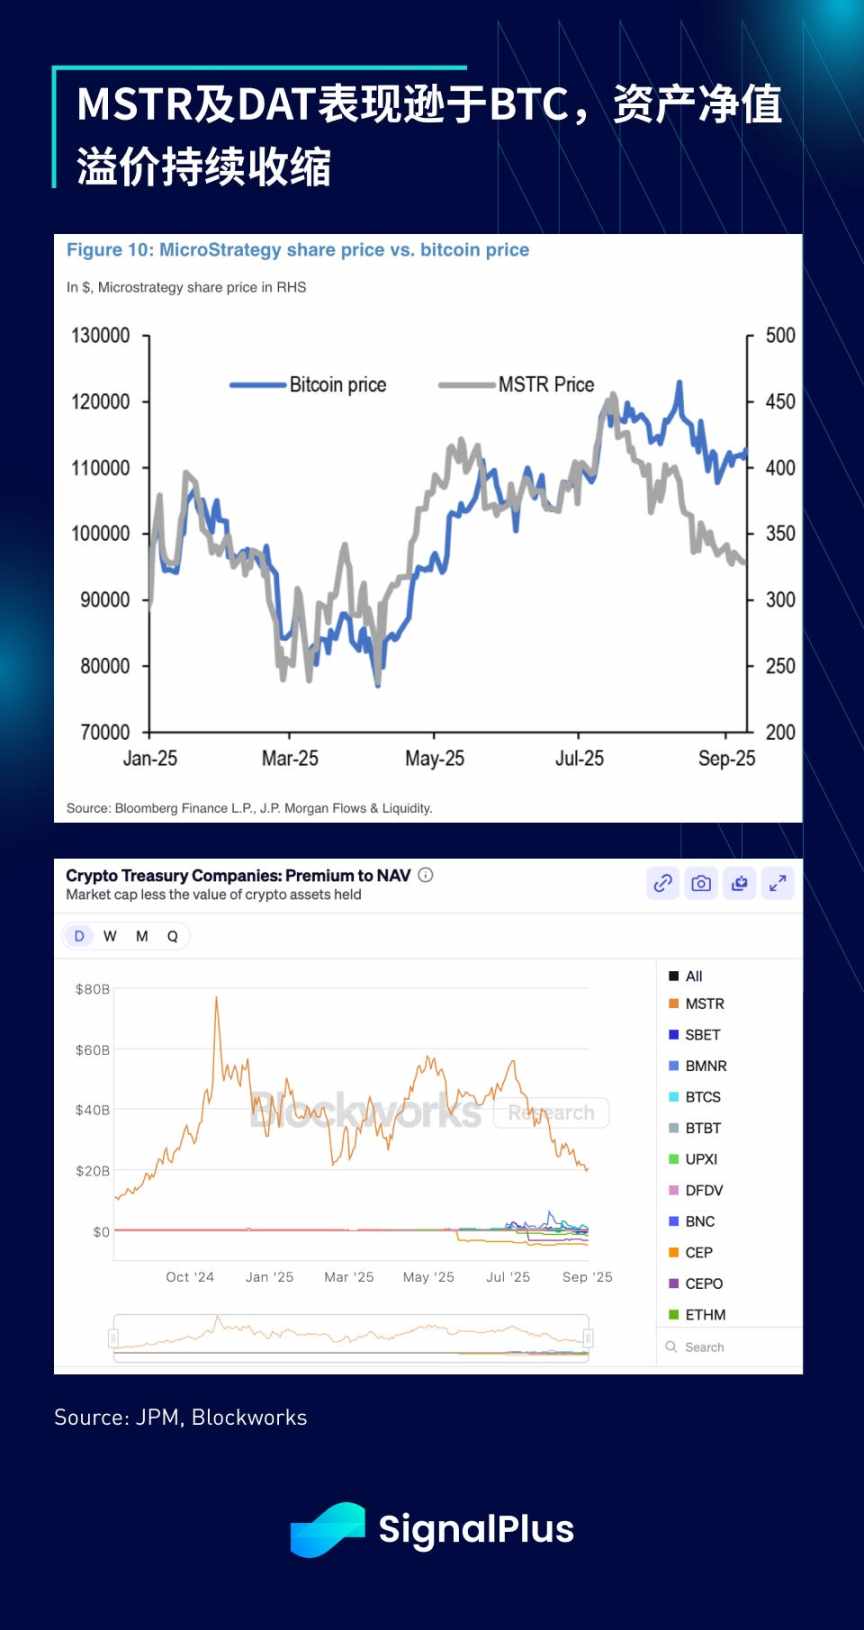
Cela constitue sans aucun doute un coup dur pour la dynamique des obligations d'État à court terme — la viabilité de leur modèle économique étant remise en question, MSTR et l'ensemble du secteur DAT sous-performent BTC, la prime sur la valeur nette d'inventaire continuant de se réduire (dans la plupart des cas, la décote s'accentue). Il est probable que cette tendance se poursuive à court terme, les investisseurs se recentrant sur les entreprises crypto ou les sociétés minières ayant une activité opérationnelle réelle, en espérant que la faiblesse de la dynamique n'entraîne pas de risque de convexité à la baisse.
Le sentiment macroéconomique actuel, très fort, devrait continuer à soutenir les prix des cryptomonnaies, mais il est probable que leur performance à court terme soit inférieure à celle des actions et autres actifs à risque. Bonne chance pour vos trades pendant la réunion du FOMC !

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les capitaux sont arrivés pour acheter à bas prix ! Les ETF sur les semi-conducteurs et la Corée du Sud enregistrent de forts afflux de fonds, tandis que le secteur de la mémoire continue de « saigner »
JPMorgan indique que les ETF à effet de levier ont enregistré une collecte record de 9,3 milliards de dollars en une semaine, tandis que les ETF sur les semi-conducteurs ont attiré un total de 7,6 milliards de dollars. L'ETF triple levier sur les semi-conducteurs (SOXL) a seul capté 7,2 milliards de dollars sur la semaine, établissant un nouveau record historique, soit trois fois le précédent sommet. Les ETF sud-coréens ont enregistré des flux entrants de 1,3 milliard de dollars, soit l’afflux le plus important depuis juillet. Parallèlement, l’ETF sur la mémoire (DRAM) a connu sa huitième semaine consécutive de sorties et a enregistré le plus grand rachat hebdomadaire jamais vu (900 millions de dollars).
Le rapport financier de SpaceX (SPCX.US) déclenche une explosion sur le marché des options, la volatilité de la capitalisation boursière pourrait dépasser 100 milliards de dollars
Les résultats financiers de plusieurs géants seront publiés intensivement mardi, et le marché des options annonce une forte volatilité. Les fluctuations potentielles de la capitalisation boursière de géants technologiques comme SpaceX et Netflix sont importantes, tandis que des actions industrielles comme RTX et GE attirent également l’attention. Les prévisions des analystes restent divergentes.
Les puces AI mènent la reprise du Nasdaq, SanDisk (SNDK.US) s'envole de 7% et déclenche le rebond technologique
Les actions américaines ont évolué de manière divergente lundi, avec le Nasdaq en hausse de 1,7 %. Les fabricants de puces d’IA et de mémoire ont mené la hausse, Sandisk gagnant près de 7 %. Le président de la Réserve fédérale, Waller, a adopté une position prudente, tandis que le rendement des bons du Trésor américain a atteint 5,14 %.
La vague d’IA stimule l’inflation : pourquoi la hausse des taux d’intérêt de la Fed peine-t-elle à atteindre son objectif ?
Face à l’essor de l’IA qui stimule l’inflation, la Réserve fédérale américaine est confrontée à un dilemme politique.
Prix des cryptos
Plus


